Apprendre
Amazon de l'intérieur : d'où vient l'argent, pourquoi le cloud fait les bénéfices et pourquoi le groupe conçoit ses propres puces
Amazon ressemble à un distributeur, mais l'essentiel de ses bénéfices provient d'Amazon Web Services, d'une activité publicitaire en forte croissance et de puces conçues en interne. Cette étude explique d'où vient réellement l'argent, comment l'entreprise en est arrivée là, ce à quoi elle consacre ses prochaines dépenses et les risques associés, sans vous dire quoi en faire.
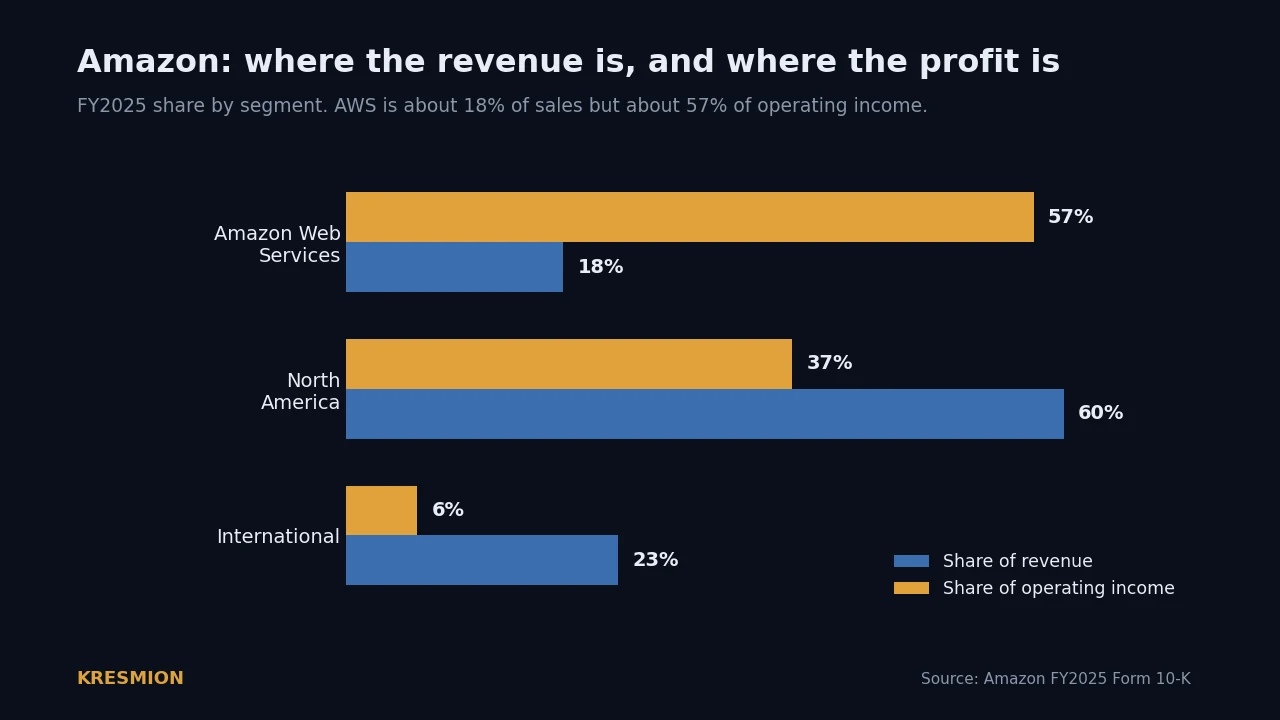
Le fait marquant concernant Amazon en 2026 est l'écart entre chiffre d'affaires et bénéfices : la distribution génère l'essentiel des 716,9 milliards de dollars de ventes, mais Amazon Web Services a produit environ 57 % du résultat opérationnel pour environ 18 % du chiffre d'affaires, et un programme d'investissement d'environ 200 milliards de dollars est en train de réorganiser l'ensemble du groupe autour de l'intelligence artificielle.
Points clés
| Indicateur | Lecture | Source |
|---|---|---|
| Chiffre d'affaires exercice 2025 | 716,9 milliards de dollars, en hausse de 12,4 % | 10-K de l'exercice 2025 d'Amazon |
| Résultat opérationnel exercice 2025 | 80,0 milliards de dollars, marge de 11,2 % | 10-K de l'exercice 2025 d'Amazon |
| AWS exercice 2025 | 128,7 milliards de dollars de chiffre d'affaires, 45,6 milliards de dollars de résultat opérationnel, marge de 35,4 % | 10-K de l'exercice 2025 d'Amazon |
| Part d'AWS dans les bénéfices | Environ 57 % du résultat opérationnel pour environ 18 % du chiffre d'affaires | 10-K de l'exercice 2025 d'Amazon |
| Publicité exercice 2025 | 68,6 milliards de dollars, en hausse d'environ 22 % | 10-K de l'exercice 2025 d'Amazon |
| Puces maison | Les processeurs Graviton représentent plus de la moitié des nouvelles capacités CPU d'AWS ; Trainium alimente l'entraînement de l'IA | AWS, re:Invent 2025 |
| Plan d'investissement 2026 | Environ 200 milliards de dollars, principalement pour AWS et l'IA | Amazon, communiqué du T4 2025 |
| Flux de trésorerie disponible | Recul de 38,2 milliards de dollars à 11,2 milliards de dollars sous l'effet de la forte hausse des investissements | Amazon, communiqué du T4 2025 |
De la librairie en ligne à quatre activités en une
Amazon a débuté comme librairie en ligne en 1994 et a consacré ses deux premières décennies à devenir un « magasin de tout » (everything store) et un réseau logistique. Ce qui compte pour comprendre l'entreprise aujourd'hui, c'est qu'elle n'est plus une activité unique. Elle publie trois segments opérationnels, au sein desquels coexistent plusieurs moteurs économiques très différents.
Pour l'exercice 2025, qu'Amazon aligne sur l'année civile, les trois segments étaient l'Amérique du Nord, avec 426,3 milliards de dollars de ventes et 29,6 milliards de dollars de résultat opérationnel, l'International, avec 161,9 milliards de dollars et 4,7 milliards de dollars de résultat opérationnel, et Amazon Web Services, avec 128,7 milliards de dollars et 45,6 milliards de dollars de résultat opérationnel (10-K de l'exercice 2025 d'Amazon). Tout est résumé en une ligne : les deux segments de distribution représentent environ 82 % du chiffre d'affaires mais dégagent des marges faibles, tandis qu'AWS pèse environ 18 % du chiffre d'affaires et a produit environ 57 % des 80,0 milliards de dollars de résultat opérationnel du groupe.
Amazon publie également son chiffre d'affaires par type de produit ou de service, ce qui montre où se concentre la croissance. Pour l'exercice 2025, les boutiques en ligne ont représenté 269,3 milliards de dollars (en hausse de 9,0 %), les services aux vendeurs tiers 172,2 milliards de dollars (en hausse de 10,3 %), AWS 128,7 milliards de dollars (en hausse de 19,7 %), les services publicitaires 68,6 milliards de dollars (en hausse de 22,1 %), les services d'abonnement 49,6 milliards de dollars (en hausse de 11,8 %) et les magasins physiques 22,6 milliards de dollars (en hausse de 6,3 %) (10-K de l'exercice 2025 d'Amazon). La grande ligne qui croît le plus vite est la publicité, et la plus rentable est le cloud. La distribution en propre, la partie à laquelle la plupart des gens pensent lorsqu'ils évoquent Amazon, est la ligne majeure dont la croissance est la plus lente.
Les cinq dernières années : une perte, puis un net redressement
L'histoire récente d'Amazon n'est pas une progression linéaire. Le chiffre d'affaires est passé d'environ 469,8 milliards de dollars en 2021 à 716,9 milliards de dollars en 2025, mais la rentabilité a fortement fluctué entre-temps. En 2022, l'entreprise a enregistré une perte nette d'environ 2,7 milliards de dollars, due principalement à une dépréciation d'environ 12,7 milliards de dollars de sa participation dans le constructeur de véhicules électriques Rivian, ainsi qu'à des capacités d'entrepôt surdimensionnées et à l'inflation des coûts (Seattle Times). Le résultat opérationnel est tombé cette année-là à environ 12,2 milliards de dollars.
S'est ensuivi l'un des redressements d'entreprise les plus marquants de la décennie. Sous la direction de son directeur général Andy Jassy, Amazon a réduit ses coûts, régionalisé son réseau logistique américain pour raccourcir les distances de livraison et laissé le cloud et la publicité se développer. Le résultat opérationnel est passé d'environ 12,2 milliards de dollars en 2022 à 36,9 milliards de dollars en 2023, 68,6 milliards de dollars en 2024 et 80,0 milliards de dollars en 2025 (10-K de l'exercice 2025 d'Amazon). Le résultat net a atteint 77,7 milliards de dollars en 2025, soit un bénéfice dilué de 7,17 dollars par action, et les flux de trésorerie d'exploitation ont progressé d'environ 20 % à 139,5 milliards de dollars (communiqué du T4 2025 d'Amazon). Le segment International, chroniquement déficitaire, est devenu nettement rentable.
AWS : le moteur des bénéfices, en réaccélération
Amazon Web Services est la branche de cloud computing qui loue à d'autres entreprises des serveurs, du stockage, des bases de données et, de plus en plus, de l'intelligence artificielle. C'est de loin le principal moteur de la rentabilité d'Amazon. Pour l'exercice 2025, AWS a dégagé 45,6 milliards de dollars de résultat opérationnel, avec une marge de 35,4 % (10-K de l'exercice 2025 d'Amazon).
Après une période plus lente en 2023, lorsque les clients réduisaient leurs factures de cloud, la croissance d'AWS a réaccéléré plusieurs trimestres d'affilée. Au premier trimestre 2026, soit les trois mois clos le 31 mars, le chiffre d'affaires d'AWS a atteint 37,6 milliards de dollars, en hausse de 28 % sur un an, ce qu'Amazon a présenté comme sa croissance la plus rapide depuis environ 15 trimestres, avec une marge opérationnelle proche de 37,7 % et un rythme annualisé d'environ 150 milliards de dollars (communiqué du T1 2026 d'Amazon, CNBC). La direction a répété à plusieurs reprises que l'activité d'IA était limitée par les capacités, c'est-à-dire qu'elle pourrait écouler davantage si elle pouvait construire des centres de données et installer des puces plus rapidement.
Deux réserves accompagnent cette croissance. Premièrement, AWS continue de céder lentement des parts de marché relatives. Synergy Research estimait au premier trimestre 2026 la part de marché des infrastructures cloud à environ 28 % pour AWS, 21 % pour Microsoft Azure et 14 % pour Google Cloud, AWS étant en recul par rapport à un peu plus de 32 % en 2021, ses concurrents ayant crû plus vite (Synergy Research). Deuxièmement, la demande est réelle et contractualisée : AWS a fait état d'un carnet d'engagements clients d'environ 364 milliards de dollars au 31 mars 2026, d'une durée moyenne pondérée de 5,5 ans, un chiffre qui exclut un engagement distinct de plus de 100 milliards de dollars lié au développeur d'IA Anthropic (10-Q du T1 2026 d'Amazon).
La stratégie des puces : pourquoi Amazon conçoit son propre silicium
L'un des traits les plus distinctifs d'Amazon, et celui qui surprend le plus, est qu'il est désormais un concepteur de puces de premier plan. Cela ne s'est pas fait du jour au lendemain. En 2015, Amazon a racheté une petite société israélienne de conception de puces, Annapurna Labs, pour un montant rapporté d'environ 350 millions de dollars qui n'a jamais été officiellement confirmé (GeekWire). Cette équipe conçoit aujourd'hui quatre familles de puces sur mesure, et la logique stratégique est la même pour toutes : maîtriser le silicium permet à AWS de réduire le coût de chaque unité de calcul, d'améliorer ses marges et de dépendre moins de fournisseurs extérieurs.
Le premier produit a été le Nitro System, un ensemble de cartes dédiées et un hyperviseur léger qui déchargent le processeur principal des tâches de réseau, de stockage et de sécurité, afin que la quasi-totalité de la puissance d'un serveur soit consacrée au client. Nitro équipe désormais chaque serveur AWS (Amazon Science).
Est ensuite venu Graviton, la gamme de processeurs généralistes d'Amazon fondée sur des architectures Arm plutôt que sur les puces x86 commercialisées par Intel et AMD. Les générations vont de Graviton1 en 2018 à Graviton4 en 2024 et à Graviton5, disponible pour tous depuis juin 2026, gravé en 3 nanomètres avec 192 cœurs (AWS). Amazon présente Graviton comme offrant un rapport prix-performance jusqu'à 40 % meilleur et une consommation d'énergie jusqu'à 60 % inférieure à celle d'instances x86 comparables, et lors de sa conférence de décembre 2025, le groupe a indiqué que, pour la troisième année consécutive, plus de la moitié de toutes les nouvelles capacités de processeurs ajoutées étaient des Graviton (AWS EC2 Graviton). Dans sa lettre aux actionnaires de 2025, Jassy a indiqué que deux grands clients avaient chacun demandé à acquérir la totalité de l'offre de Graviton prévue par Amazon pour 2026 (lettre aux actionnaires d'Amazon).
Pour l'intelligence artificielle, Amazon conçoit deux autres familles. Les puces Inferentia prennent en charge l'inférence, c'est-à-dire l'exécution de modèles entraînés, et les puces Trainium l'entraînement, c'est-à-dire leur construction. Trainium2 est devenu largement disponible en décembre 2024, avec un rapport prix-performance annoncé de 30 à 40 % meilleur que celui d'instances GPU Nvidia comparables, et Trainium3, annoncé en décembre 2025, est la première puce d'IA d'Amazon gravée en 3 nanomètres, censée offrir jusqu'à 4,4 fois la puissance de calcul de sa devancière (AWS Trainium2, AWS Trainium3).
La démonstration phare est le Project Rainier, un cluster géant qu'Amazon a construit pour Anthropic, le concepteur des modèles Claude. Il a été lancé avec près de 500 000 puces Trainium2, avec l'objectif de dépasser un million, offrant à Anthropic plus de cinq fois la puissance de calcul utilisée pour ses modèles précédents (Amazon). Amazon a investi environ 8 milliards de dollars dans Anthropic jusqu'en 2024 et s'est engagé à investir 5 milliards de dollars supplémentaires en 2026, et Anthropic s'est de son côté engagé à dépenser plus de 100 milliards de dollars sur AWS et à utiliser jusqu'à 5 gigawatts de puces conçues par Amazon (Amazon).
Il importe d'être précis sur les limites. Le silicium maison ne signifie pas qu'Amazon a supplanté Nvidia. Nvidia domine toujours l'entraînement des modèles de pointe, son logiciel CUDA constitue un avantage concurrentiel profond, et AWS continue de proposer les systèmes Nvidia les plus récents aux côtés de ses propres puces. Amazon présente les deux comme complémentaires, et sa prochaine puce d'entraînement est conçue pour fonctionner avec les solutions réseau de Nvidia. La lecture honnête est que les puces maison donnent à AWS un levier sur les coûts et une assurance d'approvisionnement, et non une rupture nette avec Nvidia.
La publicité et les produits d'IA que la plupart des gens utiliseront
La publicité est le moteur discret des bénéfices. Amazon commercialise des emplacements sponsorisés dans l'ensemble de sa boutique et, depuis 2024, des publicités dans Prime Video, et cette activité a atteint 68,6 milliards de dollars sur l'exercice 2025, en croissance d'environ 22 % (10-K de l'exercice 2025 d'Amazon). Il s'agit de la troisième activité de publicité numérique au monde, derrière Google et Meta, et comme le coût marginal de l'affichage d'une publicité est faible, sa croissance contribue de façon inhabituellement forte aux bénéfices.
Côté grand public, Amazon a reconstruit son assistant et ses outils d'achat autour de l'IA générative. Le groupe a lancé sa propre famille de modèles de fondation Nova fin 2024, puis une génération Nova 2 plus performante en décembre 2025, tous servis via sa plateforme de modèles Bedrock et fonctionnant largement sur Trainium (Amazon). Il a relancé son assistant vocal sous le nom d'Alexa+, une version conversationnelle et agentique facturée 19,99 dollars par mois mais gratuite pour les membres Prime, qui a dépassé un million d'utilisateurs en juin 2025 (Amazon). Enfin, son assistant d'achat Rufus a été utilisé par environ 250 millions de clients en 2025, et Amazon estime qu'il générera plus de 10 milliards de dollars de ventes supplémentaires en rythme annualisé (Fortune).
Les autres paris : satellites, robotaxis, robots et un repli dans l'alimentaire
Amazon mène un portefeuille de projets à plus long terme. Project Kuiper, son réseau d'internet par satellites en orbite basse, a été rebaptisé Amazon Leo fin 2025. Il est autorisé pour environ 3 236 satellites et en comptait plus de 350 en orbite à la mi-2026, bien en retard sur son calendrier initial, ce qui a conduit la Federal Communications Commission à accorder une dérogation conditionnelle sur ses échéances de déploiement (SpaceNews, GeekWire). Il s'agit d'un challenger lointain de Starlink, de SpaceX, qui compte plus de 10 000 satellites en service.
L'unité de robotaxis Zoox a commencé à proposer des trajets au public à Las Vegas en 2025, derrière Waymo, filiale d'Alphabet (TechCrunch). Dans la santé, Amazon détient le prestataire de soins primaires One Medical, racheté pour 3,9 milliards de dollars en 2023, et exploite Amazon Pharmacy. Enfin, dans la robotique d'entrepôt, Amazon a indiqué avoir déployé plus d'un million de robots à la mi-2025, une flotte qui approche désormais la taille de ses effectifs humains, d'environ 1,56 million de personnes, coordonnée par un modèle d'IA générative baptisé DeepFleet (Amazon).
Tous les paris ne se développent pas. En janvier 2026, Amazon a annoncé la fermeture de ses magasins physiques à enseigne Amazon Go et Amazon Fresh, afin de concentrer sa présence dans l'alimentaire sur Whole Foods, racheté en 2017, et sur la livraison en ligne (Amazon). La technologie sans caisse « Just Walk Out », qui caractérisait autrefois Amazon Go, est désormais positionnée principalement comme un produit qu'Amazon concède sous licence à d'autres enseignes.
La tension de 2026 : un pari à 200 milliards de dollars
Le fait financier déterminant pour Amazon aujourd'hui est l'ampleur de ses dépenses. Les dépenses d'investissement sont passées d'environ 83 milliards de dollars en 2024 à 131,8 milliards de dollars en 2025, et Jassy a indiqué un objectif d'environ 200 milliards de dollars pour 2026, principalement pour AWS car, selon ses termes, la demande est très forte (communiqué du T4 2025 d'Amazon). Il s'agit de l'un des plus importants programmes d'investissement de l'histoire des entreprises.
Le coût apparaît immédiatement dans le flux de trésorerie disponible, qui, selon le communiqué d'Amazon, est passé de 38,2 milliards de dollars à 11,2 milliards de dollars sur les douze derniers mois, un recul d'environ 71 % dû presque entièrement à la hausse des acquisitions d'immobilisations corporelles, et non à une quelconque faiblesse opérationnelle (communiqué du T4 2025 d'Amazon). Les amortissements augmentent également, de 52,8 milliards de dollars à 65,8 milliards de dollars, et Amazon a ramené en 2025 la durée d'utilité estimée de ses serveurs de six à cinq ans, en invoquant une obsolescence plus rapide à l'ère de l'IA, ce qui avance une part plus importante des coûts.
C'est ici que des observateurs raisonnables divergent, et le débat mérite d'être exposé des deux côtés. La position d'Amazon, selon les termes de Jassy, est qu'il ne dépense pas sur une intuition mais en face d'une demande client contractualisée, et qu'il est prêt à accepter une pression de court terme sur ses flux de trésorerie en vue d'un gain plus important à long terme (CNBC). La position sceptique, exprimée par des analystes et des agences de notation, est que l'ensemble du secteur des hyperscalers pourrait surdimensionner ses capacités d'IA, avec des dépenses cumulées approchant environ 700 milliards de dollars en 2026, et que leur rentabilité n'est pas encore démontrée (DataCenterDynamics). Les deux affirmations sont vraies simultanément, et seuls les résultats ultérieurs montreront laquelle pèse le plus.
Risques et réglementation
Amazon fait face à un ensemble inhabituellement large de pressions juridiques et réglementaires. La Federal Trade Commission a assigné l'entreprise en justice en septembre 2023, l'accusant de maintenir illégalement un pouvoir de monopole dans le commerce en ligne par des pratiques anti-remises et par des pressions sur les vendeurs pour qu'ils recourent à son réseau logistique. Un juge a autorisé la poursuite de l'essentiel de la procédure en 2024, et le procès est prévu en mars 2027 (FTC, MLex). Par ailleurs, en septembre 2025, Amazon a conclu avec la FTC une transaction de 2,5 milliards de dollars, composée d'une amende civile de 1 milliard de dollars et de 1,5 milliard de dollars de remboursements aux consommateurs, portant sur des pratiques trompeuses d'inscription et de résiliation de Prime (FTC). En Europe, la place de marché d'Amazon est désignée contrôleur d'accès au titre du Digital Markets Act, et en novembre 2025 une juridiction européenne a confirmé ses obligations en tant que très grande plateforme au titre du Digital Services Act.
Au-delà de la réglementation, le paysage concurrentiel est encombré sur tous les fronts : Microsoft Azure et Google Cloud croissent plus vite dans le cloud, Walmart et les importateurs à bas prix Temu et Shein exercent une pression sur la distribution, Google et Meta éclipsent toujours Amazon dans la publicité, et Microsoft, OpenAI et Google sont des concurrents directs dans l'IA. Amazon est également exposé à la santé de la consommation, aux politiques douanières et commerciales qui touchent ses nombreux vendeurs tiers basés en Chine, et aux questions sociales, notamment les initiatives de syndicalisation et les frictions liées à l'automatisation des emplois d'entrepôt. En octobre 2025, le groupe a annoncé environ 14 000 suppressions de postes dans ses fonctions support, en invoquant ses investissements dans l'IA.
Comment lire la valorisation, sans recommandation
À titre de contexte uniquement, et non de conseil : le cours de l'action, la capitalisation boursière et le ratio cours/bénéfice évoluent à chaque séance, si bien que cette page n'en cite aucun. La page de recherche Kresmion consacrée à Amazon affiche sa dernière clôture quotidienne, les positions 13F des gestionnaires institutionnels suivis par Kresmion et ses récents dépôts auprès de la SEC.
La manière neutre de présenter le débat consiste à exposer les arguments de chaque camp. La thèse favorable repose sur la réaccélération d'AWS, la croissance à forte marge de la publicité, l'avantage de coût du silicium maison, et le fait que la contraction des flux de trésorerie résulte de l'investissement et non d'un quelconque déclin de l'activité sous-jacente. La thèse prudente repose sur ce même programme d'investissement qui comprime le flux de trésorerie disponible, sur la lente érosion de la part relative d'AWS dans le cloud, sur l'incertitude réglementaire et sur la rentabilité non démontrée de centaines de milliards de dollars de dépenses en IA. Rien de ceci n'est une prédiction ou une recommandation ; c'est une cartographie de ce que les éléments disponibles indiquent de chaque côté.
Questions fréquentes
Comment Amazon gagne-t-il réellement l'essentiel de son argent ?
En termes de bénéfices, l'essentiel provient d'Amazon Web Services, la branche de cloud computing. Pour l'exercice 2025, AWS a produit environ 57 % des 80,0 milliards de dollars de résultat opérationnel d'Amazon, tout en ne représentant qu'environ 18 % du chiffre d'affaires. La distribution génère l'essentiel des 716,9 milliards de dollars de ventes, mais avec des marges faibles, et une activité publicitaire à forte croissance et à forte marge, de 68,6 milliards de dollars, contribue sensiblement aux bénéfices.
Pourquoi Amazon conçoit-il ses propres puces ?
Pour réduire le coût du calcul et limiter sa dépendance à l'égard de fournisseurs extérieurs. Par l'intermédiaire de son unité Annapurna Labs, Amazon conçoit le système Nitro qui fait fonctionner ses serveurs, les processeurs Graviton qui remplacent de nombreuses puces Intel et AMD, ainsi que les puces Trainium et Inferentia pour l'intelligence artificielle. Amazon indique que Graviton représente désormais plus de la moitié des nouvelles capacités de processeurs qu'il ajoute, et ses puces Trainium entraînent de grands modèles, notamment pour Anthropic, avec un avantage de coût revendiqué par rapport aux GPU standard. Elles n'ont pas remplacé Nvidia, qui reste en tête dans l'entraînement des modèles d'IA de pointe.
À quoi Amazon consacre-t-il ces 200 milliards de dollars ?
À des dépenses d'investissement, principalement des centres de données, des puces d'IA ainsi que l'alimentation électrique et les réseaux nécessaires à leur fonctionnement, avec des montants plus modestes pour la robotique et les satellites. Le directeur général Andy Jassy a indiqué un objectif d'environ 200 milliards de dollars de dépenses d'investissement en 2026, contre 131,8 milliards de dollars en 2025. Ces dépenses sont la principale raison pour laquelle le flux de trésorerie disponible d'Amazon est passé de 38,2 milliards de dollars à 11,2 milliards de dollars au cours de l'année écoulée.
Amazon est-il encore avant tout un distributeur ?
En chiffre d'affaires, oui ; en bénéfices, non. Les activités de distribution et de place de marché représentent l'essentiel des ventes, mais le cloud, la publicité et les abonnements génèrent une part disproportionnée des bénéfices. C'est pourquoi Amazon se comprend mieux comme plusieurs entreprises distinctes partageant une même colonne vertébrale logistique et technologique.
Sources
- Amazon.com, Form 10-K de l'exercice 2025 (rapport annuel pour l'exercice clos le 31 décembre 2025), U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm
- Amazon.com, communiqué de résultats du T4 et de l'exercice 2025. https://www.aboutamazon.com/news/company-news/amazon-earnings-q4-2025-report
- Amazon.com, communiqué de résultats du T1 2026 et Form 10-Q. https://www.aboutamazon.com/news/company-news/amazon-earnings-q1-2026-report
- Synergy Research, parts de marché du cloud, T1 2026. https://www.srgresearch.com/articles/cloud-market-annual-revenue-run-rate-topped-half-a-trillion-dollars-in-q1-as-growth-surge-continues
- AWS, annonces de Graviton5 et Trainium3, re:Invent 2025. https://www.aboutamazon.com/news/aws/aws-re-invent-2025-ai-news-updates
- Amazon, Project Rainier et l'investissement dans Anthropic. https://www.aboutamazon.com/news/aws/aws-project-rainier-ai-trainium-chips-compute-cluster
- Andy Jassy, lettre aux actionnaires de 2025. https://www.aboutamazon.com/news/company-news/amazon-ceo-andy-jassy-2025-letter-to-shareholders
- Federal Trade Commission, FTC v. Amazon et la transaction relative à Prime. https://www.ftc.gov/news-events/news/press-releases/2025/09/ftc-secures-historic-25-billion-settlement-against-amazon
- DataCenterDynamics, perspectives des dépenses d'investissement des hyperscalers. https://www.datacenterdynamics.com/en/news/us-hyperscaler-capex-to-top-700bn-in-2026-investors-fear-overbuild-and-weak-returns-moodys/
- · Kresmion compiled this study from Amazon's public filings and reputable reporting, as of June 21, 2026.
- · Amazon.com FY2025 Form 10-K, U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm
- · Amazon.com Q4 and full year 2025 earnings release. https://www.aboutamazon.com/news/company-news/amazon-earnings-q4-2025-report
- · Amazon.com Q1 2026 earnings release. https://www.aboutamazon.com/news/company-news/amazon-earnings-q1-2026-report
- · Synergy Research, cloud market share, Q1 2026. https://www.srgresearch.com/articles/cloud-market-annual-revenue-run-rate-topped-half-a-trillion-dollars-in-q1-as-growth-surge-continues
- · AWS, re:Invent 2025 (Graviton5, Trainium3). https://www.aboutamazon.com/news/aws/aws-re-invent-2025-ai-news-updates
- · Amazon, Project Rainier and the Anthropic investment. https://www.aboutamazon.com/news/aws/aws-project-rainier-ai-trainium-chips-compute-cluster
- · Andy Jassy, 2025 letter to shareholders. https://www.aboutamazon.com/news/company-news/amazon-ceo-andy-jassy-2025-letter-to-shareholders
- · Federal Trade Commission, FTC v. Amazon and the Prime settlement. https://www.ftc.gov/news-events/news/press-releases/2025/09/ftc-secures-historic-25-billion-settlement-against-amazon
- · DataCenterDynamics, hyperscaler capital spending outlook. https://www.datacenterdynamics.com/en/news/us-hyperscaler-capex-to-top-700bn-in-2026-investors-fear-overbuild-and-weak-returns-moodys/
Les traductions sont générées automatiquement ; l'original en anglais fait foi.