Apprendre
Qu'est-ce que le positionnement net long du COT, et comment le lire ?
Le positionnement net long du COT correspond aux contrats à terme longs des non-commerciaux moins leurs contrats courts, une mesure hebdomadaire de la CFTC qui indique comment les spéculateurs sont positionnés sur un marché.
Le rapport Commitments of Traders (COT) est l'un des jeux de données de positionnement les plus suivis sur les marchés à terme. Cette page explique ce que signifie « net long », comment le COT répartit les intervenants en groupes, et comment Kresmion convertit les chiffres bruts en mesures comparables d'un marché à l'autre. Elle reste descriptive de bout en bout : elle explique comment le rapport se lit, pas ce qu'il faut en faire.
Ce qu'est le rapport COT
Le rapport COT est une ventilation hebdomadaire de l'open interest sur les marchés américains de contrats à terme et d'options, publiée par la Commodity Futures Trading Commission (CFTC) des États-Unis pour montrer comment les différents types d'intervenants sont positionnés. L'*open interest* (intérêt ouvert) est simplement le nombre total de contrats à terme en cours sur un marché à un instant donné, et le COT répartit ce total entre catégories d'intervenants.
Le rapport est publié chaque vendredi à 3:30 p.m. ET à partir des positions détenues au mardi précédent, et il couvre les marchés sur lesquels 20 intervenants ou plus détiennent des positions déclarables (CFTC). Comme les positions du mardi ne sont publiées que le vendredi, chaque chiffre du COT comporte un décalage de publication d'environ trois jours. Chaque rapport est aussi un instantané d'un seul mardi ; le positionnement est actualisé chaque semaine, de sorte que les chiffres ci-dessous illustrent une date de rapport et non une situation permanente.
Les trois groupes d'intervenants
La classification historique (legacy) du COT répartit l'open interest déclarable en deux groupes, plus un troisième résiduel :
- Intervenants commerciaux (hedgers). Des positions sont classées commerciales lorsqu'un intervenant utilise les contrats à terme à des fins de couverture au sens de la CFTC Regulation 1,3, en général en déposant un Form 40 attestant qu'il exerce une activité commerciale couverte par des contrats à terme ou des options. Il s'agit généralement de producteurs et de consommateurs qui compensent un risque lié à leur activité sous-jacente (notes explicatives de la CFTC).
- Intervenants non commerciaux (spéculateurs). Intervenants déclarables qui ne remplissent pas les conditions pour être classés commerciaux. Ils détiennent des positions pour tirer profit des variations de prix plutôt que pour couvrir une activité physique. La classification suit la finalité commerciale principale auto-déclarée sur le Form 40, sous réserve d'un examen par les services de la CFTC (notes explicatives de la CFTC).
- Non déclarables (particuliers). Petits intervenants dont les positions se situent sous les seuils de déclaration de la CFTC. Ils sont obtenus en soustrayant le total des positions longues et courtes déclarables de l'open interest total ; leur nombre et leur répartition entre commerciaux et non commerciaux sont inconnus (notes explicatives de la CFTC).
Comment se calcule le positionnement net long
Le net des non-commerciaux (positionnement net long) correspond aux contrats longs des non-commerciaux moins leurs contrats courts. Une valeur positive signifie que les spéculateurs sont nets longs ; une valeur négative, qu'ils sont nets courts. Dans le jeu de données COT de Kresmion, la valeur calculée (longs moins courts des non-commerciaux) correspond exactement au chiffre net enregistré sur l'ensemble des 13 marchés suivis, qui couvrent les principales matières premières ainsi que les contrats à terme sur taux, sur indices actions et sur devises.
Points clés
| Indicateur (au 9 juin 2026) | Valeur |
|---|---|
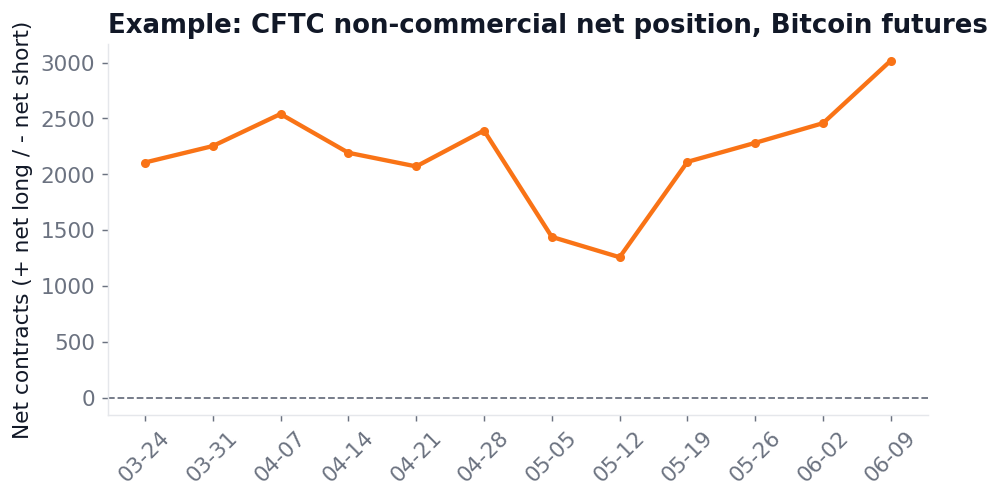
| Net des non-commerciaux, Bitcoin | +3 018 contrats (15,26 % de l'OI), z-score +2,49 |
| Net des non-commerciaux, gaz naturel | +253 130 contrats (64,85 % de l'OI), z-score +2,32 |
| Net des non-commerciaux, or | +173 837 contrats (52,25 % de l'OI), z-score +1,48, pas de signal |
| Marchés signalés NET_LONG_EXTREME | 2 sur 13 (Bitcoin, gaz naturel) |
| Net des commerciaux, Bitcoin | -2 906 contrats (le miroir des spéculateurs) |
Normaliser selon la taille du marché : % de l'open interest
Un nombre brut de contrats est difficile à comparer entre des marchés de tailles différentes. La mesure « % de l'open interest » divise le net des non-commerciaux par l'open interest total et multiplie le résultat par 100. Dans le jeu de données COT de Kresmion, cette valeur normalisée correspond exactement au chiffre enregistré.
Au 9 juin 2026, le net des non-commerciaux sur le Bitcoin représentait 15,26 % de l'open interest, tandis que celui du gaz naturel représentait 64,85 % de l'open interest. Le positionnement sur le gaz naturel était donc bien plus déséquilibré au regard de la taille de son propre marché, même si les deux marchés affichaient des lectures nettes longues comparables sur l'échelle standardisée du z-score.
Quel est le caractère inhabituel de la situation ? Le z-score de positionnement
Le z-score mesure l'écart entre la position nette des spéculateurs, exprimée en part de l'open interest, et sa propre moyenne passée, en écarts-types. Il indique à quel point le positionnement du jour est inhabituel par rapport à l'historique du marché lui-même, indépendamment de sa taille absolue. Les lectures du 9 juin 2026 présentées sur cette page ont été calculées sur les 52 dernières semaines, la fenêtre qu'utilisait alors Kresmion ; depuis août 2026, l'outil COT de Kresmion mesure sur les trois dernières années (156 semaines), si bien que la même semaine peut aujourd'hui y obtenir un score différent. Le système COT de Kresmion signale comme extrême toute lecture dont le z-score en valeur absolue est supérieur ou égal à 2,0.
Au 9 juin 2026, le Bitcoin affichait un z-score de +2,49 et le gaz naturel de +2,32, et tous deux étaient signalés NET_LONG_EXTREME. L'or, à l'inverse, présentait une position nette longue importante de +173 837 contrats (52,25 % de l'open interest) mais un z-score de seulement +1,48, et ne portait donc aucun signal. Les positions nettes longues importantes sont normales pour l'or, et la taille brute ne suffit pas à déclencher le signalement. Sur l'ensemble des 13 marchés suivis, seuls le Bitcoin et le gaz naturel ont franchi le seuil d'extrême à cette date.
Lire deux exemples ensemble
Le Bitcoin et le gaz naturel illustrent pourquoi les mesures brutes et normalisées comptent toutes les deux. Au 9 juin 2026, les deux portaient le même signal NET_LONG_EXTREME (z-scores compris entre +2,3 et +2,5) mais des empreintes très différentes : le Bitcoin à +3 018 contrats et 15,26 % de l'open interest, contre +253 130 contrats et 64,85 % de l'open interest pour le gaz naturel. Le z-score les met sur un pied d'égalité en mesurant chaque marché par rapport à sa propre norme sur 52 semaines.
La caractéristique structurelle sur laquelle repose la lecture du COT est que les hedgers prennent la contrepartie du flux spéculatif. Au 9 juin 2026, les commerciaux sur le Bitcoin affichaient un net de -2 906 contrats, quasiment le miroir de la position nette longue spéculative de +3 018. C'est pour cette raison que les nets des commerciaux et des non-commerciaux évoluent généralement en sens opposé.
Positionnement net court
Le même calcul produit des lectures nettes courtes lorsque les spéculateurs détiennent plus de positions courtes que longues. Au 9 juin 2026 :
- Le net des non-commerciaux sur le JPY/USD était de -145 818 contrats (-28,87 % de l'open interest).
- Le net sur le 10Y T-Note était de -863 807 contrats (-16,45 % de l'open interest).
- Le net sur le S&P 500 mini était de -205 644 contrats (-9,33 % de l'open interest).
Une valeur négative signifie que les spéculateurs sont positionnés nets courts.
Comment le rapport est couramment lu
Le COT se lit comme une jauge de sentiment et de positionnement. Un extrême net long ou net court très encombré est parfois interprété comme un signal contrarien, selon la logique qu'un positionnement aussi unilatéral laisse moins de participants marginaux pour prolonger la tendance. Cela décrit une pratique courante ; ce n'est pas un conseil en investissement.
Il présente aussi de réelles limites (notes explicatives de la CFTC) :
- Il est décalé. Les données ont environ trois jours au moment de leur publication.
- Il est agrégé, pas individuel. Les classifications par intervenant ne sont pas publiées.
- Les frontières entre catégories sont auto-déclarées et imparfaites. Un intervenant peut à la fois couvrir en partie et spéculer en partie.
- Les extrêmes peuvent perdurer. Le positionnement peut rester encombré, voire le devenir davantage, pendant de longues périodes au sein d'une tendance forte.
- La répartition historique est grossière. La ventilation commerciaux/non-commerciaux est plus large que les classifications plus récentes Disaggregated (Managed Money et autres) et Traders-in-Financial-Futures (Leveraged Funds et autres).
Un extrême signale un encombrement, pas un moment.
Questions fréquentes
Que signifie « net long » dans le rapport COT ?
Net long signifie qu'un groupe d'intervenants détient plus de contrats longs que de contrats courts. Pour les non-commerciaux, il se calcule comme leurs positions longues moins leurs positions courtes ; un nombre positif est net long et un nombre négatif est net court.
À quelle fréquence le rapport COT est-il publié, et à quel point est-il actuel ?
La CFTC publie le COT chaque vendredi à 3:30 p.m. ET, à partir des positions détenues au mardi précédent (CFTC). Chaque chiffre reflète donc le positionnement d'environ trois jours plus tôt.
Pourquoi utiliser un z-score plutôt que le nombre brut de contrats ?
Un z-score mesure le positionnement par rapport à l'historique propre de chaque marché (les 52 dernières semaines pour les chiffres du 9 juin 2026 présentés ici ; trois ans dans l'outil COT de Kresmion depuis août 2026), ce qui permet de comparer sur une même échelle des marchés de tailles très différentes. Au 9 juin 2026, le Bitcoin et le gaz naturel affichaient des z-scores comparables (+2,49 et +2,32) malgré des positions nettes absolues extrêmement différentes.
Une lecture nette longue extrême permet-elle de prévoir un mouvement de prix ?
Non. Un extrême signale un positionnement encombré, pas une prévision ni un outil de timing, et de tels extrêmes peuvent perdurer pendant des semaines. Le COT reflète le positionnement, pas la direction des prix.
---
Source : jeu de données COT de Kresmion (CFTC Commitments of Traders, classification historique), dernière date de rapport 9 juin 2026. Cette page est une information, pas un conseil en investissement. Kresmion Research.
- · https://www.cftc.gov/MarketReports/CommitmentsofTraders/index.htm
- · https://www.cftc.gov/MarketReports/CommitmentsofTraders/ExplanatoryNotes/index.htm
Les traductions sont générées automatiquement ; l'original en anglais fait foi.