بقلم Kresmion Research، 17 يوليو 2026
أغلقت عقود القمح الآجلة في شيكاغو عند 611.25 سنت للبوشل في 9 يوليو. وبحلول صباح الجمعة 17 يوليو، كان العقد يُتداول عند 677.50 سنت، أي نحو 6.78 دولار للبوشل، بارتفاع يقارب 10.8 في المئة في ست جلسات، مع جلسة واحدة في منتصف الأسبوع ارتفعت بأكثر من 7 في المئة بمفردها. والمحرّك الذي تشير إليه جميع وكالات الأنباء هو البحر الأسود: فقد عطّلت زوارق مسيّرة أوكرانية ناقلتين روسيتين، وردّت روسيا بضرب بنى تحتية مينائية حول أوديسا، وتراجعت حركة الملاحة عبر ممرات التصدير في المنطقة.
هذا الجزء من القصة مرئي للجميع. أما ما أضافته مراقبة Kresmion هذا الأسبوع فهو إشارة إمداد ثانية أكثر هدوءاً من الجهة المقابلة من الكوكب. فقد تضاعف مؤشر نموذجي لإجهاد المحاصيل المائي يغطي حزام القمح الأسترالي أكثر من مرتين في أربعة أيام، وهو أكبر ارتفاع نسبي خلال أربعة أيام في سجل المؤشر الممتد عشرة أسابيع، ليبلغ أعلى مستوى له منذ نهاية مايو، ويُطلق إنذارات شذوذ بدرجة خطورة حرجة في أيام متتالية. وبذلك تصبح أستراليا ثاني منطقة قمح تبلغ أعلى درجة خطورة في هذه الطبقة هذا الموسم، بعد حزام البحر الأسود الأوكراني في أواخر مايو. وأستراليا واحدة من حفنة المصدّرين الذين يعتمد عليهم العالم حين تصبح إمدادات البحر الأسود موضع شك. تعرض هذه المذكرة الإشارتين، وما يربط بينهما، والقائمة الطويلة من الأسباب التي قد تُفكك هذا الرابط. وهي وصف لما حدث، لا توقع ولا نصيحة استثمارية.
الحركة التي يراها الجميع
المحرّك الظاهر هو وصول الحرب إلى خطوط الشحن التي تعتمد عليها تجارة الحبوب. ففي 16 يوليو، ضربت زوارق سطحية أوكرانية غير مأهولة ناقلتين من أسطول الظل الروسي في شرق البحر الأسود وعطّلتهما، وهو حدث ظهر في تدفق OSINT لدى Kresmion عند 11:08 UTC، خلال ساعات من التقارير العلنية، وغذّى إشارة تقارب إقليمية بشأن أوكرانيا أطلقها محرّكنا بعد ظهر ذلك اليوم. وردّت روسيا بضربات على مواقع مينائية حول أوديسا. وأفادت التغطيات المتخصصة في اليوم نفسه بأن صادرات القمح الروسية قد تنخفض بنسبة 13 إلى 20 في المئة في يوليو، مع تقييد الشحن في بحر آزوف أصلاً.
استجابة السوق، وفق مراقبي الأسعار والأحجام لدى Kresmion، بعد التحقق منها مقابل بيانات البورصة صباح الجمعة:
| الجلسة | إغلاق ZW=F (سنت للبوشل) | التغير |
|---|---|---|
| 9 يوليو | 611.25 | نقطة البداية |
| 10 يوليو | 632.00 | +3.4 في المئة |
| 13 يوليو | 627.00 | -0.8 في المئة |
| 14 يوليو | 631.25 | +0.7 في المئة |
| 15 يوليو | 677.50 | +7.3 في المئة |
| 16 يوليو | 674.75 | -0.4 في المئة |
| 17 يوليو، صباحاً | 677.50 | الحفاظ على المكاسب |
أكّد حجم التداول حجم المشاركة: ففي الفترة التي سبقت القفزة، رصد كاشف شذوذ الأحجام لدى Kresmion جلسة بلغت نحو 87,200 عقد، أي قرابة ثلاثة أضعاف متوسط 20 يوماً (رُصدت في 14 يوليو). وحركة بهذا الحجم مصحوبة بمشاركة كثيفة تعني سوقاً يعيد تسعير مخاطر الإمداد.
وأضافت أوروبا ضغطها الخاص في الخلفية. فقد تراجعت نسبة القمح الفرنسي اللين المصنّف بين جيد وممتاز إلى 65 في المئة هذا الأسبوع، من 77 في المئة قبل شهر، في تذكير بأن حصاد نصف الكرة الشمالي الذي يصل الآن ليس مريحاً في كل مكان أيضاً.
الإشارة التي لا يكاد أحد يسعّرها
تُشغّل Kresmion طبقة بيانات مادية تراقب يومياً 17 منطقة زراعية وصناعية. وبالنسبة إلى مناطق المحاصيل، تحسب مؤشراً للإجهاد المائي من بيانات نموذجية للطقس والتربة (المصدر الأساسي هو بيانات Open-Meteo المناخية، مجمّعة لكل منطقة). الطبقة حديثة، وتاريخها نحو عشرة أسابيع، ونتعامل معها على هذا الأساس. لكن ما فعلته هذا الأسبوع يستحق الإبلاغ عنه.
سجّل مؤشر حزام القمح الأسترالي 4.68 في 12 يوليو. وبعد أربعة أيام، في 16 يوليو، سجّل 11.37، أي أكثر من الضعف، وكانت أشد القفزات في 14 و15 يوليو. ومقارنةً بخط أساسه المتحرك القريب من 5.5، جاءت قراءة 15 يوليو أعلى بمقدار 3.9 انحراف معياري، وأطلقت الطبقة إنذارات شذوذ بدرجة حرجة في أيام متتالية، وهي القراءتان الحرجتان الثالثة والرابعة للمحاصيل في تاريخها. وكانت القراءتان السابقتان لمنطقة البن في كولومبيا في 10 مايو ولحزام القمح الأوكراني على البحر الأسود في 23 مايو، ما يجعل أستراليا ثاني منطقة قمح تبلغ أعلى درجة خطورة في الطبقة هذا الموسم. وقد انطلقت سبعة إنذارات شذوذ من مختلف الأنواع عبر المناطق السبع عشرة المراقَبة خلال الأسبوع الماضي، وكانت القراءتان الأستراليتان الحدثين الحرجين الوحيدين للمحاصيل بينها.
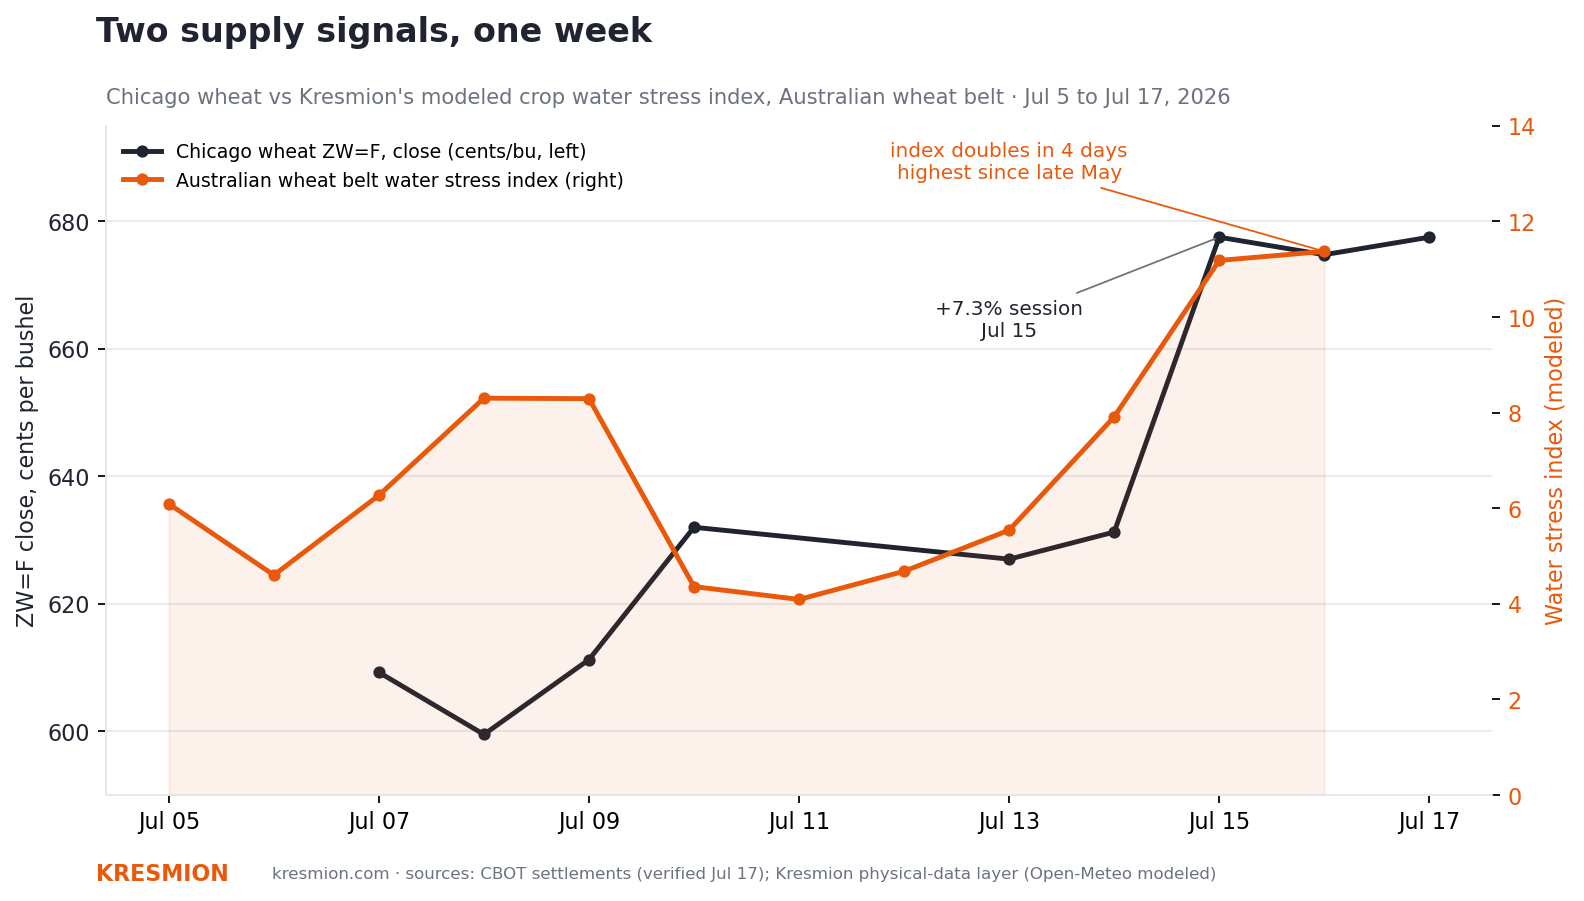
أسعار الإغلاق اليومية لـ ZW=F (المحور الأيسر، سنت للبوشل) مقابل مؤشر Kresmion النموذجي للإجهاد المائي في حزام القمح الأسترالي (المحور الأيمن)، من 5 إلى 17 يوليو 2026. المصادر: بيانات تسوية CBOT المُتحقق منها عبر تغذية البورصة في 17 يوليو؛ Kresmion satellite_observations، المنطقة 9.
ثمة تحفظان صريحان ينبغي وضعهما بجوار هذا الرقم. الأول أن المستوى المطلق ليس رقماً قياسياً في السلسلة: فقد تراوح المؤشر بين 14 و16 في منتصف مايو، خلال الخريف الأسترالي الجاف الذي كان يتصدر الأخبار أصلاً، وقراءات هذا الأسبوع هي الأعلى منذ 27 مايو. الجديد هو سرعة العودة، من نطاق مريح بين 4 و5 إلى ما فوق 11 مجدداً في أربعة أيام، وهو أكبر ارتفاع نسبي خلال أربعة أيام في السلسلة. والسلسلة نفسها تقدم هنا تحذيراً: فقد شهدت تضاعفاً نسبياً مماثلاً في منتصف يونيو من قاعدة أدنى بكثير، وتلاشى خلال أيام. فالارتفاعات السريعة من مستويات منخفضة قد تكون ضجيجاً، وما يميّز هذا الارتفاع هو المستوى الذي بلغه. والثاني أن عشرة أسابيع من التاريخ تُعد خط أساس قصيراً، وقراءة بمقدار 3.9 سيغما مقابل خط أساس قصير هي دافع قوي للتدقيق، لا حكم إحصائي.
السياق الذي يجعل هذا المؤشر جديراً بالمتابعة هو ما سبقته موجة الإجهاد في مايو. إذ تتوقع ABARES، الجهة الرسمية الأسترالية للتوقعات، الآن أن ينخفض إنتاج القمح لموسم 2026-27 بنسبة 26 في المئة على أساس سنوي إلى 26.7 مليون طن، أي أقل بنسبة 23 في المئة من متوسط خمس سنوات، مع تراجع المساحة المزروعة على المستوى الوطني بنسبة 12 في المئة، وذلك تحديداً بعد تلك البداية الجافة. وقد أصلحت أمطار أواخر مايو ويونيو المعنويات، وتراجع مؤشرنا بالتوازي، متأرجحاً بين 4 و9 من أواخر يونيو إلى أوائل يوليو. وهذا الأسبوع ارتدّ صعوداً بحدة. كما تميل التوقعات الموسمية إلى الاتجاه غير المواتي: إذ يقدّر المتنبئون احتمال هطول أمطار دون المتوسط في مناطق الزراعة هذا الشتاء بنسبة 60 إلى 80 في المئة، مع بقاء ظروف إل نينيو (El Nino) خطراً قائماً. أما النافذة الأكثر حساسية للمحصول، وهي فترة الربيع من سبتمبر إلى نوفمبر التي تحددها مراقبتنا بوصفها الأشهر الحرجة للمنطقة، فلا تزال أمامنا. وإشارة الإجهاد في بداية الموسم تعمل في الاتجاهين: فهناك وقت كافٍ لكي تعالجها الأمطار، ووقت كافٍ أيضاً لكي تتفاقم.
في الوقت الراهن، لا تكاد السوق تسعّر شيئاً من هذا عبر القناة الأسترالية. فقد ارتفع سعر القمح النقدي في أستراليا ارتفاعاً متواضعاً فقط هذا الأسبوع، وتعزو التغطيات المحلية فتور الاستجابة إلى مخزونات مُرحّلة كبيرة ومنافسة على التصدير. فمكاسب الأسبوع تعود إلى البحر الأسود. أما المؤشر الأسترالي فهو إشارة إلى حجم الوسادة المتاحة للعالم إذا استمر اضطراب البحر الأسود حتى ربيع نصف الكرة الجنوبي.
الوقود الكامن تحت الحركة
ثمة عنصر ثالث يقول شيئاً عن كيفية حدوث الحركة، بمعزل عن سببها. فقد دخل المضاربون هذا الأسبوع بمراكز بيع على المكشوف كبيرة في قمح شيكاغو. ووفق تقرير Commitments of Traders الصادر عن CFTC عن أسبوع 7 يوليو، والمنشور في 10 يوليو، كانت فئة managed money تحتفظ بـ 73,719 عقد شراء مقابل 134,151 عقد بيع في قمح SRW، أي صافي مركز بيع يقارب 60,400 عقد. وقد ظل القمح من أكثر العقود الزراعية تعرضاً للبيع على المكشوف بصورة مستمرة، والسوق المهيكلة بهذا الشكل تضخّم صدمات الإمداد: فالبائعون على المكشوف الذين يغطّون مراكزهم في سوق صاعدة يضيفون مشتريات لا علاقة لها بأي قناعة جديدة بشأن القمح نفسه. وظهرت الصورة المعاكسة في الطاقة في التقرير نفسه: ففي الغاز الطبيعي، كان المضاربون يحتفظون بأحد أكثر مراكز الشراء ازدحاماً منذ عام، ومع ذلك تراجع السعر بنحو 11 في المئة.
والفارق الدقيق في التقرير نفسه أن قمح كانساس سيتي الشتوي الأحمر الصلب روى قصة معاكسة، إذ كانت managed money في صافي شراء طفيف، بـ 63,305 عقد شراء مقابل 54,576 عقد بيع. فقد تركّزت قاعدة البيع على المكشوف في عقد شيكاغو، وهو العقد الذي قفز 7 في المئة في جلسة واحدة. وهذا يتسق مع وجود عنصر تغطية مراكز بيع في الحركة، وسيُظهر تقرير COT الصادر الليلة عند 19:30 UTC، والذي يغطي الأسبوع حتى 14 يوليو، حجم ما جرت تغطيته فعلياً من مراكز البيع قبل أكبر جلسة في الأسبوع.
أقوى الأدلة المعارضة لهذه القراءة
الحجج ضد اعتبار هذا الأسبوع قصة إمداد دائمة حجج وجيهة، وبعضها ظاهر بالفعل في حركة الأسعار.
فعلاوة الحرب قد ترحل بالسرعة التي جاءت بها. إذ تتركز الحركة في جلستين مرتبطتين بضربات محددة، وفي هذه الحرب سُعّرت اضطرابات ممرات التصدير مراراً على أنها دائمة ثم انتهت مؤقتة. فإذا عادت حركة الناقلات وتدفقات ميناء أوديسا إلى طبيعتها خلال الأسبوعين المقبلين، فسينكمش الجزء الأكبر من المكاسب معها.
ووسادة أستراليا حقيقية. فالسبب في أن الأسعار النقدية الأسترالية لم تكد تتحرك هو أن البلاد تجلس على مخزونات كبيرة من المحصول القديم بعد مواسم قوية سابقة، وأن المصدّرين يتنافسون على الطلب. والمحصول الجديد المُجهَد يكون أكثر أهمية في عالم مخزوناته شحيحة، ومخزونات أستراليا ليست شحيحة. ومؤشر الإجهاد يتحدث عن حصاد 2026-27، الذي لا يزال تسليمه على بُعد أشهر.
والمؤشر نفسه غير مُثبت. عشرة أسابيع من التاريخ، وبيانات نموذجية لا قياسات ميدانية، وقراءة مرتفعة مقارنةً بخط أساسها الحديث لكنها أدنى من ذروة مايو. وإشارته الحرجة الوحيدة السابقة للقمح، حزام أوكرانيا في أواخر مايو، لم يصدر لها بعد أي نتيجة محصولية يمكن التحقق منها، والحرب التي تقطع الصادرات ليست نتيجة حصاد. ونحن نُبلغ عن إشارة هذا الأسبوع لأن مراقبة هذه المناطق هي سبب وجود الطبقة. ولا يوجد لها سجل أداء بعد.
كما أن جزءاً من الشراء كان آلياً. فصافي مركز بيع بحجم 60,000 عقد يُصفّى في مواجهة صدمة إخبارية يُحدث حركة سعرية بغض النظر عما يعتقده أي متداول بشأن إمدادات القمح. وجزء من جلسة الـ 7.3 في المئة هو هذه التصفية، وهذا الجزء لا يحمل أي معلومة عن المحاصيل.
ما الذي قد يغيّر هذه القراءة
أربعة أمور قابلة للرصد، مرتبة تقريباً بحسب سرعتها. يُظهر تقرير COT الليلة المراكز حتى 14 يوليو: فانخفاض كبير في مراكز البيع على SRW سيؤكد عنصر التغطية ويشير إلى أن الوقود المتبقي استُنفد في معظمه. وستُظهر بيانات الشحن في البحر الأسود خلال الأسبوعين المقبلين إما تعافي حركة الممر، ما يُذيب علاوة المخاطر، وإما ترسّخ عجز صادرات يوليو نحو أرقام 13 إلى 20 في المئة المتداولة حالياً. أما المؤشر الأسترالي فإما أن يعود إلى متوسطه كما فعل بعد ارتفاعه القصير في أوائل يوليو، فيُصنَّف شذوذ هذا الأسبوع ضجيجاً، وإما أن يبقى فوق خط أساسه حتى أغسطس، فيضع سيناريو الشتاء الجاف على المسار قبل نافذة سبتمبر إلى نوفمبر. وأخيراً، تنشر ABARES تقريرها التالي عن المحاصيل في أوائل سبتمبر، وأي خفض ثانٍ لتوقعات 26.7 مليون طن سينقل القناة الأسترالية من إشارة نموذجية إلى إشارة رسمية.
في أسواق أخرى
- تحوّلت غاما المتعاملين إلى السالب على نحو شامل قبيل يوم الجمعة. فقد أغلق QQQ يوم 16 يوليو بصافي غاما للمتعاملين مقدَّر بالنموذج عند سالب 6.14 مليار دولار، وهي القراءة الأكثر سلبية منذ بدء النموذج تتبّعه في أواخر يونيو، مع سعر فوري عند 705.94 مقابل مستوى غاما صفرية عند 719.33. وعاد SPY إلى السالب عند سالب 3.45 مليار دولار، وبقي IWM سالباً عند سالب 1.46 مليار، ما ترك المجمعات الثلاثة للمؤشرات المتتبَّعة دون مستويات التحول في آن واحد، وفق تقديرات Kresmion لمراكز الخيارات. وفي هذه التركيبة، تضخّم عمليات التحوط لدى المتعاملين الحركات في الاتجاهين.
- سجّلت صناديق بيتكوين المتداولة يوم تدفقات داخلة ثالثاً على التوالي. فبعد التدفقات الخارجة البالغة 478.1 مليون دولار في 13 يوليو، استقطبت صناديق بيتكوين الفورية الأمريكية 167.1 و97.7 و79.1 مليون دولار بين 14 و16 يوليو، وفق بيانات تدفقات الصناديق المتداولة لدى Kresmion، أي سلسلة من ثلاثة أيام بقيمة 343.9 مليون دولار ضمن شهر متحرك بلغ متوسط التدفقات الخارجة فيه 128 مليون دولار يومياً حتى مع احتساب أيام التدفقات الداخلة.
- سعّرت أسواق التنبؤ المسار الدبلوماسي الإيراني بهدوء أكبر بينما استمر التصعيد الميداني. فقد تراجع عقد Polymarket بشأن إعلان إيران الانسحاب من مفاوضات مذكرة التفاهم (MOU) بحلول 31 يوليو من نحو 36 في المئة في وقت سابق من الأسبوع إلى 12.5 في المئة، وفق تسعير مباشر من واجهة برمجة تطبيقات المنصة عند 11:43 UTC في 17 يوليو، بحجم تداول يقارب 2.1 مليون دولار، حتى في الوقت الذي ظلت فيه الضربات حول مضيق هرمز تُطلق إشارات OSINT مرتبطة بالطاقة في مراقبة Kresmion.
أبرز النقاط
| النقطة | التفاصيل |
|---|---|
| الحركة | ارتفع قمح شيكاغو نحو 10.8 في المئة في ست جلسات، من 611.25 إلى 677.50 سنت للبوشل، مع جلسة واحدة بارتفاع 7.3 في المئة في 15 يوليو، ورصد جلسة بثلاثة أضعاف متوسط الحجم قبلها |
| المحرّك الظاهر | تصعيد في البحر الأسود: ناقلات معطّلة، وضربات حول أوديسا، وتقييد الشحن في بحر آزوف، وتقارير عن تراجع صادرات روسيا في يوليو بنسبة 13 إلى 20 في المئة |
| الإشارة الهادئة | تضاعف مؤشر Kresmion النموذجي للإجهاد المائي في حزام القمح الأسترالي أكثر من مرتين في أربعة أيام، وهو أكبر ارتفاع نسبي خلال أربعة أيام في سجله، ليبلغ أعلى مستوى منذ 27 مايو، مع إنذارات شذوذ حرجة في أيام متتالية |
| السياق | تتوقع ABARES بالفعل تراجع المحصول الأسترالي بنسبة 26 في المئة على أساس سنوي بعد خريف جاف؛ والتوقعات الموسمية تميل إلى الجفاف؛ وأكثر أشهر المحصول حساسية لا تزال أمامنا |
| الوقود | دخلت managed money الأسبوع بصافي مركز بيع يقارب 60,400 عقد SRW، لذا يُرجَّح أن تغطية مراكز البيع ضخّمت الحركة؛ وتقرير CFTC الليلة هو أداة التحقق |
| التحفظات | لطبقة الإجهاد تاريخ من عشرة أسابيع؛ ومستوى المؤشر أدنى من ذروة مايو؛ ومخزونات أستراليا كبيرة؛ وعلاوات الحرب تتراجع بسرعة |
الأسئلة الشائعة
ما مؤشر الإجهاد المائي للمحاصيل ومن أين تأتي بياناته؟
هو مؤشر يومي تحسبه Kresmion لسبع عشرة منطقة زراعية وصناعية مراقَبة حول العالم، مستمد من بيانات نموذجية للطقس والتربة توفرها تغذية Open-Meteo المناخية، ومجمّع لكل منطقة. وتدل القراءات الأعلى على ظروف نمو أكثر جفافاً وإجهاداً. بدأت الطبقة العمل في أوائل مايو 2026، لذا يمتد تاريخها نحو عشرة أسابيع، ولهذا تتعامل هذه المذكرة مع قراءاتها بوصفها دافعاً للانتباه لا حكماً إحصائياً.
لماذا قفزت أسعار القمح هذا الأسبوع؟
كان المحرّك المباشر هو التصعيد في البحر الأسود. فقد عطّلت زوارق مسيّرة أوكرانية ناقلتين روسيتين في 16 يوليو، وضربت روسيا بنى تحتية مينائية حول أوديسا، وكان الشحن في بحر آزوف مقيداً أصلاً، وأفادت التغطيات المتخصصة بأن صادرات القمح الروسية في يوليو قد تنخفض بنسبة 13 إلى 20 في المئة. وارتفع قمح شيكاغو نحو 10.8 في المئة على مدى ست جلسات، مع قفزة بنسبة 7.3 في المئة في جلسة 15 يوليو، ورصد جلسة بنحو ثلاثة أضعاف متوسط الحجم قبلها.
هل تعني الإشارة الأسترالية أن المحصول يفشل؟
لا. فالمؤشر مرتفع مقارنةً بخط أساسه الحديث لكنه أدنى من المستويات التي بلغها في منتصف مايو، وأستراليا تحتفظ بمخزونات كبيرة من المحصول القديم، ونافذة الربيع الأكثر حساسية للمحصول لا تزال على بُعد أشهر، ما يترك وقتاً للأمطار كي تُصلح الظروف. ما تشير إليه الإشارة هو اجتماع السرعة والمستوى معاً: أكبر ارتفاع نسبي خلال أربعة أيام في سجل الطبقة، وصولاً إلى أعلى قراءة منذ 27 مايو، في محصول تتوقع الجهة الرسمية أصلاً تراجعه بنسبة 26 في المئة على أساس سنوي، في ظل توقعات موسمية تميل إلى الجفاف.
ما أهم تحفظ على الإطلاق؟
أن قناتي الإمداد مستقلتان وقد تنحلّ كلٌّ منهما بشكل مستقل. فعلاوة البحر الأسود قد تنكمش في أيام إذا عادت الملاحة إلى طبيعتها، وقد يعود المؤشر الأسترالي إلى متوسطه مع منظومة أمطار واحدة. الأسبوع لافت لأن القناتين ضاقتا في آن واحد في سوق مثقلة بمراكز البيع على المكشوف، ويتوقف عن كونه لافتاً إذا انعكست أيٌّ منهما.
المصادر
مراقبة البيانات المادية لدى Kresmion (satellite_observations، satellite_anomalies، المنطقة 9، Australian Wheat Belt): القراءات اليومية لمؤشر الإجهاد المائي من 9 مايو إلى 16 يوليو 2026، ومنها 4.68 في 12 يوليو، و5.54 في 13 يوليو، و7.91 في 14 يوليو، و11.18 في 15 يوليو، و11.37 في 16 يوليو؛ ومتوسط خط الأساس المتحرك قرب 5.5 عند الإطلاق؛ وانطلق إنذار شذوذ بدرجة CRITICAL في 16 يوليو و17 يوليو عند 07:00 UTC (درجات z بلغت 3.9 و3.1)، وهما ثالث ورابع إنذارين حرجين للمحاصيل في الجدول بعد Colombia Huila (10 مايو) وUkraine Black Sea Belt (23 مايو)؛ إحصاءات السلسلة: 66 مشاهدة، ومتوسط السلسلة الكاملة 7.45، والحد الأقصى 15.79 في 12 مايو 2026، وأعلى قراءة منذ 27 مايو حتى 16 يوليو.
مراقبو الأسعار والأحجام لدى Kresmion (intelligence_events، asset_signals، ZW=F): رصد الفجوات والأحجام من 10 إلى 16 يوليو، بما في ذلك تداول نحو 87,200 عقد في 14 يوليو، أي قرابة ثلاثة أضعاف متوسط 20 يوماً. وتم التحقق من مسار التسوية اليومية مقابل بيانات البورصة عبر Yahoo Finance في 17 يوليو 2026 عند 11:28 UTC: إغلاقات عند 611.25 (9 يوليو)، و632.00 (10 يوليو)، و627.00 (13 يوليو)، و631.25 (14 يوليو)، و677.50 (15 يوليو)، و674.75 (16 يوليو)، و677.50 مسعّرة صباح 17 يوليو.
تدفق OSINT ومحرّك التقارب لدى Kresmion (osint_events، compound_signals id 211): عنقود تقارب لمنطقة أوكرانيا جُمّع في 16 يوليو 2026، حدثه المحوري تعطيل زوارق سطحية أوكرانية غير مأهولة لناقلتين من أسطول الظل الروسي، استُقي أولاً من التقارير العلنية عند 11:08 UTC.
تقرير CFTC Commitments of Traders، أسبوع التقرير 7 يوليو 2026، نُشر في 10 يوليو: managed money في قمح SRW 73,719 شراء مقابل 134,151 بيع؛ managed money في قمح HRW 63,305 شراء مقابل 54,576 بيع. عبر ملخص IndexBox: https://www.indexbox.io/blog/cot-report-july-10-2026-speculative-and-commercial-positioning-in-futures-markets/
التصعيد في البحر الأسود وأثره على الصادرات: Bloomberg، "Wheat Holds Near Two-Month High After Black Sea Attacks،" 16 يوليو 2026، https://www.bloomberg.com/news/articles/2026-07-16/wheat-holds-near-two-month-high-after-black-sea-attacks ؛ AgWeb، "Wheat Skyrockets as Black Sea Exports Threatened،" https://www.agweb.com/markets/market-analysis/wheat-skyrockets-black-sea-exports-threatened-pulling-corn-and-soybeans ؛ Brownfield Ag News، "Wheat rises, watching global trade, weather،" https://www.brownfieldagnews.com/market-news/wheat-rises-watching-global-trade-weather/ ؛ Farm Weekly، "Black Sea: Ukrainian attacks spark global wheat price surge،" https://www.farmweekly.com.au/story/9310362/black-sea-ukrainian-attacks-spark-global-wheat-price-surge/
توقعات المحصول الأسترالي: ABARES Australian Crop Report، يونيو 2026، توقعات إنتاج القمح 26.7 مليون طن، بانخفاض 26 في المئة على أساس سنوي، وتراجع المساحة الوطنية للقمح بنسبة 12 في المئة، https://www.agriculture.gov.au/abares/research-topics/agricultural-outlook/australian-crop-report/june-2026 ؛ World Grain، "Australia's 2026-27 winter crop seen slipping،" https://www.world-grain.com/articles/22822-australias-2026-27-winter-crop-seen-slipping ؛ توقعات Rabobank Australia للمحاصيل الشتوية، https://www.rabobank.com.au/news/media-releases/2026/australia-looks-to-smaller-winter-crop--impacted-by-mixed-weathe
تقديرات Kresmion لمراكز الخيارات (options_gamma_exposure، نهاية يوم 16 يوليو 2026، مقدَّرة بالنموذج): صافي غاما QQQ سالب 6.14 مليار دولار، والسعر الفوري 705.94، والغاما الصفرية 719.33؛ وSPY سالب 3.45 مليار، والسعر الفوري 750.72، والغاما الصفرية 752.53؛ وIWM سالب 1.46 مليار، والسعر الفوري 295.59، والغاما الصفرية 299.10.
بيانات تدفقات الصناديق المتداولة لدى Kresmion (crypto_etf_aggregate): صافي تدفقات صناديق بيتكوين الفورية الأمريكية، سالب 478.1 مليون دولار في 13 يوليو، وموجب 167.1 مليون في 14 يوليو، وموجب 97.7 مليون في 15 يوليو، وموجب 79.1 مليون في 16 يوليو 2026.
مرصد أسواق التنبؤ لدى Kresmion (polymarket_markets id 2643400)، عقد انسحاب إيران من مذكرة التفاهم MOU بحلول 31 يوليو، أُعيد التحقق منه مقابل واجهة Polymarket المباشرة في 17 يوليو 2026.