بقلم كريسميون للأبحاث، 13 أكتوبر 2026
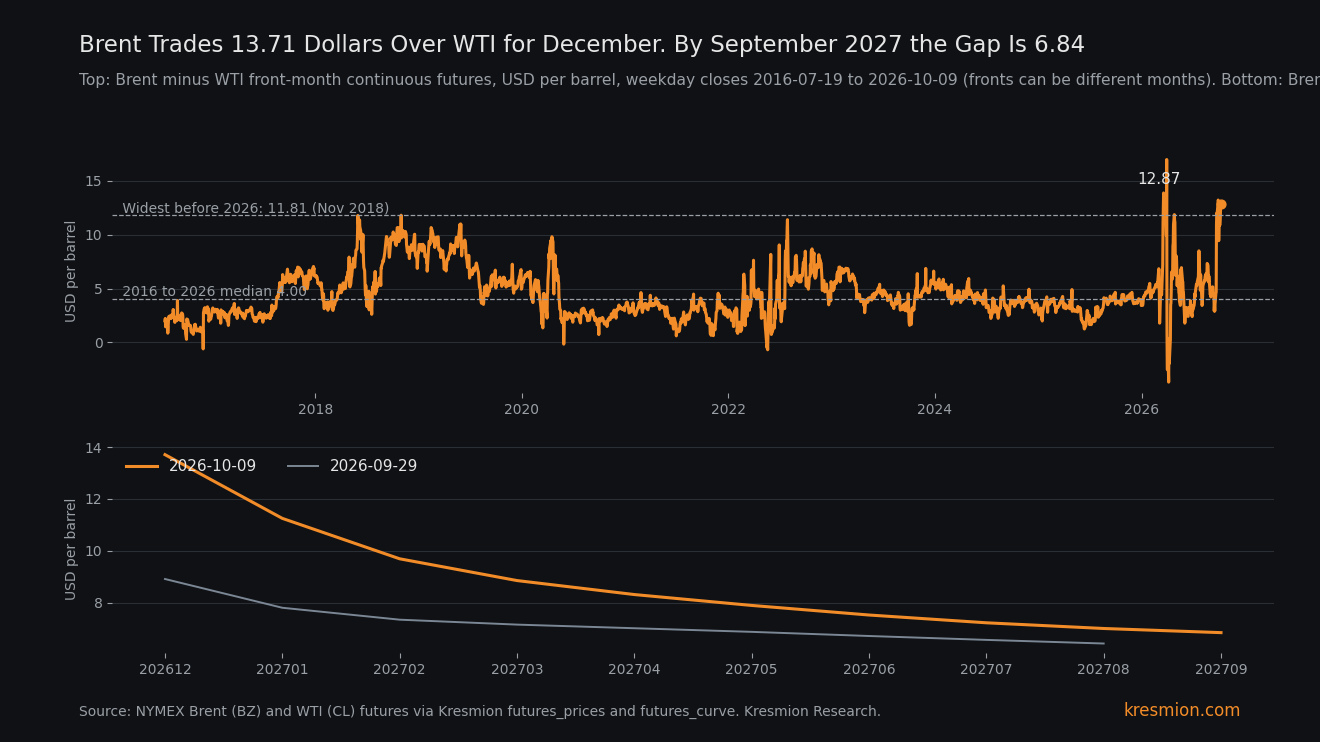
يكلّف خام برنت للتسليم في ديسمبر 13.71 دولار أكثر من خام WTI للشهر نفسه في 9 أكتوبر، وتسعّر المنحنى نحو نصف هذا الفارق بحلول سبتمبر 2027. في 29 سبتمبر كان الفارق بين ديسمبر وديسمبر 8.91. وبلغ 11.47 في 1 أكتوبر، مع ارتفاع برنت ديسمبر 6.15 وارتفاع WTI ديسمبر 3.59 خلال جلستين شملتا انتهاء عقد برنت نوفمبر. ولا تُظهر البيانات ما إذا كان الانتهاء قد أثّر في أسعار ديسمبر. بعد ذلك ارتفع الفارق إلى 12.82 في 2 أكتوبر، ثم تراجع إلى 12.12 في 5 أكتوبر، وأغلق عند 13.71 في 9 أكتوبر، مع ارتفاع برنت ديسمبر 2.41 وWTI ديسمبر 0.17 منذ 1 أكتوبر. وارتفع فارق يناير من 7.80 إلى 11.25، وفارق مارس من 7.15 إلى 8.85. يشير Benzinga ومحلل نقلت عنه Rigzone إلى تكاليف الشحن، وأرقام أسعار الناقلات مصدرها مصدر ثانوي واحد. ولا تستطيع بيانات الأسعار فصل الشحن عن علاوة مخاطر الإمداد الخاصة ببرنت.
أبرز النقاط
| ماذا | الرقم |
|---|---|
| الفارق على أساس العقود المتماثلة، عقود ديسمبر 2026، 9 أكتوبر | برنت 104.72 ناقص WTI 91.01 = 13.71 دولار، مرتفعاً من 11.47 في 1 أكتوبر ومن 8.91 في 29 سبتمبر (Kresmion futures_curve) |
| عقود ديسمبر، نافذتان زمنيتان | برنت +8.56 دولار منذ 29 سبتمبر (من 96.16 إلى 104.72) وWTI +3.76 (من 87.25 إلى 91.01)؛ ومنذ 1 أكتوبر برنت +2.41 وWTI +0.17. تحرك برنت أكثر من WTI في النافذتين (futures_curve) |
| شكل الفارق، 9 أكتوبر (29 سبتمبر بين قوسين) | ديسمبر 13.71 (8.91)، يناير 2027 11.25 (7.80)، مارس 8.85 (7.15)، يونيو 7.52 (6.71)، سبتمبر 2027 6.84 (futures_curve) |
| الفارق المتصل للشهر الأول، 9 أكتوبر | 12.87 دولار، برنت ديسمبر مقابل WTI نوفمبر. تحقق أو جرى تجاوزه في 7 من 2,572 إغلاقاً في أيام العمل منذ 19 يوليو 2016، جميعها في 2026، ثلاثة منها في آخر جلستين من عقد برنت المنتهي. الوسيط 4.00. أوسع قيمة قبل 2026: 11.81 في 1 نوفمبر 2018 (futures_prices) |
| هامش المصافي الأمريكية | هامش التكرير 3-2-1 المبني على WTI بلغ 66.75 دولار مقابل 53.88 على برنت. خصم الخام البالغ 12.87 (أشهر عقود مختلطة) يمثل نحو 19% من رقم WTI (futures_prices) |
| الأسهم، من 30 سبتمبر إلى 9 أكتوبر | MPC +15.1%، VLO +11.9%، PSX +9.0%، XOM +3.8%، XLE +5.8%، S&P 500 +2.1% (company_price_snapshots, correlation_close_history) |
| المضاربون في عقود WTI الآجلة | خُفض صافي المراكز الطويلة من 141,106 عقد (22 سبتمبر) إلى 99,060 (6 أكتوبر)، بانخفاض 29.8%، أي إلى نحو مستوى 11 أغسطس البالغ 99,196. وتحرك WTI نوفمبر من 90.52 إلى 89.44 في التواريخ نفسها (CFTC عبر Kresmion cot_reports وfutures_curve) |
ماذا تُظهر البيانات
يسعّر برنت الخام المسلَّم بالسفن، بينما يسعّر WTI الخام في كوشينغ بولاية أوكلاهوما. على مدى عشر سنوات كان وسيط فارق الشهر الأول 4.00 دولار (2,572 إغلاقاً في أيام العمل، من 19 يوليو 2016 إلى 9 أكتوبر 2026).
تقف سلسلة برنت المتصلة الآن على ديسمبر وسلسلة WTI المتصلة على نوفمبر، لذلك قارنت كريسميون عقوداً للشهر نفسه. أغلق برنت ديسمبر عند 104.72 وWTI ديسمبر عند 91.01 في 9 أكتوبر، أي بفارق 13.71. وذكر Benzinga، الذي لا يسمّي البورصة، أن فارق ديسمبر بلغ 13.85 صباح الاثنين، مقابل 7.08 في 21 سبتمبر و4.02 في 2 يوليو (أشهر العقود غير مذكورة)، وأفاد باتساع فارق ديسمبر نفسه من 11.47 إلى 13.71 في أكتوبر (Benzinga). عقودنا هي النظير لبرنت في NYMEX، لذا فالفروق الصغيرة متوقعة.
ارتفع فارق ديسمبر من 8.91 في 29 سبتمبر إلى 11.47 في 1 أكتوبر ثم إلى 13.71 في 9 أكتوبر. جاءت الخطوة الأولى مع ارتفاع برنت ديسمبر 6.15 وWTI ديسمبر 3.59 خلال جلستين شملتا انتهاء عقد برنت نوفمبر. ولا تُظهر البيانات ما إذا كان الانتهاء قد أثّر في أسعار ديسمبر. أما الزيادة البالغة 2.24 من 1 أكتوبر إلى 9 أكتوبر فجاءت بعد الانتهاء: ارتفع برنت ديسمبر 2.41 وWTI ديسمبر 0.17.
كما يمتد الفارق الآن إلى آجال أبعد مما كان. حسب شهر العقد في 9 أكتوبر كانت علاوة برنت 13.71 لديسمبر، و11.25 ليناير، و9.69 لفبراير، و8.85 لمارس، و7.52 ليونيو، و6.84 لسبتمبر 2027. وفي 29 سبتمبر كان يناير 7.80 ومارس 7.15 ويونيو 6.71. برنت في حالة تراجع حاد في الأجل (باكوورديشن)، أي أن العقود القريبة أغلى: 104.72 لديسمبر مقابل 87.18 لسبتمبر 2027. أما WTI فيهبط 10.67 على المدى نفسه.
الأسعار الحية للشهر الأول عند 05:42 بتوقيت UTC في 13 أكتوبر: برنت 105.39 وWTI 92.48 (أشهر عقود مختلفة). وكانت إغلاقات الاثنين 106.65 و93.74.
الآلية
في الأوقات العادية يُحدّ الفارق بالمراجحة. يشتري تاجر WTI وينقله عبر الأنابيب إلى ساحل الخليج ويشحنه إلى أوروبا أو آسيا، ويستقر الفارق قرب تكلفة ذلك. قال Art Hogan من B. Riley Wealth لـ Rigzone إن برنت، المسعَّر على التسليم بحراً، يمتص علاوات الشحن، وقدّر الفارق بنحو 13 دولار في 30 سبتمبر، وهو يوم انتهاء عقد (Rigzone). ويستشهد Benzinga ببيانات Baltic Exchange التي تضع أرباح الناقلات من الخليج الأمريكي إلى روتردام قرب 308,200 دولار يومياً الأسبوع الماضي (Benzinga، 12 أكتوبر)، مقابل 79,600 قبل الحرب، ويذكر أن Goldman Sachs أشار إلى ارتفاع تكاليف الشحن من الولايات المتحدة إلى أوروبا. عندما تقفز تكاليف الشحن يتسع النطاق ولا تغادر البراميل الأمريكية بسرعة كافية لدفع WTI نحو برنت.
تتوافق حقيقتان في بياناتنا مع ذلك. ارتفع برنت ديسمبر 8.56 دولار منذ 29 سبتمبر بينما ارتفع WTI ديسمبر 3.76، ومنذ 1 أكتوبر كانت الحركتان 2.41 و0.17، فتحرك برنت أكثر من WTI في النافذتين. والفارق حسب الشهر يهبط من 13.71 لديسمبر إلى 6.84 لسبتمبر 2027، وهو شكل يتسق مع صدمة شحن أو إمداد عاجلة. وقد ارتفع فارقا يناير ومارس منذ 29 سبتمبر، فالمنحنى يسعّر الآن بقاء الفارق مدة أطول مما قبل أسبوعين. وما إذا كان السبب الشحن أم مخاطر الإمداد فلا تستطيع بيانات الأسعار قوله.
يمر الأثر من الدرجة الثانية عبر المصافي، التي تشتري الخام بأسعار مرتبطة بـ WTI وتبيع المنتجات بأسعار عالمية. في 9 أكتوبر بلغ هامش التكرير 3-2-1 المبني على WTI (هامش ورقي: جزءان من البنزين وجزء من زيت التدفئة مقابل ثلاثة براميل خام) 66.75 دولار، مقابل 53.88 على برنت. ويمثل خصم الخام البالغ 12.87، على أشهر أولى تمزج شهور العقود، نحو 19% من رقم WTI. والباقي هامش المنتجات، وهو مرتفع بدوره: لم يتحقق هامش التكرير المبني على برنت أو يُتجاوز إلا في 90 يوماً من 2,572.
ارتفع MPC بنسبة 15.1% وVLO بنسبة 11.9% من 30 سبتمبر إلى 9 أكتوبر، مقابل 2.1% لمؤشر S&P 500 و5.8% لصندوق الطاقة XLE و3.8% لـ XOM، فجزء من الحركة يشمل القطاع كله. وقد تحقق مكسب MPC في سبع جلسات أو جرى تجاوزه في 40 من 2,458 نافذة متداخلة من سبع جلسات منذ ديسمبر 2016، وفي VLO في 86 (company_price_snapshots؛ النوافذ متداخلة فليست مستقلة). ولا تُظهر حركات الأسهم سبب الفارق.
خفّض المضاربون صافي مراكز WTI الطويلة بمقدار 42,046 عقداً، أي 29.8%، بين 22 سبتمبر و6 أكتوبر، بينما تحرك عقد WTI نوفمبر من 90.52 إلى 89.44 فقط. ويبدأ التخفيض من قمة محلية: فالرقم 99,060 يقارب مستوى صافي المراكز في 11 أغسطس (99,196)، وكان 62,683 في 14 يوليو. وهبطت سلسلة WTI المتصلة من 94.59، لكن ذلك يعبر تدوير 23 سبتمبر. ويبدأ منحنى برنت ديسمبر لدينا في 29 سبتمبر، فلا توجد مقارنة متماثلة لبرنت في هذه النافذة. ولا تُظهر بيانات المراكز سبب تخفيض المضاربين، وليست دليلاً على الفارق.
تفسيرات أخرى
عدم تطابق الأشهر. قفز الفارق المتصل من 4.66 إلى 10.92 في 23 سبتمبر عندما جرى تدوير الشهر الأول لـ WTI، وهبط من 13.11 إلى 9.44 في 1 أكتوبر عندما جرى تدوير الشهر الأول لبرنت إلى ديسمبر. تتجنب الأشهر المتطابقة ذلك: كان ديسمبر مقابل ديسمبر 13.71 في 9 أكتوبر، مقابل 11.47 في 1 أكتوبر، فالمستوى الحالي ليس أثراً ناتجاً عن الخلط. أما السجل المتصل لعشر سنوات فمشوب بمقدار غير معروف.
ضعف الجانب الأمريكي. قد يؤدي حظر تصدير الديزل الأمريكي المخشي منه إلى خفض تشغيل المصافي (أكثر من مليوني برميل يومياً، تقدير من Wood Mackenzie عبر Benzinga)، وقد تضغط زيادة مخزونات الولايات المتحدة بمقدار 922,000 برميل، التي استشهد بها Naeem Aslam في Rigzone (المنتج غير محدد)، على WTI. ويقول Benzinga إن توقعات الحظر تراجعت منذ ذلك الحين. ارتفع WTI ديسمبر 3.76 منذ 29 سبتمبر (من 87.25 إلى 91.01) لكن 0.17 فقط منذ 1 أكتوبر، بينما ارتفع برنت ديسمبر 8.56 و2.41. وهذا يتسق مع قوة في جانب برنت ولا يستبعد ضعف WTI بنسبة غير معروفة.
علاوة مخاطر إمداد برنت. تنقل Rigzone عن Naeem Aslam أن مخاطر الناقلات مستمرة حول مضيق هرمز وأن مصدّات الإمداد صغيرة. ويقول Benzinga إن أسعار الناقلات قفزت بعد أن عطّلت الحرب مع إيران طرق الشحن. وترفع مخاطر الإمداد والشحن كلاهما برنت المسلَّم بحراً. ولا تستطيع بيانات الأسعار الفصل بينهما، وحجم كل منهما غير معروف.
المعدل الأساسي
على مدى 2,572 إغلاقاً في أيام العمل للفارق المتصل للشهر الأول، تحقق إغلاق 9 أكتوبر البالغ 12.87 أو جرى تجاوزه في 7 أيام، كلها في 2026: 20 و26 و27 و31 مارس، و29 و30 سبتمبر، و9 أكتوبر. كان 29 و30 سبتمبر آخر يومين لعقد برنت نوفمبر، وكان 31 مارس آخر جلسة قبل تدوير الشهر الأول لبرنت في 1 أبريل، لذا قد تكون هذه القراءات الثلاث مبالغاً فيها. قبل 2026 كان أوسع إغلاق 11.81 في 1 نوفمبر 2018. وفي 2018 كان 28 إغلاقاً في أيام العمل عند 10 أو أكثر. قال Hogan لـ Rigzone إن الفارق يتراوح تاريخياً بين 8 و10 دولارات. ووسيطنا للشهر الأول من 2016 إلى 2026 هو 4.00، فنطاقه لا يطابق هذه البيانات.
لفارق ديسمبر على أساس العقود المتماثلة تاريخ من تسع جلسات، لأن عقد برنت ديسمبر في بياناتنا يبدأ في 29 سبتمبر. ولا ندّعي له أي مئين. ولسبب ذاته لا نملك تاريخاً لفوارق الأشهر الآجلة، فموقع 6.84 لسبتمبر 2027 ضمن توزيعه غير معروف؛ وهو أجل مختلف عن وسيط الشهر الأول 4.00.
يبلغ صافي مراكز المضاربين الطويلة في WTI نسبة 5.24% من الفائدة المفتوحة (1,889,422 عقد)، وكان عند هذا المستوى أو دونه في 26 أسبوعاً من 327 منذ يوليو 2020 (الوسيط 13.97%)؛ وكان الحد الأدنى في هذه النافذة 1.99% في 21 أكتوبر 2025. وارتفعت الفائدة المفتوحة من 1,841,811 خلال الأسبوعين، فلم يأتِ التخفيض مع انخفاض الفائدة المفتوحة.
بحسب عدّ تحريري لسجلات المكاتب (وليس نتيجة استعلام)، جرى فحص نحو 200 سلسلة عبر خمسة مكاتب، فقراءة عند المئين 99 في سلسلة أو اثنتين قد تظهر بالمصادفة. وتستند الدعوى إلى مستوى الأشهر المتطابقة واتساعه بعد انتهاء برنت نوفمبر وشكل المنحنى. المنحنى والأشهر الأولى وهوامش التكرير والأسعار الحية كلها من مصدر بيانات واحد. وبيانات CFTC إيداع منفصل. وأرقام أسعار الناقلات من مصدر ثانوي واحد (Benzinga نقلاً عن Baltic Exchange).
الدليل المعاكس
أقوى ما يعاكس هو تاريخ هذا العام نفسه. بلغ الفارق المتصل 16.97 في 31 مارس، وكان تحت الصفر في 2 أبريل (ناقص 2.51) وناقص 3.68 في 7 أبريل. وقد عبر ذلك المسار تدوير برنت (الشهر الأول 118.35 في 31 مارس، 101.16 في 1 أبريل)، فهو يخلط الارتداد بتغيّر شهر العقد بنسب غير معروفة. وكان هبوط 1 أكتوبر من 13.11 إلى 9.44 تدويراً: كان ديسمبر مقابل ديسمبر 11.47 ذلك اليوم.
يُسعَّر سبتمبر 2027 عند 6.84، أي نحو نصف 13.71 لديسمبر. ويتوقع Goldman Sachs، بحسب Benzinga، برنت عند 90 وWTI عند 81 في ديسمبر، بفارق 9. وجادل Phil Flynn من PRICE Futures Group في مقال Rigzone نفسه بأن الديزل، لا الخام، هو عنق الزجاجة، وبأن الفارق تراجع من 13 إلى 14 دولار نحو 7؛ ولا تذكر Rigzone أي العقود قاس، وكانت القراءات العاجلة قرب 13 ذلك الأسبوع على عقد برنت نوفمبر المنتهي. وتتفق بيانات هوامش التكرير لدينا جزئياً مع نقطته عن الديزل: فهامش التكرير المبني على برنت وحده مرتفع، فلا تحتاج مكاسب المصافي إلى خصم WTI. وفي 9 أكتوبر لم يكن أي عقد منتهياً.
ما الذي سيغيّر القراءة
- أن يغلق فارق ديسمبر مقابل ديسمبر دون 11.47 دولار، وهو مستواه في 1 أكتوبر، أول جلسة بعد انتهاء برنت نوفمبر، قبل توقف تداول عقد برنت ديسمبر في NYMEX نهاية أكتوبر. وهذا يعني أن الاتساع بعد الانتهاء انعكس. أما بقاء الفارق العاجل فوق 12 بعد تدوير برنت إلى يناير (كان يناير مقابل يناير 11.25 في 9 أكتوبر) فيعني استمراره.
- أن تهبط أرباح ناقلات الخليج الأمريكي إلى روتردام وفق Baltic Exchange نحو 79,600 دولار يومياً قبل الحرب دون أن يضيق الفارق. وهذا يقوّض آلية الشحن.
- قفزة في رقم صادرات الخام الأسبوعي من EIA أو في صادرات سبتمبر من Kpler ستكون المراجحة وهي تعمل.
- تقرير CFTC ليوم 13 أكتوبر، المقرر يوم الجمعة 16 أكتوبر. كان صافي مراكز المضاربين الطويلة في WTI 99,060 عقد في 6 أكتوبر.
الأسئلة الشائعة
لماذا يزيد برنت 13.71 دولار عن WTI؟
للتسليم في ديسمبر، أغلق برنت عند 104.72 وWTI عند 91.01 في 9 أكتوبر. يسعّر برنت النفط المسلَّم بحراً، فتدخل فيه تكاليف الشحن ومخاطر الإمداد. ويشير مصدر ثانوي واحد (Benzinga نقلاً عن Baltic Exchange) إلى أرباح ناقلات قرب 308,200 دولار يومياً. ولا تستطيع بيانات الأسعار فصل ذلك عن علاوة مخاطر إمداد برنت.
هل اتسع الفارق للتو؟
نعم. انتقل ديسمبر مقابل ديسمبر من 8.91 في 29 سبتمبر إلى 11.47 في 1 أكتوبر ثم 13.71 في 9 أكتوبر. ويمتد جزء من الخطوة الأولى على انتهاء برنت نوفمبر؛ وما إذا كان الانتهاء أثّر في أسعار ديسمبر غير معروف. وكان الفارق العاجل، الذي يخلط أشهر العقود، 13.21 و13.11 في 29 و30 سبتمبر (برنت نوفمبر المنتهي)، و9.44 في 1 أكتوبر، و12.87 في 9 أكتوبر. وانتقل يناير من 7.80 إلى 11.25.
هل هذا فارق قياسي؟
لا. تحقق إغلاق الشهر الأول البالغ 12.87 أو جرى تجاوزه في 7 من 2,572 يوماً منذ يوليو 2016، كلها في 2026، وكان الأوسع 16.97 في 31 مارس، الذي هبط تحت الصفر خلال أيام على مسار عبر تدوير عقد. ولفارق ديسمبر على أساس العقود المتماثلة تاريخ من تسع جلسات فقط.
لماذا لا يشحن التجار الخام الأمريكي الرخيص إلى الخارج حتى يُغلق الفارق؟
بعضهم يفعل: وضعت Kpler، عبر Benzinga، شحنات الخام الأمريكي عند 3.72 مليون برميل يومياً في أغسطس، أي أعلى بـ 45,000 من يوليو. والآلية المطروحة أن أسعار الناقلات المرتفعة توسّع الفارق الذي يمكن للشحن إغلاقه. وأرقام أسعار الناقلات من مصدر ثانوي واحد (Benzinga نقلاً عن Baltic Exchange)، وأغسطس هو أحدث رقم صادرات لـ Kpler مذكور، فلا يُظهر ما حدث في الأسبوعين الأخيرين من الاتساع.
ماذا يعني الفارق للمصافي الأمريكية؟
تشتري المصفاة الأمريكية بأسعار مرتبطة بـ WTI وتبيع بأسعار المنتجات العالمية. ويمثل خصم الخام البالغ 12.87، على أشهر عقود مختلطة، نحو 19% من هامش التكرير 3-2-1 المبني على WTI البالغ 66.75 دولار، والباقي هامش منتجات. ويسعّر المنحنى الفارق عند 6.84 بحلول سبتمبر 2027.
متى تأتي نقطة البيانات التالية؟
يصدر مؤشر أسعار المستهلك لشهر سبتمبر يوم الأربعاء 14 أكتوبر، ويصدر تقرير CFTC ليوم 13 أكتوبر يوم الجمعة 16 أكتوبر.
المصادر
لوحة سلع Kresmion: استعلامات futures_prices وfutures_curve وcommodity_prices لبرنت وWTI وهوامش التكرير والأسعار الحية، قُرئت في 13 أكتوبر 2026.
Benzinga، 12 أكتوبر 2026: فارق ديسمبر يوم الاثنين 13.85، وفارق ديسمبر من 11.47 إلى 13.71، وأرباح ناقلات Baltic Exchange وصادرات Kpler (ثانوي)، وGoldman Sachs عن تكاليف الشحن وتوقعه لديسمبر، وحرب إيران وطرق الشحن.
Rigzone، 1 أكتوبر 2026: Art Hogan عن التسعير بحراً، ومعارضة Phil Flynn بشأن الديزل، وNaeem Aslam عن مخاطر ناقلات هرمز وزيادة المخزونات الأمريكية بمقدار 922,000 برميل.
Schwab، 12 أكتوبر 2026: تقويم مؤشر أسعار المستهلك والأرباح، وإغلاق سوق السندات يوم الاثنين.
Continuum Economics، معاينة مؤشر أسعار المستهلك لسبتمبر: توقعات الإجمالي والجوهري، الطاقة +5.5%.
CFTC، تقرير التزامات المتداولين: مراكز WTI غير التجارية، العقد 067651، تاريخ التقرير 6 أكتوبر 2026. البيانات عبر cot_reports من Kresmion وأداة cftc_history؛ ولم يُجلب الموقع نفسه.