
بقلم أبحاث كريسميون، 5 نوفمبر 2026
ارتفعت أسهم خمس شركات مالكة لمنصات التقنية الكبرى بمتوسط 4.55 في المائة يوم الأربعاء، بينما هبطت أسهم ستة من موردي مراكز البيانات بنسبة 12.80 في المائة، وهي ثاني أكبر فجوة منذ 2018. جاءت الجلسة بعد انتخاب الديمقراطية جينا هينوخوسا حاكمةً لولاية تكساس بوعد بوقف إنشاء مراكز بيانات جديدة. تحتل الفجوة البالغة 17.35 نقطة مئوية المرتبة الثانية بين 1,966 جلسة منذ 18 ديسمبر 2018 في جدول company_price_snapshots لدينا، ولم تتجاوزها سوى جلسة 27 يناير 2025، أي موجة بيع DeepSeek. اخترنا السلتين بعد أن رأينا حركة اليوم، ولا تستطيع بياناتنا إثبات أن الانتخابات سببت هذه الحركة.
أبرز النقاط
| ما المقصود | الرقم |
|---|---|
| عوائد السلتين، 4 نوفمبر | المنصات (AAPL, MSFT, AMZN, GOOGL, META) +4.55%، الموردون (VST, NRG, VRT, PWR, ETN, FIX) -12.80%، بأوزان متساوية (company_price_snapshots) |
| الفجوة | 17.35 نقطة، الثانية بين 1,966 جلسة منذ 2018-12-18. الأوسع كانت 21.63 في 2025-01-27. الفجوة الوسيطة -0.05 والانحراف المعياري 2.05 |
| الأسهم الفردية | سجل كل من الموردين الستة بين ثالث وثامن أسوأ يوم في تاريخه (PWR الثالث من 2,482). وكان CEG العشرين من 972 |
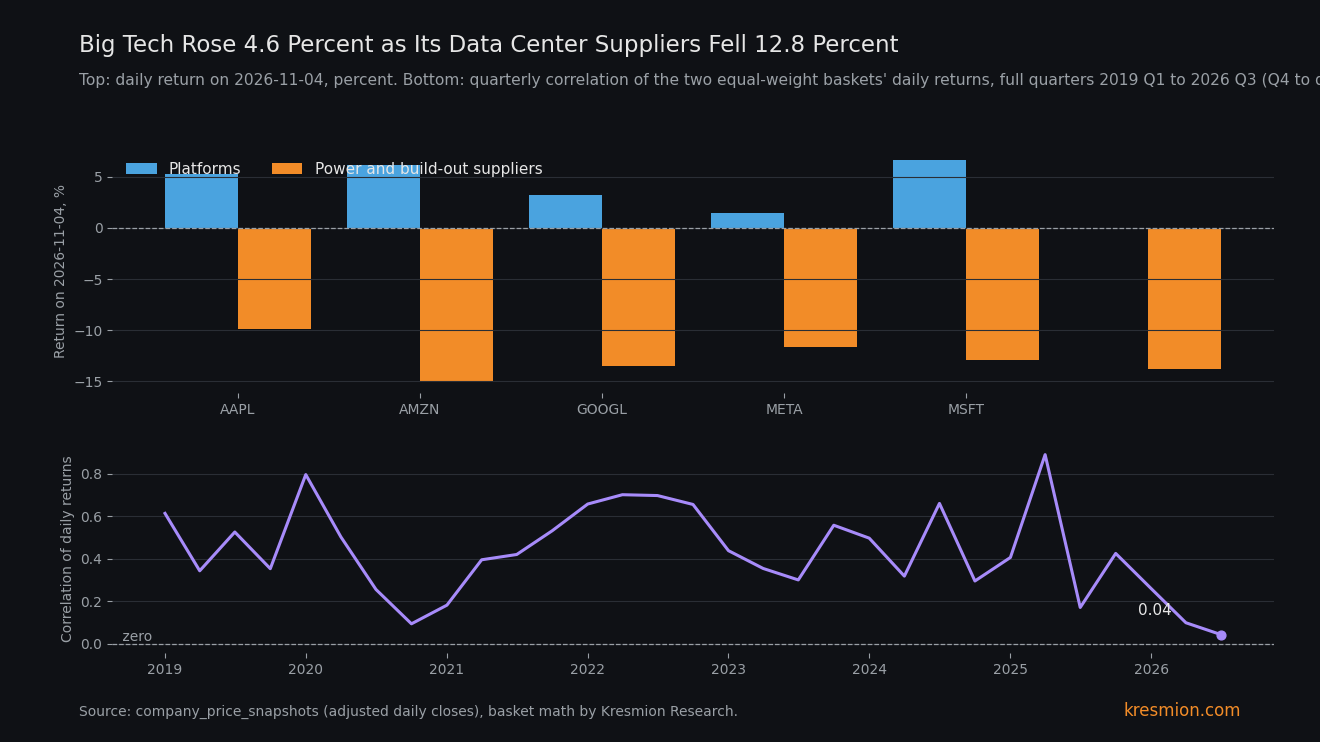
| الارتباط بين العوائد اليومية للسلتين | من 0.35 إلى 0.68 في كل عام من 2019 إلى 2025. و0.172 في 2026 قبل الأربعاء (211 جلسة). الربع الثالث من 2026 عند 0.042، الأدنى بين 31 ربعاً كاملاً |
| المرافق | 25 شركة كهرباء ومرافق متعددة (قطاعا Electric Utilities وMulti-Utilities، باستثناء VST وCEG) سجلت وسيط +1.63% وارتفع 19 من 25 (NEE +4.89%، DUK +2.43%، SO -0.67%). انخفضت العوائد نحو 6 نقاط أساس ذلك اليوم (CappNotes). المولدات التجارية VST -13.83% وNRG -13.52%، وCEG -6.71% |
| التحوطات | السلتان اختيرتا بعد رؤية اليوم. الارتباط خلال 24 جلسة من 2026-10-01 إلى 2026-11-03 كان 0.584. هبط VRT وETN، ومقرهما خارج تكساس، بنسبة 12.89% و9.86%، مقابل 13.83% لـ VST |
ما تُظهره البيانات
يوم الأربعاء 4 نوفمبر، ارتفعت سلة المنصات بأوزان متساوية (AAPL, MSFT, AMZN, GOOGL, META) بنسبة 4.55 في المائة. وهبطت سلة الموردين بأوزان متساوية (VST, NRG, VRT, PWR, ETN, FIX) بنسبة 12.80 في المائة. كل رقم سعري في هذه المذكرة مصدره جدول company_price_snapshots لدى كريسميون مربوطاً بجدول companies، أي الإغلاق مقابل الإغلاق السابق، واستُعلم عنه في 5 نوفمبر.
بين المنصات، ارتفع MSFT بنسبة 6.68 في المائة (من 520.99 إلى 555.80)، وAMZN 6.12، وAAPL 5.31 (من 331.90 إلى 349.51)، وGOOGL 3.18، وMETA 1.44. وبين الموردين، هبط FIX بنسبة 15.08 في المائة، وVST 13.83 (من 139.59 إلى 120.29)، وNRG 13.52، وVRT 12.89، وPWR 11.65، وETN 9.86. وخارج السلتين، هبط GEV بنسبة 9.30 في المائة (من 918.20 إلى 832.83)، وTLN 8.54، وCEG 6.71.
مقارنةً بتاريخ كل سهم، الحركات كبيرة. قبل الأربعاء كان الانحراف المعياري للعوائد اليومية 2.90 في المائة لـ VST و2.49 لـ NRG و2.76 لـ FIX، مقابل 1.73 لـ MSFT و1.84 لـ AAPL. سجل كل من الموردين الستة بين ثالث وثامن أسوأ يوم في بياناتنا: PWR الثالث من 2,482، وFIX الخامس من 2,482، وVST الخامس من 1,981، وNRG السادس من 2,482، وETN السابع من 2,482، وVRT الثامن من 1,981. وكان CEG العشرين من 972. وكان مكسب MSFT الخامس عشر بين أفضل أيامه من 2,611، ومكسب AAPL الحادي والعشرين من 2,536، ومكسب AMZN الرابع والعشرين من 2,467.
لم تهبط السوق الأوسع. مستويات المؤشرات مصدرها جهة ثانوية واحدة جُلبت منها، وهي CappNotes: ارتفع S&P 500 بنسبة 1.58 في المائة إلى 7,688.62، وداو 3.03 في المائة إلى 53,356.12، وناسداك-100 بنسبة 0.91 في المائة إلى 28,437.17، مع قطاع التكنولوجيا -0.01 في المائة وقطاع الطاقة -4.74 في المائة. جداولنا لا تحوي إغلاقات مؤشرات أو صناديق قطاعية ليوم 4 نوفمبر. وفي نطاقنا الخاص، ارتفع 4,176 سهماً وهبط 2,111 من أصل 6,498 لها سجل في ذلك اليوم (كان لـ 7,759 سجل في 3 نوفمبر، لذا فتحميل 4 نوفمبر جزئي). وكان العائد الوسيط +1.35 في المائة.
ورد المحفّز في ثلاث صفحات. أعلنت AP نتيجة السباق عند 11:17 مساءً بتوقيت ET في 3 نوفمبر (Yahoo Finance). فازت هينوخوسا بفارق نحو سبع نقاط، وهي أول ديمقراطية تُنتخب حاكمةً لتكساس منذ 1990 (Investing.com). ودعت إلى وقف مؤقت لمراكز البيانات حتى انعقاد المجلس التشريعي لتكساس في يناير، وكان الحاكم أبوت قد فرض بالفعل تجميداً للتراخيص البيئية وتوصيلات الشبكة لمراكز البيانات أثناء تدقيق يُفترض أن ينتهي هذا العام (Texas Tribune). هذه ثلاثة تقارير عن حدث واحد. وهي لا تثبت أن الحدث حرّك الأسعار.
الآلية
إنشاء مراكز البيانات إنفاق بالنسبة لمالكي المنصات، وإيراد للشركات التي تزوّد المباني بالطاقة والتبريد والتمديدات. تستحوذ تكساس على أكثر من 25 في المائة من سعة مراكز البيانات الأمريكية المخطط لها بحلول 2030 (Yahoo Finance)، وعلى نحو 27 في المائة من غيغاواط مراكز البيانات الأمريكية بحسب Wells Fargo (عبر CappNotes). ووعد بوقف الموافقات الجديدة هناك يقلص دفتر الطلبات والطلب على الطاقة اللذين يستطيع الموردون الاعتماد عليهما. ولا يمس إيرادات المنصات الحالية، وقد يضع سقفاً للإنفاق الرأسمالي الذي كانت ستنفقه. هذه الحلقة الأخيرة فرضيتنا. لم نختبر توجيهات الإنفاق الرأسمالي ولا التدفق النقدي الحر.
ارتفعت المرافق في الغالب: في جدولنا، سجلت 25 شركة مصنفة Electric Utilities أو Multi-Utilities، باستثناء VST وCEG، عائداً وسيطاً +1.63 في المائة في 4 نوفمبر وارتفع 19 من 25 (NEE +4.89، DUK +2.43، SO -0.67). التصنيفات من الجدول نفسه، ولم نتحقق من أي هذه الشركات خاضعة لتنظيم الأسعار. انخفضت العوائد نحو 6 نقاط أساس ذلك اليوم (CappNotes)، لذا فارتفاع المرافق يلائم حركة في الفائدة كما يلائم انقساماً في الطلب. وكانت المولدات التجارية المسعّرة على طلب مراكز البيانات الأكثر هبوطاً: VST -13.83 وNRG -13.52، مقابل CEG -6.71. خفّض KeyBanc تصنيف Vistra من Overweight إلى Sector Weight في 4 نوفمبر وسمّاها الأكثر انكشافاً بين الشركات التي يغطيها، وتذكر Investing.com أنها أكثر انكشافاً من Constellation.
الدلالة من الدرجة الثانية تخص طريقة تسعير السوق للتوسع في البناء. خلال 2026 قبل الأربعاء، تحركت السلتان معاً أقل مما في أي عام سابق (ارتباط 0.172، مقابل 0.35 إلى 0.68)، وإن بقي موجباً. إحدى القراءات أن الإنفاق الرأسمالي تكلفة على المنصات وإيراد للموردين، فيمكن لتهديد التوسع أن يرفع طرفاً ويضرب الآخر. والثانية أن المنصات ارتفعت مع حركة ارتياح شملت السوق كلها (S&P 500 +1.58 في المائة بحسب CappNotes) وأن هبوط الموردين حدث منفصل. كل قراءة تتسق مع الحركات. فمؤشر يضم منصات في الغالب قد يرتفع بينما تهبط سلسلة البناء بشدة. وفي يوم ارتفع فيه S&P 500 بنسبة 1.58 في المائة، لم يقل مستوى المؤشر الكثير عن هذه الأسهم.
تفسيرات أخرى
تقليل مخاطر الانتخابات والازدحام. مع انتهاء الانتخابات، ربما خرجت الأموال من الرابحين المزدحمين في بنية الذكاء الاصطناعي إلى الدوريات الواسعة. تذكر CappNotes اتساعاً نحو 3 إلى 1 وارتفاع RSP، صندوق S&P 500 متساوي الوزن، بنسبة 1.86 في المائة مقابل 0.91 لناسداك-100. وفق هذه القراءة يكون وعد تكساس مجرد عنوان لتفكيك مراكز. لصالحها: هبط VRT (مقره في أوهايو) وETN (أيرلندا) بنسبة 12.89 و9.86 في المائة، مقابل 13.83 لـ VST و13.52 لـ NRG، كما أن تراجع الارتباط سبق الانتخابات. مقر PWR في هيوستن، وليس لدينا توزيع للإيرادات حسب الولاية، فلا نستطيع تقدير الانكشاف على تكساس. ضدها: انخفض الاستثمار على المكشوف عند تسوية 2026-10-15 في خمسة من ستة موردين، لكنه يسبق الجلسة بثلاثة أسابيع ولا يستطيع القول من باع في 4 نوفمبر. كل قراءة تتسق مع الحركات.
أخبار خاصة بالشركات. خفّض KeyBanc تصنيف VST صباح اليوم نفسه، وكان موسم الأرباح جارياً. يمكن أن يفسر التخفيض جزءاً من حركة VST. لكنه لا يفسر هبوط FIX وPWR وETN بين 10 و15 في المائة، ولا ارتفاع MSFT وAMZN وAAPL بين 5 و7 في المائة.
صعود سابق ثم تراجع. ارتفعت سلة الموردين 5.09 في المائة في 3 نوفمبر، يوم الانتخابات، و2.88 و3.19 و4.52 في المائة في 26 إلى 28 أكتوبر، فجزء من هبوط الأربعاء يعكس مكاسب سابقة. لم نقِس حجمه.
امتداد النفط والطاقة. تُتداول شركات الطاقة المستقلة أحياناً مع قطاع الطاقة، وهبط النفط نحو 8 في المائة بحسب CappNotes. هبط XOM بنسبة 4.62 في المائة وCVX 3.69، وإيرادات منتجي الكهرباء تتبع أسعار الكهرباء والغاز، مع ارتفاع الغاز الطبيعي 1.80 في المائة بحسب CappNotes. حجم حركة النفط لا يطابق حجم هبوط المنتجين.
شراء خاص بالمنصات. قراءة مكتبية لم نعد تشغيلها وضعت غاما الوسطاء المقدّرة لـ Apple عند أدنى مستوى بين 95 لقطة في 3 نوفمبر (options_gamma_exposure). يمكن للغاما السالبة أن تضخم الحركة. قد يفسر ذلك جزءاً من +5.31 في المائة لـ AAPL ولا يفسر شيئاً من جانب الموردين.
المعدل الأساسي
النافذة: 1,966 جلسة من 2018-12-18 إلى 2026-11-04 يتوفر فيها عائد لجميع الأسهم الـ 11، باستخدام الإغلاقات المعدلة. لا تتجاوز أي حركة يومية في النافذة 40 في المائة، فلا تشوّه الانقسامات البيانات. فجوة 17.35 نقطة هي الثانية من 1,966. وكانت الأوسع في 2025-01-27 عند 21.63، مع المنصات -0.20 والموردين -21.83. وهو يوم DeepSeek، حين أغلق Vistra منخفضاً قرابة 30 في المائة وهبط كل من Constellation وTalen وGE Vernova أكثر من 20 في المائة (Transition Economics Institute). والثالثة 2023-02-02 عند 8.92 والرابعة 2020-11-04 عند 8.41.
جلسات ما بعد الانتخابات متباينة. في 2022-11-09 كانت الفجوة +0.84 (المنصات -1.22، الموردون -2.06) وفي 2024-11-06 كانت -2.00 (المنصات +1.90، الموردون +3.90). وفي 2020-11-04 كانت +8.41 (المنصات +5.93، الموردون -2.48)، بالاتجاه نفسه كالأربعاء وبنحو نصف الحجم. عدد الجلسات التي ارتفعت فيها المنصات أكثر من +2 في المائة وهبط الموردون أكثر من -3 في المائة هو 5 من 1,966: 2020-06-09 و2026-06-26 و2026-07-01 و2026-08-28 و2026-11-04. أربع من الخمس في 2026.
كان ارتباط العوائد اليومية للسلتين 0.466 في 2019، و0.596 في 2020، و0.353 في 2021، و0.678 في 2022، و0.417 في 2023، و0.456 في 2024، و0.569 في 2025. وفي 2026 كان 0.172 باستثناء الأربعاء (211 جلسة) و0.093 مع احتسابه. حسب الربع، كان الربع الأول 2026 عند 0.259 والثاني 0.098 والثالث 0.042، الأدنى بين 31 ربعاً كاملاً منذ الربع الأول 2019. وكان الأدنى السابق 0.093 في الربع الرابع 2020.
ثلاثة حدود لهذه الأرقام. أولاً، كل الوقائع السعرية من جدول واحد، فالفجوة والرتب والارتباطات قياس واحد لا يؤكده مصدر آخر. ثانياً، أجرت مكاتبنا نحو 60 استعلاماً عبر خمسة مكاتب و15 نتيجة، وكان نحو 14 منها لهذه الزاوية. بنينا السلتين بعد رؤية 4 نوفمبر، من نحو 14 اسماً مرشحاً. استُبعد CEG وGEV وTLN لأن تواريخها تبدأ بين 2022 و2024 وكانت ستقصّر النافذة، كما أن إدراج CEG كان سيقلص الفجوة. اختيار اليوم المتطرف والأسماء بأثر رجعي يضخم الرتبة. رتب أسوأ يوم للأسهم الفردية أقل حساسية لهذا الاختيار، ومع ذلك تضع كل مورد في السلة ضمن أسوأ 10 أيام في تاريخه. ثالثاً، اختبرنا تعريفاً واحداً للسلة وتواتراً واحداً للارتباط، فخطر المقارنات المتعددة متواضع، وإن بقيت نتيجة الارتباط لاحقة للحدث.
يأتي أحد الفحوص من خارج جدول الأسعار. أظهر الاستثمار على المكشوف لدى FINRA عند تسوية 2026-10-15، الأحدث في جدول short_interest لدينا، VST عند 9.95 مليون سهم (2.98 في المائة من الأسهم الحرة، بانخفاض 5.1 في المائة)، وNRG 5.98 مليون (2.85 في المائة، بانخفاض 2.7)، وFIX 0.76 مليون (2.18 في المائة، بانخفاض 10.9)، وVRT 13.96 مليون (3.63 في المائة، بانخفاض 3.0)، وETN 7.52 مليون (1.94 في المائة، بانخفاض 5.9). وكان PWR عند 3.46 مليون، بارتفاع 8.2 في المائة. هذه التسوية تسبق الانتخابات بثلاثة أسابيع ولا تقول شيئاً عمن باع في 4 نوفمبر.
الأدلة المعاكسة
الجلسات الـ 24 قبل الأربعاء تعارض رواية فك الارتباط. خلال 24 جلسة من 2026-10-01 إلى 2026-11-03، بلغ ارتباط العوائد اليومية للسلتين 0.584، قريباً من معدل 2019 إلى 2025. أما القراءة السالبة للربع الرابع، -0.037 على 25 جلسة، فتأتي كلياً من الأربعاء. لذا يستند تراجع 2026 إلى الربعين الثاني والثالث، ولا يمكن ليوم واحد أن يثبت أن السوق تسعّر الطرفين الآن كنقيضين.
وللقناة التكساسية نقطة ضعف أيضاً. كان أبوت قد فرض تجميداً للتراخيص وتوصيلات الشبكة أثناء تدقيق، فالأثر الإضافي لوقف مؤقت حتى يناير غير واضح. وهبط VRT (مقره في أوهايو) وETN (أيرلندا) بنسبة 12.89 و9.86 في المائة، مقابل 13.83 لـ VST و13.52 لـ NRG. وهذا يلائم خفضاً عاماً لتقييم توسع الذكاء الاصطناعي كما يلائم تفسيراً خاصاً بتكساس. لا تستطيع البيانات القول كم من الـ 12.80 في المائة كان سياسة تكساس وكم كان مراكز.
ما الذي سيغير القراءة
1. ارتباط المنصات والموردين خلال الجلسات الـ 20 القادمة، حتى نحو 2026-12-03. عودة إلى 0.58 للجلسات الـ 24 قبل الأربعاء ستجعل 4 نوفمبر يبدو حدثاً ليوم واحد وتُضعف دعوى فك الارتباط. وقراءة تبقى منخفضة أو تتحول إلى سالبة ستقويها. 2. نمط التعافي. إذا استعاد VST وNRG خسائرهما بينما لم يفعل VRT وETN، ومقرهما خارج تكساس، تضعف قناة تكساس. والنمط المعاكس يدعمها. 3. الاستثمار على المكشوف لدى FINRA لتسوية 2026-11-13، ويُنشر بعد نحو أسبوعين، وهو أول قراءة بعد الحدث وسيُظهر هل بنى البائعون على المكشوف مراكز في الموردين. أما تسوية 2026-10-30 فتسبقه. 4. سياسة تكساس: هل ينتهي تجميد تدقيق أبوت هذا العام كما هو مخطط، وماذا سيفعل المجلس التشريعي حين ينعقد في يناير. 5. توجيه الإنفاق الرأسمالي التالي للمنصات مع نتائج الربع الرابع. خفض الإنفاق سيدعم قراءة التكلفة على المشترين.
في 2026-11-04 ارتفعت سلة المنصات 4.55 في المائة وهبطت سلة الموردين 12.80 في المائة.
الأسئلة الشائعة
ما مدى غرابة الفجوة بين شركات التقنية الكبرى وموردّيها؟
الفجوة البالغة 17.35 نقطة بين السلتين متساويتي الوزن هي الثانية من 1,966 جلسة منذ 2018-12-18. لم تتجاوزها سوى 2025-01-27، يوم DeepSeek، عند 21.63. الفجوة الوسيطة -0.05 والانحراف المعياري 2.05 نقطة. اخترنا السلتين بعد رؤية اليوم، مما يضخم الرتبة.
هل سببت انتخابات تكساس هذه الحركة؟
لا تستطيع بياناتنا إثبات ذلك. تنقل ثلاث جهات نتيجة الانتخابات ووعد الوقف المؤقت، وتنقل واحدة تخفيض KeyBanc لتصنيف Vistra. هبط VRT (مقره في أوهايو) وETN (أيرلندا) بنسبة 12.89 و9.86 في المائة، مقابل 13.83 لـ VST و13.52 لـ NRG، فخفض أوسع للتقييم أو تفكيك للمراكز يلائم أيضاً.
لماذا يرفع الخبر نفسه شركات التقنية الكبرى ويضرب الموردين؟
الإنفاق الرأسمالي على مراكز البيانات تكلفة على مالكي المنصات وإيراد للموردين. يمكن لتهديد التوسع أن يخفض طلبات الموردين المتوقعة مع إبقاء إيرادات المنصات الحالية دون مساس. أن إنفاق المنصات قد يوضع له سقف هو فرضيتنا، ولم نختبر توجيهات الإنفاق الرأسمالي.
هل يتحرك نصفا تجارة الذكاء الاصطناعي الآن بشكل منفصل؟
في 2026 قبل الأربعاء كان ارتباط عوائدهما اليومية 0.172، مقابل 0.35 إلى 0.68 في كل عام من 2019 إلى 2025، وكان الربع الثالث عند 0.042 الأدنى بين الأرباع الكاملة. وسجلت الجلسات الـ 24 قبل الأربعاء 0.584، فلا يحسم يوم واحد الأمر.
ما نقطة البيانات التالية؟
الاستثمار على المكشوف لتسوية 2026-11-13، وهو أول قراءة بعد الحدث، والارتباط خلال الجلسات الـ 20 القادمة. وعلى أجندة الاقتصاد الكلي، تصدر بيانات الوظائف لشهر أكتوبر يوم الجمعة 2026-11-06 الساعة 8:30 بتوقيت ET، بتوقع 40,000 بعد 29,000 وبطالة عند 4.2 في المائة (RoboForex).
المصادر
Texas Tribune, Under Hinojosa, Texas data center approvals could stay paused: وعد بوقف مؤقت حتى انعقاد المجلس التشريعي في يناير، وتجميد أبوت القائم أثناء التدقيق.
Yahoo Finance, A Democrat won the Texas governor's race after promising to halt new data center construction: تكساس تتجاوز 25 في المائة من السعة الأمريكية المخطط لها بحلول 2030، ووقت إعلان AP.
Investing.com, Vistra plunges 13.5% as Texas election rattles AI power trade, KeyBanc downgrades: تخفيض KeyBanc لتصنيف VST، وفارق السبع نقاط، وانكشاف Vistra مقارنة بـ Constellation.
CappNotes, Closing Look, Wednesday November 4: حركات المؤشرات والقطاعات والنفط والغاز ليوم 4 نوفمبر ورقم Wells Fargo البالغ 27 في المائة. مصدر ثانوي واحد.
Transition Economics Institute, DeepSeek Wipes Out a Year of AI Power Gains in a Day: حركات أسهم الطاقة في 27 يناير 2025.
RoboForex, Jobs Report Friday: Midterm Elections and NFP Week: توقع بيانات الوظائف ليوم الجمعة 6 نوفمبر.