
بقلم أبحاث كريسميون، 18 نوفمبر 2026
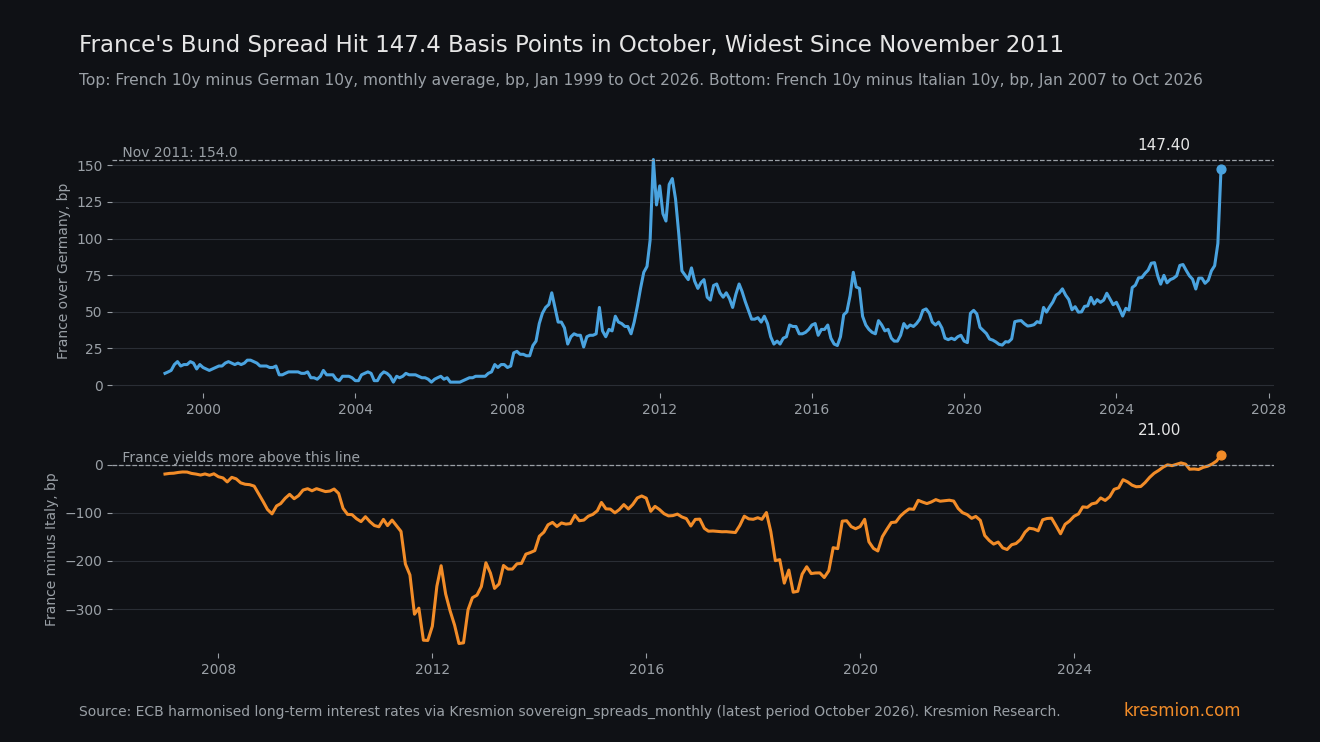
بلغ فارق عائد السندات الفرنسية لأجل 10 سنوات عن نظيرتها الألمانية 147.4 نقطة أساس في أكتوبر، وهو أوسع متوسط شهري منذ نوفمبر 2011، كما أن عائد فرنسا أعلى من عائد إيطاليا. وفي سلسلة أسعار الفائدة طويلة الأجل المنسقة الصادرة عن البنك المركزي الأوروبي، بلغ متوسط عائد فرنسا لأجل 10 سنوات 4.89% مقابل 3.416% لسندات Bund الألمانية، وارتفع الفارق 50.7 نقطة أساس في شهر واحد. لم يتجاوز عائد فرنسا لأجل 10 سنوات عائد إيطاليا إلا في 6 أشهر من أصل 334 شهراً، وكلها منذ ديسمبر 2025، وفجوة أكتوبر البالغة 21.0 نقطة أساس هي الأوسع. هذه سلسلة بيانات واحدة. كما اتسع فارق إيطاليا بحدة، وقد يخفي المتوسط الشهري قفزة حادة، وخرجت قراءة فرنسا من مسح شمل 41 دولة، لذلك يُطبق خصم المقارنات المتعددة.
أبرز الاستنتاجات
| What | Number |
|---|---|
| عائد فرنسا لأجل 10 سنوات ناقص عائد ألمانيا لأجل 10 سنوات، أكتوبر 2026 | 147.4 نقطة أساس، بارتفاع 50.7 نقطة أساس عن سبتمبر وبارتفاع 65.1 نقطة أساس عن العام السابق (سلسلة البنك المركزي الأوروبي المنسقة عبر Kresmion) |
| الترتيب ضمن تاريخها | الثاني من 334 مشاهدة شهرية منذ يناير 1999، المئين 99.7. نوفمبر 2011 فقط (154.0) كان أوسع (البنك المركزي الأوروبي عبر Kresmion) |
| الاتساع في شهر واحد | +50.7 نقطة أساس، ثاني أكبر اتساع في السلسلة بعد نوفمبر 2011 (+55.0) (البنك المركزي الأوروبي عبر Kresmion) |
| المقارنة بين 41 دولة | فرنسا هي الأعلى قياساً إلى تاريخها (المئين 99.7). فارق إيطاليا البالغ 126.4 نقطة أساس عند المئين 52.9، وبلجيكا 96.4 نقطة أساس عند المئين 92.2، وإسبانيا 65.0 نقطة أساس عند المئين 42.0 (البنك المركزي الأوروبي عبر Kresmion) |
| فرنسا ناقص إيطاليا، أكتوبر 2026 | +21.0 نقطة أساس، وهي أوسع فجوة. تجاوز عائد فرنسا عائد إيطاليا في 6 أشهر من 334، كلها منذ ديسمبر 2025 (البنك المركزي الأوروبي عبر Kresmion) |
| فحص مباشر، 17 نوفمبر | فرنسا 4.898%، إيطاليا 4.437%، ألمانيا 3.381%: نحو 152 نقطة أساس فوق Bund و46 نقطة أساس فوق إيطاليا (Trading Economics، حسابنا، سلسلة مختلفة) |
ما تظهره البيانات
السلسلة هي سعر الفائدة طويل الأجل المنسق الصادر عن البنك المركزي الأوروبي للسندات الحكومية لأجل 10 سنوات، المخزنة في جدول sovereign_spreads_monthly لدينا، وآخر تحديث لها في 17 نوفمبر. بلغ فارق فرنسا عن Bund نحو 71.6 نقطة أساس في يونيو، و78.0 في يوليو، و81.5 في أغسطس، و96.7 في سبتمبر، قبل أن يقفز إلى 147.4 في أكتوبر. ارتفع عائد فرنسا لأجل 10 سنوات 45.0 نقطة أساس خلال الشهر بينما انخفض العائد الألماني 5.7 نقطة أساس، فجاء نحو 45 نقطة أساس من أصل 50.7 نقطة أساس من ارتفاع العائد الفرنسي.
بلغ متوسط عائد إيطاليا لأجل 10 سنوات 4.68% في أكتوبر مقابل 4.89% لفرنسا. وكان عائد فرنسا أعلى من عائد إيطاليا في 6 أشهر من 334 شهراً في الجدول، أولها ديسمبر 2025 عند +0.8 نقطة أساس. وبلغ سبتمبر 2026 +7.8 نقطة أساس وأكتوبر +21.0 نقطة أساس. وللمقارنة، كانت أكثر القراءات سلبية -371.6 نقطة أساس في يوليو 2012، وفي نوفمبر 2011 كان عائد إيطاليا أعلى من عائد فرنسا بمقدار 364.7 نقطة أساس.
تظهر الأسعار المرجعية المباشرة أن الفجوة ما زالت قائمة (Trading Economics، فرنسا، إيطاليا، ألمانيا). في 17 نوفمبر بلغ عائد فرنسا لأجل 10 سنوات 4.898% وإيطاليا 4.437% وألمانيا 3.381%. هذا يعني 151.7 نقطة أساس فوق Bund و46.1 نقطة أساس فوق إيطاليا بحسابنا. هذه أسعار مرجعية في السوق خارج المنصات الرسمية، وهي سلسلة مختلفة عن المتوسط الشهري للبنك المركزي الأوروبي. وكلتاهما تقيس السندات الفرنسية والألمانية نفسها، فهي تأكيد واحد في توقيتين.
الآلية
إحدى القراءات هي علاوة مخاطر مالية وسياسية على فرنسا، على خلفية ارتفاع العوائد العالمية. يقدّر Bank of Singapore دين فرنسا إلى الناتج المحلي بنحو 120% ويشير إلى الانتخابات الرئاسية في أبريل 2027 (Bank of Singapore). ويصف Trading Economics فرنسا بأنها تحت ضغط مالي قبيل تلك الانتخابات، ويذكر أن الأسواق في 16 و17 نوفمبر سعّرت رفعاً للفائدة من البنك المركزي الأوروبي في ديسمبر ورفعين إضافيين في 2027، مع تضخم يبلغ ضعف المستهدف 2%، رغم أن معظم الاقتصاديين الذين يستشهد بهم يتوقعون أن يتوقف البنك المركزي الأوروبي بعد ديسمبر. ليست لدينا بيانات عما جرى تسعيره في أكتوبر، وقد انخفض عائد Bund لأجل 10 سنوات 5.7 نقطة أساس في ذلك الشهر، لذلك فإن صدمة في الفائدة مشتركة بين كل السندات الأوروبية لا تفسر وحدها الاتساع الفرنسي. اتسع فارق إيطاليا وبلجيكا 37.5 و31.7 نقطة أساس، ولم نستعلم عن نسب الدين لديهما.
يقدّر Bank of Singapore أن المستثمرين الأجانب يحتفظون بنحو 60% من الدين الفرنسي، ويقول إن تصفية المراكز وبيع الأجانب ربما ضخّما الحركة. وهذه قاعدة حائزين يمكنها الضغط بسرعة في أي من الاتجاهين.
النقطة من الدرجة الثانية تخص شبكة الأمان. في 2011 اتسع فارق فرنسا إلى جانب إيطاليا. أما اليوم فالعلاوة عند فرنسا، وفارق إيطاليا عند وسيطه التاريخي (المئين 52.9). يمكن تفعيل أداة حماية انتقال السياسة النقدية التابعة للبنك المركزي الأوروبي ضد "ديناميكيات السوق غير المبررة والفوضوية"، وتتضمن معايير الأهلية الامتثال للإطار المالي للاتحاد الأوروبي، أي عدم الخضوع لإجراء العجز المفرط، أو عدم تقييم الدولة بأنها أخفقت في اتخاذ إجراء فعال (البنك المركزي الأوروبي، 21 يوليو 2022). وفق الصفحة التي جلبناها، لدى فرنسا إجراء مفتوح منذ قرار المجلس في 26 يوليو 2024، وآخر تقرير عن الإجراءات المتخذة بتاريخ 7 مايو 2026 (المفوضية الأوروبية). إجراء فرنسا لا يستبعدها بحد ذاته، لأن المعيار يقبل أيضاً دولة لم يُقيَّم أنها أخفقت في اتخاذ إجراء فعال، ويتوقع Bank of Singapore أن تحد أدوات البنك المركزي الأوروبي من فوارق مستوى الأزمات. أما هل سيعد البنك المركزي الأوروبي هذا الاتساع غير مبرر فهو قراره، وبياناتنا لا صلة لها به. يحمل حائزو المؤشرات الحكومية الأساسية في منطقة اليورو ومجمعات الضمانات الآن علاوة مخاطر كانت، في هذه السلسلة، تخص دول الأطراف.
تفسيرات أخرى
تتنافس أربعة بدائل مع القراءة الخاصة بفرنسا.
إعادة تسعير على مستوى منطقة اليورو. في أكتوبر اتسع فارق إيطاليا 37.5 نقطة أساس، وبلجيكا 31.7، واليونان 24.7، وإسبانيا 19.6، بينما بالكاد تحركت هولندا (2.8) والنمسا (6.0). يبدو أن جزءاً كبيراً من الحركة علاوة عامة على الديون غير الأساسية. ومع ذلك اتسع فارق فرنسا أكثر من غيرها، وهي الدولة الوحيدة من بين 41 فوق المئين 99 من تاريخها، واتسع عائدها ناقص عائد إيطاليا 13.2 نقطة أساس في الشهر، من 7.8 إلى 21.0.
التدفقات الفنية. إذا كان بيع الأجانب وتصفية المراكز وراء أكتوبر، فقد ينعكس ذلك دون تغيير في الأساسيات المالية. لا نرى تدفقات الحائزين، لذلك لا يمكننا تقسيم الحركة بين بيع قسري وإعادة تسعير لمخاطر الائتمان.
علاوة الأجل العالمية. بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.12% في 16 نوفمبر. كانت حركة عالمية سترفع Bund أيضاً، لكن عائد Bund انخفض 5.7 نقطة أساس في أكتوبر، والفارق الفرنسي مقيس بالنسبة إلى ألمانيا. يقع الفارق الأمريكي عن Bund عند المئين 74.2 من تاريخه.
القياس. سلسلة البنك المركزي الأوروبي هي متوسط شهري لعائد منسق وفق معايير التقارب، وليست سعر نهاية الشهر لسند OAT المرجعي. أسعار 17 نوفمبر خارج المنصات الرسمية، نحو 152 نقطة أساس فوق Bund، متسقة مع متوسط أكتوبر.
المعدل الأساسي
النافذة هي فارق فرنسا عن Bund في هذه السلسلة من البنك المركزي الأوروبي، شهرياً، من يناير 1999 إلى أكتوبر 2026، أي 334 مشاهدة. عند 147.4 نقطة أساس تحتل القراءة المرتبة الثانية وتقع عند المئين 99.7. نوفمبر 2011 فقط (154.0) كان أوسع، فهذا ليس رقماً قياسياً. ويحتل مايو 2012 (141.0) وأبريل 2012 (137.0) المرتبتين الثالثة والرابعة. والشهر الذي شهد +50.7 نقطة أساس هو ثاني أكبر اتساع في شهر واحد، بعد +55.0 في نوفمبر 2011، وأبريل 2012 (+25.0) ثالثاً.
تحفظان. المستويات الشهرية متداخلة ومترابطة تسلسلياً، فالنقاط الـ334 ليست سحوبات مستقلة. وشمل مسح المقارنة 41 دولة. فلو كانت هذه الدول مستقلة، لكان احتمال أن تقع دولة واحدة على الأقل في المرتبتين الأوليين من تاريخها (المئين 99.7 أو أعلى) بالصدفة نحو 22% (41 × 2/334 يساوي نحو 25%). لكنها مترابطة، فالرقم الحقيقي أقل، ولا يمكننا القول بكم. ما يصمد هو أن القراءة ليست هامشية، فهي في المرتبة 2 من 334 وثانية بعد ذروة أزمة 2011 فقط، وأن تجاوز فرنسا لإيطاليا اختُبر كسؤال منفصل وموجه.
تراجع اليورو من 1.1222 (إغلاق EUR/USD في 10 نوفمبر) إلى 1.0991 في السعر المباشر عند 05:15 بالتوقيت العالمي المنسق في 18 نوفمبر، ومركز CFTC الصافي البيعي على اليورو كبير لكنه ليس متطرفاً (تظهر العينة المأخوذة من تاريخ CFTC 220,963 عقداً في 24 مارس 2015 و215,258 في 7 أبريل 2015، والعينة محدودة، فقد تكون الذروة الحقيقية أكبر). وقد يشترك الاثنان في محركات مع هذه الحركة، مثل أسعار الفائدة الأمريكية وقوة الدولار (مؤشر الدولار 101.65 في 9 نوفمبر، و103.62 في 17 نوفمبر)، لذلك لا نقدمهما كتأكيد مستقل.
الأدلة المعاكسة
أقوى نقطة ضد رواية خاصة بفرنسا هي اتساع نطاق الحركة في أكتوبر. اتسع فارق إيطاليا 37.5 نقطة أساس، نحو ثلاثة أرباع اتساع فرنسا البالغ 50.7، واتسع فارق بلجيكا 31.7 نقطة أساس ليبلغ المئين 92.2 من تاريخه. وما يظهر في فرنسا مقابل إيطاليا هو 13.2 نقطة أساس فقط من الحركة.
لا توجد إشارة إلى انعكاس في نوفمبر. في أسعار Trading Economics بتاريخ 17 نوفمبر، عائد فرنسا لأجل 10 سنوات أقل بـ3 نقاط أساس عن قبل شهر، لكن عائد ألمانيا أقل بـ7 وإيطاليا بـ13، فتكون فجوة فرنسا مع كليهما أوسع مما كانت قبل شهر (نحو 152 نقطة أساس فوق Bund مقابل متوسط أكتوبر البالغ 147.4، و46 نقطة أساس فوق إيطاليا مقابل 21.0). كتب Bank of Singapore في 12 أكتوبر أن فارق OAT وBund لديه على Bloomberg تراجع جزئياً من نحو 140 نقطة أساس في بداية أكتوبر. وهذه سلسلة مختلفة عن متوسط البنك المركزي الأوروبي، لذلك لا نقارن المستويين. المتوسط الشهري يُلطّف أي ذروة وتراجع داخل أكتوبر لا يستطيع هذا الجدول إظهارهما.
ما الذي سيغير القراءة
أولاً، صف نوفمبر من البنك المركزي الأوروبي (الفترة 2026-11-01)، المتوقع في جدولنا في أوائل ديسمبر. إذا عاد فارق فرنسا إلى ما دون 100 نقطة أساس وعاد عائدها دون عائد إيطاليا، فقد كان أكتوبر قفزة عابرة. وإذا بقي فوق 140 نقطة أساس، فمقارنة 2011 قائمة.
ثانياً، اجتماع البنك المركزي الأوروبي للسياسة النقدية في ديسمبر. سنقارن فارق فرنسا عن Bund وعن إيطاليا قبله وبعده. اتساع مقابل كليهما يناسب علاوة حساسة للفائدة على فرنسا. وفارق ثابت يضعف تلك القراءة.
ثالثاً، أي تصريح من البنك المركزي الأوروبي بشأن أهلية TPI، وأي تغيير في وضع فرنسا في صفحة إجراء العجز المفرط لدى المفوضية.
رابعاً، فحص يومي. في 17 نوفمبر وضعت أسعار Trading Economics المرجعية فرنسا 151.7 نقطة أساس فوق ألمانيا و46.1 نقطة أساس فوق إيطاليا.
الأسئلة الشائعة
هل فارق فرنسا رقم قياسي؟
لا. عند 147.4 نقطة أساس في أكتوبر 2026 يحتل المرتبة الثانية من 334 شهراً منذ يناير 1999. كان نوفمبر 2011 أوسع عند 154.0.
هل تقترض فرنسا فعلاً بعائد أعلى من إيطاليا؟
وفق المتوسط الشهري للبنك المركزي الأوروبي، نعم: 4.89% مقابل 4.68% في أكتوبر. كان عائد فرنسا أعلى من عائد إيطاليا في 6 أشهر من 334، كلها منذ ديسمبر 2025، وفجوة أكتوبر البالغة 21.0 نقطة أساس هي الأوسع. وأظهرت الأسعار المرجعية المباشرة في 17 نوفمبر فرنسا عند 4.898% وإيطاليا عند 4.437%، وهي سلسلة مختلفة.
هل هذا مثل 2011؟
في نوفمبر 2011 اتسع فارق فرنسا إلى جانب إيطاليا التي كان عائدها أعلى بـ364.7 نقطة أساس. وفي أكتوبر 2026 يقع فارق إيطاليا عند المئين 52.9 من تاريخها بينما يقع فارق فرنسا عند المئين 99.7.
هل تغطي شبكة أمان البنك المركزي الأوروبي هذه الحالة؟
تستهدف أداة حماية انتقال السياسة النقدية "ديناميكيات السوق غير المبررة والفوضوية"، وتتضمن معايير أهليتها الامتثال للإطار المالي للاتحاد الأوروبي. لدى فرنسا إجراء عجز مفرط مفتوح منذ 26 يوليو 2024، وهو لا يستبعدها بحد ذاته، لأن المعيار يقبل أيضاً دولة لم يُقيَّم أنها أخفقت في اتخاذ إجراء فعال. لا يمكننا القول هل سيتحرك البنك المركزي الأوروبي.
ما الذي سيُظهر أن أكتوبر كان قفزة عابرة؟
أن يعود صف نوفمبر لفرنسا في جدول البنك المركزي الأوروبي لدينا، المتوقع في أوائل ديسمبر، إلى ما دون 100 نقطة أساس مع عائد أقل من عائد إيطاليا.
المصادر
أسعار الفائدة طويلة الأجل المنسقة الصادرة عن البنك المركزي الأوروبي عبر جدول Kresmion sovereign_spreads_monthly: عوائد فرنسا وألمانيا لأجل 10 سنوات، والفوارق، والرتب، والمئينات، الفترة أكتوبر 2026، آخر تحديث 17 نوفمبر 2026.
Trading Economics، عائد السندات الفرنسية لأجل 10 سنوات: 4.898% في 17 نوفمبر 2026، تسعير رفع الفائدة من البنك المركزي الأوروبي، الضغط المالي قبيل الانتخابات.
Trading Economics، عائد السندات الإيطالية لأجل 10 سنوات: 4.4366% في 17 نوفمبر 2026، تأكيد S&P تصنيف BBB+ بنظرة مستقبلية إيجابية.
Trading Economics، عائد السندات الألمانية لأجل 10 سنوات: 3.3806% في 17 نوفمبر 2026.
Bank of Singapore، OATs on the edge: فارق قرب 140 نقطة أساس في بداية أكتوبر، دين إلى الناتج المحلي يقترب من 120%، تقدير الحيازات الأجنبية، انتخابات أبريل 2027.
البنك المركزي الأوروبي، أداة حماية انتقال السياسة النقدية، بيان صحفي بتاريخ 21 يوليو 2022: الغرض ومعايير الأهلية.
المفوضية الأوروبية، إجراء العجز المفرط وفرنسا: قرار 26 يوليو 2024، توصية 21 يناير 2025، آخر تقرير عن الإجراءات المتخذة 7 مايو 2026.