Apprendre
Les gates du crédit privé se sont abaissés en juin. Nous avons vérifié quels chiffres tenaient.
Par Kresmion Research, 23 juin 2026
À la mi-juin 2026, le flux d'information de Kresmion s'est illuminé d'un ensemble d'éléments sur le crédit privé qui allaient tous dans le même sens : des demandes de rachat en forte hausse, des fonds ajoutant des clauses restrictives, de l'argent censé fuir le crédit illiquide pour le crédit liquide. Cela ressemblait à un récit de rotation limpide. Nous avons donc fait ce que le flux lui-même ne peut pas faire : vérifier chaque chiffre auprès d'une source primaire avant de l'écrire. Deux des chiffres les plus retentissants n'ont pas résisté à cette vérification. Ce qui a résisté est un récit réel, et plus nuancé, sur la mise à l'épreuve de la tuyauterie du crédit privé.
Il s'agit d'une description d'événements vérifiés et de ce que les données permettent, ou non, d'étayer, et non d'une recommandation ni d'une prévision.
Points clés
| Mesure | Lecture | Source |
|---|---|---|
| Demandes de rachat de Blackstone BCRED | Ont atteint 10 pour cent des parts au T2, contre 7,9 pour cent au T1, honorées seulement jusqu'au gate trimestriel de 5 pour cent, son tout premier plafonnement | Bloomberg et CNBC (externe) |
| Demandes chez Apollo Debt Solutions | Demandes de retrait proches de 16,8 pour cent des parts, également limitées par un gate de 5 pour cent | CNBC (externe) |
| Les deux chiffres qui n'ont pas passé la vérification | Un chiffre de rachats à l'échelle du marché de 12 milliards de dollars, en hausse de 56 pour cent, et une série d'entrées de 3,5 milliards de dollars dans les fonds de prêts à effet de levier | Sans source et, pour les entrées, contredit par les données |
| Taille | Le crédit privé est un marché d'environ 1,7 à 2 milliers de milliards de dollars | Mordor Intelligence et Moody's (externe) |
Ce que le flux a signalé, et ce que nous avons écarté
Le flux d'information de Kresmion regroupe les titres de presse en ensembles. À la mi-juin, il a fait remonter six éléments sur le crédit privé, dont aucun ne comportait de lien vers une source primaire, ce qui explique précisément pourquoi chacun devait être vérifié plutôt que répété. Deux d'entre eux ancraient le récit initial de rotation, et tous deux ont échoué.
Le premier affirmait que les retraits des fonds de crédit privé avaient bondi de 56 pour cent pour atteindre 12 milliards de dollars sur le trimestre. Nous n'avons trouvé aucune source fiable pour cet agrégat, ce pourcentage ou la base du trimestre précédent qu'il impliquait. Un chiffre unique en dollars à l'échelle du marché, sans fournisseur vérifiable, est exactement le type de chiffre qui ne doit pas servir d'ancrage à une étude ; nous l'avons donc écarté.
Le second affirmait que les fonds américains de prêts à effet de levier avaient attiré 3,5 milliards de dollars sur dix semaines consécutives, destination supposée de l'argent en fuite. Celui-ci n'est pas seulement dépourvu de source, il va dans le mauvais sens. Les données publiques montrent des fonds américains de prêts à effet de levier en décollecte pendant une grande partie de 2026, dont environ 3,4 milliards de dollars de retraits sur un seul mois plus tôt dans l'année, les investisseurs se délestant du risque de crédit (Reuters via Investing.com). L'idée simple selon laquelle l'argent serait passé du crédit illiquide aux fonds de prêts liquides n'est pas étayée. Au contraire, les investisseurs réduisaient leur risque de crédit de manière générale.
Le titre et la thèse ont donc dû changer. Ce qui subsiste, et qui est solidement sourcé, c'est la cascade de gates elle-même.
La cascade de gates qui a résisté
Le noyau vérifiable est que les plus grands fonds semi-liquides de crédit privé ont atteint en même temps leurs limites de rachat.
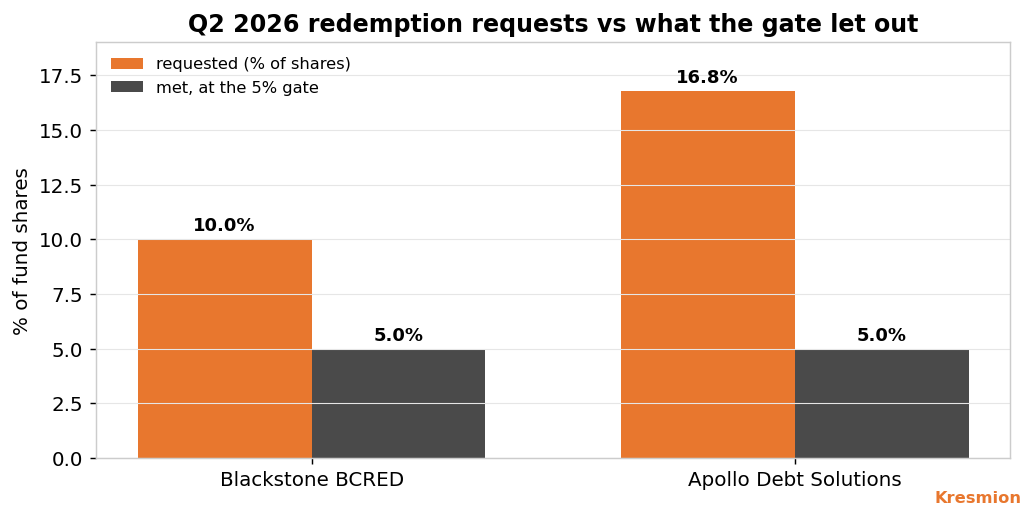
Le fonds de crédit privé de Blackstone, BCRED, d'environ 79 milliards de dollars, a vu ses demandes de rachat atteindre environ 10 pour cent des parts au deuxième trimestre, contre 7,9 pour cent au premier, et pour la toute première fois le gérant n'a pu les honorer que jusqu'au gate trimestriel structurel de 5 pour cent (Bloomberg). À la même période, le fonds Debt Solutions d'Apollo a vu ses demandes de retrait grimper vers 16,8 pour cent des parts et a de même été plafonné près de la limite de 5 pour cent (CNBC). Ce sont de véritables événements de limitation de la liquidité chez deux des plus grands acteurs du secteur, et ils constituent la colonne vertébrale honnête de ce récit.
Pourquoi le gate est tout l'enjeu
C'est ici que la rigueur du cadrage compte, car le gate change le sens des chiffres. Une demande de rachat est une demande de sortie. Ce n'est pas la même chose que de l'argent qui sort effectivement. Lorsque BCRED a reçu des demandes portant sur 10 pour cent des parts mais n'en a versé que 5 pour cent, le gate a fait exactement ce pour quoi il a été conçu : il a ramené les sorties effectives à la moitié de ce qui était demandé. Un titre annonçant une envolée des retraits décrit la demande de sortie, tandis que la structure limite discrètement le départ effectif. Les deux faits sont vrais, et seule leur réunion est honnête.
Le mécanisme sous-jacent à l'idée de rotation est réel, même si les chiffres de flux ne l'étaient pas. Les prêts à effet de levier largement syndiqués et le crédit privé sont des segments de plus en plus imbriqués d'un même marché du prêt aux entreprises, mais l'un se négocie quotidiennement et est valorisé au prix de marché, tandis que l'autre est détenu par un petit cercle de prêteurs, n'est que partiellement liquide et est revalorisé bien moins souvent (Global Legal Insights). Lorsque les investisseurs veulent récupérer de la liquidité, c'est le segment soumis à des gates et aux valorisations anciennes où la porte de sortie est étroite. C'est pourquoi la tension se manifeste par des gates plutôt que par un mouvement de prix net.
La taille du marché et l'argument contraire
L'argument le plus solide contre une lecture en termes de crise tient à la taille et à la conception. Le crédit privé est un marché d'environ 1,7 à 2 milliers de milliards de dollars (Mordor Intelligence, Moody's). Même le chiffre invérifiable de 12 milliards de dollars, s'il avait été réel, aurait représenté bien moins d'un pour cent de ce marché. La pression des rachats se lit mieux en pourcentage des actifs propres de chaque fonds, où des pourcentages de la valeur liquidative allant d'un chiffre à une quinzaine sont significatifs sans être extraordinaires, qu'en total fragile en dollars à l'échelle du marché.
Et les gates eux-mêmes ne sont pas la preuve d'une défaillance. Ils sont l'amortisseur avec lequel ces fonds ont été conçus. Une limite trimestrielle de 5 pour cent existe précisément pour qu'une vague de demandes ne puisse pas forcer la vente précipitée d'actifs dont la valorisation prend des mois. La cascade montre l'amortisseur en action, ce qui est autre chose que l'amortisseur qui cède. Nous n'avons pas non plus confirmé qu'un quelconque document réglementaire ait ajouté de nouvelles clauses restrictives ce trimestre, comme le laissait entendre un élément du flux ; les clauses de gate sont des dispositions standard pour les fonds semi-liquides, nous n'affirmons donc aucune nouveauté sur ce point.
Ce qu'il faut surveiller
L'indicateur observable n'est pas le total des demandes, que les gates faussent, mais le fait que les gates restent saturés ou non. Si les demandes continuent d'arriver au plafond de 5 pour cent pour un deuxième puis un troisième trimestre consécutif, l'arriéré de rachats non honorés s'accumule et la pression s'accroît. Si les demandes repassent sous le gate, la vague n'aura été qu'une alerte d'un trimestre absorbée par conception. Le second indicateur est la valorisation : les actifs soumis à des gates et aux valorisations anciennes doivent tôt ou tard être revalorisés, et l'écart entre la valeur à laquelle ces fonds portent leurs actifs et le prix que le marché liquide des prêts attribue aux mêmes emprunteurs est l'élément à suivre.
Pour l'éclairage complémentaire sur le positionnement d'une fraction suivie de l'argent institutionnel dans les valeurs cotées représentatives du crédit privé, voir notre étude précédente, Private Credit's Public Shadow.
Questions fréquentes
12 milliards de dollars ont-ils vraiment quitté le crédit privé ?
Nous n'avons pas pu vérifier ce chiffre, nous ne l'avons donc pas publié comme un fait. Il n'existe aucune source vérifiable pour un chiffre de rachats à l'échelle du marché de 12 milliards de dollars, en hausse de 56 pour cent. Ce qui est vérifiable, c'est que certains grands fonds, dont BCRED de Blackstone et Debt Solutions d'Apollo, ont atteint leurs gates de rachat au deuxième trimestre 2026.
Un gate de rachat signifie-t-il qu'un fonds est en difficulté ?
Pas en soi. Un gate est une limite prévue dès la conception, généralement de 5 pour cent des parts par trimestre, qui existe pour qu'un fonds n'ait pas à céder rapidement des actifs difficiles à valoriser. Lorsqu'un gate est atteint, cela montre que la demande de sortie a dépassé la limite, mais cela signifie aussi que le fonds a ralenti les sorties effectives au lieu de brader ses actifs. C'est un amortisseur en action.
L'argent s'est-il reporté vers les fonds de prêts à effet de levier ?
Les données ne l'étayent pas. Les fonds américains de prêts à effet de levier ont été en décollecte pendant une grande partie de 2026, de sorte que l'affirmation selon laquelle l'argent aurait fui le crédit privé précisément vers ces fonds n'a pas passé la vérification. Les investisseurs semblent avoir réduit leur risque de crédit de manière générale plutôt que de passer proprement d'un segment à l'autre.
En quoi cette étude diffère-t-elle de votre précédente étude sur le crédit privé ?
L'article précédent, Private Credit's Public Shadow, examinait le positionnement des institutions suivies par Kresmion dans les valeurs cotées représentatives du crédit privé, à travers les déclarations 13F. Celui-ci porte sur un événement de liquidité précis de juin 2026, la limitation des rachats dans de grands fonds, et sur ceux des chiffres qui l'entouraient qui ont résisté à la vérification.
Sources
Externes, chacune vérifiée jusqu'à un article accessible : Bloomberg sur la limitation des rachats de Blackstone BCRED ; CNBC sur les retraits d'Apollo Debt Solutions ; Reuters via Investing.com sur les sorties des fonds de prêts à effet de levier ; Mordor Intelligence sur la taille du marché du crédit privé ; les perspectives 2026 de Moody's sur le crédit privé ; la comparaison de Global Legal Insights entre prêts largement syndiqués et crédit privé.
Interne à Kresmion : l'ensemble d'éléments du flux d'information qui a fait remonter ces sujets (intelligence_events, mi-juin 2026), utilisé ici comme point de départ de la vérification et non comme source de chiffres. Lectures Kresmion associées : Private Credit's Public Shadow et les archives des Research Notes.
- · Bloomberg on Blackstone BCRED limiting redemptions, https://www.bloomberg.com/news/articles/2026-06-04/blackstone-bcred-joins-private-credit-funds-limiting-redemptions
- · CNBC on Apollo Debt Solutions withdrawals, https://www.cnbc.com/2026/06/23/apollo-private-credit-fund-withdrawals-redemptions.html
- · Reuters via Investing.com on leveraged loan fund outflows, https://www.investing.com/news/stock-market-news/outflows-from-leveraged-loan-funds-jump-as-investors-shun-credit-risk-4608195
- · Mordor Intelligence private credit market size, https://www.mordorintelligence.com/industry-reports/private-credit-market
- · Moody's 2026 private credit outlook, https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html
- · Global Legal Insights comparison of broadly syndicated loans and private credit, https://www.globallegalinsights.com/practice-areas/private-credit-laws-and-regulations/overview-and-comparison-of-the-broadly-syndicated-loan-and-private-credit-markets/
- · Kresmion intelligence_events private credit cluster, mid June 2026 (verification starting point)
Les traductions sont générées automatiquement ; l'original en anglais fait foi.