Kresmion Research,2026年7月17日
芝加哥小麦期货7月9日收于每蒲式耳611.25美分。到7月17日周五上午,该合约报677.50美分,约合每蒲式耳6.78美元,六个交易日上涨约10.8%,其中周中一个交易日单日涨幅超过7%。各大通讯社一致指向的驱动因素是黑海:乌克兰无人艇使两艘俄罗斯油轮丧失航行能力,俄罗斯随即打击敖德萨周边港口设施,该地区出口走廊的通行量随之减少。
这部分情况人人可见。本周Kresmion的监测补充了来自地球另一端、更为安静的第二个供应信号。一项覆盖澳大利亚小麦带的模型化作物水分胁迫指标在四天内翻了一倍多,为该指标十周记录中最大的四日比例涨幅,升至5月底以来最高水平,并连续多日触发严重(critical)级别异常。这使澳大利亚成为本季继5月下旬乌克兰黑海产区之后,第二个触及该数据层最高严重级别的小麦产区。当黑海供应存疑时,澳大利亚是全球依赖的少数几个出口国之一。本文梳理这两个信号、二者之间的关联,以及这种关联可能瓦解的诸多理由。本文是对已发生事件的描述,不是预测,也不构成投资建议。
人人可见的行情
可见的驱动因素是战争蔓延至粮食贸易的航运通道。7月16日,乌克兰无人水面艇在黑海东部袭击并瘫痪了两艘俄罗斯影子船队油轮。该事件在公开报道后数小时内,于11:08 UTC出现在Kresmion的OSINT信息流中,并成为我们引擎当天下午发出的乌克兰区域汇聚信号的依据。俄罗斯随后对敖德萨周边港口地点实施报复性打击。同日行业报道称,俄罗斯7月小麦出口可能减少13%至20%,亚速海航运已受到限制。
以下为Kresmion价格与成交量监测记录的行情反应,已于周五上午与交易所数据核对:
| 交易日 | ZW=F收盘价(美分/蒲式耳) | 变动 |
|---|---|---|
| 7月9日 | 611.25 | 起点 |
| 7月10日 | 632.00 | +3.4% |
| 7月13日 | 627.00 | -0.8% |
| 7月14日 | 631.25 | +0.7% |
| 7月15日 | 677.50 | +7.3% |
| 7月16日 | 674.75 | -0.4% |
| 7月17日上午 | 677.50 | 维持涨幅 |
成交量证实了市场参与度:在大涨前夕,Kresmion的成交量异常检测器标记了一个约87,200手的交易日,约为20日均值的三倍(7月14日检测到)。在大量参与下出现如此幅度的变动,说明市场正在重新为供应风险定价。
欧洲也在背景中施加了压力。本周法国软小麦优良率从一个月前的77%降至65%,提醒人们当前正在收获的北半球作物同样并非处处宽裕。
几乎无人定价的信号
Kresmion运行着一个物理数据层,每日监测17个农业与工业区域。对于作物区域,它基于模型化的气象和土壤数据计算水分胁迫指数(底层数据源为按区域汇总的Open-Meteo气候数据)。该数据层尚新,仅有约十周历史,我们也据此审慎看待。但它本周的表现值得报告。
澳大利亚小麦带指数7月12日读数为4.68。四天后的7月16日,读数为11.37,翻了一倍多,其中7月14日和15日跳升最为剧烈。相对于5.5附近的滚动基线,7月15日读数高出3.9个标准差,该数据层连续多日触发严重级别异常,为其历史上第三和第四次严重级别作物读数。此前两次分别为5月10日的哥伦比亚咖啡产区和5月23日的乌克兰黑海小麦带,这使澳大利亚成为本季第二个触及该数据层最高严重级别的小麦产区。过去一周,全部17个监测区域共触发7次各类异常,其中仅有澳大利亚的两次读数属于严重级别作物事件。
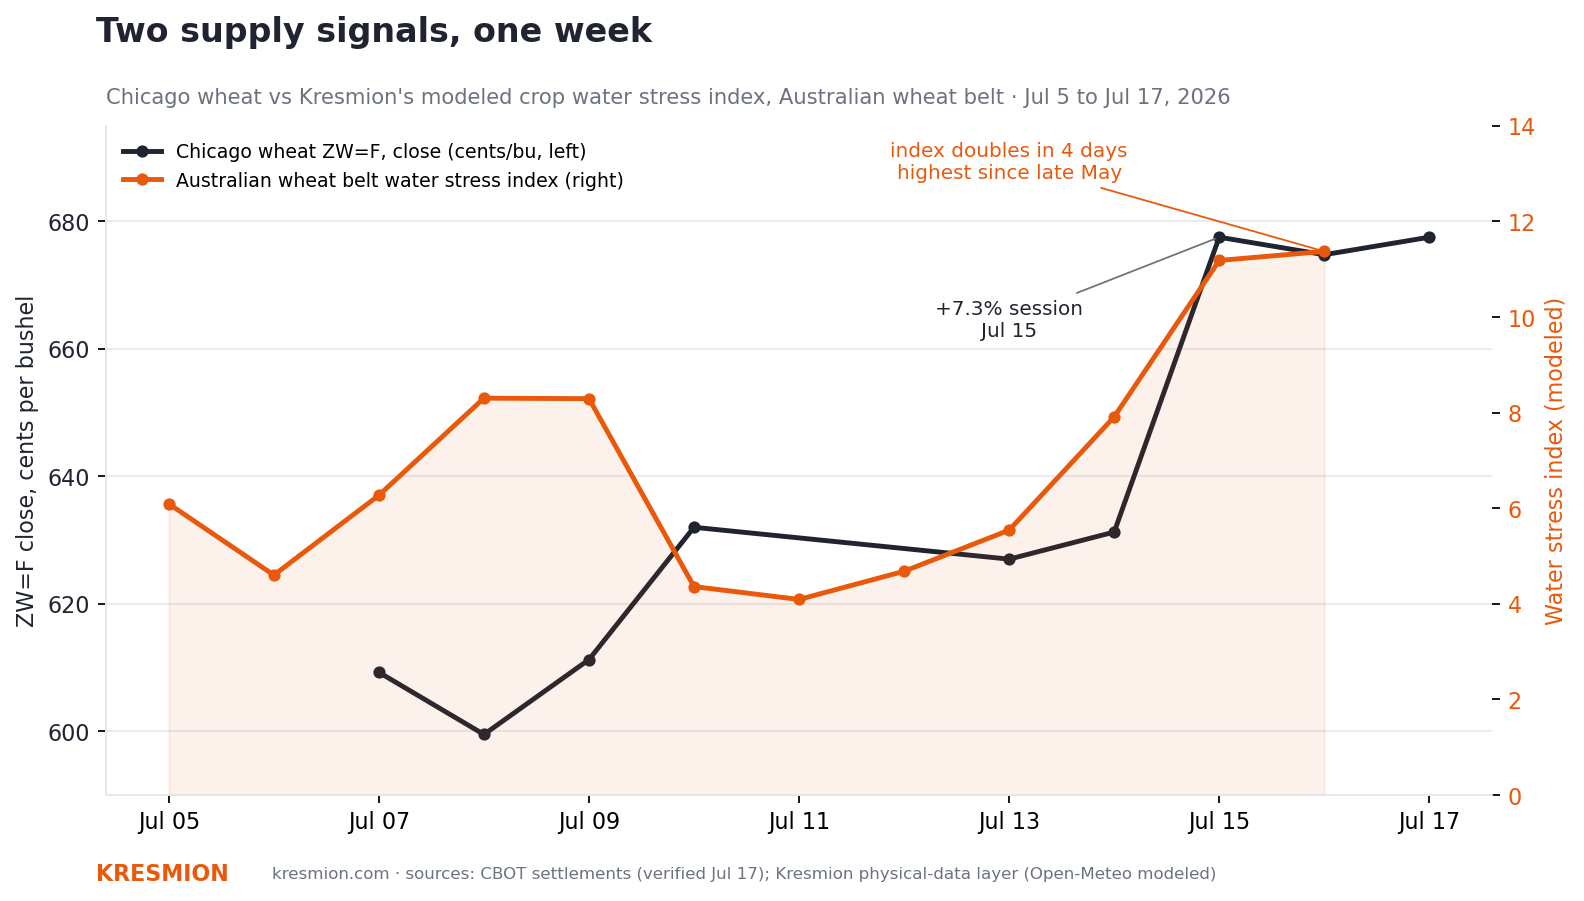
ZW=F每日收盘价(左轴,美分/蒲式耳)与Kresmion模型化澳大利亚小麦带水分胁迫指数(右轴),2026年7月5日至7月17日。资料来源:7月17日经交易所数据源核对的CBOT结算数据;Kresmion satellite_observations,区域9。
在这一数字旁边,需要坦率附上两点说明。第一,绝对水平并非序列纪录:5月中旬,在已成为新闻焦点的澳大利亚干燥秋季期间,该指数运行在14至16之间,本周读数是5月27日以来的最高值。新颖之处在于往返的速度:从宽松的4至5区间在四天内重新升至11以上,为该序列最大的四日比例涨幅。序列本身在此也提供了警示:6月中旬它曾从更低的基数出现类似比例的翻倍,但几天内便消退。从低位快速上升可能只是噪音;这一次的不同在于落点。第二,十周历史是一个很短的基线,相对短基线的3.9个标准差读数,是值得深入观察的有力提示,而非统计学结论。
让这一指标值得关注的背景,是5月那轮胁迫之后发生了什么。澳大利亚官方预测机构ABARES目前预计,2026-27年度小麦产量同比下降26%,至2,670万吨,比五年均值低23%,全国种植面积减少12%,而这正是在那段干燥开局之后。5月下旬至6月的降雨修复了市场情绪,我们的指数也随之回落,6月下旬至7月初在4至9之间波动。本周它再度反弹。季节性展望同样偏向不利一侧:预报机构认为今冬各种植区降雨低于平均水平的概率为60%至80%,厄尔尼诺(El Nino)条件也是现实风险。而作物最敏感的时期,即我们的监测标注为该地区关键月份的9月至11月春季,仍在前方。季初的胁迫信号是双向的:降雨有时间将其修复,胁迫也有时间进一步累积。
目前,市场几乎没有通过澳大利亚这一渠道为此定价。本周澳大利亚现货小麦价格仅小幅上涨,当地报道将反应平淡归因于高结转库存和出口竞争。本周的涨幅属于黑海。澳大利亚的指标所反映的是:如果黑海中断持续到南半球春季,全球缓冲的规模有多大。
推动行情的燃料
还有第三个因素,它与行情为何发生无关,而关乎行情如何发生。投机资金在本周开始时大幅做空芝加哥小麦。根据7月10日发布的7月7日CFTC持仓报告(Commitments of Traders),管理资金在SRW小麦上持有73,719手多头、134,151手空头,净空头约60,400手。小麦一直是农产品中被持续做空最多的合约之一,这种结构的市场会放大供应冲击:在上涨行情中回补空头,会带来与对小麦本身的新判断毫无关系的买盘。同一份报告在能源领域呈现了镜像:天然气方面,投机资金持有一年来最拥挤的多头头寸之一,价格却仍下跌近11%。
同一份报告中的微妙之处在于,堪萨斯城硬红冬小麦讲述了相反的故事,管理资金小幅净多,多头63,305手、空头54,576手。空头集中在芝加哥合约,而正是该合约单日跳涨7%。这与行情中存在空头回补成分相符。今晚19:30 UTC发布、涵盖截至7月14日当周的COT报告,将显示在本周最大涨幅交易日之前,空头头寸实际回补了多少。
反对这一解读的最有力证据
反对将本周视为持久供应事件的理由相当充分,其中部分已体现在价格走势中。
战争溢价来得快,去得也快。此次上涨集中在与特定袭击相关的两个交易日,而在这场战争中,出口走廊中断曾多次被当作永久性事件定价,最终却以暂时性收场。如果未来两周油轮通行和敖德萨港口吞吐恢复正常,涨幅中最大的部分也将随之消退。
澳大利亚的缓冲是真实存在的。澳大利亚现货价格几乎未动,原因在于经历此前几个丰收季后,该国坐拥大量旧作库存,出口商正在争夺需求。在库存紧张的世界里,受胁迫的新作物影响最大;而澳大利亚的库存并不紧张。胁迫指标针对的是2026-27年度收成,距离交付还有数月。
指标本身也未经验证。十周历史、模型数据而非实地实测数据,读数相对近期基线偏高但低于5月峰值。它此前唯一一次严重级别小麦信号,即5月下旬的乌克兰产区,至今尚无作物结果可供验证,而战争造成的出口中断并不是收成结果。我们报告本周信号,是因为监测这些区域正是该数据层存在的意义。它目前尚无历史业绩记录。
此外,部分买盘是机械性的。在头条冲击下平仓60,000手净空头,无论交易者如何看待小麦供应,都会推动价格变动。7.3%涨幅交易日中有一部分就是这种平仓,而这部分不包含任何关于作物的信息。
什么会改变这一解读
有四项可观察的因素,大致按速度排序。今晚的COT报告将显示7月14日的持仓:SRW空头大幅减少将证实空头回补成分,并表明剩余燃料已基本耗尽。未来两周的黑海航运数据,要么显示走廊通行恢复,从而消解风险溢价,要么显示7月出口缺口向目前报道的13%至20%靠拢并固化。澳大利亚指数要么像7月初短暂上升后那样均值回归,使本周的异常归为噪音,要么在8月前持续高于基线,使冬季干旱情景在9月至11月窗口前成形。此外,ABARES将于9月初发布下一份作物报告;若再次下调2,670万吨的预测,澳大利亚渠道将从模型信号变为官方信号。
市场其他动态
- 周五前交易商伽马全面转负。据Kresmion期权持仓估算,QQQ在7月16日收盘时模型交易商净伽马为负61.4亿美元,为该模型6月下旬开始追踪以来最低读数,现价705.94,零伽马水平为719.33。SPY重新转负,为负34.5亿美元,IWM维持负值,为负14.6亿美元,三大追踪指数同时全部低于各自的翻转水平。在这种格局下,交易商对冲会放大双向波动。
- 比特币ETF资金流连续第三天净流入。据Kresmion ETF资金流数据,在7月13日流出4.781亿美元后,美国现货比特币基金于7月14日至16日分别流入1.671亿、9,770万和7,910万美元,三天合计3.439亿美元;而在此前一个月中,即便计入流入日,日均仍流出1.28亿美元。
- 在实际冲突持续升级之际,预测市场对伊朗外交进程的定价趋于平静。Polymarket上关于伊朗在7月31日前宣布退出MOU谈判的合约,从本周早些时候的约36%降至12.5%,该报价于7月17日11:43 UTC直接取自平台API,成交额约210万美元;与此同时,霍尔木兹海峡周边的袭击仍持续在Kresmion监测中触发与能源相关的OSINT信号。
要点总结
| 要点 | 详情 |
|---|---|
| 行情 | 芝加哥小麦六个交易日从每蒲式耳611.25美分涨至677.50美分,涨幅约10.8%,7月15日单日上涨7.3%,此前还标记了一个成交量达均值三倍的交易日 |
| 可见的驱动因素 | 黑海局势升级:油轮被瘫痪、敖德萨周边遭袭、亚速海航运受限,以及俄罗斯7月出口减少13%至20%的报道 |
| 安静的信号 | Kresmion模型化澳大利亚小麦带水分胁迫指数四天内翻倍以上,为有记录以来最大的四日比例涨幅,升至5月27日以来最高水平,并连续多日触发严重级别异常 |
| 背景 | 继干燥秋季之后,ABARES已预测澳大利亚小麦产量同比下降26%;季节性展望偏干;作物最敏感的月份仍在前方 |
| 燃料 | 本周开始时管理资金持有约60,400手SRW净空头,空头回补可能放大了涨幅;今晚的CFTC报告将提供验证 |
| 注意事项 | 胁迫数据层仅有十周历史;指数水平低于5月峰值;澳大利亚库存充裕;战争溢价回吐迅速 |
常见问题
作物水分胁迫指数是什么?数据来自哪里?
这是Kresmion针对全球17个监测农业与工业区域每日计算的指数,基于Open-Meteo气候数据源提供的模型化气象和土壤数据,并按区域汇总。读数越高,表明生长条件越干燥、胁迫越大。该数据层于2026年5月初上线,历史仅约十周,因此本文将其读数视为值得关注的提示,而非统计学结论。
本周小麦价格为何大涨?
直接驱动因素是黑海局势升级。7月16日乌克兰无人艇瘫痪了两艘俄罗斯油轮,俄罗斯打击了敖德萨周边港口设施,亚速海航运此前已受限制,行业报道称俄罗斯7月小麦出口可能减少13%至20%。芝加哥小麦六个交易日上涨约10.8%,7月15日单日跳涨7.3%,此前还标记了一个成交量约为均值三倍的交易日。
澳大利亚的信号是否意味着作物歉收?
不是。该指数相对近期基线偏高,但低于5月中旬曾达到的水平;澳大利亚持有大量旧作库存;作物最敏感的春季窗口还在数月之后,降雨有时间修复状况。这一信号标示的是速度与水平的结合:该数据层有记录以来最大的四日比例涨幅,升至5月27日以来最高读数,而对象是官方预测机构已预计同比减产26%的作物,且季节性展望偏干。
最重要的一点提示是什么?
两个供应渠道相互独立,也可能各自独立地化解。如果航运恢复正常,黑海溢价可能在几天内消退;一场降雨系统就可能让澳大利亚指标均值回归。本周之所以值得关注,是因为两个渠道在一个被大量做空的市场中同时收紧;只要其中任何一个逆转,这一点便不再成立。
资料来源
Kresmion物理数据监测(satellite_observations、satellite_anomalies,区域9,Australian Wheat Belt):2026年5月9日至7月16日水分胁迫指数每日读数,包括7月12日4.68、7月13日5.54、7月14日7.91、7月15日11.18和7月16日11.37;触发时滚动基线均值约5.5;严重级别CRITICAL异常于7月16日和7月17日07:00 UTC触发(z值分别为3.9和3.1),为该表中继Colombia Huila(5月10日)和Ukraine Black Sea Belt(5月23日)之后的第三和第四次严重级别作物异常;序列统计:66个观测值,全序列均值7.45,最大值为2026年5月12日的15.79,截至7月16日为5月27日以来最高读数。
Kresmion价格与成交量监测(intelligence_events、asset_signals,ZW=F):7月10日至7月16日的跳空与成交量检测,包括7月14日成交约87,200手,约为20日均值的三倍。每日结算路径于2026年7月17日11:28 UTC通过Yahoo Finance与交易所数据核对:收盘价611.25(7月9日)、632.00(7月10日)、627.00(7月13日)、631.25(7月14日)、677.50(7月15日)、674.75(7月16日),以及7月17日上午报价677.50。
Kresmion OSINT信息流与汇聚引擎(osint_events、compound_signals id 211):2026年7月16日归组的乌克兰区域汇聚集群,其核心事件为乌克兰无人水面艇瘫痪两艘俄罗斯影子船队油轮,最早于11:08 UTC取自公开报道。
CFTC持仓报告(Commitments of Traders),报告周2026年7月7日,7月10日发布:SRW小麦管理资金多头73,719手、空头134,151手;HRW小麦管理资金多头63,305手、空头54,576手。经IndexBox摘要:https://www.indexbox.io/blog/cot-report-july-10-2026-speculative-and-commercial-positioning-in-futures-markets/
黑海局势升级及出口影响:Bloomberg,"Wheat Holds Near Two-Month High After Black Sea Attacks",2026年7月16日,https://www.bloomberg.com/news/articles/2026-07-16/wheat-holds-near-two-month-high-after-black-sea-attacks ;AgWeb,"Wheat Skyrockets as Black Sea Exports Threatened",https://www.agweb.com/markets/market-analysis/wheat-skyrockets-black-sea-exports-threatened-pulling-corn-and-soybeans ;Brownfield Ag News,"Wheat rises, watching global trade, weather",https://www.brownfieldagnews.com/market-news/wheat-rises-watching-global-trade-weather/ ;Farm Weekly,"Black Sea: Ukrainian attacks spark global wheat price surge",https://www.farmweekly.com.au/story/9310362/black-sea-ukrainian-attacks-spark-global-wheat-price-surge/
澳大利亚作物展望:ABARES Australian Crop Report,2026年6月,小麦产量预测2,670万吨,同比下降26%,全国小麦面积下降12%,https://www.agriculture.gov.au/abares/research-topics/agricultural-outlook/australian-crop-report/june-2026 ;World Grain,"Australia's 2026-27 winter crop seen slipping",https://www.world-grain.com/articles/22822-australias-2026-27-winter-crop-seen-slipping ;荷兰合作银行(Rabobank)澳大利亚冬季作物展望,https://www.rabobank.com.au/news/media-releases/2026/australia-looks-to-smaller-winter-crop--impacted-by-mixed-weathe
Kresmion期权持仓估算(options_gamma_exposure,2026年7月16日收盘,模型值):QQQ净伽马负61.4亿美元,现价705.94,零伽马719.33;SPY负34.5亿美元,现价750.72,零伽马752.53;IWM负14.6亿美元,现价295.59,零伽马299.10。
Kresmion ETF资金流数据(crypto_etf_aggregate):美国现货比特币ETF净流量,2026年7月13日负4.781亿美元,7月14日正1.671亿美元,7月15日正9,770万美元,7月16日正7,910万美元。
Kresmion预测市场监测(polymarket_markets id 2643400),伊朗7月31日前退出MOU合约,于2026年7月17日与Polymarket实时API重新核对。