作者:Kresmion Research,2026年10月13日
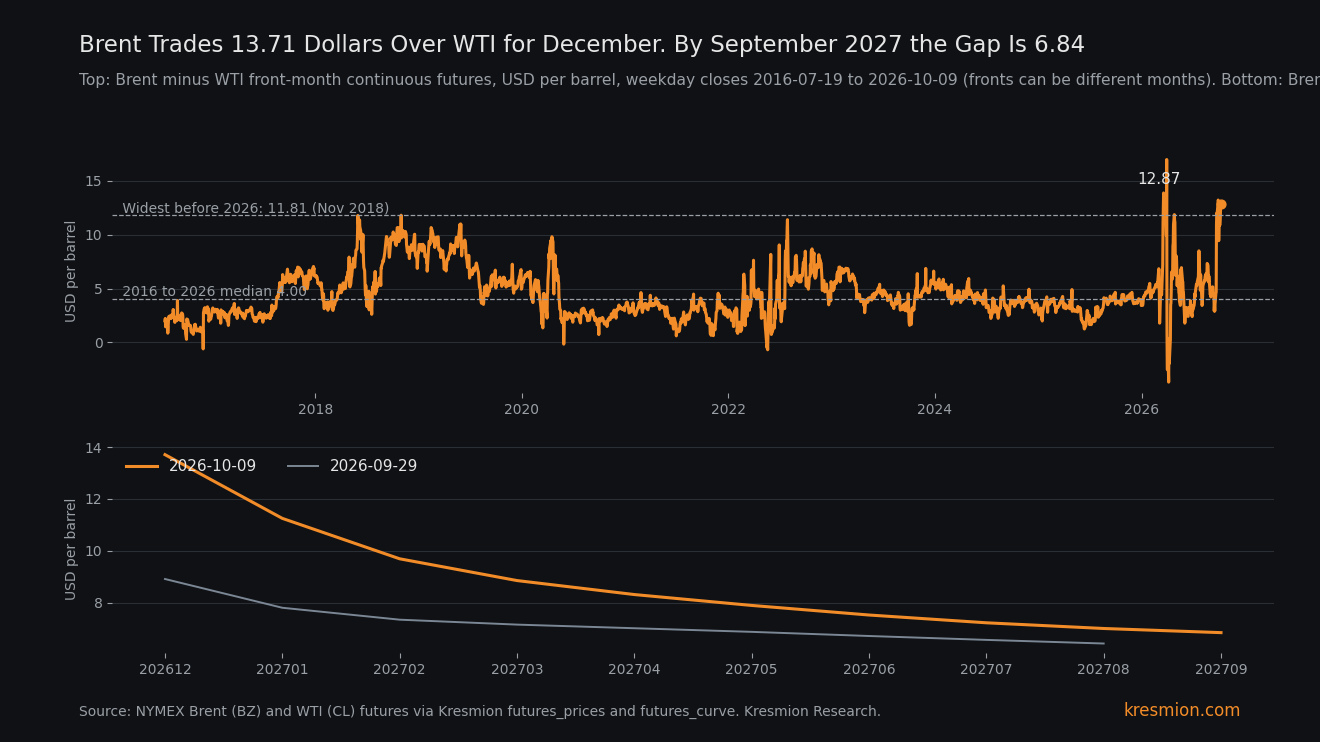
10月9日,12月交割的布伦特原油比同月WTI贵13.71美元,而远期曲线定价到2027年9月时价差约为这一数值的一半。9月29日,12月对12月的价差为8.91。10月1日升至11.47,两个交易日内布伦特12月合约上涨6.15,WTI 12月合约上涨3.59,期间恰好跨越布伦特11月合约到期。数据无法显示到期是否影响了12月合约价格。此后价差在10月2日升至12.82,10月5日回落至12.12,10月9日收于13.71,自10月1日起布伦特12月合约上涨2.41,WTI 12月合约上涨0.17。1月价差从7.80升至11.25,3月价差从7.15升至8.85。Benzinga和Rigzone引述的一位分析师指向航运成本,而油轮运价数据来自单一二手来源。价格数据无法区分运费与布伦特特有的供应风险溢价。
核心要点
| 项目 | 数值 |
|---|---|
| 同月价差,2026年12月合约,10月9日 | 布伦特104.72减WTI 91.01等于13.71美元,高于10月1日的11.47和9月29日的8.91(Kresmion futures_curve) |
| 12月合约,两个时间窗口 | 自9月29日起布伦特上涨8.56美元(96.16升至104.72),WTI上涨3.76(87.25升至91.01);自10月1日起布伦特上涨2.41,WTI上涨0.17。两个窗口中布伦特涨幅均大于WTI(futures_curve) |
| 价差形态,10月9日(括号内为9月29日) | 12月13.71(8.91),2027年1月11.25(7.80),3月8.85(7.15),6月7.52(6.71),2027年9月6.84(futures_curve) |
| 连续近月价差,10月9日 | 12.87美元,布伦特12月对WTI 11月。自2016年7月19日以来的2,572个工作日收盘价中,有7个达到或超过该水平,全部在2026年,其中三个出现在布伦特合约到期前的最后两个交易日。中位数4.00。2026年之前的最大值:2018年11月1日的11.81(futures_prices) |
| 美国炼油利润 | 以WTI计价的3-2-1裂解价差为66.75美元,以布伦特计价为53.88。12.87的原油折价(合约月份混合)约占WTI数值的19%(futures_prices) |
| 股票,9月30日至10月9日 | MPC +15.1%,VLO +11.9%,PSX +9.0%,XOM +3.8%,XLE +5.8%,S&P 500 +2.1%(company_price_snapshots,correlation_close_history) |
| WTI期货投机者 | 净多头从141,106手(9月22日)减至99,060手(10月6日),下降29.8%,回到约8月11日99,196手的水平。同期WTI 11月合约从90.52变为89.44(CFTC,经Kresmion cot_reports,futures_curve) |
数据显示了什么
布伦特为船运交割的原油定价,WTI为俄克拉何马州库欣的原油定价。十年间近月价差的中位数为4.00美元(2,572个工作日收盘价,2016年7月19日至2026年10月9日)。
连续布伦特序列目前位于12月合约,连续WTI序列位于11月合约,因此Kresmion比较了同一月份的合约。10月9日,12月布伦特收于104.72,12月WTI收于91.01,价差为13.71。Benzinga未说明交易所,称周一上午12月价差为13.85,而9月21日为7.08,7月2日为4.02(未说明合约月份),并报道同一12月价差在10月从11.47扩大到13.71(Benzinga)。我们使用的合约是NYMEX布伦特类似合约,因此存在小幅差异属正常。
12月价差从9月29日的8.91升至10月1日的11.47,再到10月9日的13.71。第一步上升时,布伦特12月合约上涨6.15,WTI 12月合约上涨3.59,期间跨越布伦特11月合约到期。数据无法显示到期是否影响了12月合约价格。从10月1日到10月9日增加的2.24发生在到期之后:12月布伦特上涨2.41,12月WTI上涨0.17。
价差向远月延伸的幅度也比以前更大。10月9日按合约月份,布伦特溢价为:12月13.71,1月11.25,2月9.69,3月8.85,6月7.52,2027年9月6.84。9月29日,1月为7.80,3月为7.15,6月为6.71。布伦特处于陡峭的现货溢价结构,即近月合约更贵:12月为104.72,2027年9月为87.18。同一区间WTI下降10.67。
10月13日UTC时间05:42的近月实时报价:布伦特105.39,WTI 92.48(合约月份不同)。周一收盘价分别为106.65和93.74。
机制
正常情况下,价差受套利限制。交易员买入WTI,通过管道输送到墨西哥湾沿岸,再运往欧洲或亚洲,价差会稳定在接近这一操作成本的水平。B. Riley Wealth的Art Hogan对Rigzone表示,以船运交割定价的布伦特会吸收航运溢价,并称9月30日(合约到期日)价差约为13美元(Rigzone)。Benzinga引用波罗的海交易所数据称,上周美国墨西哥湾至鹿特丹的油轮收入接近每天30.82万美元(Benzinga,10月12日),战前为7.96万美元,并报道高盛提到美国至欧洲的航运成本上升。航运成本跳升时,价差区间扩大,美国原油的出口速度不足以把WTI拉向布伦特。
我们的数据中有两个事实与此相符。12月布伦特自9月29日上涨8.56美元,而12月WTI上涨3.76;自10月1日起涨幅分别为2.41和0.17,因此两个窗口中布伦特涨幅都大于WTI。而且按月份的价差从12月的13.71降至2027年9月的6.84,这种形态与短期航运或供应冲击一致。1月和3月价差自9月29日以来都已上升,因此曲线现在定价的价差持续时间比两周前更长。这究竟是运费还是供应风险,价格数据无法说明。
二阶效应通过炼油商传导,它们以与WTI挂钩的价格买入原油,以全球价格卖出成品油。10月9日,以WTI计价的3-2-1裂解价差(一种纸面利润:两份汽油和一份取暖油对应三桶原油)为66.75美元,以布伦特计价为53.88。12.87的原油折价(基于混合合约月份的近月)约占WTI数值的19%。其余是成品油利润,其本身也很高:以布伦特计价的裂解价差在2,572天中只有90天达到或超过该水平。
9月30日至10月9日,MPC上涨15.1%,VLO上涨11.9%,而S&P 500上涨2.1%,能源基金XLE上涨5.8%,XOM上涨3.8%,因此部分涨幅属于全行业行情。自2016年12月以来的2,458个重叠七日窗口中,有40个达到或超过MPC的七日涨幅,VLO为86个(company_price_snapshots;窗口相互重叠,因此并不独立)。股票走势无法显示价差的成因。
投机者在9月22日至10月6日之间将WTI净多头削减了42,046手,即29.8%,而WTI 11月合约仅从90.52变为89.44。此次削减起点是局部高位:99,060大致相当于8月11日的净多头水平(99,196),7月14日为62,683。连续WTI序列从94.59下跌,但这跨越了9月23日的换月。我们的布伦特12月曲线从9月29日开始,因此该窗口不存在同月的布伦特比较。持仓数据无法说明投机者削减的原因,也不是关于价差的证据。
其他解释
月份错配。连续价差在9月23日WTI近月换月时从4.66跳升至10.92,在10月1日布伦特近月换月至12月时从13.11降至9.44。月份匹配可避免这一问题:12月对12月在10月9日为13.71,10月1日为11.47,因此当前水平不是混合月份造成的假象。十年连续历史受到的污染程度未知。
美国方面疲软。对美国柴油出口禁令的担忧可能削减炼厂开工量(每天超过200万桶,Wood Mackenzie估算,经Benzinga转引),而Naeem Aslam在Rigzone中提到的美国库存增加92.2万桶(未说明品种)可能压制WTI。Benzinga称,对禁令的预期此后已经消退。12月WTI自9月29日上涨3.76(87.25升至91.01),但自10月1日仅上涨0.17,而12月布伦特分别上涨8.56和2.41。这与布伦特方面强势相符,也不排除WTI疲软,占比未知。
布伦特供应风险溢价。Rigzone引述Naeem Aslam称,霍尔木兹海峡周边的油轮风险持续存在,供应缓冲很小。Benzinga称,与伊朗的战争扰乱航运路线后,油轮运价飙升。供应风险和运费都会推高船运交割的布伦特。价格数据无法将两者分开,各自的规模未知。
基准概率
在连续近月价差的2,572个工作日收盘价中,10月9日12.87的收盘价有7天达到或超过,全部在2026年:3月20日、26日、27日和31日,9月29日和30日,以及10月9日。9月29日和30日是布伦特11月合约的最后两天,3月31日是4月1日布伦特近月换月前的最后一个交易日,因此这三个数值可能被高估。2026年之前最宽的收盘价是2018年11月1日的11.81。2018年有28个工作日收盘价在10或以上。Hogan对Rigzone表示,价差历史上在8至10美元之间。我们2016年至2026年的近月中位数为4.00,因此他的区间与这些数据不符。
同月12月价差只有九个交易日的历史,因为我们数据中的布伦特12月合约从9月29日开始。我们不对其给出百分位。出于同样的原因,我们没有远月价差的历史,因此2027年9月的6.84在自身分布中处于什么位置未知;它与4.00的近月中位数属于不同期限。
WTI投机者净多头占未平仓合约(1,889,422手)的5.24%,自2020年7月以来327周中有26周处于或低于该水平(中位数13.97%);该区间的低点是2025年10月21日的1.99%。未平仓合约从两周前的1,841,811上升,因此这次削减并未伴随未平仓合约下降。
根据对交易台日志的编辑统计(并非查询结果),五个交易台共扫描了约200个序列,因此在其中一两个序列中出现第99百分位读数是偶然会发生的。这一判断依据的是月份匹配的水平、布伦特11月到期后的扩大以及曲线形态。曲线、近月合约、裂解价差和实时报价来自同一数据供应商。CFTC数据是单独的申报。油轮运价数据来自单一二手来源(Benzinga引用波罗的海交易所)。
反面证据
今年自身的历史是最有力的反证。连续价差在3月31日达到16.97,4月2日降至零以下(负2.51),4月7日为负3.68。这一路径跨越了布伦特换月(近月3月31日为118.35,4月1日为101.16),因此其中回归与合约月份变化的比例未知。10月1日从13.11降至9.44是换月造成的:当天12月对12月为11.47。
2027年9月的定价为6.84,约为12月13.71的一半。据Benzinga,高盛预计12月布伦特为90,WTI为81,价差为9。PRICE Futures Group的Phil Flynn在同一篇Rigzone文章中认为,瓶颈在柴油而非原油,价差已从13至14美元回落至7附近;Rigzone没有说明他衡量的是哪些合约,而那一周接近13的近月数值位于即将到期的布伦特11月合约上。我们的裂解价差数据部分支持他关于柴油的观点:仅以布伦特计价的裂解价差就很高,因此炼油商的收益不需要WTI折价。10月9日没有合约到期。
什么会改变判断
- 12月对12月价差在NYMEX布伦特12月合约于10月底停止交易之前,收于其10月1日(布伦特11月到期后的第一个交易日)水平11.47美元以下。这意味着到期后的扩大已经逆转。如果布伦特换月至1月后,近月价差仍高于12(10月9日1月对1月为11.25),则意味着价差持续存在。
- 波罗的海交易所美国墨西哥湾至鹿特丹的油轮收入向战前每天7.96万美元回落,而价差并未收窄。这将削弱运费机制的解释。
- 每周EIA原油出口数据或Kpler的9月出口量大幅跳升,将说明套利在发挥作用。
- 10月13日的CFTC报告,将于10月16日周五发布。10月6日WTI投机者净多头为99,060手。
常见问题
为什么布伦特比WTI高13.71美元?
以12月交割计,10月9日布伦特收于104.72,WTI收于91.01。布伦特为船运原油定价,因此航运成本和供应风险会反映在其中。一个二手来源(Benzinga引用波罗的海交易所)指出油轮收入接近每天30.82万美元。价格数据无法将其与布伦特供应风险溢价分开。
价差是刚刚扩大的吗?
是的。12月对12月从9月29日的8.91升至10月1日的11.47,再到10月9日的13.71。第一步上升的一部分跨越了布伦特11月合约到期;到期是否影响了12月合约价格未知。混合合约月份的近月价差在9月29日和30日(布伦特11月即将到期)分别为13.21和13.11,10月1日为9.44,10月9日为12.87。1月价差从7.80升至11.25。
这是创纪录的价差吗?
不是。自2016年7月以来的2,572天中,有7天的近月收盘价达到或超过12.87,全部在2026年,最宽为3月31日的16.97,该价差在数日内跌至零以下,其路径跨越了一次合约换月。同月12月价差只有九个交易日的历史。
为什么交易员不把廉价的美国原油运往海外,直到价差收窄?
有人这样做:Kpler经Benzinga称,8月美国原油出口为每天372万桶,比7月多4.5万桶。所提出的机制是,高油轮运价扩大了航运可以弥合的价差。油轮运价数据来自单一二手来源(Benzinga引用波罗的海交易所),而8月是所引用的最新Kpler出口数据,因此无法显示最近两周价差扩大期间发生了什么。
这一价差对美国炼油商意味着什么?
美国炼油商以与WTI挂钩的价格买入,以全球成品油价格卖出。基于混合合约月份的12.87原油折价约占以WTI计价的3-2-1裂解价差66.75美元的19%,其余是成品油利润。曲线定价到2027年9月时价差为6.84。
下一个数据点是什么时候?
9月CPI将于10月14日周三公布,10月13日的CFTC报告将于10月16日周五公布。
来源
Kresmion大宗商品仪表盘:布伦特、WTI、裂解价差和实时报价的futures_prices、futures_curve和commodity_prices查询,读取于2026年10月13日。
Benzinga,2026年10月12日:周一12月价差13.85,12月价差从11.47升至13.71,波罗的海交易所油轮收入和Kpler出口(二手),高盛对航运成本的看法及其12月预测,伊朗战争和航运路线。
Rigzone,2026年10月1日:Art Hogan谈船运定价,Phil Flynn对柴油的不同意见,Naeem Aslam谈霍尔木兹油轮风险和美国库存增加92.2万桶。
Schwab,2026年10月12日:CPI和财报日历,周一债券市场休市。
Continuum Economics,9月CPI前瞻:整体和核心预测,能源+5.5%。
CFTC,持仓报告:WTI非商业持仓,合约067651,报告日期2026年10月6日。数据来自Kresmion的cot_reports和cftc_history工具;未抓取该页面本身。