作者:Kresmion Research,2026年10月19日
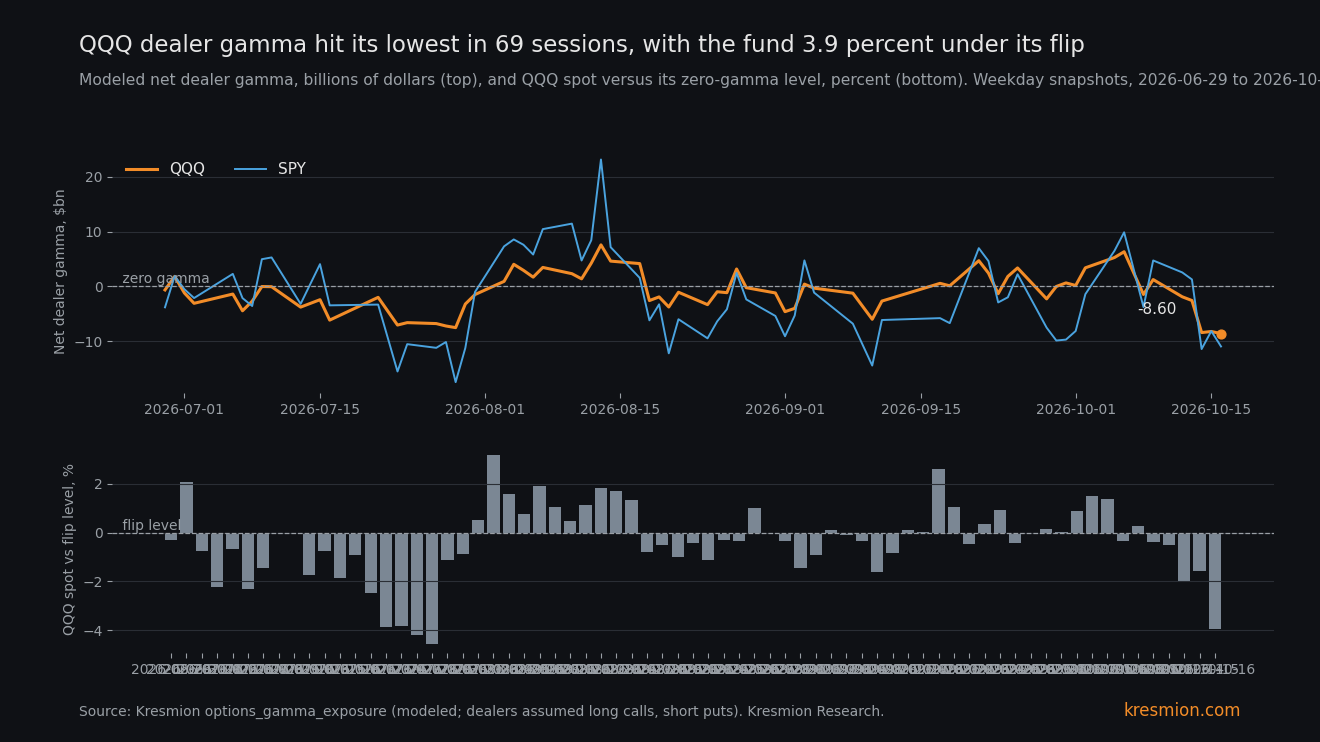
QQQ模型测算的做市商Gamma周五收于-86.0亿美元,为69个工作日快照中的最低值,基金价格比其翻转水平低3.93%。Kresmion持有6月29日至10月16日的工作日快照。在此前QQQ Gamma低于-50亿美元的9天里,次日涨跌幅(不论方向)平均为1.40%。在26个正值读数之后,平均为0.89%。本文只报告波动幅度,不涉及方向。这9天大约来自三个阶段,而且窗口内次日波动最大的三天中,有两天出现在非负读数之后。周五是月度期权到期日,但到期前读数已经在-82亿至-84亿美元之间。本文是对我们7月20日报告的后续跟进与校准检验,该报告发现指数ETF处于负做市商Gamma,而超大市值个股处于正Gamma。
核心要点
| 项目 | 数值 |
|---|---|
| QQQ做市商净Gamma,10月16日 | -86.0亿美元,为69个工作日快照中最负的一个(6月29日至10月16日,含周五)。现价709.80,零Gamma(翻转)水平738.81,现价比其低3.93%(Kresmion options_gamma_exposure,模型测算) |
| 低于翻转水平的距离 | -3.93%,在69个快照中排第三深,仅次于7月28日的-4.18%和7月29日的-4.54% |
| Gamma低于-50亿美元之后的次日绝对波动 | 平均1.40%,中位数1.12%,n=9,来自约三个阶段(Kresmion Gamma与收盘价合并,68个匹配日) |
| 其他读数 | 为负但高于-50亿美元:0.85%(n=33)。为正:0.89%(n=26),中位数0.71%。次日收益率标准差为1.22% |
| 无阈值检验 | Gamma与次日绝对波动的相关系数:68天中为-0.227,在考虑聚集效应之前t值约为1.9,因此按常规标准不显著 |
| 芯片股分化,10月16日 | 空Gamma:SMH -9,200万美元,AVGO -2,000万美元,MU -1,000万美元,AMD -800万美元,INTC -300万美元。多Gamma:MSFT +12.4亿美元,META +10.0亿美元,AAPL +7.8亿美元,AMZN +3.2亿美元,NVDA +2.6亿美元,GOOGL +1.9亿美元 |
| 一周,10月9日至16日收盘 | QQQ -5.52%,纳斯达克综合指数 -4.48%,标普500 -1.95%,XLK -7.70%,IWM -3.05%,DIA(道指ETF)+0.60%(Kresmion correlation_close_history) |
数据显示了什么
做市商Gamma是对价格变动时做市商必须如何交易的估算。Kresmion将做市商建模为持有客户交易的看涨期权多头和看跌期权空头。我们无法观察做市商的账簿,因此这里的所有数字都是模型测算。当数值为负时,模型中的做市商在价格下跌时卖出、上涨时买入,从而放大波动。当数值为正时,他们的操作相反,会抑制波动。
QQQ的读数从10月6日的+63.2亿美元,变为10月8日的-14.7亿美元、10月9日的+12.5亿美元、10月12日的-18.9亿美元和10月13日的-25.7亿美元。随后在10月14日降至-84.1亿美元,10月15日为-82.1亿美元,10月16日为-86.0亿美元。该表包含6月27日至10月16日的84行QQQ数据。其中15行为周末数据,这些周末行中有11行重复了前一日现价,属于过时副本。我们将其剔除,剩下69个工作日快照。没有任何工作日快照低于周五。窗口最大值为8月13日的+75.7亿美元。
负Gamma是这里的常态:69个工作日读数中有43个(62%)为负。周五SPY为-109.4亿美元,比其翻转水平774.67低1.47%,但这并非窗口极值。SPY的低点是7月29日的-174.4亿美元,其84行数据中有11行低于最新值。Kresmion的7月1日报告涵盖了截至6月30日标普500、纳斯达克100和罗素2000的做市商Gamma。
这一周很艰难。QQQ在10月9日收于751.27,10月16日收于709.80。周五标普500收于7,659.44(-1.09%),道指收于52,002.41(-0.34%),纳斯达克综合指数收于26,140.03(-2.14%),美联社报道标普和纳斯达克经历了6月以来最差的一周(AP via Yahoo Finance)。路透社报道费城半导体指数10月下跌8%,年内上涨超过60%。Gamma由现价计算得出,因此Gamma读数、一周价格下跌和路透社对这一周的描述其实是同一件事。我们不把它们算作三重印证,而且我们的数据无法显示是什么推动了抛售。
芯片股分化
7月的报告发现三大指数ETF处于空Gamma,而超大市值股票处于多Gamma。10月16日,五只芯片及相关个股处于空Gamma:SMH(-9,200万美元,比其翻转水平低13.06%)、AVGO(-2,000万美元,低6.24%)、MU(-1,000万美元)、AMD(-800万美元)和INTC(-300万美元)。Kresmion没有SMH、AVGO、MU或INTC在7月的读数,因此这种分化是否为新现象未知。自8月以来,SMH和AVGO大约有一半的快照处于空Gamma(分别为37个中的19个和37个中的20个)。多Gamma的个股包括MSFT(+12.4亿美元,现价比其翻转水平高20.59%)、META(+10.0亿美元,高32.15%)、AAPL(+7.8亿美元,高10.32%)、AMZN(+3.2亿美元)、NVDA(+2.6亿美元,高2.97%)和GOOGL(+1.9亿美元)。TSLA为+100万美元。XLK为-500万美元,比其翻转水平低8.52%,IWM为-37.8亿美元,低6.85%。
最大的芯片股NVDA处于多Gamma,但仅比其翻转水平高2.97%。与指数基金相比,每只芯片股的美元规模都很小。QQQ自身读数中有多少来自芯片股行权价未知,从Gamma到对冲美元金额的换算也未知。
机制
一种常见的建模惯例假设,指数ETF期权带有机构大量的长期看跌对冲需求。一旦QQQ跌破这些看跌期权未平仓合约所在的行权价区间,模型中的做市商就处于空Gamma。为保持对冲,他们在下跌时卖出期货或股票,在反弹时买入,因此对冲行为会放大双向波动。同一惯例假设单一个股的超大市值期权偏向客户买入看涨期权,因此MSFT、META和AAPL保持多Gamma,其做市商会逆势操作。
由此引出两点次要观察。第一,空Gamma的个股是SMH、AVGO、MU、AMD和INTC,加上指数这一外壳,而平台型公司和NVDA则为多Gamma。五只空Gamma个股合计约为-13亿美元,而QQQ为-86.0亿美元,因此它们无法解释指数读数的大部分。
第二,翻转水平会移动。QQQ的翻转水平随着行权价和到期日的变化,从10月8日的750.17滑落到10月16日的738.81。现价需要上涨4.09%才能达到10月16日的翻转水平。缺口也可能因翻转水平向现价下移、现价上涨或两者兼有而收窄。翻转水平在到期日变动不到1点(10月15日为739.72,10月16日为738.81),但从10月8日到10月16日下降了11.4点,因此并不固定。
QQQ在7月29日收于661.73,Gamma为-75.1亿美元,随后在7月30日上涨3.30%至683.55,并于8月4日达到723.85,这是深度读数之后的一次反弹,但无法说明其原因。这只是一个窗口,不能一概而论。
其他解释
波动率聚集。价格下跌会使Gamma转负,因为现价跌破看跌期权行权价,同时价格下跌本身也会推高波动率。1.40%与0.89%之间的差距,可能只是大波动之后跟着大波动,Gamma只是标记了正在进行的抛售。该检验没有控制前一日的已实现波动率,因此无法排除这种可能。
期权到期。10月16日是月度到期日,即第三个周五。它不能解释读数的大部分。QQQ Gamma在到期前的10月14日已为-84.1亿美元,10月15日为-82.1亿美元,周五的到期滚出只使净值变动了3.9亿美元。到期移除的看涨与看跌Gamma几乎相等。
模型惯例。如果客户是净卖出看跌期权的一方,例如通过卖出看跌期权的基金或备兑覆盖策略,真实的做市商方向将相反。该估算无法观察做市商账簿。
价格重估。10月14日现价下跌1.97%,读数从-25.7亿美元变为-84.1亿美元。这一变化中有一部分很可能是价格穿越行权价所致。Kresmion的数据无法将其与新的看跌期权持仓区分开来。
基准比率
所指窗口是Kresmion options_gamma_exposure中QQQ自6月29日至10月16日的工作日快照(n=69)。6月27日之前没有历史数据,因此没有多年基准比率,与更长历史相比的幅度未知。全部84行的中位数为-11.9亿美元。计入当天,周五的-86.0亿美元在69个中排名第一。窗口内有9个交易日没有快照,因此这是我们持有的69个中的最低值,而非所有交易日中的最低值。
次日绝对波动,使用在correlation_close_history中有收盘价的68天:
- Gamma低于-50亿美元:平均1.404%,中位数1.117%,n=9。
- 为负但高于-50亿美元:平均0.850%,n=33。
- 为正:平均0.885%,中位数0.713%,n=26。
这9个深度日是7月16日、23日、24日、27日、28日和29日,然后是9月10日、10月14日和10月15日。其次日波动幅度分别为1.50%、1.12%、0.31%、0.97%、2.04%、3.30%、0.77%、0.13%和2.50%。其中六天落在7月16日至29日之间,一天在9月10日,两天在10月14日和15日,因此它们并非九次独立试验。周五本身还没有次日,不在这九天之内。
-50亿美元的分界线是在看过数据之后选定的,这会使结果显得更好。无阈值统计量是68天中的相关系数-0.227,在考虑聚集之前t值约为1.9,按常规标准不显著。对于SPY,各分组几乎无法区分:Gamma低于-80亿美元平均0.589%(n=15),其他负值读数为0.559%(n=27),正值读数为0.454%(n=26),相关系数为-0.171。
搜索空间同样重要。本文来自跨多个台的每日筛选,总的查看次数未知。在Gamma表中,113只股票里有4只在10月16日处于各自工作日历史的最低值,而历史长度因股票而异(QQQ有69个工作日行,CMG、MSTR和SMCI为37个)。QQQ在其中,且是唯一的指数产品,因此单个股票出现排名第一的读数并不罕见。10月16日的113只股票中,43只净Gamma为负,41只低于其翻转水平。
反面证据
窗口内QQQ次日波动最大的三天中有两天,即8月4日的3.40%和9月21日的2.88%,出现在非负读数之后,分别为+9,200万美元(8月3日)和+1,100万美元(9月18日)。第二大的7月30日3.30%出现在-75.1亿美元的深度读数之后。第二负的读数,10月14日的-84.1亿美元,之后是0.13%的一天。
1.40%的平均值还依赖三天:2.04%(7月28日之后)、3.30%(7月29日之后)和2.50%(10月15日之后)。其余六个深度日都在1.50%左右或以下,九天的中位数为1.12%。以次日收益率1.22%的标准差来看,深度分组的平均值与普通日相差不远。去掉这三天,其余六个深度日平均为0.80%,低于正Gamma的0.89%平均值。九天的标准差为1.04,因此1.40%均值的标准误约为0.35。仅有三个阶段,换一个分界线可能得出不同的答案。
什么会改变判断
1. 周一的快照,在收盘后约21:17 UTC生成。如果QQQ Gamma回升至约-50亿美元以上而现价变化不大,则说明周五的读数没有看上去那么持久。 2. 10月20日周二至10月23日周五的已实现波动。如果QQQ平均每日绝对波动保持在0.89%以下,而Gamma保持在-50亿美元以下,校准差距就会减弱。如果高于1.40%,该差距在第四个阶段中依然成立。 3. QQQ收于其翻转水平之上(截至10月16日为738.81,可能变动),或翻转水平下降至现价。 4. 根据路透社,泛林集团和德州仪器周三发布财报,Meta本周也将发布。这些是处于或接近Gamma为负的芯片层的个股事件。 5. 本月晚些时候的美联储会议。据路透社引用,CME FedWatch显示10月19日本月加息概率为16%,12月加息概率为92%。
周五QQQ收于709.80,其模型翻转水平为738.81。
常见问题
什么是做市商Gamma?
这是对期权做市商在价格变动时必须如何交易的模型估算。Kresmion假设做市商持有客户看涨期权的多头和客户看跌期权的空头。负Gamma意味着他们的对冲会放大波动,正Gamma意味着会抑制波动。该模型看不到做市商账簿。
-86.0亿美元是QQQ的纪录吗?
这是6月29日至10月16日69个工作日快照中的最低值,含周五。Kresmion没有更早的历史数据,因此从更长期的意义上说并不是纪录。
负Gamma能预测更大的波动吗?
在这个窗口内,低于-50亿美元的9天,次日波动幅度平均为1.40%,而正值读数之后为0.89%。这些天来自约三个阶段,阈值是看过数据后选定的,-0.227的相关系数按常规标准不显著。本文不涉及方向。
哪些股票处于空Gamma?
10月16日,SMH、AVGO、AMD、MU和INTC处于空Gamma。MSFT、META、AAPL、AMZN、GOOGL和NVDA处于多Gamma。
期权到期是否扭曲了周五的数字?
可能影响不大。到期前的两个交易日读数已经是-84.1亿美元和-82.1亿美元,到期只使其变动了3.9亿美元。周一的快照将显示该读数是否持续。
来源
Kresmion QQQ研究页面:列出Kresmion此前关于QQQ的报告。Gamma快照(最新为10月16日,于21:17:19 UTC获取)和收盘价来自Kresmion的options_gamma_exposure和correlation_close_history表,于10月19日查询。
Kresmion报告,2026年7月20日:本文所检验的先前框架。
AP via Yahoo Finance,How major US stock indexes fared Friday 10/16/2026:指数收盘价,以及标普500和纳斯达克6月以来最差的一周。
Reuters via Business Recorder,Wall Street Week Ahead:半导体指数10月下跌8%,Meta、泛林集团和德州仪器的财报。
Reuters via Business Recorder,Gold edges higher on softer oil, Fed rate outlook in focus:CME FedWatch显示10月概率为16%,12月为92%。
Kresmion报告,2026年7月1日:Kresmion此前关于标普、纳斯达克和罗素2000做市商持仓的报告。