作者:Kresmion Research,2026年10月21日
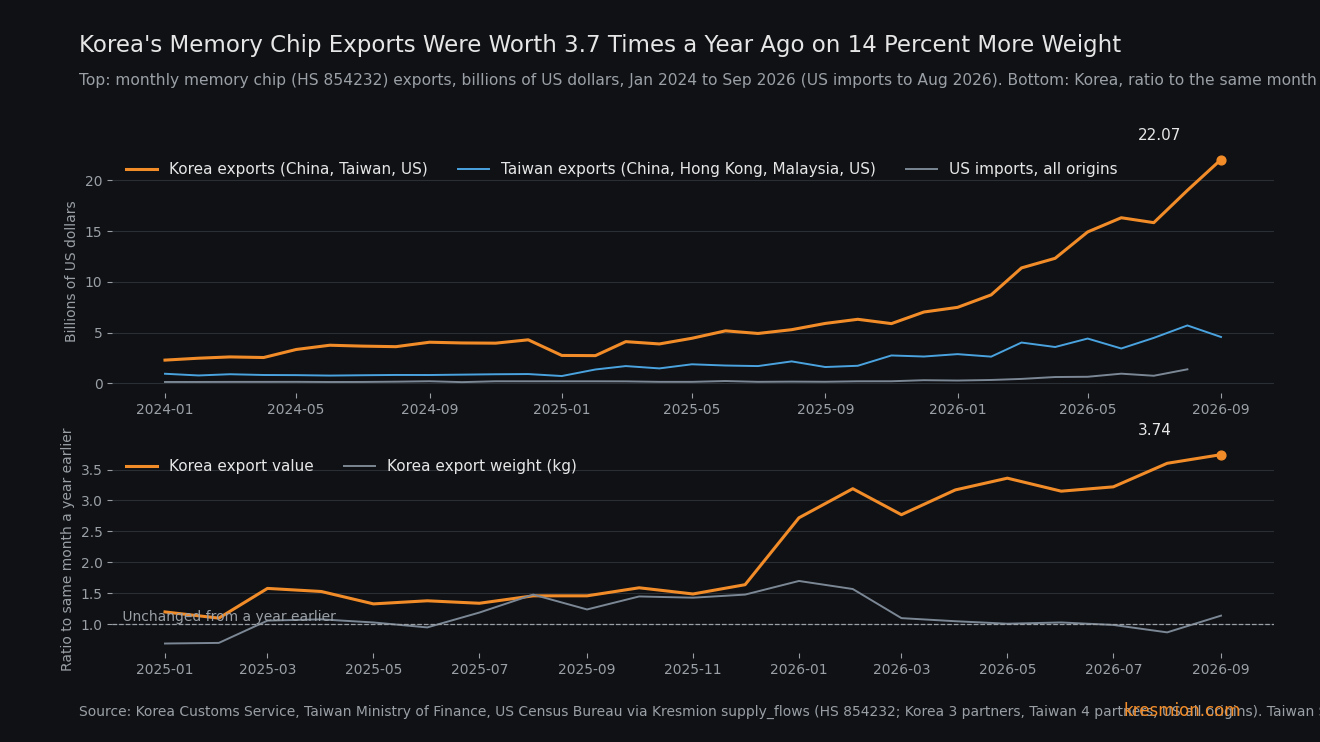
2026年9月,韩国存储芯片出口额为220.7亿美元,是去年同期59.1亿美元的3.74倍,而重量仅增长13.8%(183,504 公斤对161,194 公斤)。这些数据来自韩国海关HS编码854232的统计,涵盖Kresmion覆盖的三个贸易伙伴:中国、台湾和美国。每公斤价值从36,647美元升至120,241美元,增长3.28倍,台湾海关对同一编码的数据也呈现相同走势。最可能的解读是,存储芯片价格冲击正以美元计价被记录下来。海关数据无法区分价格与产品结构,且9月每公斤价值较8月有所回落,因此数据无法说明价格效应究竟有多大。
核心要点
| 项目 | 数字 |
|---|---|
| 韩国854232出口,2026年9月对比2025年9月 | 220.7亿美元对59.1亿美元,3.74倍;重量183,504 公斤对161,194 公斤,+13.8%;每公斤价值120,241美元对36,647美元,3.28倍(韩国关税厅,经Kresmion supply_flows,三个伙伴) |
| 台湾854232出口,同期 | 45.7亿美元对16.1亿美元,2.84倍,重量减少15%(257,206 公斤对302,401 公斤);每公斤价值3.34倍。四个伙伴;9月为首次公布数据(台湾财政部,经Kresmion) |
| 韩国同比价值比率 | 2025年每月为1.10倍至1.64倍;2026年1月为2.72倍,此后至9月每月为2.77倍至3.74倍(韩国海关,经Kresmion) |
| 韩国,2026年1月至9月 | 1,281.0亿美元,是2025年1月至9月392.1亿美元的3.27倍,是2025年全年(584.4亿美元)的2.19倍 |
| 买方 | IDC统计第三季度智能手机出货量下降22.0%至2.553亿部,称为其记录中最大降幅;PC下降20.1%至6,270万台(初步数据)。IDC称存储成本较一年前上涨约350% |
| 流向 | 三个伙伴合计中,69.1%(220.7亿美元中的152.5亿美元)流向中国,29.3%流向台湾,1.6%(3.6亿美元)流向美国。Kresmion未覆盖该编码下韩国的其他伙伴,因此数据无法说明这占韩国854232出口总额的多少 |
| 10月至今 | 韩国海关,10月1日至20日,全部芯片:出口+222.5%至275亿美元,占出口总额的44.7%(《韩国时报》转引韩联社) |
海关数据显示了什么
韩国9月的价值是Kresmion该编码历史上81个月(2020年1月至2026年9月)中的最高值。此前的月度最高值为2026年8月的190.25亿美元。每公斤价值在81个月中排第二;2026年8月为138,706美元,排第一。
这一跃升十分陡峭。2025年全年,同比价值比率维持在1.10倍至1.64倍之间。2026年1月跃升至2.72倍(74.9亿美元对27.5亿美元;2025年1月基数偏低,而2025年12月已达70.3亿美元),此后九个月均在2.72倍至3.74倍之间。重量则是另一回事:2026年3月至9月的重量比率介于0.87倍至1.14倍之间。在这些月份里,价值远高于一年前,而公斤数大致不变。2026年1月和2月的重量比率较高,分别为1.70倍和1.57倍,对应的是2025年初偏弱的基数。
台湾海关数据也说明同样的问题。9月价值为45.7亿美元,去年同期为16.1亿美元(2.84倍),重量减少15%,每公斤价值上升3.34倍。台湾8月的57.07亿美元是141个月(自2015年1月起)中的最高值,9月位居第二。台湾9月数据为首次公布,可能会修订。
九个月累计,韩国的1,281.0亿美元已超过2020年至2024年最高全年值(2024年的405.8亿美元)的三倍。台湾1月至9月的357.2亿美元,对比2025年之前的年度峰值,即2022年的167.2亿美元(Kresmion的台湾数据始于2015年)。
范围需要说明。220.7亿美元仅涵盖一个海关编码和三个伙伴。韩国9月数据同样是首次公布(10月15日首次载入),可能会修订。韩国9月整体半导体出口+263%至603亿美元,出口总额创纪录达1,209亿美元(《韩国时报》,10月1日)。这些是更宽的类别,与本序列不同。
传导机制
买方一侧体现了成本压力。IDC统计第三季度全球智能手机出货量同比下降22.0%,从3.273亿部降至2.553亿部,并称存储成本自去年以来激增约350%。其PC初步统计下降20.1%,从7,850万台降至6,270万台,该数字由KitGuru转引。存储是两者的投入品。韩国对三个伙伴的存储出口额上升约3.7倍,而IDC统计的手机和PC数量减少。TrendForce称产能正流向服务器,因此其中一部分价值并未进入手机或PC,也不等同于设备厂商的存储支出。IDC将手机下滑归因于存储成本。对于PC,IDC将20.1%的降幅部分归因于厂商在2026年上半年于存储涨价前提前备货,从而抽走了第三季度的销量。
供给侧方面,据TrendForce 9月30日所述,供应商优先保障服务器产能,PC DRAM供应在2027年可能下降。如果更多产能服务于服务器,留给传统和移动存储的就会减少,这些产品的合约价格随之上涨。海关数据记录的是美元和公斤,因此价格冲击表现为每公斤价值攀升而重量持平:韩国为3.28倍,台湾为3.34倍。海关每公斤价值(约3.3倍)与IDC的物料清单估算(+350%,即4.5倍)来自不同方法,方向一致,数量级相同。这种趋同说明的是价格的度量,并不能证明价格上涨的原因。
由此引出两点次级判断。
第一,韩国的美元出口数据可能有一部分如今更多在反映存储价格,而非实物数量。在854232序列中,其规模约为9月603亿美元半导体出口的三分之一(来源不同,故为近似值),价值增速远快于重量。韩联社将整体增长归因于出货量和价格双双上升,而10月前20天芯片占韩国出口的44.7%,上升16.2个百分点。数据无法说明全部芯片的增长中价格与数量各占多少。
第二,到2027年,比较基数会变得更高。韩国月度价值并非在一个月内跃升。它从2026年1月的74.9亿美元升至9月的220.7亿美元(2026年1月2.72倍的比率受2025年1月偏弱的27.5亿美元基数推高)。如果月度价值维持在9月的220.7亿美元,同比比率对2026年1月为2.95倍,对3月为1.94倍,对9月为1.00倍。TrendForce已预计传统DRAM合约价格涨幅放缓,第四季度环比10%至15%(NAND为15%至20%)。2027年比率下降将是算术结果,本身并不说明需求如何。
美国视角同样低估了这一流量。在Kresmion覆盖的三个伙伴中,韩国9月854232出货直接运往美国的仅有3.6亿美元(3.55亿美元,3,501 公斤),而运往中国为152.5亿美元,运往台湾为64.6亿美元。美国普查局统计的所有来源该编码进口,2026年8月为13.83亿美元,去年同期为1.70亿美元,增长8.13倍,但基数很小。只看美国数据的读者会看到一个很小的数字。在Kresmion覆盖的三个韩国伙伴中,中国收到的价值最多,而这些芯片的最终用途不在数据之内。韩国9月对美国全部商品出口增长137%至243.3亿美元(《韩国时报》,10月1日),因此854232的小数字只描述一个编码。
仅作背景:美光(MU)10月20日收于896.07美元。海关数据不能说明任何单一公司的销售情况。
其他解释
结构变化。更高价值的堆叠或大容量服务器部件会提高每公斤价值,而任何具体部件的价格并无变化。韩国对中国航线的每公斤价值上升4.88倍(99,136美元对20,314美元),而韩国对台湾航线上升2.18倍(246,590美元对113,342美元)。这一差距符合中国航线上的结构变化。与此相对,IDC独立的成本估算和TrendForce的合约价格指向同类产品价格上涨,台湾数据也显示同样的3.3倍。最可能两者同时起作用。海关数据无法区分二者,也无法说明各自的贡献。
在出口管制或关税前囤货。运往中国的集中出货会推高价值,但也应推高重量。韩国对中国的重量仅增长17%(131,015 公斤至153,795 公斤),而价值增长5.7倍。这不符合纯数量囤货。不能排除对较高价值部件的囤货,数据也无法说明其规模。
汇率。海关机构以美元报告价值。我们未查询韩元或新台币历史数据,因此无法衡量汇率影响。
重复计算。韩国和台湾的总额可能因转口而重叠,但本文从不将二者相加。每个比率都在单一海关序列内部计算。
基准比率
韩国9月价值在81个月中排第一,每公斤价值在81个月中排第二。其3.74倍的比率是有去年同期比较的69个月(自2021年1月起)中的最高值。2026年之前的最高值为2024年的2.07倍。该编码的年度总额为:312.6亿美元(2020年)、384.8亿美元(2021年)、363.5亿美元(2022年)、223.7亿美元(2023年)、405.8亿美元(2024年)和584.4亿美元(2025年)。
月度每公斤价值12.8%的变动在两个序列中均为一个标准差,因此单月变化属于噪音,12个月比率才是衡量标准。该比率在2025年介于1.10倍至1.64倍,之后九个月维持在2.72倍至3.74倍,且在81个月和141个月的两个序列中均处于Kresmion历史最高水平,远超出同等规模搜索偶然产生的范围。我们还检查了其他若干HS编码和板块。韩国与台湾序列来自不同机构,但二者衡量的是同一个驱动因素,即存储价格周期,因此只算作一次印证。《韩国时报》的数字是同一官方数据的转引。IDC称22.0%的手机降幅为其记录中最大,这是IDC自己的说法,我们未核查其历史。
反面证据
两个序列中,9月每公斤价值都下降了。韩国从138,706美元降至120,241美元(-13.3%),台湾从20,045美元降至17,767美元(-11.4%),而韩国重量环比增长33.8%(137,160 公斤至183,504 公斤)。这符合IDC的评论,即第三季度存储涨价环比放缓至低两位数,也符合TrendForce对第四季度较慢涨幅的预测。如果每公斤水平已经见顶,故事中的价格部分就已在老化。
每次下降约为月度分布的一个标准差。韩国的降幅在2020年2月以来80个月度变化中排倒数第9(中位数+3.3%),台湾在140个中排倒数第10(中位数+1.5%)。台湾9月数据为首次公布,而今天韩国海关10月1日至20日的数据仍显示芯片出口增长222.5%。第二个反证是中国航线的4.88倍远高于台湾航线的2.18倍:所测得的价格有一部分可能是结构因素。
什么会改变判断
韩国10月854232海关明细是第一项检验。Kresmion的表格于10月15日载入9月数据,因此10月数据应在11月15日前后到来。产业通商部11月1日(周日)的总体发布只会显示芯片出口总额。如果10月每公斤价值在重量持平的情况下跌破7月的113,781美元,或同比价值比率跌破2026年低点2.72倍,价格解读就会减弱。美国普查局9月分产品进口数据将在BEA 11月4日贸易发布之后公布(Kresmion于10月16日载入8月数据,因此可能在11月中旬)。若所有来源854232进口降至13.83亿美元以下,将说明美国航线是否在缓和。台湾10月数据应在11月10日前后载入(9月数据于10月12日载入;确切发布日期未核实),同时可能有对9月首次公布的45.70亿美元的修订。TrendForce对2027年第一季度合约价格的指引也很重要:持平或为负的季度判断将削弱价格机制。IDC下一份第四季度季度追踪报告预计在2027年1月发布。截至今天的韩国海关发布,10月1日至20日芯片出口为275亿美元,同比增长222.5%。
常见问题
重量几乎没变,出口额怎么会翻三倍?
海关分别记录价值和重量。韩国9月854232价值是去年同期的3.74倍,而重量增长13.8%,因此每公斤价值上升3.28倍。这符合价格上涨、向更高价值部件转移,或两者兼有。海关数据无法说明各占多少。
存储芯片需求在上升吗?
这里的数据记录的是出口美元,无法衡量需求。IDC统计第三季度智能手机出货下降22.0%,PC出货下降20.1%(初步数据);对于PC,IDC称2026年早些时候的库存提前备货是原因之一。TrendForce称供应商优先保障服务器产能。
韩国创纪录的出口是实物贸易增加的信号吗?
可能部分是。在854232序列中价值上升3.74倍,而重量增长13.8%,但该序列约占韩国半导体出口的三分之一(来源不同,故为近似值),且韩联社称整体增长兼有出货量和价格上升。10月前20天,芯片占韩国出口的44.7%。
为什么2027年同比数字可能下降?
因为韩国月度价值从2026年1月的74.9亿美元升至2026年9月的220.7亿美元。如果月度价值维持在9月水平,同比比率对2026年1月将降至2.95倍,对3月为1.94倍,对9月为1.00倍。TrendForce预计第四季度DRAM合约价格增速放缓至10%至15%。
为什么美国看到的这么少?
在Kresmion覆盖的三个伙伴中,韩国9月854232出货直接运往美国的仅有3.6亿美元,而运往中国为152.5亿美元(占三个伙伴合计的69.1%),运往台湾为64.6亿美元。美国8月所有来源的进口为13.83亿美元。
来源
IDC, Global Smartphone Shipments Drop Record High of 22% in Q3 2026:智能手机-22.0%至2.553亿部;存储成本同比上涨约350%;存储环比涨幅放缓(2026年10月14日)。
KitGuru, IDC report shows worldwide PC shipments dropped 20.1% in Q3 2026:PC初步出货量从7,850万台降至6,270万台,转引IDC。
TrendForce, AI Server Demand Sustains Memory Contract Price Increases in 4Q26:2026年第四季度DRAM合约价格环比+10%至15%,NAND+15%至20%;服务器产能优先(2026年9月30日)。
Korea Times, Korea's September exports hit record $120.9 bil.:2026年9月半导体出口+263%至603亿美元。
Korea Times via Yonhap, Exports double in 1st 20 days of October:芯片出口+222.5%至275亿美元,占出口的44.7%,2026年10月1日至20日。
BEA, release schedule:10月29日发布第三季度GDP初值及9月个人收入与支出;11月4日发布商品和服务贸易数据。
Kresmion supply_flows(韩国关税厅、台湾财政部、美国普查局;HS 854232):本文所有海关价值、重量、比率和排名。韩国数据最近更新于2026-10-15;台湾数据为首次公布,最近更新于2026-10-12;美国数据截至2026年8月。MU收盘价来自Kresmion company_price_snapshots。