作者:Kresmion Research,2026年10月22日
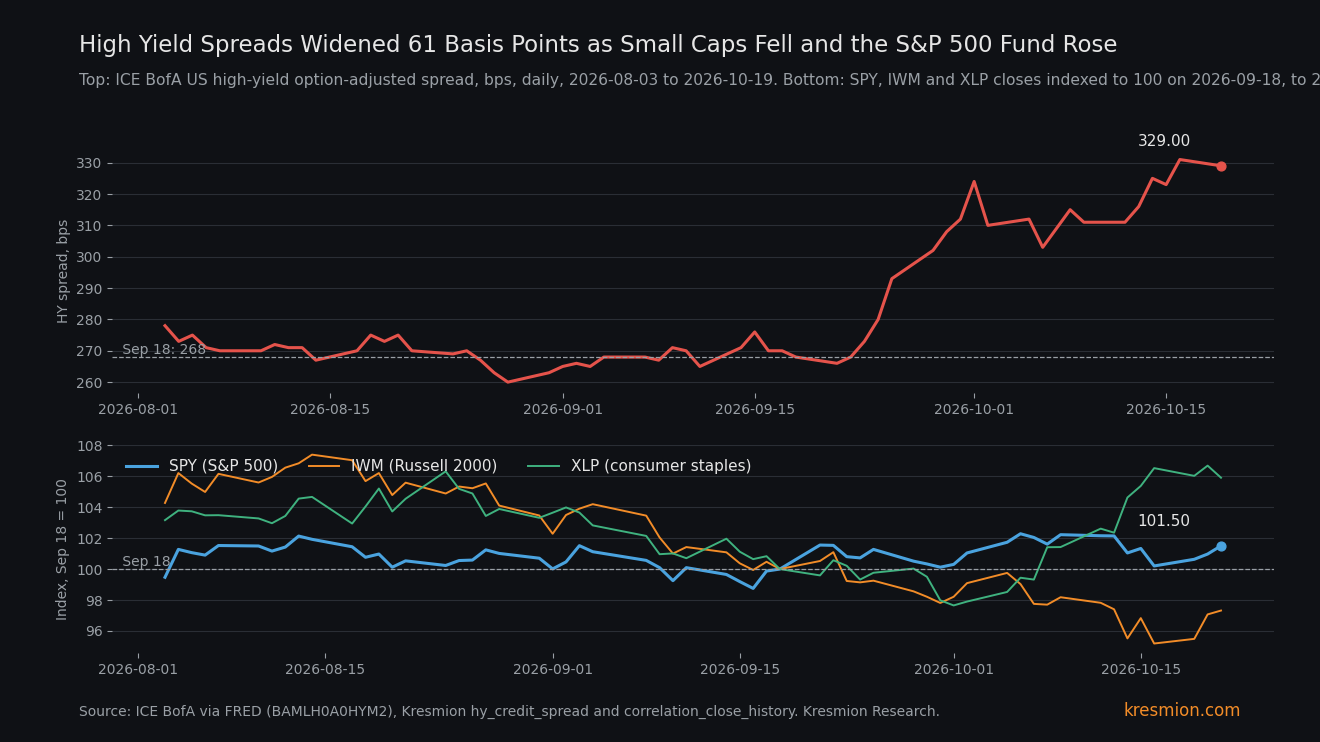
ICE BofA美国高收益利差在21个交易日内走阔61个基点,10月19日升至329,而同期标普500基金SPY上涨0.63%。该利差是投资者向高负债公司放贷、相对于美国国债所要求的额外收益率。它从9月18日的268升至10月19日的329,FRED显示10月20日为333。自2023年7月25日以来,828个这样的21个交易日窗口中,只有22个走阔幅度与此相当。股市内部的情形则不同:罗素2000基金IWM下跌4.51%,而必需消费、医疗保健和能源基金同期上涨4.7%至6.1%。当前水平属于普通,历史数据又较短,因此本文只描述结构,不对方向作判断。
核心要点
| 项目 | 数值 |
|---|---|
| 高收益利差,9月18日至10月19日 | 268升至329 bps,上升61。FRED:10月20日为333(Kresmion hy_credit_spread;FRED BAMLH0A0HYM2为同一序列) |
| 走阔的罕见程度 | 自2023-07-25以来,828个21个交易日窗口中有22个达到或超过+61 bps(2.7%)。这些窗口相互重叠:22个中有19个位于2025年3月至4月,1个在2024年8月,2个是当前窗口,因此实际来自约三次行情 |
| 同期SPY | +0.63%(761.69至766.48)。在此前三次50 bps或以上的行情中,SPY下跌1.0%至12.2% |
| 小盘股、摩根大通与金融板块 | IWM下跌4.51%,JPM下跌4.62,XLF下跌1.08 |
| 同期上涨者 | XLP上涨6.02,XLV上涨4.71,XLE上涨6.05,UNH上涨7.95,MSFT上涨8.05,BRK-B上涨4.41 |
| SPY相对信用拟合线 | 高于拟合线4.93个点;758个窗口中有19个达到或超过该水平 |
| IWM相对信用拟合线 | 高于拟合线2.69个点;758个窗口中有150个达到或超过该水平,属于普通读数 |
| IWM减SPY,21个交易日 | 下降5.14个点;自2000-06-27以来6,619个滚动窗口中有223个等于或低于该值(3.4%) |
数据显示了什么
我们的hy_credit_spread表(最新一行为2026-10-19)显示,利差9月18日为268,9月21日低至266,10月16日见顶331,10月19日为329。我们保存的FRED BAMLH0A0HYM2副本数值完全一致,10月20日为3.33个百分点,因此两者视为同一数据源。投资级利差(FRED BAMLC0A0CM)同期从0.77升至0.87个百分点(77至87 bps)。10年期美国国债收益率(FRED DGS10)从5.01%升至5.15%。
表中还有三次50 bps或以上的走阔:2023年10月、2024年8月以及2025年3月至4月。每个窗口中SPY均下跌,幅度在1.0%至12.2%之间。在21个达到或超过+61 bps的匹配窗口中,只有2个窗口SPY上涨。在758个匹配窗口中,利差的21个交易日变动与SPY收益率的相关系数为-0.796,与IWM为-0.779,与QQQ为-0.680。对SPY拟合的直线斜率为每基点-0.0928个百分点,截距为1.359,由此得出利差走阔61 bp时SPY的拟合收益率约为负4.3%。SPY实际的+0.63%高于该直线4.93个点(偏差的标准差为2.20),758个窗口中有19个出现了同等或更大的偏差,占2.5%。
拆分SPY后,结论有所不同。从9月18日到10月19日(来自我们的correlation_close_history),IWM下跌4.51%(284.11至271.28),JPM下跌4.62,XLF下跌1.08,XLI下跌1.54,XLK下跌1.81。XLP上涨6.02,XLV上涨4.71,XLE上涨6.05,UNH上涨7.95,MSFT上涨8.05,BRK-B上涨4.41。QQQ下跌0.32。VIX从14.81升至18.44。数据并未显示是什么推动了这些个股或板块的走势。
IWM高于其自身信用拟合线2.69个点(标准差3.32),758个窗口中有150个达到或超过该水平,属于普通读数。IWM的21个交易日收益率减去SPY后下降5.14个点,自2000年6月以来的6,619个滚动窗口中有223个达到或超过该幅度(3.4%;均值+0.06,标准差2.90)。
传导机制
当投资者重新定价违约或流动性风险时,高收益利差会走阔。在这21个交易日里,10年期美国国债收益率上升14 bps至5.15%,而2026年之前最后一次收盘达到或高于该水平是2007年7月9日。利差在此基础上又上升,因此这些发行人的综合借款成本大致上升了两者之和。这个和只是粗略估计:我们比较的是两端数值,而10年期收益率10月5日曾见顶5.31,10月16日为5.09。这些成本首先冲击规模较小、负债较重和浮动利率的借款人。我们的推理是,这类公司在罗素2000和银行业中的占比高于以现金充裕的超大盘股为主的标普500。我们没有查询指数成分股或权重,因此这一步属于推断。
在股票内部,本窗口中各板块走势分化。小盘股、金融和工业板块下跌,而必需消费、医疗保健、能源(油价接近100美元)和少数超大盘股上涨,VIX攀升。SPY的水平把这些变动抵消为+0.63%。只看标普500水平的读者会看到这个数字,却忽略了小盘股4.51%的跌幅。按我们的拟合,SPY高于信用线4.93个点(758个窗口中有19个达到或超过),IWM高于信用线2.69个点(758个中有150个)。我们是在看到数据之后才选择这种拆分方式的。
其他解释
油价结构。油价接近100美元推高了能源股(XLE上涨6.05%)。我们没有计算指数权重,因此无法说明这能解释SPY走势的多少。航空、消费和化工等燃料成本受损的行业,可能正在推动非能源高收益债利差走阔。我们无法检验这一点:10月22日我们尝试获取CCC利差序列(BAMLH0A3HYC)时,FRED正在维护,而我们的数据库没有板块利差。如果成立,这种背离就是板块构成效应,对风险偏好的说明有限。
技术性信用供给。大量新发行或基金赎回可以在违约风险不变的情况下使利差走阔。我们的bond_issuances表列出了向SEC备案的债券发行,但没有信用评级字段,我们也没有高收益ETF的份额数据,因此无法把高收益债的供给或基金流动与利差变动区分开。HYG价格下跌2.16%,但其中包含分红,而且其10月19日和10月20日的收盘价精确到八位数完全相同,可能是过期数据行,所以我们不将其作为证据。
个股消息。少数大型公司有各自的消息(MSFT、UNH、META),因此SPY的韧性可能是个别因素所致。我们没有计算它们的贡献。
利率预期。Kitco报道称,在10月28日的决议之前,市场预期美联储将收紧政策。更紧的政策会首先冲击负债借款人和小盘股,从而在两个市场没有分歧的情况下产生这种格局。
基准概率
在2023年7月25日至2026年10月19日的828个窗口中,有22个出现了21个观测值变动+61 bps或以上(2.7%;均值负2.1 bps,标准差30.7,约2个标准差)。重叠窗口会夸大这一计数。22个中有19个落在2025年3月至4月,其余是2024年8月的1个窗口和当前的2个窗口。在较低的50 bps阈值下,历史上还会加入2023年10月,合计四次行情。只有三个先例,“SPY总是下跌”只是小样本观察。当前水平属于普通:849天中有224天达到或高于329,表内均值为315,最大值为2025年4月7日的461。窗口较短,约3.25年,因为hy_credit_spread始于2023-07-25,而我们的FRED副本始于2025-09-30。表中有12行带有周末日期,因此21个观测值的窗口并不总是21个交易日;仅计工作日则为816个中有23个。
搜索空间也很重要。我们的团队在标记高收益债之前扫描了约40个数据序列;在第97百分位上,纯属偶然就会出现一两个名义上的极值,因此仅凭利差变动本身证据很弱。随后我们检验了三个指数拟合(SPY、IWM、QQQ)、一个跨度26年的相对收益分布(IWM对SPY)以及约30个描述性收益率。结构拆分是在看到数据之后选择的,因此只是描述性的,并非事先设定。关于独立性,投资级利差属于同一指数系列但覆盖不同的样本,只能部分佐证。SPY、IWM、板块基金和VIX属于同一个美国股市,而VIX源自标普期权。两个市场共享宏观驱动因素,所以我们不作趋同判断,也不使用任何综合信号评分。
反面证据
当前水平是反驳任何“信用市场正在发出警告”解读的最有力论据。利差在329至333 bps,接近表内均值,远低于2025年4月7日的461,自2023年7月以来849天中有224天更宽。投资级利差为87 bps。到10月21日,股市有所缓和:SPY升至773.09(自9月18日上涨1.50%),IWM下跌2.68%,VIX为16.68,而10月16日为19.99。当天标普500收于7,757.17,罗素2000收于2,781.02(Kitco,与我们的^GSPC收盘价一致)。从非常紧的起点(9月21日为266)快速走阔,可能只是回归正常。与先前行情的比较仅基于三个案例。
什么会改变判断
FRED BAMLH0A0HYM2在10月21日至10月30日的读数。下文的水平(3.00%和3.50%,SPY为770,以及负2个点)是我们选定的整数参考水平,并非查询得出的数字。若读数低于3.00%,同时IWM保持在其10月21日收盘价276.48或以上,则指向技术性或正常化的走阔,背离将会消退。若升至3.50%以上而SPY仍在770附近,则差距将扩大到先前行情的量级。接下来是10月23日周五美东时间上午9:45的10月PMI初值(Kitco),以及10月28日的美联储决议(Babypips)。鹰派结果将检验小盘股与高收益债是否继续同向变动。若IWM减SPY的21个交易日差距回升到负2个点以上,将削弱结构解释。如果CCC或板块利差序列可以获取,并显示走阔集中在对能源敏感或燃料成本敏感的行业,则油价解释的分量会上升。数据无法说明哪个市场最终会被证明是对的,也无法说明之后的价格影响有多大。我们表中最新的高收益利差为329 bps,日期为2026-10-19。
常见问题
高收益利差走阔了多少?
在我们的表中,从9月18日的268 bps升至10月19日的329,上升61。FRED显示10月20日为333。自2023年7月25日以来,828个21个交易日窗口中只有22个达到或超过+61 bps。
标普500是否无视了这一点?
SPY同期上涨0.63%。必需消费、医疗保健和能源基金上涨4.7%至6.1%,而IWM下跌4.51%,摩根大通下跌4.62%,金融板块(XLF)下跌1.08%。
这与以往的走阔相似吗?
在此前三次50 bps或以上的行情中,SPY下跌1.0%至12.2%。三个案例样本很小,不能当作规律。
329 bps算高水平吗?
不算。自2023年7月以来849天中有224天达到或高于该水平,表内均值为315,最大值为2025年4月7日的461。
下一个数据点是什么?
FRED在10月21日至10月30日的读数、10月23日周五的PMI初值,以及10月28日的美联储决议。
数据来源
FRED,ICE BofA美国高收益指数期权调整利差(BAMLH0A0HYM2):9月18日为2.68,10月19日为3.29,10月20日为3.33;数值取自我们的fred_series_history,因为10月22日我们尝试获取时FRED网站正在维护。
FRED,ICE BofA美国公司债指数期权调整利差(BAMLC0A0CM):投资级利差0.77至0.87,取自我们的fred_series_history。
FRED,10年期美国国债固定期限收益率(DGS10):5.01%至5.15%,2026年之前最后一次达到或高于5.15的读数在2007年7月,取自我们的fred_series_history。
FRED,CBOE波动率指数(VIXCLS):VIX从14.81升至18.44,取自我们的fred_series_history。
Kitco,PM Report,2026年10月21日:10月21日各指数收盘价、美联储收紧预期以及周五PMI日程。
Babypips,金融与外汇市场回顾,2026年10月21日:10月28日的美联储决议。