作者:Kresmion Research,2026年10月23日
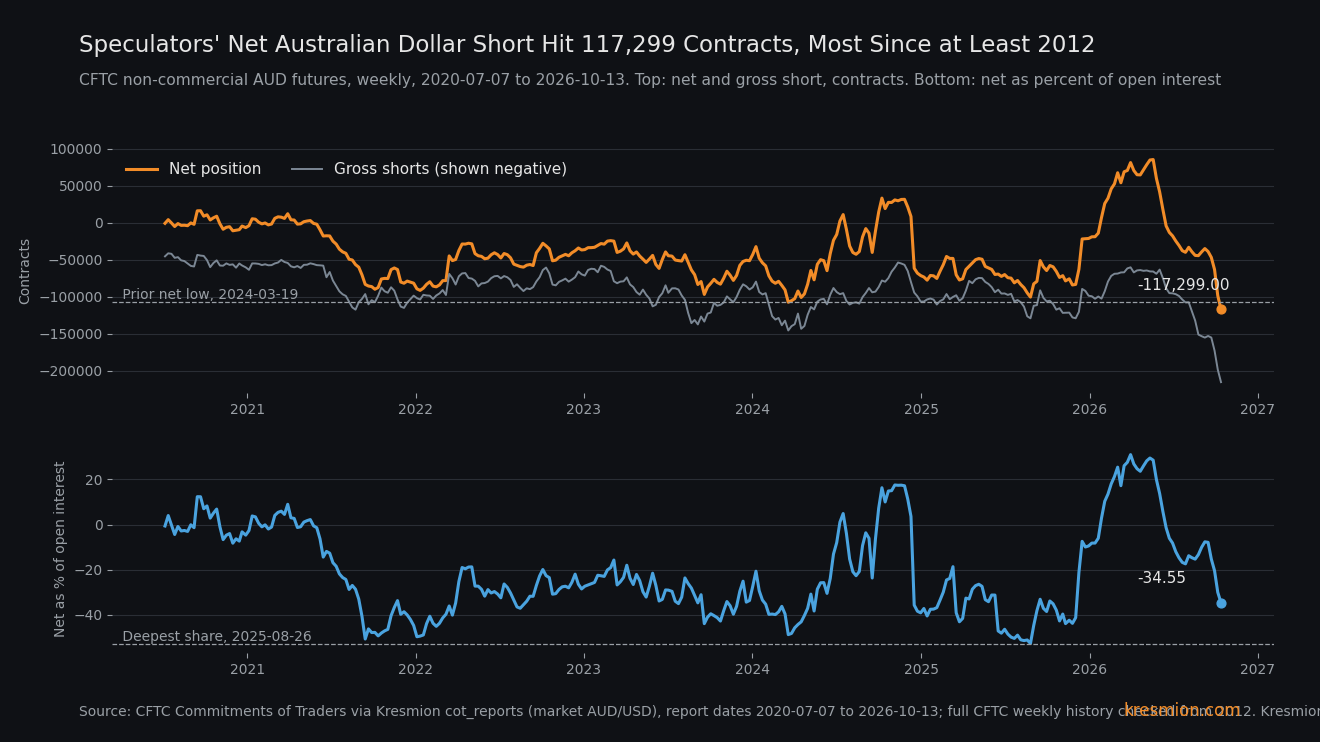
10月13日(周二),投机者持有117,299手澳元期货合约的净空头头寸,为CFTC自身周度数据自2012年以来的最大值。这里的投机者指CFTC的非商业持仓交易者。他们的空头为215,688手,多头为98,389手,未平仓合约为339,464手,而澳大利亚政策利率4.60%高于美国中间值3.875%。我们之所以说“自2012年以来”,是因为在该年之前,我们只读取了CFTC文件中大约七分之一的周度数据。相对于未平仓合约来看,这一头寸属于普通水平,而且我们掌握的数据已有十天之久。
核心要点
| 项目 | 数值 |
|---|---|
| 净头寸,10月13日(周二)报告 | -117,299手:多头98,389手,空头215,688手,未平仓合约339,464手,净头寸占未平仓合约-34.55%(Kresmion cot_reports,市场AUD/USD) |
| 在CFTC周度文件中的排名 | 2012-01-03至2026-10-13共772份周报中最负。此前低点为2024-03-19的-107,538(CFTC历史数据,已全部读取) |
| 在我们数据表中的排名 | 自2020-07-07以来328周中排第1。空头手数215,688也是772周中最高;2026年9月之前的最高值为145,745(2024-03-19) |
| 自9月22日起的三周累积 | 净头寸由-46,814降至-117,299,下降70,485。空头增加60,341(约占变动的86%),多头减少10,144。该空头增幅是我们数据表中325个三周窗口里最大的 |
| 利差 | 2026年10月政策利率:澳大利亚4.60%,美国中间值3.875%,差距0.725个百分点(BIS,来自Kresmion central_bank_rates) |
| 限定条件 | 以占未平仓合约的比例衡量,328周中有93周更深;最深为2025-08-26的-52.61% |
| 广度 | 同一份报告中,EUR/USD与GBP/USD的净头寸同样处于328周低点 |
数据显示了什么
CFTC在每周五发布持仓报告(commitments of traders),所反映的是此前周二的持仓。10月13日的报告是我们数据表中20个市场都已有的最新一期。CFTC的时间表列出了今天10月23日和10月30日的发布(CFTC),因此10月20日的持仓今天已公布,但我们这边尚未载入。
这一头寸是在9月到期后的第一个干净周迅速建立的。9月22日,净头寸为-46,814,未平仓合约为306,488。随后依次为-63,239(9月29日)、-98,588(10月6日)和-117,299(10月13日)。这三周里,空头从155,347增至215,688,多头从108,533降至98,389。由于70,485手的变动中有60,341手是新增空头,这主要是新增的卖出,多头仅减少10,144。三周净变动在325个窗口中排第4;更大的三个窗口分别始于2024-12-17(-93,307)、2024-12-24和2024-12-31,都处于2024年12月到期前后。
我们从9月22日开始计算,是因为未平仓合约在季度换月时从9月15日的493,141降至9月22日的306,488,这会扭曲跨越该周的比较。
为了称该水平为自2012年以来最大,我们读取了该合约从2012-01-03至2026-10-13的每一份CFTC周报,共772份,方法是合并CFTC文件的三次错位提取。2012年至2018年最大的净空头为-76,851(2015-03-10)。空头手数215,688是772周中最高,2012年至2018年的最高值为111,397(2015-11-17)。2012年之前,我们读取的是CFTC文件的稀疏提取,约七分之一的周度数据,涵盖1987年至2011年。在该样本中,最大净空头为11,327手(2006-03-21),未平仓合约从未超过152,865(2011-03-08)。我们没有核查2012年之前的每一周,因此不作历史最高的断言。
机制
这一空头是在逆着利差持有。做空澳元的投机者放弃了利差,按政策利率计算每年为0.725个百分点(4.60%对3.875%)。我们没有测算期货头寸在实践中的成本,所以这一数字只是政策利率差,并不更精确。澳大利亚国内数据也偏向另一方向。截至8月的年度澳大利亚CPI上升4.0%,高于7月的3.5%,不过截尾均值通胀保持在3.6%不变,汽车燃料12个月内上涨13.5%(ABS)。10月21日在悉尼(报道时间为格林尼治时间10月20日21:56),澳大利亚联储副行长Hauser表示通胀前景看起来比预测更差,但未预告加息,此时距11月3日的决议还有一段时间(investingLive)。
即便如此,仍有三个渠道可以解释这一空头。第一是亚洲需求。澳元常被用作亚洲需求和大宗商品相关增长的代理,并且全天候交易。想用一个期货表达“亚洲增长风险”或“美元走强”的交易者可能会选择它。我们注意到时间点:10月22日以芯片股为主的亚洲市场抛售(Kospi -3.52%,Nikkei -2.65%)以及Brent的结算价113.17都发生在10月13日报告日期之后(CappNotes),因此它们不可能推动了这一头寸的建立,不过对该头寸是否奏效很重要。COT并不记录交易者持仓的原因。
第二是长端利率。澳大利亚与美国10年期收益率之差在3月达到峰值+0.68(4.926对4.246,月均值),9月为+0.29(5.283对4.989),澳大利亚使用OECD数据,美国使用美联储H15序列。这压缩了持有澳元多头者在久期上获得的收益缓冲,但该差距自6月以来一直在+0.29与+0.36之间持平,因此无法解释始于9月下旬的头寸建立。
第三是趋势跟随。在三个建仓周内,澳元下跌2.3%,从9月22日的0.7119跌至10月13日的0.6956,空头随之增加。此前它已从9月8日的0.7221下滑1.4%至9月22日的0.7119,当时空头持平。
次一层的要点是风险敞口。一个拥挤且需要支付利差的方向面临两个已排定的国内事件:10月28日(澳大利亚时间)的9月CPI,以及11月3日澳东部夏令时下午2:30的澳大利亚联储决议(The Adviser)。如此大且如此新的空头,比利差中性的头寸更容易受到偏鹰的国内意外冲击。澳元自10月13日收盘以来已上涨0.77%,今天UTC 05:17报0.7010,此前10月16日的收盘低点为0.6919。数据无法说明空头是在什么价位建仓的,因此也无法说明有多少正在亏损。
其他解释
有四种解读与“对澳大利亚的看法”相竞争。
美元整体交易。在同一份报告中,EUR/USD净头寸为-137,573(328周中排第1,三周变动-85,239),GBP/USD为-106,964(328周中排第1,-24,396)。NZD/USD净空头在三周内增加35,621,CAD/USD增加41,555。如果澳元只是做空美元一篮子货币中的一环,这一纪录对澳大利亚本身说明不了什么。与此相对,澳大利亚三周的空头增加量(60,341)是其自身历史上325个窗口中最大的。但NZD/USD的增加量(38,669)同样是其自身历史上最大的,EUR/USD增加的合约更多(87,460,在其自身历史上排第二,净变动-85,239,而澳元为-70,485),只有英镑变动小得多(净-24,396)。美元指数合约中的投机者净头寸处于区间中部,为+12,919(328周中排第193),因此这一建仓并未体现在该合约中。
更大的市场。未平仓合约为339,464,而2021年和2022年约为150,000至200,000。更大的期货市场会在信念没有变化的情况下创下合约数量纪录,这就是我们同时报告占未平仓合约比例的原因。
对冲与相对价值。持有澳大利亚股票、矿业股或债券的基金可能用期货对冲货币,非商业空头也可能是跨资产交易的货币腿。这些在表现上是投机者空头,却没有方向性观点,而COT报告无法区分它们。
趋势跟随。这一头寸的建立与价格下跌同步,因此可能是对价格的反应。
基准概率
在CFTC自2012年以来的772份周报中,-117,299的净头寸是最低的,此前低点为2024-03-19的-107,538。在我们自2020-07-07以来的328周中,它排第1。空头手数215,688是772周中最高。三周空头增加量60,341在325个窗口中排第1,三周净变动排第4,因为更大的三个窗口出现在2024年12月到期前后多头被平仓之时。
分母改变了图景。净空头占未平仓合约的比例为34.55%,328周中有93周更深,这使其处于从最深端起约28%的位置。最深为2025-08-26的52.61%,当时合约数量仅为-100,590。
关于搜索空间:我们将20个COT市场与各自历史进行了排名,并为本文重新排名了12个。对于20个市场,某个市场每周有328分之1的概率处于其自身低点,则至少有一个市场如此的概率约为6%,而且由于持仓序列逐周具有持续性,真实概率更高,因此扫描中出现一个极值并不稀奇。三种非美元货币同时处于低点,指向共同的美元因子,这是我们的第一种替代解释。772周的核查只针对澳元进行,因此“自2012年以来”的说法依赖于核查前选定的一个市场。持仓与价格是不同的来源,但不是独立的证据,因为趋势跟随在机制上把它们联系起来,所以我们不把它们视为相互印证。政策利率、长端收益率、CPI和澳大利亚联储的评论描述的是背景,并不能证实这一押注。
反面证据
以调整了市场规模的指标衡量,这一头寸并不极端:328周中有93周更深,合约数量纪录大部分反映的是一个大约翻了一倍的市场。澳元自报告日期以来也已上涨,10月23日UTC 05:17为0.7010,一周上涨1.32%,比10月13日收盘高0.77%。而且这些持仓已有十天之久。今天发布的10月20日报告可能已经显示出回补。
什么会改变判断
今天的CFTC发布(截至10月20日的持仓)和10月30日的发布(截至10月27日的持仓)。如果净空头回到-98,588(10月6日水平)以内,或空头低于198,726,就意味着建仓已经停滞或逆转。其次是两个国内事件:10月28日(澳大利亚时间)的澳大利亚9月CPI和11月3日的澳大利亚联储决议。FOMC在美国时间10月28日决议,晚于澳大利亚CPI发布,日本央行在10月30日决议(Robert Savage)。
广度是另一个检验。如果EUR和GBP的净空头缩减而澳大利亚空头保持不变,则该头寸是澳大利亚特有的。如果三者一起缩减,则是一次美元交易。在价格方面,若回升至0.7119之上(建仓开始时的9月22日收盘价)而空头不变,也会改变判断。10月23日UTC 05:17澳元为0.7010。
常见问题
这是创纪录的澳元空头吗?
这是CFTC周度数据自2012年以来的最大净空头:10月13日为-117,299手,核查了772周,此前低点为2024-03-19的-107,538。2012年之前我们只读取了约七分之一的周度数据,因此不宣称是历史最高纪录。
相对于市场,这一头寸大吗?
没那么大。占未平仓合约的比例为净空头34.55%,自2020年7月以来的328周中有93周更深。最深为2025-08-26的52.61%。
投机者持有这一空头要付出什么成本?
按政策利率计算,每年约0.725个百分点:澳大利亚4.60%对美国中间值3.875%(BIS,2026年10月)。我们没有测算期货头寸的实际成本。
这是对澳大利亚的看法,还是对美元的看法?
这份报告无法区分两者。EUR/USD与GBP/USD净头寸同样处于328周低点,且EUR/USD与NZD/USD在同样三周内以相近速度增加了空头,这符合美元整体交易。英镑的变动较小。
接下来的日期是什么?
CFTC今天发布10月20日的持仓,并在10月30日发布10月27日的持仓。澳大利亚9月CPI在10月28日(澳大利亚时间),澳大利亚联储在11月3日澳东部夏令时下午2:30决议。
来源
CFTC, Commitments of Traders 2026 release schedule:10月23日和10月30日周五发布周二数据。
ABS, Consumer Price Index, Australia, August 2026:截至8月的年度CPI为4.0%,7月为3.5%;9月CPI将于10月28日公布。
The Adviser, When will the RBA meet in 2026?:澳大利亚联储决议在11月2日至3日,第二天澳东部夏令时下午2:30公布。
investingLive, RBA's Hauser says inflation outlook worse than forecast ahead of 3 November decision:Hauser于10月21日在悉尼的讲话,格林尼治时间10月20日发布。
CappNotes, Closing Look, Thursday, October 22, 2026:10月22日Kospi和Nikkei的走势以及Brent结算价。
Robert Savage, The Week Ahead: Contagion:FOMC在10月28日,日本央行在10月30日。