
作者:Kresmion Research,2026年11月5日
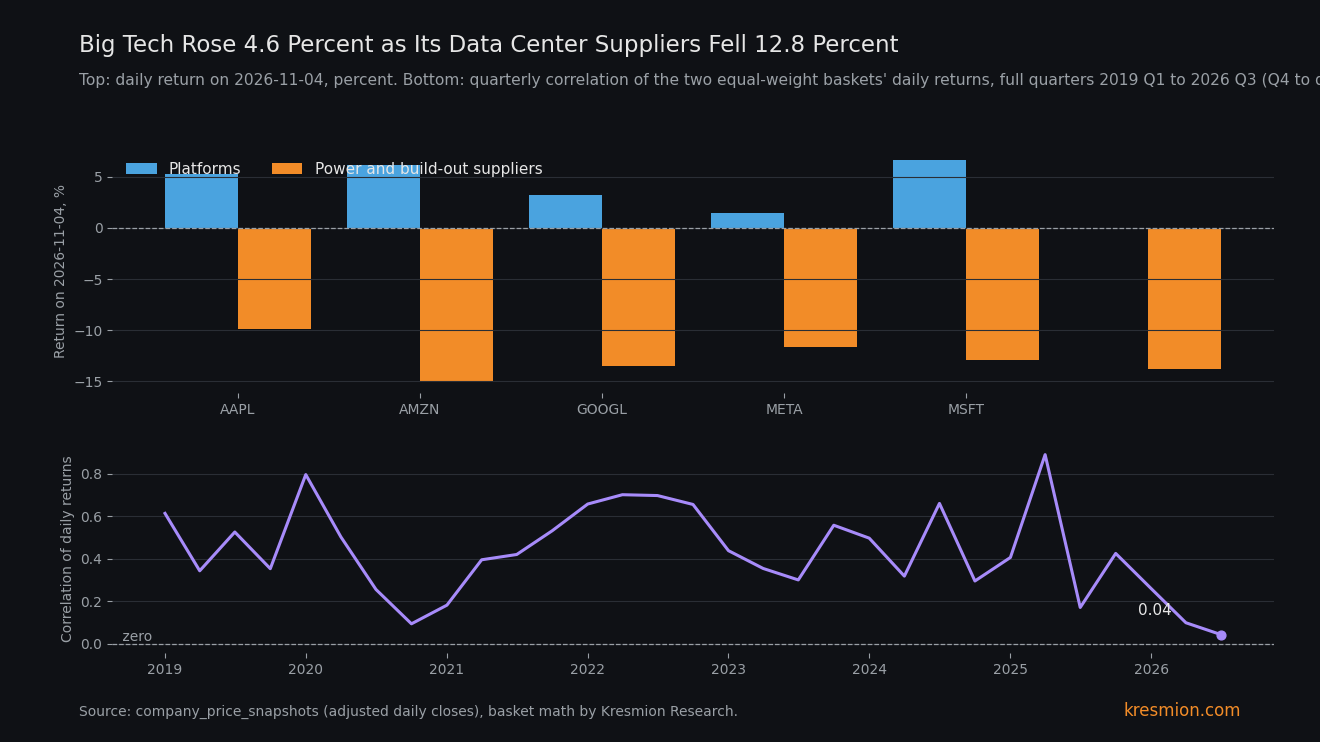
周三,五家大型科技平台企业平均上涨4.55%,六家数据中心供应商平均下跌12.80%,两者差距为2018年以来第二大。此前,民主党人Gina Hinojosa当选得克萨斯州州长,她承诺暂停新建数据中心。17.35个百分点的差距,在我们company_price_snapshots表自2018年12月18日以来的1,966个交易日中排名第2,只有2025年1月27日(DeepSeek引发的抛售)的差距更大。我们是在看到当天走势之后才选定这两组股票的,而且我们的数据无法证明是选举导致了这一走势。
核心要点
| 项目 | 数据 |
|---|---|
| 各组收益率,11月4日 | 平台企业(AAPL、MSFT、AMZN、GOOGL、META)+4.55%,供应商(VST、NRG、VRT、PWR、ETN、FIX)-12.80%,等权重(company_price_snapshots) |
| 差距 | 17.35个点,在2018-12-18以来的1,966个交易日中排第2。最大值为2025-01-27的21.63。差距中位数为-0.05,标准差为2.05 |
| 个股 | 六家供应商每一家都出现了其自身历史上第3至第8差的单日表现(PWR为2,482个交易日中第3差)。CEG为972个交易日中第20差 |
| 两组股票日收益率的相关性 | 2019年至2025年每年为0.35至0.68。2026年周三之前为0.172(211个交易日)。2026年第三季度为0.042,是31个完整季度中最低 |
| 公用事业 | 25家电力和综合公用事业公司(行业为Electric Utilities和Multi-Utilities,不含VST和CEG)收益率中位数为+1.63%,25家中有19家上涨(NEE +4.89%,DUK +2.43%,SO -0.67%)。当天收益率下降约6 bp(CappNotes)。独立发电商VST -13.83%,NRG -13.52%,CEG -6.71% |
| 对冲因素 | 两组股票是在看到当天走势之后选定的。2026-10-01至2026-11-03的24个交易日相关性为0.584。总部不在得克萨斯州的VRT和ETN分别下跌12.89%和9.86%,而VST下跌13.83% |
数据显示了什么
11月4日周三,等权重平台企业组合(AAPL、MSFT、AMZN、GOOGL、META)上涨4.55%。等权重供应商组合(VST、NRG、VRT、PWR、ETN、FIX)下跌12.80%。本文所有价格数据均来自Kresmion的company_price_snapshots与companies表的关联,按收盘价对前一日收盘价计算,查询日期为11月5日。
平台企业中,MSFT上涨6.68%(520.99至555.80),AMZN上涨6.12%,AAPL上涨5.31%(331.90至349.51),GOOGL上涨3.18%,META上涨1.44%。供应商中,FIX下跌15.08%,VST下跌13.83%(139.59至120.29),NRG下跌13.52%,VRT下跌12.89%,PWR下跌11.65%,ETN下跌9.86%。组合之外,GEV下跌9.30%(918.20至832.83),TLN下跌8.54%,CEG下跌6.71%。
对照各股自身历史,这些波动幅度很大。周三之前,VST日收益率标准差为2.90%,NRG为2.49%,FIX为2.76%,而MSFT为1.73%,AAPL为1.84%。六家供应商每一家都出现了我们数据中第3至第8差的单日表现:PWR为2,482个交易日中第3差,FIX为2,482中第5差,VST为1,981中第5差,NRG为2,482中第6差,ETN为2,482中第7差,VRT为1,981中第8差。CEG为972中第20差。MSFT的涨幅为2,611个交易日中第15高,AAPL为2,536中第21高,AMZN为2,467中第24高。
大盘并未下跌。指数水平来自一个已获取的二手来源CappNotes:标普500指数上涨1.58%至7,688.62,道琼斯指数上涨3.03%至53,356.12,纳斯达克100指数上涨0.91%至28,437.17,其中科技板块-0.01%,能源板块-4.74%。我们的表中没有11月4日的指数或板块基金收盘价。在我们自己的股票池中,有当日数据的6,498只股票里,4,176只上涨,2,111只下跌(11月3日有7,759只有数据,因此11月4日的数据加载并不完整)。收益率中位数为+1.35%。
触发事件有三篇报道。美联社于11月3日美东时间晚上11点17分宣布结果(Yahoo Finance)。Hinojosa以约七个百分点的优势获胜,是自1990年以来首位当选得克萨斯州州长的民主党人(Investing.com)。她呼吁实行数据中心暂停令,持续到得克萨斯州议会1月开会,而州长Abbott此前已在一项预计今年完成的审计期间,冻结了数据中心的环境许可和电网接入(Texas Tribune)。这是对同一事件的三份报道,并不能证明该事件推动了价格变动。
传导机制
数据中心建设对平台企业是支出,对为这些建筑供电、制冷和布线的公司则是收入。得克萨斯州占美国2030年前规划数据中心容量的25%以上(Yahoo Finance),按Wells Fargo的数据约占美国数据中心吉瓦数的27%(来自CappNotes)。在当地暂停新项目审批的承诺,削减了供应商可以指望的订单和电力需求。它不影响平台企业的现有收入,还可能限制它们原本会投入的资本开支。最后这一环节是我们的假设,我们没有检验资本开支指引或自由现金流。
公用事业大多上涨:在我们的表中,25家标记为Electric Utilities或Multi-Utilities的公司(不含VST和CEG)11月4日收益率中位数为+1.63%,25家中有19家上涨(NEE +4.89,DUK +2.43,SO -0.67)。这些标签来自表本身,我们没有核实其中哪些公司属于受监管费率的公司。当天收益率下降约6 bp(CappNotes),因此公用事业上涨既符合利率变动,也符合需求分化。以数据中心需求定价的独立发电商跌幅最大:VST -13.83,NRG -13.52,而CEG为-6.71。KeyBanc在11月4日将Vistra评级从Overweight下调至Sector Weight,并称其为所覆盖公司中受影响最大的,Investing.com则称其比Constellation受影响更大。
二阶含义涉及市场如何为这轮建设定价。2026年周三之前,两组股票的联动程度低于此前任何一年(相关性0.172,对比0.35至0.68),但仍为正。一种解读是:资本开支对平台企业是成本,对供应商是收入,因此对建设的威胁可以提振一方而打击另一方。第二种解读是:平台企业随全市场的缓解性上涨而走高(据CappNotes,标普500上涨1.58%),而供应商下跌是另一个独立事件。两种解读都与这些走势一致。以平台企业为主的指数可以上涨,同时建设产业链大幅下跌。在标普500上涨1.58%的一天,指数水平对这些股票几乎没有说明力。
其他解释
选举去风险与拥挤交易。 选举结束后,资金可能从拥挤的AI基础设施赢家轮出,转向广泛的周期股。CappNotes报告市场涨跌家数比约为3比1,等权重标普500基金RSP上涨1.86%,而纳斯达克100为0.91%。按这种解读,得克萨斯州的承诺只是仓位平仓的一个标签。支持这一点的是:VRT(总部在俄亥俄州)和ETN(爱尔兰)分别下跌12.89%和9.86%,而VST为13.83%,NRG为13.52%,且相关性衰减早于选举。PWR总部在休斯敦,我们没有按州划分的收入数据,因此无法衡量其在得克萨斯州的敞口。不利于这一点的是:2026-10-15结算日的空头头寸在六家供应商中的五家下降,但该数据早于当天三周,无法说明谁在11月4日卖出。两种解读都与这些走势一致。
个股消息。 KeyBanc在同一天早晨下调了VST评级,且财报季正在进行。下调评级可以解释VST走势的一部分,但无法解释FIX、PWR和ETN下跌10%至15%,也无法解释MSFT、AMZN和AAPL上涨5%至7%。
前期上涨后的回吐。 供应商组合在选举日11月3日上涨5.09%,10月26日至28日分别上涨2.88%、3.19%和4.52%,因此周三的下跌有一部分是在回吐此前的涨幅。我们没有测算回吐了多少。
石油与能源外溢。 独立发电商有时与能源板块一起交易,而据CappNotes,石油下跌约8%。XOM下跌4.62%,CVX下跌3.69%,发电商的收入随电价和天然气价格变动,据CappNotes天然气上涨1.80%。石油的波动幅度与发电商的跌幅不匹配。
平台企业专项买盘。 一份我们没有重新运行的交易台解读显示,11月3日Apple的模型化做市商gamma在95个快照中最低(options_gamma_exposure)。负gamma可能放大价格波动。这可以解释AAPL +5.31%的一部分,但解释不了供应商一侧。
基准比率
窗口:2018-12-18至2026-11-04共1,966个交易日,这些交易日中全部11只股票都有收益率,使用复权收盘价。窗口内没有任何单日波动超过40%,因此拆股没有扭曲数据。17.35个点的差距在1,966个交易日中排第2。最大值出现在2025-01-27,为21.63,当天平台企业-0.20,供应商-21.83。那一天就是DeepSeek日,Vistra收盘下跌近30%,Constellation、Talen和GE Vernova各自下跌超过20%(Transition Economics Institute)。第3大为2023-02-02的8.92,第4大为2020-11-04的8.41。
选举后的交易日表现不一。2022-11-09差距为+0.84(平台企业-1.22,供应商-2.06),2024-11-06为-2.00(平台企业+1.90,供应商+3.90)。2020-11-04为+8.41(平台企业+5.93,供应商-2.48),方向与周三相同,幅度约为一半。平台企业高于+2%且供应商低于-3%的交易日共有5个(总计1,966个交易日):2020-06-09、2026-06-26、2026-07-01、2026-08-28和2026-11-04。五个中有四个在2026年。
两组股票日收益率的相关性,2019年为0.466,2020年为0.596,2021年为0.353,2022年为0.678,2023年为0.417,2024年为0.456,2025年为0.569。2026年不含周三为0.172(211个交易日),含周三为0.093。按季度看,2026年第一季度为0.259,第二季度为0.098,第三季度为0.042,是2019年第一季度以来31个完整季度中最低。此前的最低值为2020年第四季度的0.093。
这些数字有三点局限。第一,价格数据全部来自一张表,因此差距、排名和相关性是同一次测量,没有其他来源可以印证。第二,我们的各分析组共进行了约60次查询,涉及五个分析组和15项发现,其中约14项针对这一角度。我们是在看到11月4日之后,从约14只候选股票中构建了这两组股票。CEG、GEV和TLN被排除在外,因为它们的历史始于2022年至2024年之间,会缩短窗口,而且纳入CEG也会缩小差距。事后选择极端日期和股票会抬高排名。个股最差日排名对这种选择不太敏感,仍然把每只组合内供应商放在其自身历史的最差10名之内。第三,我们只检验了一种组合定义和一种相关性频率,因此多重比较风险不大,但相关性的发现仍属事后分析。
有一项检验来自价格表之外。FINRA在2026-10-15结算日的空头头寸(我们short_interest表中最新的数据)显示,VST为995万股(占流通股2.98%,下降5.1%),NRG为598万股(2.85%,下降2.7%),FIX为76万股(2.18%,下降10.9%),VRT为1,396万股(3.63%,下降3.0%),ETN为752万股(1.94%,下降5.9%)。PWR为346万股,增加8.2%。该结算日早于选举三周,无法说明谁在11月4日卖出。
反面证据
周三之前的24个交易日与脱钩的说法相悖。2026-10-01至2026-11-03的24个交易日里,两组股票的日收益率相关性为0.584,接近2019年至2025年的常态。第四季度25个交易日的负读数-0.037完全来自周三。因此2026年的相关性衰减依赖于第二和第三季度,仅凭一天无法证明市场现在把两方当作对立面定价。
得克萨斯州这一渠道也有薄弱之处。Abbott已在审计期间实施了许可和电网接入冻结,因此到1月的暂停令的增量影响并不明确。而且VRT(总部在俄亥俄州)和ETN(爱尔兰)分别下跌12.89%和9.86%,而VST为13.83%,NRG为13.52%。这既符合针对得克萨斯州的重新定价,也符合对AI建设的普遍下调估值。数据无法说明12.80%的跌幅中有多少来自得克萨斯州政策,有多少来自仓位调整。
什么会改变判断
1. 未来20个交易日(至约2026-12-03)平台企业与供应商的相关性。如果回到周三之前24个交易日的0.58,11月4日就更像一次单日事件,脱钩的说法会被削弱。如果读数持续偏低或转为负值,则会强化这一说法。 2. 修复形态。如果VST和NRG收复跌幅,而总部在得克萨斯州之外的VRT和ETN没有收复,得克萨斯州渠道的说服力会减弱。相反的形态则会支持它。 3. 2026-11-13结算日的FINRA空头头寸,约两周后公布,是事件之后的第一个读数,将显示空头是否在供应商股票上加码。2026-10-30结算日早于该事件。 4. 得克萨斯州政策:Abbott的审计冻结是否按计划在今年结束,以及议会1月开会时会怎么做。 5. 下一次平台企业在第四季度业绩中给出的资本开支指引。资本开支削减将支持“对买方是成本”的解读。
2026-11-04,平台企业组合上涨4.55%,供应商组合下跌12.80%。
常见问题
大型科技股与其供应商之间的差距有多罕见?
两组等权重组合之间17.35个点的差距,在2018-12-18以来的1,966个交易日中排第2。只有2025-01-27(DeepSeek日)的21.63更大。差距中位数为-0.05,标准差为2.05个点。我们是在看到当天走势之后选定这两组股票的,这会抬高排名。
得克萨斯州的选举导致了这次走势吗?
我们的数据无法证明这一点。三家媒体报道了选举结果和暂停令承诺,一家报道了KeyBanc下调Vistra评级。VRT(总部在俄亥俄州)和ETN(爱尔兰)分别下跌12.89%和9.86%,而VST为13.83%,NRG为13.52%,因此更广泛的估值下调或仓位平仓同样说得通。
为什么同一消息会提振大型科技股却打击供应商?
数据中心资本开支对平台企业是成本,对供应商是收入。对建设的威胁可以降低供应商的预期订单,同时不影响平台企业的现有收入。平台企业的支出可能受到限制,这是我们的假设,我们没有检验资本开支指引。
AI交易的两半现在是否在分开运行?
2026年周三之前,它们的日收益率相关性为0.172,而2019年至2025年每年为0.35至0.68,第三季度的0.042是最低的完整季度。周三之前的24个交易日为0.584,因此一天并不能下定论。
下一个数据点是什么?
2026-11-13结算日的空头头寸(事件之后的第一个读数),以及未来20个交易日的相关性。宏观日历方面,10月非农就业数据将于周五2026-11-06美东时间8:30公布,预测值为40,000,前值为29,000,失业率为4.2%(RoboForex)。
来源
Texas Tribune,在Hinojosa治下,得克萨斯州数据中心审批可能继续暂停:暂停令承诺持续到议会1月开会,以及Abbott在审计期间已有的冻结。
Yahoo Finance,民主党人在承诺暂停新建数据中心后赢得得克萨斯州州长选举:得克萨斯州占美国2030年前规划容量的25%以上,以及美联社宣布结果的时间。
Investing.com,Vistra暴跌13.5%,得克萨斯州选举冲击AI电力交易,KeyBanc下调评级:KeyBanc下调VST评级、七个百分点的胜选优势,以及Vistra相对Constellation的敞口。
CappNotes,收盘观察,11月4日周三:11月4日的指数、板块、石油和天然气走势,以及Wells Fargo的27%数据。仅为单一二手来源。
Transition Economics Institute,DeepSeek一天抹去AI电力一年的涨幅:2025年1月27日电力股的走势。
RoboForex,周五就业报告:中期选举与非农周:周五11月6日的非农就业预测。