
作者:Kresmion Research,2026年11月9日
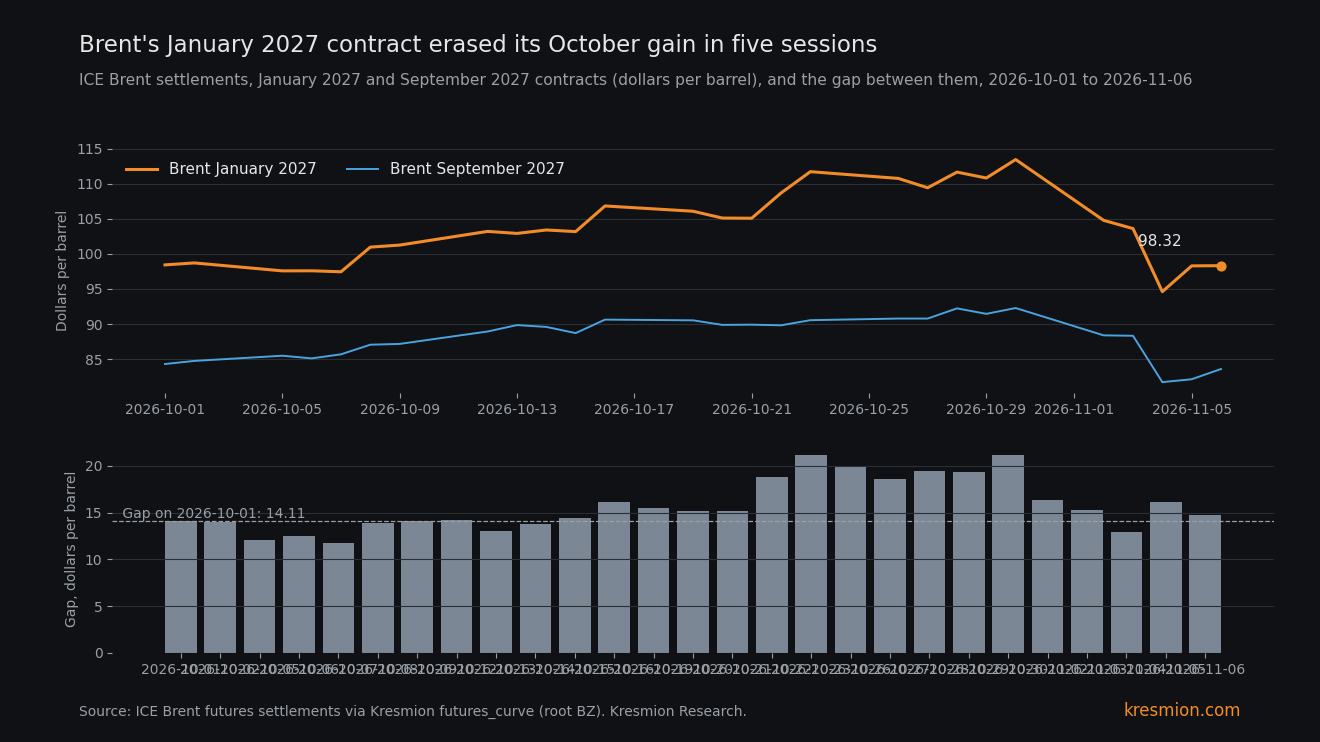
布伦特2027年1月合约在五个交易日内下跌15.11美元,抹去了10月15.00美元的涨幅,但截至11月1日,霍尔木兹海峡的油轮通行量仍接近零。该合约(来自我们 futures_curve 表中的ICE结算价)10月1日为98.43,10月30日为113.43,11月6日(周五)为98.32,五个交易日下跌13.32%。2027年9月合约在同期下跌9.41%,因此近端溢价和整条曲线的水平都出现了逆转。我们 chokepoint_transits 表中的IMF PortWatch通行数据显示,10月1日至11月1日,经霍尔木兹海峡的油轮平均每天0.75艘,而2025年全年为每天41.3艘。这些数据无法说明期货市场和实物市场哪一方最终正确,也无法说明达成协议或未达成协议会对价格产生多大影响。
核心要点
| 项目 | 数值 |
|---|---|
| 布伦特2027年1月合约(futures_curve,代码BZ,到期202701) | 2026-10-01为98.43,2026-10-30为113.43,2026-11-06为98.32。10月上涨15.00(15.24%),五个交易日下跌15.11(13.32%),收盘比10月1日水平低0.11 |
| 布伦特2027年9月合约(到期202709) | 84.32,92.29,83.61。先涨7.97,后跌8.68(9.41%),同样低于10月1日水平 |
| 价差,2027年1月减2027年9月 | 2026-10-01为14.11,2026-10-23和2026-10-30为21.14(本窗口内峰值),2026-11-06为14.71 |
| 霍尔木兹海峡油轮(chokepoint_transits,IMF PortWatch) | 2026-10-01至2026-11-01每天0.75艘,2026年3月至5月每天1.43艘,2025年全年每天41.3艘(表格始于2025-05-19)。2026-11-01任何类型船只共1艘 |
| 穆尔班实物原油(Gulf News,周一) | 上涨3.42%至99.17,比布伦特期货高约1.70 |
| 10年期盈亏平衡通胀率(FRED T10YIE) | 2026-10-30为2.34,2026-11-06为2.23,下降11个基点。10年期实际收益率(DFII10)在2026-10-30和2026-11-05均为2.60 |
| 10月布伦特,连续主力合约(futures_prices,BZ=F) | 连续主力合约(12月合约)共22个交易日,平均108.34,收盘价从未低于100.20。1月合约现已成为主力合约,10月平均104.73(最低97.45,最高113.43),11月6日结算价为98.32 |
数据显示了什么
我们比较的是同一合约在不同日期的价格,因为连续主力合约序列在换月时会出现跳变。被广泛引用的超过16%的跌幅(Gulf News对该周也有同样表述)对应的是我们的连续BZ=F序列,该序列从10月30日的117.64降至11月6日的98.32,下跌16.42%。其中4.21美元来自11月2日从12月合约换月至1月合约,而1月合约在10月30日为113.43。按同一合约比较,1月合约下跌13.32%。11月2日(周一)从113.43跌至104.77,下跌8.66美元(7.63%)。11月4日(周三)的跌幅更大,但我们的表格(94.62)与一家媒体(93.52)对当日结算价的数据不一致,因此我们不引用该日的数字。
曲线让我们可以把10月的走势拆成两部分。近端供应中断溢价会拉大2027年1月合约与较远的2027年9月合约之间的价差。预期价格路径的变化则会抬升所有合约。10月两种情况同时出现:价差从14.11扩大到21.14美元,2027年9月合约上涨7.97。到11月6日,价差为14.71,9月合约为83.61,低于10月1日的84.32。9月合约8.68美元的跌幅相当于1月合约15.11美元跌幅的57%,其余部分由价差收窄解释。2027年1月至10月的每一份合约跌幅介于9.09%(2027年10月合约,90.72降至82.47)和13.32%(2027年1月合约)之间,它们的平均值从100.43降至89.29。WTI随之下跌:2026年12月合约下跌12.76%,从104.12降至90.83;2027年10月合约下跌8.22%,从84.27降至77.34。
实物市场的情况有所不同。10月1日至11月1日,油轮通过霍尔木兹海峡的数量为每天0.75艘,仅为我们测得的2025年每天41.3艘的1.8%,也低于2026年3月至5月的每天1.43艘。这种崩塌并非新近出现:同一张表显示2026年1月为每天30.06艘,2月为39.39艘,3月则降至0.81艘。10月25日至11月1日每日船只总数分别为2、5、4、3、3、7、8和1,其中油轮为1、2、0、2、1、0、4和1。该表没有2025-05-19之前的历史数据,因此这只是水平比较。苏伊士运河的油轮数量(每天16.72艘对16.86艘)和马六甲海峡(73.16对72.70)接近3月至5月的水平,而曼德海峡低了36.9%(9.13对14.47)。
周一,Gulf News报道布伦特期货为97.49,北京时间上午9:27下跌0.84%,而穆尔班实物原油上涨3.28(3.42%)至99.17,比期货高约1.70。该报道还提到11月8日霍尔木兹海峡一艘油轮遭袭后起火,并引用PortWatch称11月1日有一艘船只通过,这与我们的表格一致。穆尔班99.17仅比期货高约1.7%,且我们没有穆尔班的历史数据,因此无法看出这一周实物价格如何变动;周一的上涨只是某一天一个报价与期货出现背离。同日《商业记录报》(Business Recorder)的标题是:“Oil falls as Trump says new Iran attacks 'unlikely'”。
传导机制
新闻报道把这轮抛售归因于对美伊缓和的期待:RTE在11月6日写道,共和党在中期选举中的失利以及股市下挫提高了这类期待,Gulf News周一则称油价因会谈而下滑。我们的数据并未检验这一原因。数据显示的是,交易员在五个交易日内消除了10月走势的两个部分,这可以解读为对供应中断规模和预期持续时间的下调。我们的航运表截至11月1日,早于五个交易日下跌的开始,因此无法显示下跌期间通行量是否恢复。截至11月1日并无恢复,而穆尔班实物原油(仅为单一报价)在周一上涨,期货却下跌。
二阶迹象延伸到了债券市场。从10月30日到11月6日,10年期盈亏平衡通胀率(名义收益率与通胀保值收益率之差)下降11个基点,从2.34降至2.23。从10月30日到11月5日(这些序列我们掌握的最新日期),10年期名义收益率下降10个基点,从4.94降至4.84,10年期实际收益率在11月5日回到2.60,与起点相同。国债的变动来自通胀补偿,实际收益率回到起点,这与利率市场和石油期货采用同样的协议假设相符。在资金涌入名义国债时,盈亏平衡通胀率同样会下降,我们在下文讨论这一点。这两个窗口相差一天结束,而周五的就业报告(据路透社,非农新增就业+165,000,预期为65,000)发布在我们的名义收益率和实际收益率数据之后。
周二的10月CPI(BLS,11月10日美东时间上午8:30)衡量的是这样一个月份:连续布伦特主力合约(12月合约)收盘价从未低于100.20,平均为108.34。自11月2日起成为主力的1月合约在11月6日结算于98.32,比其10月平均值104.73低6.41,不过与12月合约之间的部分差距来自12月合约的溢价。
其他解释
来自股市的需求担忧。 标普500指数11月5日下跌4.36%至7,353.73,周五收于7,376.86,五个交易日下跌2.68%。铜价五个交易日下跌3.42%。时间上与需求担忧不太吻合。标普500指数在11月4日(周三)上涨1.58%,而当天正是布伦特1月合约跌幅最大的一天;11月5日(周四)标普500下跌4.36%,1月合约却升至98.29。股市在10月30日和11月2日也已走低,因此需求担忧可能加剧了油价下跌。我们的表格与一家媒体对11月4日的结算价存在分歧,因此不给出当日数字。
投机性多头平仓。 WTI非商业净多头(cot_reports)在2026-09-22为141,106,2026-10-27为74,343,2026-11-03为80,289(多头324,523,空头244,234,未平仓合约1,908,732)。涵盖下跌这一周的报告将于周五发布,因此目前还不能排除被迫平仓。
换月与数据假象。 16%的头条数字包含了换月影响,这就是我们使用同一合约数据的原因。
与石油无关的债券市场效应。 当投资者涌入名义国债时,盈亏平衡通胀率可能下降。实际收益率回到起点,这与通胀渠道相符,但涌入名义国债也可能产生类似的盈亏平衡变动,数据无法区分两者。
基准比率
futures_curve中同一合约的布伦特数据始于2026-09-28(WTI始于2026-07-17),因此我们没有同一合约周度变动或价差的长期分布。对于连续序列,2016-07-26至2026-11-06共2,594个重叠窗口中,BZ=F的五日变动均值为0.32%,标准差为5.81。有18个窗口达到或低于负16.42%:2020年3月(8个),2020年4月(6个),2022年3月(1个),2026年4月(1个)和2026年11月(2个)。该序列包含换月跳变。有头条称这是自2020年以来最大的周度跌幅。我们的连续序列显示有一个截至2026年4月8日的更大窗口,但它跨越了一次合约换月,且我们的同一合约数据始于9月,因此无法证实或反驳该头条。
WTI的12月合约在此窗口内没有换月。自2016-07-26以来,在2,600个重叠的CL=F窗口中,有48个达到或超过其12.76%的跌幅(1.8%),分布在17个日历月。该计数基于连续CL=F序列,而非同一合约的度量,因此窗口可能包含换月跳变。2026年的这些月份是4月(3个)、5月(1个)、6月(2个)和11月(2个)。这一跌幅很大,但对今年而言并不罕见。
自2003-01-09以来的5,962个窗口中,有359个出现了10年期盈亏平衡通胀率五日下降11个基点(6.0%),2021年以来的1,463个窗口中有84个(5.7%),标准差为7.9个基点。我们为本文做了约10次分布检验,并未对这一搜索做校正,因此主要论点依赖的是所描述的往返走势和水平比较,而非罕见性。
反面证据
价差回到14.71美元,接近10月初的水平,但那个水平形成时霍尔木兹海峡已近乎关闭:3月至5月油轮平均每天1.43艘,10月1日至11月1日为每天0.75艘。曲线回到了10月升级前的形态,并未回到无供应中断的形态。2027年9月合约为83.61,而EIA 10月展望对2027年平均值的预测为84,高于9月的74(Investing.com,预测于10月1日完成),因此“战争溢价已经消失”的说法言过其实。单一合约与年度平均预测并不是同一种度量。
我们的窗口也很短。“回到10月1日”的比较只是六周区间内的两个点。穆尔班3.42%的上涨只是一个实物报价,Gulf News自己也指出此类报价可能交投清淡且波动剧烈。我们的搜索范围也有限:我们没有查询石油期权、炼油利润、欧佩克产量或油轮运价。
什么会改变判断
EIA的《短期能源展望》将于11月10日(周二)发布。其10月版将2026年第四季度布伦特预测从91上调至105美元,2026年平均值为96。如果新预测仍维持在105附近,而1月合约为98.32,则该机构与期货相差约7美元;若下调至98附近,则意味着双方看法一致。10月CPI随后于美东时间8:30发布。盈亏平衡通胀率若重新升至2.34以上,将削弱利率跟随石油的解读。11月13日(周五),CFTC发布截至11月10日的持仓报告,将显示WTI多头是否从324,523大幅下降,这将指向被迫平仓。11月1日之后的下一次海峡数据更新最为重要:霍尔木兹海峡油轮数量若高于3月至5月的每天1.43艘,意味着实物流动正在跟随期货;若低于每天1艘而布伦特低于100,则下跌仍然建立在预期之上。若在没有协议公布的情况下价差升至19美元以上,则意味着近端溢价回归;10月26日至10月30日价差为18.62至21.14。11月6日为14.71。
常见问题
布伦特上周是否下跌了16%?
连续主力合约序列下跌16.42%,从117.64降至98.32,但其中4.21美元来自从12月合约到1月合约的换月。2027年1月合约本身下跌13.32%,从113.43降至98.32。
油轮是否已经回到霍尔木兹海峡?
在我们掌握的数据中没有。10月1日至11月1日油轮平均每天0.75艘,而2025年全年为每天41.3艘,PortWatch显示11月1日任何类型船只共1艘。我们表格中的最新日期是11月1日。
为什么盈亏平衡通胀率和国债收益率随石油一起下降?
10年期盈亏平衡通胀率下降11个基点,从2.34降至2.23,而10年期实际收益率在11月5日回到2.60,与起点相同。这与通胀补偿跟随石油走低相符。涌入名义国债也可能产生类似的盈亏平衡变动,数据无法完全区分两者。
布伦特中的战争溢价是否已经消失?
2027年1月与9月合约之间的价差回到14.71美元,接近10月1日的14.11,而当时霍尔木兹海峡通行已近乎关闭。曲线回到了10月初的形态,并未回到无供应中断的形态。
接下来有哪些报告?
11月10日(周二)发布10月CPI和EIA展望,随后11月13日(周五)发布PPI和CFTC持仓报告。
来源
Gulf News, Oil Prices Dip Amid US-Iran Talks, But Gulf Crude Surges Over 3% (2026-11-09):周一布伦特97.49,穆尔班99.17,11月8日油轮遇袭,PortWatch显示11月1日一次通行。
RTE, Brent oil prices set for biggest weekly drop since 2020 (2026-11-06):报道了中期选举失利、股市下挫与缓和期待之间的联系。
Business Recorder, Oil falls as Trump says new Iran attacks 'unlikely' (2026-11-09):周一的标题。
Investing.com via Yahoo, EIA raises Q4 oil price forecast to $105 (2026-10-07):10月STEO布伦特预测。
EIA, Short-Term Energy Outlook data browser:下次发布时间为2026年11月10日。
BLS, CPI home:2026年10月CPI定于11月10日美东时间上午8:30发布。
Reuters via Yahoo Finance, Strong October jobs report (2026-11-06):非农新增就业+165,000,预期为65,000。
FXEmpire, The Week Ahead: CPI and Tech Earnings Test a Fragile Stock Market (2026-11-07):CPI和PPI日期,FOMC会议12月8日至9日。