
作者:Kresmion Research,2026年11月10日
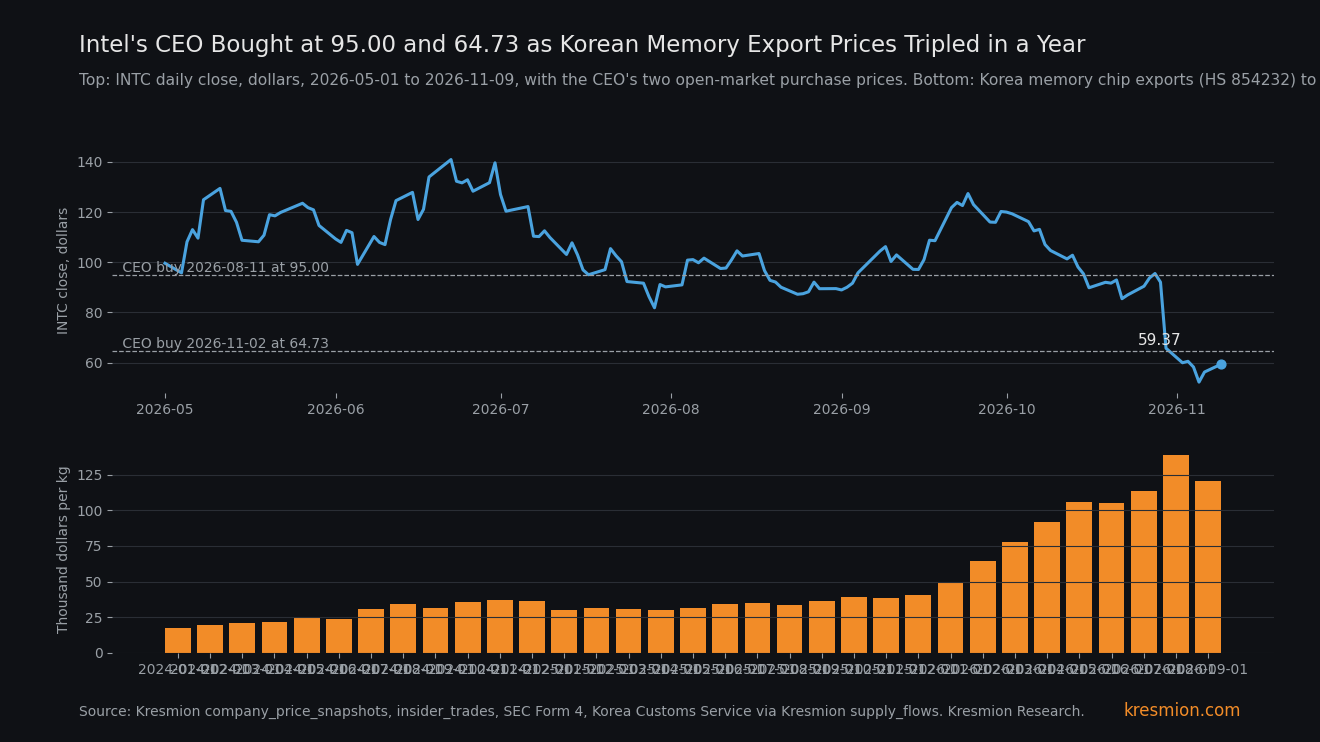
英特尔首席执行官在股价单日下跌28.6%后的周一买入了970万美元的股票,买入价比他8月的买入价低32%。陈立武(Lip-Bu Tan)于11月2日在公开市场买入150,000股,加权平均价64.7312,合计9,709,680美元,且不在10b5-1计划之内(SEC Form 4)。英特尔(INTC)10月30日(周五)收于65.76,较92.07下跌28.58%,是我们价格表中2,485个日收益率里最差的一个。英特尔预计客户端业务收入下降超过20%,据Beinsure报道,公司将PC复苏与内存供应挂钩,而韩国海关数据显示,每公斤内存出口价值处于81个月以来的最高两个读数。我们不做预测:这些数据无法说明崩盘后的CEO买入是否预示任何价格走势。
核心要点
| 项目 | 数据 |
|---|---|
| 下跌,10月30日 | INTC 从92.07跌至65.76,-28.58%,在2016年12月20日至2026年11月9日的2,485个日收益率中排名第1(最差)。此前最差为2024年8月2日的-26.06%。成交量4.556亿股,是20个交易日均值9,840万股的4.6倍(Kresmion company_price_snapshots) |
| 买入,11月2日 | 150,000股,加权价64.7312,9,709,680美元,代码P,非10b5-1计划。我们表中他仅有的另一次公开市场买入(我们的内部人交易表仅从2026年8月起才完整):2026年8月11日买入105,263股,价格95.00(9,999,985美元)(SEC Form 4,Kresmion insider_trades) |
| 英特尔现状 | 11月9日为59.37。8月买入的部分浮亏37.5%,11月买入的部分浮亏8.3%。11月5日标普500下跌4.36%,当日收于52.25,比他11月的买入价低19.3%(Kresmion) |
| 英特尔指引及其所述的内存关联 | 第四季度收入指引为150亿至160亿美元,市场共识约170.7亿美元;调整后每股收益0.25,共识为0.43;客户端(PC)收入较第三季度下降超过20%(Beinsure,转述英特尔) |
| 内存价格 | 韩国对中国、台湾和美国的内存出口(HS 854232):2026年9月为每公斤120,241美元,去年同期为36,647美元,是3.28倍,而重量仅增长13.8%(韩国关税厅,经Kresmion supply_flows) |
| 规模 | 占流通股的0.0028%,但使他家族信托的持股增加了11.4%(Form 4,Kresmion company_shares) |
| 基准比率 | 自2026年7月24日以来的443个CEO公开市场买入日中,有35个出现在单日跌幅达20%或以上之时或之后7天内。英特尔的金额是这35个中最大的(Kresmion) |
数据显示了什么
英特尔10月29日收于92.07,10月30日收于65.76。按截至10月23日的53.15亿股流通股计算,市值损失约1,398亿美元,从约4,894亿美元降至3,495亿美元(Kresmion company_shares,SEC frames)。成交量为455,599,400股,20个交易日均值为98,370,530股,是其4.6倍。Beinsure称这是自1974年以来最陡峭的单日跌幅。我们未对照英特尔完整的上市历史核实这一说法;我们的表格大约覆盖十年。
此后股价依次收于59.97(11月2日)、60.55(11月3日)、58.27(11月4日)、52.25(11月5日)、56.28(11月6日)和59.37(11月9日)。英特尔2025年底收于36.90,2026年6月22日升至140.94(为年底的3.82倍),在财报发布前的92.07时已比该高点低34.7%。以59.37计,比该高点低57.9%。
据Beinsure转述,英特尔的指引为:第四季度收入150亿至160亿美元,调整后每股收益0.25,调整后毛利率38%(第三季度为44.1%),客户端收入环比下降超过20%。Beinsure报道称,英特尔预计2026年行业PC出货量下降约12%,2027年下降约10%,并且在内存供应改善、价格回归正常之前,不预期出现持续复苏。该页面关于内存成本正在推高PC价格的表述是Beinsure自己的措辞。英特尔还提到Kiryat Gat发生的一起事故,将使第四季度收入减少约3亿美元,毛利率减少约2个百分点。美国银行下调至中性,目标价由145降至100;高盛由150降至100,伯恩斯坦由110降至75,摩根士丹利由84降至75。
第三季度本身表现强劲:收入165亿美元(+21%),数据中心与AI业务73亿美元(+78%),客户端计算业务81亿美元(-5%),调整后每股收益0.52。
Form 4于11月4日公开,显示交易后家族信托持有1,464,669股(此前为1,314,669股,+11.4%),直接持有16,471股,401(k)账户持有500股:普通股合计1,481,640股,按11月9日收盘价约合8,796万美元。该表格中没有衍生品持仓。
传导机制
按Beinsure的说法,AI数据中心建设促使内存厂商转向高带宽内存,这收紧了供应,推高了常规内存的价格,使PC变得更贵。如果成立,英特尔的客户端业务(第三季度165亿美元收入中的81亿美元)就是受影响的部分。我们的韩国海关序列从英特尔之外独立观察投入成本一侧。韩国内存出口每公斤价值9月为120,241美元,是去年同期36,647美元的3.28倍,而出货重量仅增长13.8%。总价值增至3.74倍,从59.1亿美元升至220.6亿美元,重量为183,504公斤,对比161,194公斤。因此价值激增来自价格或产品结构。8月(138,706)和9月是2020年1月以来81个月中最高的两个。同一编码下美国内存进口9月为12.57亿美元,去年同期为1.546亿美元(美国人口普查局,经Kresmion)。
市场也把这当作芯片和PC的新闻来对待。10月30日,AMD下跌10.88%,高通下跌11.12%,戴尔下跌10.77%,惠普(HPQ)下跌9.58%,Arm下跌9.97%,相比之下台积电下跌5.95%,美光下跌5.30%,英伟达下跌4.22%,德州仪器下跌3.87%,苹果下跌1.23%。标普500下跌1.82%,纳斯达克综合指数下跌2.86%,科技板块基金XLK下跌4.89%。这些仅作背景参考:我们没有核查各公司自身的消息,价格数据也无法说明是什么驱动了其中任何一家。
第二层含义是:将英特尔数据中心收入推高78%的AI需求,正是Beinsure的叙述中与英特尔PC前景相关联的同一股力量。因此,CEO的买入实际上是押注内存供应缓解,而这是由韩国及其他内存厂商决定、英特尔无法左右的变量。这使其可以对照每月公布的公开序列来检验,而不是只对照英特尔自己的说法。我们无法把指引下调在内存成本与英特尔其他问题之间分拆。
其他解释
估值回落。 从2025年底到6月,该股上涨了3.82倍。AMD、高通、戴尔、惠普和Arm平均下跌约10%,而英特尔下跌28.6%,因此这次走势中很大一部分是英特尔特有的。我们没有检验持仓情况。
英特尔自身的问题。 Kiryat Gat事故、约18.5亿美元的代工业务运营亏损,以及第三季度仅4.11亿美元的外部代工收入,从表面看都不是内存价格因素。
全市场避险。 当天标普500和纳斯达克均下跌,但我们没有估算这能解释28.6%跌幅中的多少。
对于这次买入本身有三种解读:在历史性下跌后发出信号或提振声誉,对已浮亏31.9%的头寸摊低成本,或是掌握了关于数据中心或代工业务的非公开信息。我们手中没有任何信息可以区分这三种解读。
基准比率
价格:28.58%的跌幅在2016年12月20日至2026年11月9日的2,485个日收益率中排名第一,日标准差为3.01%,约为9.5个标准差。第三差的是2020年3月16日的-18.04%。可能缺少部分交易日,且这只是我们的十年窗口。
内部人:我们标记为CEO的买入记录始于2026年7月24日。从那时到11月9日,在10b5-1计划之外共有443个CEO公开市场买入的股票交易日,其中35个出现在同一只股票单日跌幅达20%或以上之时或之后7个自然日内。英特尔的971万美元是这35个中最大的(其次:CDNL 320万美元,ONON 199万美元,NXH 100万美元)。英特尔的两次买入属于该窗口内18个金额达500万美元或以上的CEO股票交易日。15周的数据不足以说明此类买入之后会发生什么,我们也没有做前瞻收益检验。
内存:2026年8月和9月是2020年1月以来81个月度读数中最高的两个。
搜索空间:五个小组提交了15项发现,其中一个小组扫描了约3,336笔买入和50多只股票的gamma,才筛出英特尔,因此排名第1的表述是事后选定的。我们自己运行了约六项检验。我们的CEO筛选包括“Chief Executive”标签;仅用“CEO”筛选会漏掉249条买入记录。
反面证据
他的买入并未标示出底部。8月95.00买入的部分在他再次买入时已浮亏31.9%,而11月5日,也就是11月买入后的第三个交易日,英特尔收于52.25,比他的买入价低19.3%。那一天是全市场下跌:标普500下跌4.36%,纳斯达克综合指数下跌5.52%,XLK下跌8.0%,而英特尔下跌10.3%。
最近一个月内存关联性有所减弱。每公斤价值从8月到9月下降13.3%,而出货重量跃升34%,与供应紧张加剧相反,不过每公斤价值只是价格的代理指标,也会随产品结构变动。英特尔10月30日下跌28.6%,几乎是AMD、高通、戴尔、惠普和Arm平均跌幅10.5%的三倍,相对台积电、美光、英伟达、德州仪器和苹果的跌幅差距更大,这表明这次走势的大部分源于英特尔特有的原因。指引信息仅来自一个新闻页面,而韩国数据只涵盖内存出口价值,不涵盖PC生产。这次买入相对公司也很小,仅占流通股的0.0028%,占10月30日损失价值的0.007%,不过按这份Form 4显示的持仓,对他个人而言仍属重大。
什么会改变判断
我们的韩国海关数据加载通常在次月15日前后到达,因此10月数据应在11月15日之后加载。若10月每公斤价值回落至2025年约34,000至40,000美元的区间,将缓解英特尔PC前景背后的内存成本压力,而高于8月138,706的读数则会加深这种压力。陈立武的任何新Form 4必须在交易后两个工作日内提交。英特尔收盘价相对64.73和52.25的位置,将显示11月的买入价能否守住。应用材料将于11月12日(周四)收盘后发布财报,内存设备需求是焦点(heygotrade日历)。我们尚未确认英特尔下一次季度指引的日期。美国10月CPI将于今天美东时间8:30公布,市场共识为整体0.3%,核心0.2%(FXEmpire,经heygotrade)。英特尔11月9日收于59.37。
常见问题
英特尔这次下跌有多罕见?
10月30日28.58%的跌幅,是我们表中2016年12月20日至2026年11月9日2,485个日收益率里最差的。此前最差为2024年8月2日的26.06%。Beinsure所称自1974年以来最陡峭的跌幅,我们并未核实。
英特尔CEO买了什么,价格是多少?
11月2日他在公开市场买入150,000股,加权价64.7312,合计9,709,680美元,不属于10b5-1计划。8月11日他以95.00买入105,263股,合计9,999,985美元。这是我们表中仅有的两次此类买入,而我们的表格仅从2026年8月起才完整,因此它们可能不是他仅有的买入。
CEO的买入是信号吗?
自7月24日以来,在单日跌幅达20%或以上之时或之后7天内的35笔CEO买入中,他的金额最大。窗口仅15周,我们也没有做前瞻收益检验,因此不对后续走势给出判断。他8月的买入目前浮亏37.5%。
AI需求为什么会伤害PC芯片厂商?
Beinsure报道称,英特尔将PC复苏与内存供应和价格挂钩;该页面关于内存成本推高PC价格的说法是Beinsure自己的措辞。韩国内存出口每公斤价值9月同比增至三倍,而重量仅增加13.8%,这与内存价格上涨相符,但需注意它对产品结构敏感。
下一个数据点是什么?
韩国10月内存出口数据(约11月15日),陈立武的任何新Form 4,以及应用材料11月12日收盘后的财报。
来源
SEC Form 4,英特尔公司,申报所有人Tan Lip-Bu:2026年11月2日以64.7312买入150,000股,代码P,非10b5-1,交易后持仓。
Beinsure,英特尔股价暴跌29%,投行在第三季度财报后下调目标价:指引与共识对比,第三季度各业务板块,内存与PC前景,Kiryat Gat,分析师目标价调整,1974年的说法。
heygotrade,每周经济展望,2026年11月9日至13日:CPI共识,应用材料日期及当周日历。
Kresmion研究页面,英特尔:company_price_snapshots、insider_trades和company_shares,直接查询。
Kresmion大宗商品页面:韩国关税厅内存出口(HS 854232)和美国人口普查局进口数据,来自supply_flows,直接查询。
Kresmion研究页面,英伟达:options_gamma_exposure,用于我们的后续文章,未用于本文分析。