
作者:Kresmion Research,2026年11月18日
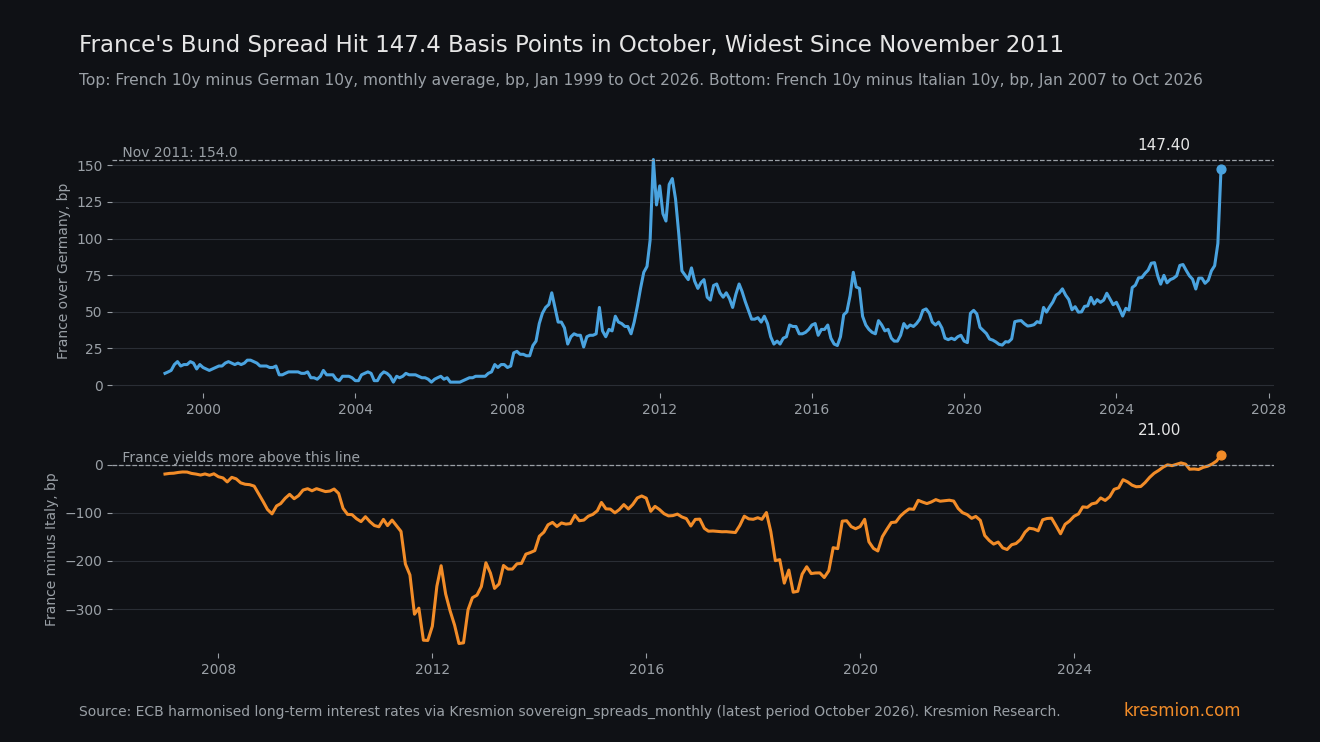
法国10年期国债相对德国的利差在10月达到147.4个基点,为2011年11月以来最宽的月度均值,且法国的收益率高于意大利。按欧洲央行统一长期利率序列,法国10年期国债均值为4.89%,德国国债为3.416%,利差在一个月内扩大了50.7个基点。在334个月中,法国10年期收益率仅有6个月高于意大利,且全部发生在2025年12月以后,10月21.0个基点的差距为最大。这只是一条数据序列。意大利的利差同样大幅走阔,月度均值可能掩盖短期峰值,而且法国这一读数来自对41个国家的扫描,因此需要做多重比较折价。
核心要点
| 项目 | 数值 |
|---|---|
| 法国10年期减德国10年期,2026年10月 | 147.4个基点,较9月上升50.7个基点,较一年前上升65.1个基点(欧洲央行统一序列,经Kresmion整理) |
| 在自身历史中的排名 | 自1999年1月以来334个月度观测值中排第2,处于第99.7百分位。仅2011年11月(154.0)更宽(欧洲央行,经Kresmion整理) |
| 单月走阔幅度 | +50.7个基点,为该序列第2大,仅次于2011年11月(+55.0)(欧洲央行,经Kresmion整理) |
| 41国横截面 | 法国相对自身历史最高(第99.7百分位)。意大利126.4个基点位于第52.9百分位,比利时96.4个基点位于第92.2百分位,西班牙65.0个基点位于第42.0百分位(欧洲央行,经Kresmion整理) |
| 法国减意大利,2026年10月 | +21.0个基点,为最宽差距。在334个月中,法国有6个月收益率高于意大利,全部发生在2025年12月以后(欧洲央行,经Kresmion整理) |
| 实时核对,11月17日 | 法国4.898%,意大利4.437%,德国3.381%:约高于德国国债152个基点,高于意大利46个基点(Trading Economics,我们自行计算,属不同序列) |
数据显示了什么
该序列为欧洲央行10年期政府债券的统一长期利率,存放于我们的sovereign_spreads_monthly数据表,最近更新于11月17日。法国相对德国国债的利差6月为71.6个基点,7月为78.0,8月为81.5,9月为96.7,10月跳升至147.4。当月法国10年期收益率上升45.0个基点,而德国收益率下降5.7个基点,因此50.7个基点的走阔中约有45个基点来自法国收益率上升。
10月意大利10年期均值为4.68%,法国为4.89%。在表中334个月里,法国收益率有6个月高于意大利,首次出现在2025年12月,为+0.8个基点。2026年9月为+7.8个基点,10月为+21.0个基点。作为参照,最负的读数是2012年7月的-371.6个基点,2011年11月意大利收益率比法国高364.7个基点。
实时基准报价显示这一差距依然存在(Trading Economics,法国,意大利,德国)。11月17日,法国10年期为4.898%,意大利为4.437%,德国为3.381%。按我们的计算,这相当于高于德国国债151.7个基点,高于意大利46.1个基点。这些是场外基准报价,与欧洲央行月度均值属于不同序列。两者衡量的是同样的法国和德国债券,因此是两个时间点上的同一次确认。
传导机制
一种解读是,在全球收益率上升的背景下,法国面临财政与政治风险溢价。新加坡银行指出法国债务占GDP比重接近120%,并提到2027年4月的总统选举(新加坡银行)。Trading Economics称法国在选举前面临财政压力,并报道11月16日至17日市场定价欧洲央行12月加息,2027年再加息两次,通胀为2%目标的两倍,不过其引用的多数经济学家预计欧洲央行在12月后将暂停加息。我们没有10月当时定价内容的数据,且当月10年期德国国债收益率下降5.7个基点,因此对所有欧元债券共同的利率冲击本身无法解释法国的走阔。意大利和比利时分别走阔37.5和31.7个基点,我们没有查询它们的债务比率。
新加坡银行估计外国投资者持有约60%的法国债务,并称平仓和外资抛售可能放大了这一走势。这样的持有人结构,可能向任一方向迅速施压。
第二层要点涉及后盾。2011年法国与意大利一同走阔。如今溢价集中在法国,意大利的利差处于历史中位水平(第52.9百分位)。欧洲央行的传导保护工具(TPI)可针对“不合理的无序市场动态”启动,其资格标准包括遵守欧盟财政框架,即不处于过度赤字程序之下,或未被评估为未采取有效行动(欧洲央行,2022年7月21日)。据我们获取的页面,自2024年7月26日欧盟理事会决定以来,法国一直处于过度赤字程序之中,其最新的行动落实报告日期为2026年5月7日(欧盟委员会)。法国的程序本身并不意味着被排除在外,因为该标准也接受未被评估为未采取有效行动的国家,而且新加坡银行预计欧洲央行的工具箱将限制危机级别的利差。欧洲央行是否认定此次走阔为不合理,由其自行判断,我们的数据对此没有影响。持有欧元核心政府债券指数和抵押品池的投资者,如今承担着在该序列中过去属于外围国家的风险溢价。
其他解释
有四种替代解释与法国特有因素的解读相竞争。
欧元区整体重新定价。10月意大利利差走阔37.5个基点,比利时31.7,希腊24.7,西班牙19.6,而荷兰(2.8)和奥地利(6.0)几乎没有变动。此次走势在很大程度上像是对非核心债务的普遍溢价。但法国走阔幅度仍然最大,是41个国家中唯一高于自身历史第99百分位的国家,其收益率减意大利的差距当月扩大了13.2个基点,从7.8升至21.0。
技术性资金流。如果10月由外资抛售和平仓推动,那么在财政基本面没有变化的情况下也可能逆转。我们看不到持有人资金流,因此无法区分这一走势中被迫抛售与信用风险重新定价各占多少。
全球期限溢价。11月16日美国10年期收益率为5.12%。全球性走势也会推高德国国债,但德国国债收益率在10月下降了5.7个基点,而法国利差是相对德国衡量的。美国相对德国国债的利差处于自身历史的第74.2百分位。
测量问题。欧洲央行序列是统一趋同标准收益率的月度均值,而非基准OAT的月末报价。11月17日的场外报价(约高于德国国债152个基点)与10月均值一致。
基准比率
观察窗口为法国相对德国国债在该欧洲央行序列上的月度利差,从1999年1月至2026年10月,共334个观测值。147.4个基点的读数排名第2,处于第99.7百分位。仅2011年11月(154.0)更宽,因此这并非纪录。2012年5月(141.0)和2012年4月(137.0)分列第3和第4。+50.7个基点的单月变动是第二大的单月走阔幅度,仅次于2011年11月的+55.0,2012年4月(+25.0)排第三。
有两点提醒。月度水平存在重叠且序列相关,因此334个点并非独立抽样。此外,横截面扫描涵盖41个国家。如果这些国家相互独立,那么至少有一个国家仅凭运气进入自身历史前两名(第99.7百分位或更高)的概率约为22%(41 x 2/334约为25%)。它们之间存在相关性,因此真实数字更低,但我们无法说出低多少。可以确定的是,该读数并不边缘,在334个中排第2,仅次于2011年危机峰值,而且法国高于意大利的这一轮走势是作为单独的、有方向的问题进行检验的。
欧元从1.1222(11月10日EUR/USD收盘价)下滑至11月18日UTC 05:15实时报价的1.0991,CFTC欧元净空头规模较大但并不极端(抽样的CFTC历史显示2015年3月24日为220,963张合约,2015年4月7日为215,258张,样本较薄,因此真实峰值可能更大)。两者可能与这一走势有共同驱动因素,例如美国利率和美元走强(美元指数11月9日为101.65,11月17日为103.62),因此我们不把它们视为独立的确认。
反面证据
反对法国特有因素说法的最有力一点是10月的广泛性。意大利利差走阔37.5个基点,约为法国50.7个基点的四分之三,比利时走阔31.7个基点,使其升至自身历史的第92.2百分位。法国相对意大利仅体现出这一走势中的13.2个基点。
11月没有出现逆转迹象。按11月17日Trading Economics的报价,法国10年期收益率比一个月前低3个基点,但德国低7个基点,意大利低13个基点,因此法国相对两者的差距都比一个月前更宽(约高于德国国债152个基点,对比10月均值147.4;高于意大利46个基点,对比21.0)。新加坡银行在10月12日写道,其彭博OAT与德国国债利差已从10月初约140个基点部分回落。那是与欧洲央行均值不同的序列,因此我们不比较两者的水平。月度均值会抹平10月内部的任何峰值和回落,而本表无法显示这些。
什么会改变判断
第一,欧洲央行11月的数据行(期间2026-11-01),预计12月初进入我们的数据表。如果法国利差回落到100个基点以下且收益率重新低于意大利,则10月属于短期峰值。如果维持在140个基点以上,2011年的类比依然成立。
第二,欧洲央行12月的政策会议。我们将比较会议前后法国相对德国国债和相对意大利的利差。若对两者同时走阔,将符合法国对利率敏感的溢价。若利差不变,则会削弱这一解读。
第三,欧洲央行任何有关TPI资格的表态,以及欧盟委员会过度赤字程序页面上法国状态的任何变化。
第四,每日核对。11月17日,Trading Economics的基准报价显示法国高于德国151.7个基点,高于意大利46.1个基点。
常见问题
法国的利差是纪录吗?
不是。2026年10月为147.4个基点,在1999年1月以来的334个月中排第2。2011年11月更宽,为154.0。
法国的借款收益率真的比意大利高吗?
按欧洲央行月度均值,是的:10月为4.89%对4.68%。在334个月中,法国收益率有6个月高于意大利,全部发生在2025年12月以后,10月21.0个基点的差距为最宽。11月17日的实时基准报价显示法国为4.898%,意大利为4.437%,属不同序列。
这和2011年一样吗?
2011年11月法国与意大利一同走阔,意大利收益率高出364.7个基点。2026年10月,意大利的利差处于自身历史的第52.9百分位,而法国处于第99.7百分位。
欧洲央行的后盾能覆盖这种情况吗?
传导保护工具针对“不合理的无序市场动态”,其资格标准包括遵守欧盟财政框架。法国自2024年7月26日起处于过度赤字程序之中,这本身并不意味着被排除在外,因为该标准也接受未被评估为未采取有效行动的国家。我们无法判断欧洲央行是否会采取行动。
什么能说明10月只是短期峰值?
我们欧洲央行数据表中法国11月的数据行(预计12月初公布)回落到100个基点以下,且收益率低于意大利。
数据来源
欧洲央行统一长期利率,经Kresmion sovereign_spreads_monthly数据表整理:法国和德国10年期收益率、利差、排名与百分位,期间为2026年10月,最近更新于2026年11月17日。
Trading Economics,法国10年期国债收益率:2026年11月17日为4.898%,欧洲央行加息定价,选举前的财政压力。
Trading Economics,意大利10年期国债收益率:2026年11月17日为4.4366%,标普确认BBB+评级,展望为正面。
Trading Economics,德国10年期国债收益率:2026年11月17日为3.3806%。
新加坡银行,OATs on the edge:10月初利差接近140个基点,债务占GDP比重接近120%,外资持有比例估计,2027年4月选举。
欧洲央行,传导保护工具,2022年7月21日新闻稿:目的与资格标准。
欧盟委员会,过度赤字程序与法国:2024年7月26日的决定,2025年1月21日的建议,2026年5月7日的最新行动落实报告。