
بقلم Kresmion Research، 6 نوفمبر 2026
تراجع عائد سندات الخزانة لأجل سنتين بمقدار 11.45 نقطة أساس إلى 4.4665% يوم الخميس، بينما خسر مؤشر S&P 500 نسبة 4.36%، وهي أسوأ جلسة له منذ 2025-04-04. تعتمد هذه المقارنة على سلسلة S&P 500 لدينا التي تبدأ في 2022-01-04. رفع الاحتياطي الفيدرالي نطاقه المستهدف إلى 3.75 إلى 4.00% في 2026-09-16 (ساري المفعول في 2026-09-17 في FRED) وأبقاه دون تغيير في اجتماعه من 2026-10-27 إلى 28، لذا جاءت الحركة في مرحلة رفع للفائدة. وقارناها بـ 45 يوماً منذ عام 2000 هبط فيها SPY، صندوق المؤشر المتداول لـ S&P 500، بنسبة 4% أو أكثر: تراجع عائد السنتين في 32 منها. نقطة الأساس (bp) تساوي جزءاً من مئة من النقطة المئوية. هذا حدث واحد يُرى في عدة سلاسل، لذلك لا نعدّ هذه الأجزاء تأكيداً مستقلاً. يصف ملخص investingLive عمليات البيع بأنها بقيادة الذكاء الاصطناعي وموردي الرقائق، مع هبوط Micron بنحو 12% في الجلسة؛ ولم نختبر هذا الإسناد.
أبرز النقاط
| ما الذي حدث | الرقم |
|---|---|
| S&P 500، الخميس 2026-11-05 | 7,353.73، بانخفاض 4.36% من 7,688.62. أسوأ جلسة منذ 2025-04-04 (ناقص 5.97%) في سلسلة تبدأ في 2022-01-04 (Kresmion correlation_close_history، ^GSPC) |
| عوائد الخزانة، 2026-11-05 | 2Y عند 4.4665% (انخفاض 11.45 نقطة أساس)، 5Y عند 4.6098 (انخفاض 7.82)، 10Y عند 4.8408 (انخفاض 5.12)، 30Y عند 5.2581 (انخفاض 2.19) (ملخص investingLive) |
| المنحنى | FRED T10Y2Y، عائد 10 سنوات ناقص عائد سنتين، 0.32 في 2026-11-04 و0.38 في 2026-11-05، أي تحول إلى حدة أكبر بمقدار 6 نقاط أساس (Kresmion fred_series_history) |
| المعدل الأساسي منذ 2000 | هبط SPY بنسبة 4% أو أكثر في 45 يوماً. تراجع عائد 2Y في 32 منها، وكان متوسط التغير (الوسيط) عبر الأيام الـ 45 كلها ناقص 6 نقاط أساس، وسجل 9 أيام تراجعات أكبر من 11.45 نقطة أساس (SPY مدمج مع FRED DGS2، حتى 2026-11-04) |
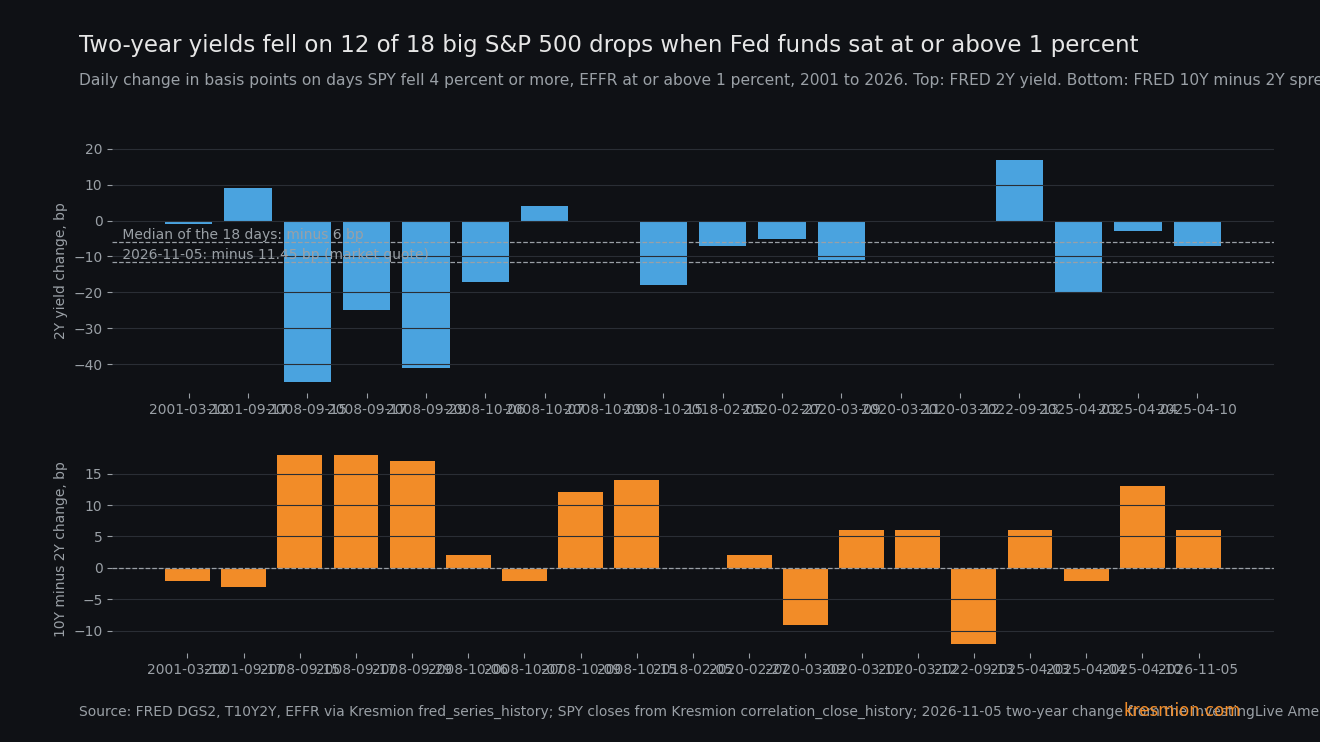
| التقسيم حسب سعر الفائدة على الأموال الفيدرالية | مع سعر الفائدة الفعلي على الأموال الفيدرالية (EFFR) عند 1% أو أعلى: 18 يوماً، تراجع 2Y في 12، والوسيط ناقص 6 نقاط أساس، وازداد المنحنى حدة في 11 (الوسيط زائد 4 نقاط أساس). أقل من 1%: 26 يوماً، وسيط المنحنى ناقص 7 نقاط أساس. تم اختيار عتبة 1% بعد الواقعة |
| سوابق مرحلة الرفع | n = 4 هبوطات كبيرة بعد رفع الفيدرالي: 2Y ناقص 13 نقطة أساس (2000-04-14)، ناقص 7 (2018-02-05)، ناقص 3 (2022-05-18)، زائد 17 (2022-09-13). ازداد المنحنى حدة في واحدة من الأربع |
| ما يعارض ذلك | تراجع 2Y بمقدار 12 نقطة أساس من 2026-10-27 إلى 2026-11-04 (من 4.70 إلى 4.58، FRED DGS2). أنهى S&P 500 تلك الفترة منخفضاً 0.44% لكنه كان منخفضاً 2.35% في 2026-11-02 |
ما تُظهره البيانات
أغلق S&P 500 عند 7,353.73 يوم الخميس 2026-11-05، بانخفاض 4.36% من 7,688.62 (Kresmion correlation_close_history، الرمز ^GSPC، الإغلاقات حتى 2026-11-05). سجل 2025-04-03 ناقص 4.84%، و2025-04-04 ناقص 5.97%. أما ملخص investingLive للأمريكتين، الذي اطلعنا عليه، فيذكر أن S&P 500 انخفض 4.35% إلى 7,353.85، وداو جونز انخفض 1,833.16 نقطة (3.44%) إلى 51,528.16، وناسداك 100 انخفض 6.36% في عنوانه. وأظهرت صفحة Yahoo Finance المباشرة مؤشر VIX عند 28.18، مرتفعاً 69.66%. تغطي مذكرتنا بتاريخ 2026-11-05 موجة البيع في الذكاء الاصطناعي ومراكز البيانات التي سبقت ذلك.
يذكر الملخص نفسه أن 2Y عند 4.4665%، بانخفاض 11.45 نقطة أساس، مع انخفاض 5Y بمقدار 7.82 نقطة أساس، و10Y بمقدار 5.12 نقطة أساس، و30Y بمقدار 2.19 نقطة أساس. لم يُحمَّل بعد عائد السنتين الخاص بـ FRED ليوم 2026-11-05، لذا يستند مستوى 2Y إلى مصدر واحد لأسعار السوق. ويظهر ازدياد حدة المنحنى في سلسلة رسمية منفصلة: ارتفع T10Y2Y في FRED من 0.32 إلى 0.38، أي أكثر حدة بمقدار 6 نقاط أساس. كما أن عائد 10Y البالغ 4.8408 في الملخص يتسق مع 4.8370 في ترويسة Yahoo.
رفع الفيدرالي نطاقه المستهدف إلى 3.75 إلى 4.00% في 2026-09-16 (ساري المفعول في 2026-09-17 في FRED)، وهو أول تغيير منذ خفض في 2025-12-11 (FRED DFEDTARU وDFEDTARL). اجتمعت لجنة FOMC في 2026-10-27 إلى 28 ولم يتغير النطاق. تقول صفحة تعليق من TradingKey إن الفيدرالي أوقف رفعه مؤقتاً في أكتوبر وإن الأسواق كانت لا تزال تراهن على رفع في ديسمبر. أبقى بيان الفيدرالي نفسه في 2026-10-28 النطاق بتصويت 10 مقابل 2، مع معارضة Cook وHammack تأييداً لرفع بربع نقطة (https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm). صفحة TradingKey مصدر تعليق واحد، وتُغطى عقود الفائدة الآجلة على الأموال الفيدرالية ضمن التفسيرات الأخرى. جاءت طلبات إعانة البطالة الأسبوعية عند 189K مقابل تقدير 196K، وهي نقطة بيانات كانت ستدفع العوائد للارتفاع بمفردها.
الآلية
عائد السنتين هو الاستحقاق الأكثر ارتباطاً بما تتوقعه الأسواق لمستوى سعر الفيدرالي خلال السنتين القادمتين. يؤدي هبوط الأسهم بنسبة 4.36% إلى تشديد الأوضاع المالية دون أي مساعدة من الفيدرالي، وفي قراءتنا يقلل احتمال حاجة الفيدرالي إلى رفع جديد. وتتم إعادة تسعير الطرف القصير أكثر من غيره: تراجع 2Y بمقدار 11.45 نقطة أساس، و10Y بمقدار 5.12 نقطة أساس، و30Y بمقدار 2.19 نقطة أساس.
تتضمن العوائد الطويلة أيضاً تعويضاً عن حيازة السندات لعقود وعن مخاطر التضخم. ارتفع النفط يوم الخميس (استقر WTI عند 90.52، بارتفاع 2.72%، بحسب ملخص investingLive) وصوّت بنك إنجلترا 8 مقابل 1 لرفع الفائدة إلى 4% في 2026-11-05، وهو أول رفع منذ 2023 (Yahoo Finance)، وهو ما قد يلائم حركة أصغر في الطرف الطويل. لكن معدلات التعادل لعشر سنوات تراجعت 2 نقطة أساس (من 2.26 إلى 2.24)، ولم نختبر ذلك. وانتهى المنحنى أكثر حدة بمقدار 6 نقاط أساس.
يشبه هذا النمط أيام الانهيار حين كان الفيدرالي يخفض أو كان لديه مجال للخفض. فمع EFFR عند 1% أو أعلى، ازداد المنحنى حدة في 11 من 18 يوماً، لكن ستة من تلك الأيام الـ 11 تقع في سبتمبر إلى أكتوبر 2008 وثلاثة في أوائل 2020. أما أيام مرحلة الرفع فلم يزدد المنحنى حدة في ثلاثة من أربعة منها. ولا يشبه أيام الانهيار قرب أسعار الفائدة الصفرية، حين انبسط المنحنى بوسيط 7 نقاط أساس.
النقطة من الدرجة الثانية تتعلق بالتحوط في مرحلة الرفع. قد يعتمد ما إذا كانت سندات الخزانة تحمي الأسهم على سبب الصدمة؛ ولا تستطيع حالاتنا الأربع إثبات ذلك. تبدو حركة الطرف القصير يوم الخميس كتحوط ضد صدمة مخاطر. أما الطرف الطويل فقدم حماية ضئيلة في اليوم: تراجع 30Y بمقدار 2.19 نقطة أساس مقابل هبوط الأسهم 4.36%. ولم نستعلم عن سعر صناديق السندات الطويلة مثل TLT.
تفسيرات أخرى
الهروب إلى النقد. في موجات البيع، تنتقل الأموال إلى أذون الخزانة والسندات القصيرة كبديل للنقد، أياً كان موقف الفيدرالي. ينتهي جدول fed_funds_futures لدينا (عقود CME لثلاثين يوماً) في 2026-11-04، لذلك لا يشمل الخميس ولا يمكنه الفصل بين إعادة تسعير احتمالات الرفع والطلب على الملاذ الآمن في ذلك اليوم. لكنه يُظهر أن المسار كان يتحرك قبل الانهيار: انخفض متوسط السعر الضمني ليونيو 2027 (100 ناقص سعر العقد الآجل) من 4.545% في 2026-10-27 إلى 4.405% في 2026-11-04، ولديسمبر 2026 من 4.045 إلى 4.025، مقابل سعر فعلي للأموال الفيدرالية عند 3.88. وتتفق الحركة المتدرجة حسب الاستحقاق (11.45 و7.82 و5.12 و2.19 نقطة أساس) مع إعادة تسعير لمسار السياسة أكثر من اتفاقها مع طلب موحد على الملاذ، لأن طلب الملاذ يضرب 10Y بقوة أيضاً.
استمرار إعادة تسعير النفط والتضخم. تراجع عقد برنت ليناير 2027 بنسبة 16.6% من 2026-10-30 إلى 2026-11-04، وتراجعت معدلات التعادل لعشر سنوات (T10YIE، معدل التضخم الضمني في سندات الخزانة) من 2.35 في 2026-10-27 إلى 2.26 في 2026-11-04. قد يكون الخميس زخماً في هذا الاتجاه. وضد ذلك، ارتفع النفط يوم الخميس ولم تتراجع معدلات التعادل إلا 2 نقطة أساس، من 2.26 إلى 2.24.
المراكز. احتفظ المضاربون بمركز بيع صافٍ قدره 981,538 عقداً في عقود سندات 10Y الآجلة على فائدة مفتوحة قدرها 5,881,588 (تقرير CFTC ليوم 2026-10-27، مقابل 964,293 في 2026-10-20)، ومن شأن التغطية أن تدفع العوائد للانخفاض. وتراجع 10Y أقل من نصف تراجع 2Y، ومن المرجح أن جزءاً كبيراً من ذلك البيع صفقة أساس بين النقد والعقود الآجلة لا يستطيع التقرير القديم فصلها. ولم نتحقق من مراكز عقود 2Y الآجلة.
مفاجأة في البيانات. هذا لا يفسر الحركة: فانخفاض طلبات إعانة البطالة يدفع العوائد للارتفاع. ويذكر الملخص أيضاً إنتاجية الربع الثالث عند 3.6% مقابل 2.8% متوقعة، ولم نختبر اتجاه تأثيرها في العوائد. أما العوامل المربكة الأخرى يوم الخميس في الملخص، ومنها نتائج انتخابات التجديد النصفي، وهبوط النفط الحاد يوم الأربعاء بسبب آمال إنهاء حرب إيران، وتأييد متحدثي الفيدرالي Barkin وHammack لرفع تدريجي، فلم تُختبر هنا.
المعدل الأساسي
الفترة: من 2000-01-04 إلى 2026-11-04. دمجنا إغلاقات SPY (correlation_close_history) مع FRED DGS2 وT10Y2Y وEFFR (fred_series_history). هبط SPY بنسبة 4% أو أكثر في 45 يوماً. الاتجاه شائع: تراجع 2Y في 32 من 45 يوماً (71%). أما الحجم فهو في الخُمس الأعلى: كان الوسيط عبر الأيام الـ 45 كلها ناقص 6 نقاط أساس، وسجل 9 أيام (20%) تراجعات أكبر من 11.45 نقطة أساس يوم الخميس، وأعمقها ناقص 45 وناقص 41 وناقص 25 نقطة أساس في 2008 وناقص 20 نقطة أساس في 2025-04-03. ولأي يوم عادي، تراجع 2Y في FRED بمقدار 12 نقطة أساس أو أكثر في 160 من 6,714 جلسة منذ 2000-01-03 (2.4%).
نتيجة المنحنى تحتاج إلى حذر. في العينة الكاملة يبلغ وسيط تغير T10Y2Y في هذه الأيام ناقص 2 نقطة أساس. ويظهر ازدياد الحدة بعد التقسيم حسب EFFR. مع EFFR عند 1% أو أعلى هناك 18 يوماً: تراجع 2Y في 12 (الوسيط ناقص 6 نقاط أساس) وازداد المنحنى حدة في 11 (الوسيط زائد 4 نقاط أساس). ومع EFFR أقل من 1% هناك 26 يوماً (لا يوجد صف EFFR لـ 2000-04-14، لذا تغطي المجموعتان 44 من 45)، ووسيط 2Y ناقص 5.5 نقطة أساس ووسيط المنحنى ناقص 7 نقاط أساس. اخترنا عتبة 1% بعد أن رأينا أن أيام الفائدة القريبة من الصفر ينبسط فيها المنحنى، وأجرينا نحو 8 تقسيمات ضمن هذه الزاوية، لذا يُعد التقسيم وصفاً للعينة. وحدث ازدياد حدة بمقدار 6 نقاط أساس مع تراجع 2Y في 7 من 45 يوماً: خمسة في خريف 2008 واثنان في أبريل 2025.
في البيانات خلل من المزود. يُظهر SPY ناقص 4.38% في 2025-04-10 بينما يُظهر ^GSPC في الجدول نفسه ناقص 3.46%. وبحذف ذلك اليوم يبقى تراجع 2Y في 31 من 44.
مجموعة مرحلة الرفع الفرعية أربعة أيام، تحسب الهبوطات التي أعقبت رفعاً من الفيدرالي: 2000-04-14 (2Y ناقص 13 نقطة أساس، المنحنى زائد 4)، 2018-02-05 (ناقص 7، المنحنى دون تغيير)، 2022-05-18 (ناقص 3، المنحنى ناقص 6) و2022-09-13 (زائد 17، المنحنى ناقص 12). تحدد تاريخ 2000 من FEDFUNDS الشهري الذي ارتفع من 5.45 في يناير إلى 6.27 في مايو 2000، لأن سلسلة الهدف في FRED تبدأ في 2008. تراجع 2Y في ثلاثة من أربعة، لكن المنحنى ازداد حدة في واحد فقط، لذا فإن ازدياد الحدة يوم الخميس لا يشبه أقرب نظائره في المرحلة. وكان آخرها يوم صدور مؤشر أسعار المستهلكين لأغسطس 2022، حين ارتفعت الأسعار الكلية 8.3% على 12 شهراً، بعد 8.5% في يوليو، وارتفع الأساسي 6.3% (BLS). لم نحصل على التوقعات، لذا لا نستطيع القول إن القراءة كانت مفاجئة، لكن الأسهم هبطت بينما ارتفع عائد 2Y بمقدار 17 نقطة أساس في ذلك اليوم. أربع حالات ليست معدلاً.
وعن مستوى 2Y مقابل السياسة: كان DGS2 ناقص EFFR يساوي 70 نقطة أساس في 2026-11-04، وكان عند هذا المستوى أو أعلى في 1,363 من 6,582 يوماً منذ 2000-07-03. وبعد تراجع الخميس استقر 2Y نحو 59 نقطة أساس فوق EFFR البالغ 3.88% (سعر السوق مقابل EFFR في FRED ليوم 2026-11-04)، وكان عند هذا المستوى أو أعلى في 1,788 من تلك الأيام (27%)، مقابل وسيط 28 نقطة أساس. قلّص الهبوط العلاوة فوق السياسة الحالية لكنه أبقاها قائمة.
الأدلة المعارضة
كان الطرف القصير يتراجع قبل الانهيار. انتقل 2Y في FRED من 4.70 في 2026-10-27 إلى 4.58 في 2026-11-04، أي تراجع 12 نقطة أساس. أنهى S&P 500 تلك الفترة منخفضاً 0.44%، من 7,722.60 إلى 7,688.62، لكنه كان منخفضاً 2.35% في 2026-11-02 عند 7,541.40، وبلغ 2Y مستوى 4.56 في 2026-10-30، فلم يخلُ التراجع المبكر من ضعف في الأسهم. وبين 2026-10-30 و2026-11-04 تراجع عقد برنت ليناير 16.6%، من 113.43 إلى 94.62، وتراجعت معدلات التعادل لعشر سنوات 9 نقاط أساس بين 2026-10-27 و2026-11-04 (من 2.35 إلى 2.26). وتراجع 2Y بقدر ما تراجع تقريباً في الجلسات الست قبل الخميس كما في يوم الانهيار نفسه. فصدمة الأسهم إذن قناة واحدة من اثنتين على الأقل، ولا تستطيع البيانات القول كم من 11.45 نقطة أساس يوم الخميس يعود لكل منهما. ويقع تثبيت FOMC في 2026-10-28 داخل تلك الفترة بوصفه مرشحاً ثالثاً. وتُظهر عقود الفائدة الآجلة الانجراف نفسه قبل الخميس: انخفض السعر الضمني لعقد يونيو 2027 بمقدار 14 نقطة أساس من 2026-10-27 إلى 2026-11-04، لذا كان جزء من حركة الطرف القصير إعادة تسعير لمسار السياسة جارية أصلاً.
ويبقى كذلك طرف قصير مسعّر فوق السياسة الحالية. وقد تعكس قراءة تضخم مرتفعة الحركة.
ما الذي قد يغير القراءة
1. DGS2 في FRED ليوم 2026-11-05 عند تحميله. قراءة قرب 4.47 تعني أن حركة الملخص صامدة؛ وقراءة عند 4.52 أو أعلى توحي بأن الملخص بالغ فيها. كلتا العتبتين من تقديرنا، ولا نملك معدلاً أساسياً للفجوة المعتادة بين سعر الملخص وقراءة H.15. 2. الوظائف غير الزراعية لشهر أكتوبر اليوم، الجمعة 2026-11-06 الساعة 08:30 بتوقيت شرق أمريكا. التوقعات 59,000 (Kiplinger) إلى نحو 65,000 (TradingKey)، مع بطالة عند 4.2%. لم نكن قد حصلنا على النتيجة عند كتابة هذه المذكرة. قراءة قوية ترفع 2Y فوق 4.58 مجدداً ستعكس إعادة تسعير الخميس. 3. فارق 2Y ناقص EFFR، وهو 70 نقطة أساس في 2026-11-04. أي حركة نحو وسيطه البالغ 28 نقطة أساس منذ 2000 تعني أن الطرف القصير استبعد مزيداً من التشديد. 4. مؤشر أسعار المنتجين يوم الجمعة 2026-11-13، واجتماع FOMC من 2026-12-08 إلى 09. 5. مؤشر أسعار المستهلكين لأكتوبر يوم الثلاثاء 2026-11-10 الساعة 08:30 بتوقيت شرق أمريكا. إذا هبطت الأسهم وارتفع 2Y في اليوم نفسه، كما في 2022-09-13، فإن القراءة بأن الطرف القصير يتحوط ضد صدمات الأسهم في مرحلة الرفع هذه تسقط.
الأسئلة الشائعة
هل كانت عوائد الخزانة تتراجع عادة عند الهبوط الكبير للأسهم؟
منذ 2000، هبط SPY بنسبة 4% أو أكثر في 45 يوماً حتى 2026-11-04، وتراجع عائد 2Y في FRED في 32 منها، مع وسيط تغير عبر الأيام الـ 45 كلها قدره ناقص 6 نقاط أساس.
لماذا ازداد المنحنى حدة بينما كان الفيدرالي يرفع الفائدة؟
تراجع 2Y بمقدار 11.45 نقطة أساس بينما تراجع 10Y بمقدار 5.12 نقطة أساس، فاتسع الفارق بين عائد 10 سنوات وعائد سنتين بمقدار 6 نقاط أساس في T10Y2Y من FRED. قراءتنا غير المختبرة هي أن الطرف القصير سعّر تشديداً أقل من الفيدرالي بعد هبوط الأسهم. ولم نحدد سبب تراجع الطرف الطويل بدرجة أقل: فمعدلات التعادل لعشر سنوات تراجعت 2 نقطة أساس (من 2.26 إلى 2.24)، لذا لا يفسر تعويض التضخم ذلك بوضوح. ومع الفائدة على الأموال الفيدرالية عند 1% أو أعلى ازداد المنحنى حدة في 11 من 18 يوماً من هذا النوع، وهو تقسيم اخترناه بعد الواقعة.
هل ينجح التحوط بالخزانة في مرحلة الرفع؟
قد يعتمد ذلك على الصدمة. في بياناتنا أعقبت أربعة هبوطات كبيرة رفعاً من الفيدرالي: تراجع 2Y في ثلاثة منها وارتفع 17 نقطة أساس في 2022-09-13، يوم صدور مؤشر أسعار المستهلكين لأغسطس 2022، وازداد المنحنى حدة في واحد فقط من الأربعة.
هل تأكد تراجع الـ 11.45 نقطة أساس؟
جزئياً. يأتي مستوى 2Y من مصدر واحد لأسعار السوق، هو ملخص investingLive، لأن 2Y في FRED ليوم 2026-11-05 لم يُحمَّل بعد. أما ازدياد الحدة بمقدار 6 نقاط أساس فيؤكده T10Y2Y في FRED.
ما الاختبار التالي؟
الوظائف غير الزراعية لشهر أكتوبر اليوم الساعة 08:30 بتوقيت شرق أمريكا، ثم مؤشر أسعار المستهلكين لأكتوبر يوم الثلاثاء 2026-11-10 الساعة 08:30 بتوقيت شرق أمريكا.
المصادر
investingLive Americas FX news wrap 5 Nov: Nasdaq 100 plunges 6.36% as AI selloff spreads: عوائد 2Y و5Y و10Y و30Y وتغيراتها، وطلبات الإعانة 189K مقابل 196K، وإغلاقات S&P 500 وداو جونز.
Yahoo Finance, Stock market today, Thursday November 5: رفع بنك إنجلترا 8 مقابل 1 إلى 4%، وVIX عند 28.18، وترويسة 10Y عند 4.8370.
TradingKey, US NFP Preview: October employment: الفيدرالي أوقف الرفع مؤقتاً في أكتوبر، ولا يزال الرهان على رفع في ديسمبر، وتوقعات الوظائف.
Federal Reserve, FOMC meeting calendars: اجتماعا 2026-10-27 إلى 28 و2026-12-08 إلى 09.
Federal Reserve, FOMC statement of 2026-10-28: الإبقاء على النطاق عند 3-3/4 إلى 4% بتصويت 10 مقابل 2.
BLS, Schedule of Selected Releases 2026: تقرير الوظائف 2026-11-06، ومؤشر أسعار المستهلكين 2026-11-10، ومؤشر أسعار المنتجين 2026-11-13، جميعها الساعة 08:30 بتوقيت شرق أمريكا.
BLS, Consumer Price Index, August 2022: صدر في 2022-09-13، وارتفعت الأسعار 8.3% على 12 شهراً.
Kiplinger, What to Expect From the October Jobs Report: توقعات 59,000 وظيفة وبطالة عند 4.2%.
Kresmion note, 2026-11-05: سياق موجة البيع في الذكاء الاصطناعي ومراكز البيانات التي سبقت الخميس.