
بقلم Kresmion Research، 12 نوفمبر 2026
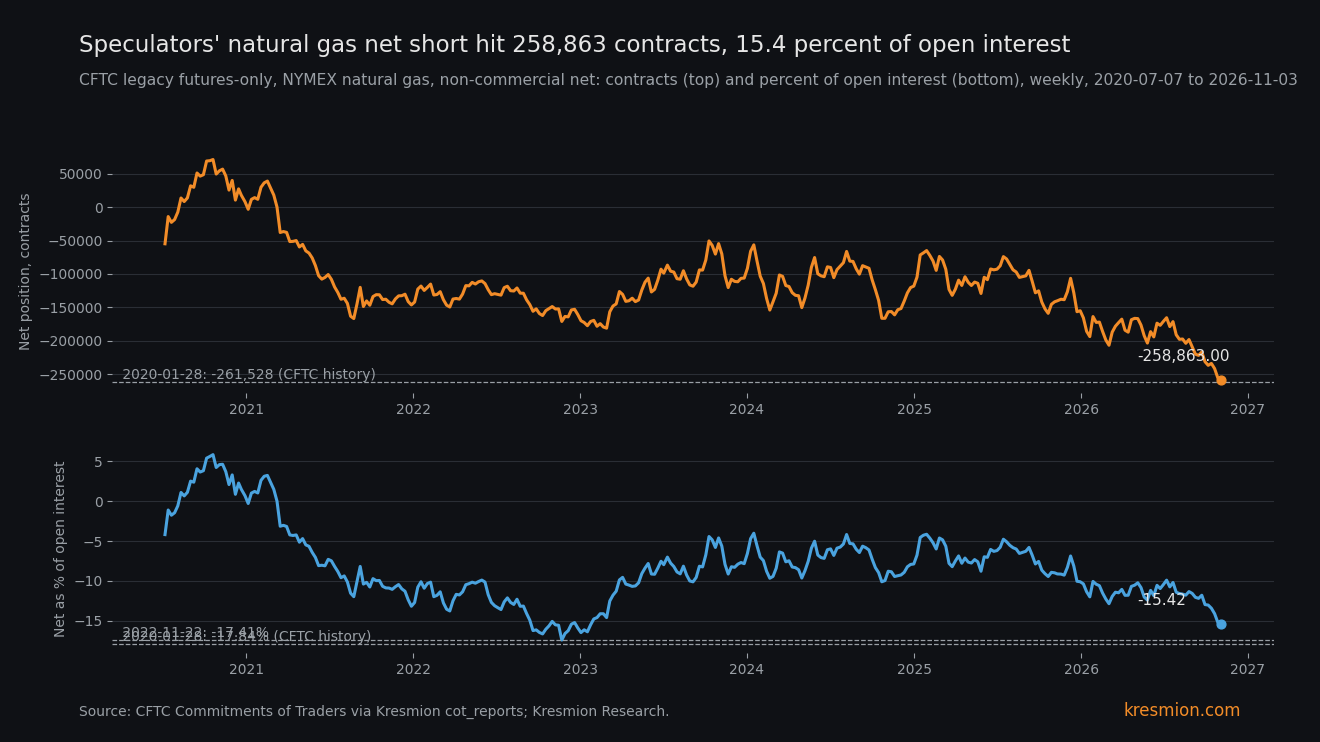
يحتفظ المضاربون بأكبر صافي مراكز بيع في الغاز الطبيعي منذ يناير 2020، أي 258,863 عقدًا، ثم ارتفع عقد ديسمبر بنسبة 13.85% في خمس جلسات. تأتي الأرقام من تقرير CFTC القديم (legacy) للعقود الآجلة فقط عن يوم الثلاثاء 3 نوفمبر، وفيه كان المتداولون غير التجاريين (المجموعة التي تُسمى عادة المضاربين) على عقد Henry Hub في NYMEX في مركز بيع صافٍ قدره 258,863 عقدًا. هذا هو الأعمق بين 331 أسبوعًا في جدول cot_reports لدينا، الذي يبدأ في 7 يوليو 2020. وهو أقل بـ 2,665 عقدًا من مستوى 261,528 الذي سُجل في 28 يناير 2020، لذلك فهو ليس رقمًا قياسيًا. فسوق العقود الآجلة نما، وكنسبة من الفائدة المفتوحة كانت 16 أسبوعًا سابقًا في جدولنا أعمق، مع 14 أسبوعًا إضافيًا في تاريخ CFTC من 2019 إلى 2020. نحن لا نقدم أي توقع.
أبرز النقاط
| ما المقصود | الرقم |
|---|---|
| صافي المركز، 3 نوفمبر | -258,863 عقدًا: مراكز شراء 279,879، مراكز بيع 538,742، الفائدة المفتوحة 1,678,554. الأسبوع السابق -255,164 (cot_reports) |
| الترتيب | الأول من 331 أسبوعًا منذ 7 يوليو 2020؛ والوسيط للصافي خلال تلك الفترة هو -122,564. وفي تاريخ CFTC الأسبوعي الذي فحصناه أسبوعًا بأسبوع منذ يونيو 2019، كان أسبوع 28 يناير 2020 فقط أعمق، عند -261,528 (cftc_history)؛ أما قبل 2019 فقد فحصنا عينة محدودة فقط |
| الحصة من الفائدة المفتوحة | -15.42%. 17 من 331 أسبوعًا عند هذا المستوى أو دونه؛ والأسابيع الـ 16 السابقة في جدولنا تقع كلها بين 20 سبتمبر 2022 و24 يناير 2023، وأعمقها -17.41% في 22 نوفمبر 2022. ويضيف تاريخ CFTC 14 أسبوعًا أعمق بين 13 أغسطس 2019 و3 مارس 2020 |
| كيف تكوّن، من 13 أكتوبر إلى 3 نوفمبر | مراكز البيع +27,836، مراكز الشراء +2,551، وتعمق الصافي بمقدار 25,285 (cot_reports) |
| عقد ديسمبر (NGZ26) | 3.602 في 13 أكتوبر، 2.895 في 3 نوفمبر (-19.63%)، 3.296 في 10 نوفمبر (+13.85%). وسجل NG=F، الذي عقده الأمامي هو عقد ديسمبر، 3.270 USD/MMBtu عند 04:57 UTC في 12 نوفمبر (futures_curve، commodity_prices) |
| المخزونات، الأسبوع المنتهي في 30 أكتوبر | 3,801 Bcf، أعلى بنسبة 1.05% من متوسطنا للسنوات الخمس المطابق للأسبوع البالغ 3,761.4 وأقل بنسبة 2.66% من العام السابق (eia_inventories) |
ما تُظهره البيانات
تنشر CFTC تقرير التزامات المتداولين (Commitments of Traders) أيام الجمعة عن المراكز القائمة في يوم الثلاثاء السابق. يحتوي جدول cot_reports لدينا على بيانات حتى 3 نوفمبر، وجدول futures_curve حتى 10 نوفمبر، وجدول مخزونات EIA حتى الأسبوع المنتهي في 30 أكتوبر. في تقرير 3 نوفمبر، بلغت مراكز الشراء غير التجارية 279,879 ومراكز البيع 538,742، أي صافي بيع قدره 258,863 على فائدة مفتوحة بلغت 1,678,554 عقدًا. وفي الأسبوع السابق كان 255,164، فيكون التغير الأسبوعي الأخير 3,699 عقدًا.
كانت المرحلة الأخيرة بيعًا جديدًا. فمن 13 أكتوبر إلى 3 نوفمبر ارتفعت مراكز البيع بمقدار 27,836 (من 510,906 إلى 538,742) وارتفعت مراكز الشراء بمقدار 2,551 فقط (من 277,328 إلى 279,879). وخلال الأسابيع الثلاثة نفسها هبط عقد ديسمبر 2026 على Henry Hub من 3.602 إلى 2.895، بانخفاض 19.63%. وكانت إغلاقاته في الطريق 3.022 في 26 أكتوبر، و3.004 في 27 أكتوبر، و2.856 في 2 نوفمبر، وهو أدنى مستوى في الفترة التي سحبناها.
يبدو التراكم الأطول مختلفًا. فمن 22 سبتمبر إلى 3 نوفمبر تعمق صافي البيع بمقدار 42,333 عقدًا، لكن معظم ذلك، أي 26,483 عقدًا أو 62.6% من التغير، جاء من خروج مراكز الشراء. أضافت مراكز البيع 15,850، وانخفضت الفائدة المفتوحة من 1,837,146 إلى 1,678,554.
بعد تاريخ القياس ارتفع عقد ديسمبر من 2.895 إلى 3.218 في 9 نوفمبر ثم إلى 3.296 في 10 نوفمبر، بزيادة 13.85%. وسجل NG=F مستوى 3.270 عند 04:57 UTC في 12 نوفمبر، أي أعلى بنسبة 12.95% من إغلاق عقد ديسمبر في 3 نوفمبر. كان معظم صافي البيع، 233,578 عقدًا، قائمًا بالفعل في 13 أكتوبر، حين كان عقد ديسمبر عند 3.602، ولم يُغلق العقد دون 3.305 من 16 سبتمبر حتى ذلك التاريخ، فهذه المراكز فُتحت فوق مستوى 3.296 الحالي. ومن الـ 25,285 المضافة منذ ذلك الحين، جاء 7,694 في الأسبوع المنتهي في 20 أكتوبر، بإغلاقات من 3.301 إلى 3.559، وهي أيضًا فوق 3.296. وفقط الـ 17,591 المضافة بعد 20 أكتوبر جاءت عند إغلاقات أدنى من المستوى الحالي، من 3.182 نزولًا إلى 2.856. ولا تستطيع البيانات أن تحدد أي المتداولين أضافوا أو خفضوا.
الآلية
لم تكن المخزونات تدعم فرضية التخمة. فقد بلغ الغاز العامل في الولايات الـ 48 الدنيا 3,801 Bcf في 30 أكتوبر مقابل متوسطنا المطابق للأسبوع للفترة 2021 إلى 2025 البالغ 3,761.4، بفارق 1.05%، ضمن نطاق السنوات الخمس من 3,580 إلى 3,931. وقبل أسبوع، في 23 أكتوبر، كان 3,724 مقابل 3,725.4. وقبل عام كان 3,905. ومتوسط السنوات الخمس لدينا مطابق بأسبوع ISO، وقد يقع حتى ستة أيام أبعد في التقويم، لذلك فمتوسطنا مرتفع قليلًا على الأرجح. وقد يختلف أيضًا عن الرقم الذي تنشره EIA.
إضافة مراكز البيع في سعر يهبط مع مخزونات قريبة من المعتاد تتسق مع بيع يتبع السعر. لا يحدد التقرير أساليب التداول، لذا لا تستطيع البيانات القول هل كانت صناديق تتبع الاتجاه أم متداولو الفروق أم المتحوطون هم من باعوا. والبيع الذي يتبع السعر لا يحتاج إلى فائض لتفسيره. وله أيضًا نتيجة من الدرجة الثانية. فمركز بيع فُتح عند 2.895 في 3 نوفمبر كان خاسرًا عند 3.296 في 10 نوفمبر، لذلك لا يستطيع تقرير 3 نوفمبر أن يخبرنا هل ما زالت الإضافات المتأخرة قائمة. ولا تستطيع البيانات تحديد حجم أي أثر سعري للمركز، في أي من الاتجاهين.
النتيجة الثانية تخص المقام. فالفائدة المفتوحة البالغة 1,678,554 أعلى بنسبة 14.5% من 1,465,557 في 28 يناير 2020. وجزء من كون الرقم الأكبر في جدولنا يعود إلى سوق أكبر، ولهذا نذكر حصة الفائدة المفتوحة أدناه.
والنتيجة الثالثة فخ في بيانات السعر. فالرسوم المتصلة لـ NG=F تصل أشهر العقود ببعضها. أما 2.602 التي أظهرها NG=F في 26 أكتوبر فكانت لعقد نوفمبر المنتهي؛ وأغلق عقد ديسمبر عند 3.022 في ذلك اليوم. وقد استشهدت إحدى مذكراتنا الداخلية بارتفاع 26.7% من أدنى مستوى في 26 أكتوبر. وهذا يقارن عقد نوفمبر المنتهي (2.602) بعقد ديسمبر (3.296). وعلى عقد ديسمبر وحده يبلغ الارتفاع 9.07% (من 3.022 إلى 3.296)، ومنذ 16 سبتمبر انخفض عقد ديسمبر 3.46% (من 3.414 إلى 3.296). وفي 10 نوفمبر كان عقد يناير 2027 (NGF27) عند 3.655، أي أعلى بنسبة 10.89% من ديسمبر. وإذا بقي هذا الفارق قرب 10.89%، فسيُظهر رسم NG=F المتصل قفزة بهذا الحجم تقريبًا عند التدوير في أواخر نوفمبر دون أي تغير في السعر. ويشرح شرحنا عن الكونتانغو والباكورديشن السبب.
تفسيرات أخرى
مراكز المنحنى. يجمع التقرير القديم كل أشهر العقود. فقد بلغ فارق الشتاء إلى الربيع (يناير 2027 عند 3.655 ناقص أبريل 2027 عند 2.469) 1.186 في 10 نوفمبر، مرتفعًا من 1.007 في 3 نوفمبر (3.392 و2.385). وقد يكون جزء من البيع أرجل ربيعية وصيفية مقابل مراكز شراء شتوية، أي رؤية للمنحنى لا مركزًا صريحًا. ولا يستطيع التقرير القديم الفصل بينها.
تحوطات خارج عقود NYMEX الآجلة. هذه أرقام للعقود الآجلة فقط. فهي تستثني الخيارات وعقود ICE المماثلة لـ Henry Hub، لذلك قد تتحوط بعض مراكز البيع لخيارات شراء أو انكشاف مبادلات محتفظ به في مكان آخر.
نمو السوق. السوق الأكبر ينتج أعدادًا أكبر، كما يوضح قسم المقام.
رؤية العرض. قد يكون المتداولون متمركزين لإنتاج أو طقس معتدل لا تُظهره المخزونات بعد. لم نستعلم عن الإنتاج أو تغذية LNG أو الطقس، لذلك لا يمكننا اختبار ذلك من بياناتنا.
المعدل الأساسي
داخل نافذتنا، الترتيب الأول من 331 أسبوعًا. أسبوع واحد فقط، هو الحالي، سجل صافيًا عند -258,863 أو دونه. وفي تاريخ CFTC الأسبوعي، المفحوص أسبوعًا بأسبوع منذ يونيو 2019، الأسبوع الأعمق الوحيد هو 28 يناير 2020 (-261,528، أي 17.84% من الفائدة المفتوحة). ولم يكن أي أسبوع من 4 فبراير 2020 إلى 13 أكتوبر 2026 أعمق، وكان 4 فبراير 2020 نفسه عند -246,701. أما قبل 2019 فقد فحصنا عينة محدودة فقط من نحو 250 أسبوعًا. وكان أعمق عدد في العينة -239,751 في 10 فبراير 2015، لكن الأسابيع غير المشمولة بالعينة قد تكون أعمق.
وكحصة من الفائدة المفتوحة تخف الصورة. فصافي البيع -15.42%، و17 من 331 أسبوعًا عند هذا المستوى أو دونه، أي نحو المئين الخامس في نافذتنا. والأسابيع الـ 16 السابقة في جدولنا تقع كلها بين 20 سبتمبر 2022 و24 يناير 2023، ويضيف تاريخ CFTC 14 أسبوعًا بين 13 أغسطس 2019 و3 مارس 2020. وسجلت أسابيع ما قبل 2019 المأخوذة في العينة -26.35% (1 فبراير 2011)، و-26.47% (22 مارس 2011)، و-23.66% (10 فبراير 2015).
ومساحة البحث مهمة. فقد غطى فحص داخلي 20 سوقًا من أسواق COT في جدول cot_reports لدينا على مقياسين، أي نحو 40 مقارنة. وكان اليورو أيضًا في الترتيب الأول من 331 والدولار النيوزيلندي في الترتيب الرابع، ولم نحسب عدد مرات إنتاج مسح لـ 20 سوقًا للترتيب الأول. وقد يشير بلوغ سوقين الترتيب الأول في الأسبوع نفسه إلى دافع تمركز مشترك لا إلى قيم قصوى مستقلة. ولهذا نضع حصة الفائدة المفتوحة بجانب العدد.
أما للسعر، فارتفاع 13.85% في خمس جلسات أمر عادي للغاز. ففي سلسلة NG=F المتصلة، ارتفعت 113 من 1,274 نافذة من خمسة صفوف منذ 8 نوفمبر 2021 (8.9%) بهذا القدر أو أكثر، بانحراف معياري 11.32%. وتحتوي السلسلة على قفزات تدوير وصفوف نسخ لعطلات نهاية الأسبوع، لذا فالمعدل الأساسي تقريبي.
وبشأن الاستقلال: المراكز (CFTC) وأسعار العقود (بيانات CME عبر مزود) والمخزونات (EIA) لها ثلاثة ناشرين منفصلين. ومع ذلك يتحرك السعر والتمركز معًا بحكم البناء، لأن المتداولين يتفاعلون مع السعر، فلا يُعد اقترانهما تقاربًا. وقد وجد فحصان داخليان هذا الحد الأقصى كلًّا على حدة، لكن من الجدول نفسه، لذلك نحسبهما ملاحظة واحدة.
الأدلة المعاكسة
أقوى نقطة ضد وصف هذا بأنه حد أقصى هي المقام. فعند -15.42% من الفائدة المفتوحة، كانت 16 أسبوعًا في جدولنا، كلها في أواخر 2022 وأوائل 2023، أعمق، وصولًا إلى -17.41%، ويضيف تاريخ CFTC 14 أسبوعًا أخرى من 2019 إلى 2020. وكانت ذروة يناير 2020 عند -17.84%، وبلغت أسابيع CFTC من العينة المحدودة في 2011 و2015 ما بين -23.7 و-26.5%. وبقياسه إلى حجم السوق، فإن البيع أصغر مما كان في 2019 و2020 و2022 و2023 وأسابيع العينة في 2011 و2015، وإن ظل الأعمق رقم 17 من 331 أسبوعًا في جدولنا، أي نحو أعمق 5%.
والنقطة الثانية أن التغير الأسبوعي الأخير البالغ 3,699 عقدًا صغير، وأن اللقطة سبقت ارتفاعًا بنسبة 13.85% في عقد ديسمبر. فقد يكون رقم 3 نوفمبر قديمًا بالفعل.
ما الذي سيغير القراءة
يُنتظر تقرير COT عن يوم الثلاثاء 10 نوفمبر يوم الجمعة 13 نوفمبر، أو الاثنين 16 نوفمبر إذا أزاحته CFTC بسبب عطلة يوم المحاربين القدامى (لم نؤكد الجدول). وصافي بيع فوق 261,528 سيتجاوز مستوى 28 يناير 2020. أما انخفاض بمقدار 25,000 عقد أو أكثر مع تراجع مراكز البيع فسيعني أن المركز خُفض خلال الارتداد.
وتهم أيضًا تقارير مخزونات EIA للأسبوعين المنتهيين في 6 نوفمبر و13 نوفمبر. فقراءة أعلى بكثير من متوسطنا للسنوات الخمس المطابق للأسبوع (3,761.4 Bcf في 30 أكتوبر) ستمنح مراكز البيع مبررًا للعرض غير موجود اليوم.
ينتهي عقد ديسمبر في أواخر نوفمبر، ثم ينتقل العقد الأمامي إلى يناير، الذي تداول عند 3.655 في 10 نوفمبر. وقد سوّي عقد ديسمبر عند 3.296 في 10 نوفمبر.
الأسئلة الشائعة
هل هذا رقم قياسي لصافي مراكز البيع في الغاز الطبيعي؟
لا. عند -258,863 عقدًا هو الأعمق بين 331 أسبوعًا في جدول cot_reports لدينا، لكن 28 يناير 2020 كان أعمق بـ 2,665 عقدًا عند -261,528 في تاريخ CFTC الأسبوعي. وقبل 2019 فحصنا عينة فقط، وقد تكون الأسابيع غير المشمولة أعمق.
لماذا تغير الفائدة المفتوحة الصورة؟
الفائدة المفتوحة أعلى بنسبة 14.5% مما كانت عليه في يناير 2020، لذا قد ينتج عدد أكبر عن سوق أكبر. وكحصة من الفائدة المفتوحة يبلغ صافي البيع -15.42%، وكانت 16 أسبوعًا سابقًا في جدولنا، كلها من 20 سبتمبر 2022 إلى 24 يناير 2023، أعمق، ويضيف تاريخ CFTC 14 أسبوعًا بين 13 أغسطس 2019 و3 مارس 2020.
هل برّرت المخزونات مراكز البيع؟
ليس بفائض. بلغ الغاز العامل في الولايات الـ 48 الدنيا 3,801 Bcf في 30 أكتوبر، أي أعلى بنسبة 1.05% من متوسطنا للسنوات الخمس المطابق للأسبوع البالغ 3,761.4 وأقل بنسبة 2.66% من العام السابق. وأُضيفت مراكز البيع بينما هبط عقد ديسمبر 19.63%، وهو ما يتسق مع بيع يتبع السعر.
هل ارتفع الغاز الطبيعي 26.7% من أدنى مستوى في 26 أكتوبر؟
لا. أظهرت سلسلة NG=F المتصلة 2.602 في ذلك اليوم لأنها كانت تحمل عقد نوفمبر المنتهي. وعلى عقد ديسمبر وحده، ارتفع السعر 9.07% منذ 26 أكتوبر وانخفض 3.46% منذ 16 سبتمبر.
متى سنعرف هل خُفضت مراكز البيع؟
يُنتظر تقرير CFTC لـ 10 نوفمبر يوم الجمعة 13 نوفمبر، أو الاثنين 16 نوفمبر إذا أزاحته العطلة. كما يُنتظر هذا الأسبوع تقرير المخزونات للأسبوع المنتهي في 6 نوفمبر.
المصادر
Kresmion، monitor منحنى العقود الآجلة: تُظهر تسوية 10 نوفمبر 2026 عقد ديسمبر 2026 عند 3.296 ويناير 2027 عند 3.655 وفارقًا بين الأمامي والتالي قدره +10.89%، بما يطابق جدول futures_curve لدينا.
CFTC Public Reporting، مجموعة بيانات Legacy COT: أصل التاريخ الأسبوعي للعقد 023651 الذي يقوم عليه cftc_history. لم نتحقق من محتويات مجموعة البيانات في هذه الدورة، لذا تُنسب كل الأرقام إلى جداولنا.
EIA، تقرير تخزين الغاز الطبيعي الأسبوعي: ناشر سلسلة الغاز العامل في الولايات الـ 48 الدنيا في جدول eia_inventories لدينا. ولم نقرأ متوسط EIA الخاص للسنوات الخمس.
Kresmion، شرح الكونتانغو والباكورديشن: لماذا تقفز سلاسل العقود الآجلة المتصلة عند التدوير. جرى جلبه أثناء التدقيق في الوقائع.
Kresmion، أداة تمركز COT: يُظهر أسبوع CFTC في 3 نوفمبر 2026 أن مضاربي الغاز الطبيعي في مركز بيع صافٍ قدره 258,863 عقدًا، أي -15.4% من الفائدة المفتوحة، بما يطابق جدول cot_reports لدينا.
Kresmion، صفحة السلع: سياق مباشر للسلع.