Par Kresmion Research, 17 juillet 2026
Les contrats à terme sur le blé de Chicago ont clôturé à 611,25 cents le boisseau le 9 juillet. Le vendredi 17 juillet au matin, le contrat s'échangeait à 677,50 cents, soit environ 6,78 dollars le boisseau, une hausse d'environ 10,8 pour cent en six séances, dont une séance en milieu de semaine en progression de plus de 7 pour cent à elle seule. Le moteur cité par toutes les agences est la mer Noire : des drones navals ukrainiens ont mis hors d'état deux pétroliers russes, la Russie a riposté en frappant des infrastructures portuaires autour d'Odessa, et le trafic dans les corridors d'exportation de la région s'est raréfié.
Cette partie de l'histoire est visible de tous. Ce que la surveillance de Kresmion a apporté cette semaine, c'est un second signal d'offre, plus discret, venu de l'autre bout de la planète. Un indicateur modélisé du stress hydrique des cultures couvrant la ceinture céréalière australienne a plus que doublé en quatre jours, sa plus forte hausse proportionnelle sur quatre jours en dix semaines d'historique, atteignant son plus haut niveau depuis fin mai et déclenchant des anomalies de gravité critique plusieurs jours de suite. L'Australie devient ainsi la deuxième région productrice de blé à atteindre la gravité maximale de cette couche cette saison, après la ceinture ukrainienne de la mer Noire fin mai. L'Australie fait partie de la poignée d'exportateurs sur lesquels le monde s'appuie lorsque l'offre de la mer Noire est incertaine. Cette note présente les deux signaux, ce qui les relie et la liste considérable des raisons pour lesquelles ce lien pourrait se dissiper. C'est une description de ce qui s'est passé, ni une prévision ni un conseil.
Le mouvement que tout le monde voit
Le moteur visible, c'est la guerre qui atteint les routes maritimes du commerce des céréales. Le 16 juillet, des drones navals ukrainiens ont frappé et mis hors d'état deux pétroliers de la flotte fantôme russe dans l'est de la mer Noire, un événement apparu dans le flux OSINT de Kresmion à 11:08 UTC, quelques heures après les premières informations publiques, et qui a alimenté un signal de convergence régionale sur l'Ukraine émis par notre moteur dans l'après-midi. La Russie a riposté par des frappes sur des sites portuaires autour d'Odessa. La presse spécialisée indiquait le même jour que les exportations russes de blé pourraient reculer de 13 à 20 pour cent en juillet, la navigation en mer d'Azov étant déjà restreinte.
La réaction du marché, d'après les moniteurs de prix et de volume de Kresmion, vérifiée avec les données de la bourse vendredi matin :
| Séance | Clôture de ZW=F (cents par boisseau) | Variation |
|---|---|---|
| 9 juillet | 611,25 | point de départ |
| 10 juillet | 632,00 | +3,4 pour cent |
| 13 juillet | 627,00 | -0,8 pour cent |
| 14 juillet | 631,25 | +0,7 pour cent |
| 15 juillet | 677,50 | +7,3 pour cent |
| 16 juillet | 674,75 | -0,4 pour cent |
| 17 juillet, matin | 677,50 | maintien de la hausse |
Le volume a confirmé la participation : à l'approche du bond, le détecteur d'anomalies de volume de Kresmion a signalé une séance d'environ 87 200 contrats, soit près de trois fois la moyenne sur 20 jours (détection le 14 juillet). Un mouvement de cette ampleur porté par une forte participation, c'est un marché qui réévalue le risque sur l'offre.
L'Europe a ajouté sa propre pression en toile de fond. La part du blé tendre français jugé bon à excellent est tombée à 65 pour cent cette semaine, contre 77 pour cent un mois plus tôt, ce qui rappelle que la récolte de l'hémisphère Nord qui arrive actuellement n'est pas partout confortable non plus.
Le signal que presque personne n'intègre dans les prix
Kresmion exploite une couche de données physiques qui surveille quotidiennement 17 régions agricoles et industrielles. Pour les régions de culture, elle calcule un indice de stress hydrique à partir de données météorologiques et pédologiques modélisées (la source sous-jacente est constituée des données climatiques Open-Meteo, agrégées pour chaque région). La couche est jeune, avec environ dix semaines d'historique, et nous la traitons en conséquence. Mais ce qu'elle a fait cette semaine mérite d'être rapporté.
L'indice de la ceinture céréalière australienne s'établissait à 4,68 le 12 juillet. Quatre jours plus tard, le 16 juillet, il atteignait 11,37, soit plus du double, avec les sauts les plus nets les 14 et 15 juillet. Par rapport à sa base glissante proche de 5,5, la lecture du 15 juillet ressortait à 3,9 écarts types au-dessus, et la couche a déclenché des anomalies de gravité critique plusieurs jours de suite, les troisième et quatrième lectures critiques sur cultures de son histoire. Les deux précédentes concernaient la région caféière de Colombie le 10 mai et la ceinture céréalière ukrainienne de la mer Noire le 23 mai, ce qui fait de l'Australie la deuxième région productrice de blé à atteindre la gravité maximale de la couche cette saison. Sept anomalies de tous types se sont déclenchées sur l'ensemble des 17 régions surveillées la semaine dernière ; les deux lectures australiennes sont les seuls événements critiques sur cultures parmi elles.
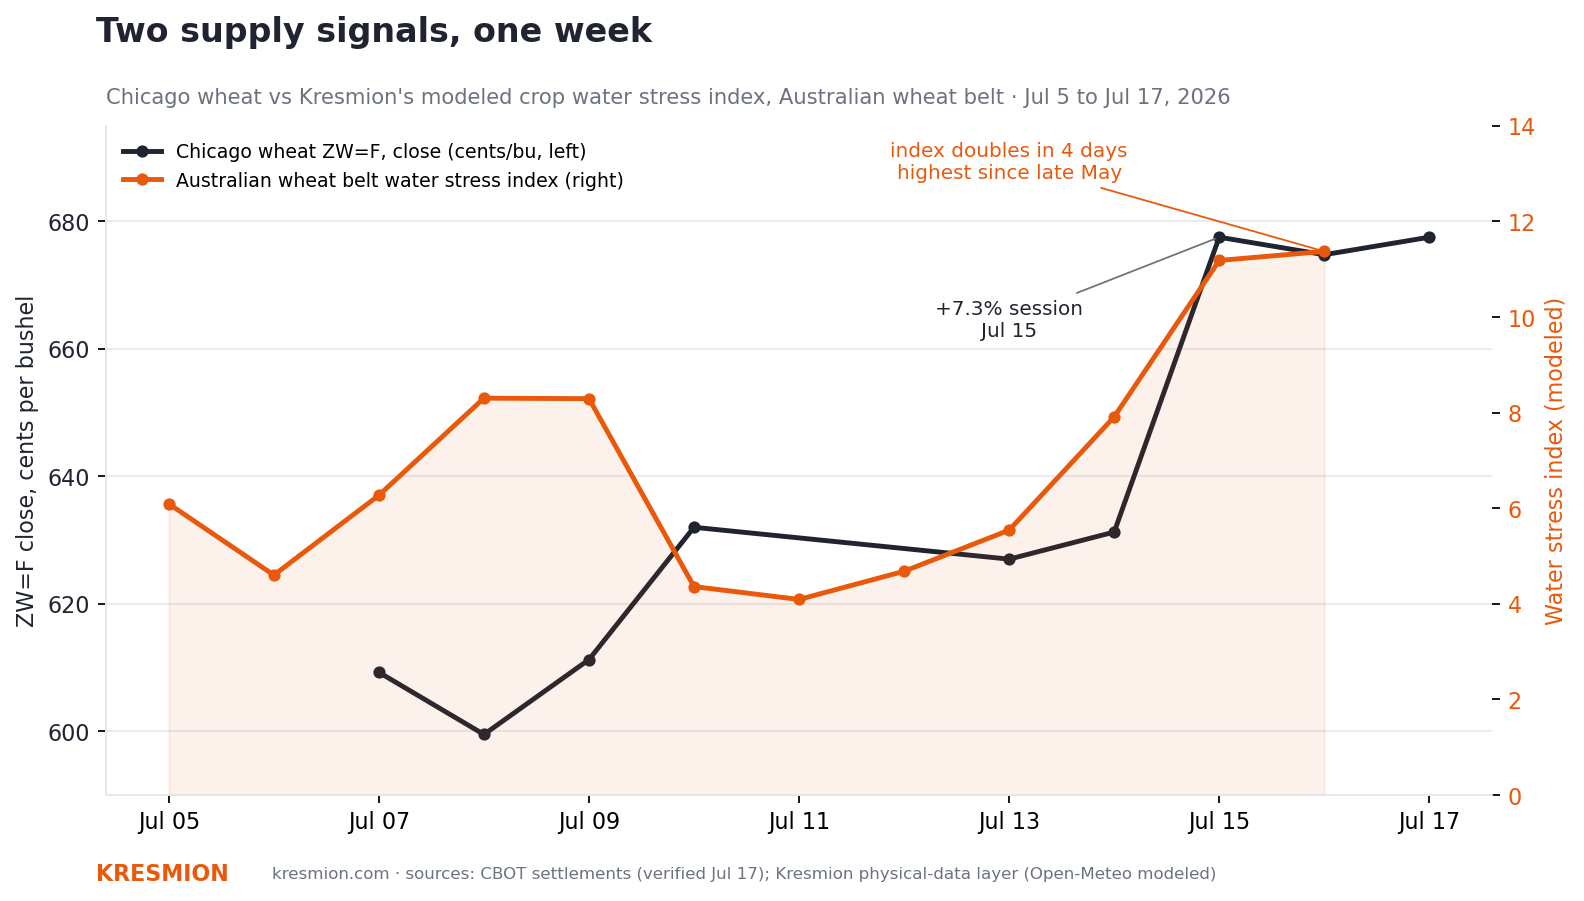
Clôtures quotidiennes de ZW=F (axe de gauche, cents par boisseau) face à l'indice modélisé de stress hydrique de Kresmion pour la ceinture céréalière australienne (axe de droite), du 5 au 17 juillet 2026. Sources : données de règlement du CBOT vérifiées via le flux de la bourse le 17 juillet ; Kresmion satellite_observations, région 9.
Deux réserves honnêtes doivent accompagner ce chiffre. D'abord, le niveau absolu n'est pas un record de la série : l'indice évoluait entre 14 et 16 à la mi-mai, pendant l'automne australien sec qui faisait déjà l'actualité, et les lectures de cette semaine sont les plus élevées depuis le 27 mai. Ce qui est nouveau, c'est la vitesse de l'aller-retour, d'une zone confortable de 4 à 5 à nouveau au-dessus de 11 en quatre jours, la plus forte hausse proportionnelle sur quatre jours de la série. La série fournit d'ailleurs elle-même une mise en garde : elle a produit un doublement proportionnel similaire à la mi-juin à partir d'une base bien plus basse, qui s'est estompé en quelques jours. Les hausses rapides depuis des niveaux bas peuvent être du bruit ; celle-ci se distingue par le niveau où elle a abouti. Ensuite, dix semaines d'historique constituent une base courte, et une lecture à 3,9 sigmas face à une base courte est une forte incitation à regarder de plus près, pas un verdict statistique.
Le contexte qui rend l'indicateur digne d'attention, c'est ce que l'épisode de stress de mai a précédé. L'organisme officiel de prévision australien, ABARES, projette désormais une production de blé 2026-27 en baisse de 26 pour cent sur un an, à 26,7 millions de tonnes, 23 pour cent sous la moyenne quinquennale, avec une surface semée nationale en recul de 12 pour cent, précisément après ce démarrage sec. Les pluies de fin mai et de juin ont rétabli le moral, et notre indice s'est détendu en parallèle, oscillant entre 4 et 9 de fin juin à début juillet. Cette semaine, il est reparti brusquement à la hausse. Les perspectives saisonnières penchent elles aussi du mauvais côté : les prévisionnistes attribuent une probabilité de 60 à 80 pour cent à des précipitations inférieures à la moyenne sur les régions de culture cet hiver, avec des conditions El Nino comme risque bien réel. Et la fenêtre la plus sensible de la culture, la période printanière de septembre à novembre que notre surveillance identifie comme les mois critiques de la région, est encore à venir. Un signal de stress en début de saison joue dans les deux sens : la pluie a le temps de le résorber, et le stress a le temps de s'aggraver.
Pour l'instant, le marché n'intègre presque rien de tout cela par le canal australien. Le blé physique australien n'a progressé que modestement cette semaine ; la presse locale attribue cette réaction timide à des stocks de report élevés et à la concurrence à l'exportation. La hausse de la semaine appartient à la mer Noire. L'indicateur australien est un signal sur la taille du coussin mondial si la perturbation en mer Noire se prolonge jusqu'au printemps austral.
Le carburant sous le mouvement
Un troisième ingrédient éclaire la manière dont le mouvement s'est produit, indépendamment de sa cause. Les spéculateurs ont abordé la semaine avec de lourdes positions vendeuses sur le blé de Chicago. Selon le rapport Commitments of Traders de la CFTC au 7 juillet, publié le 10 juillet, le managed money détenait 73 719 contrats acheteurs contre 134 151 vendeurs sur le blé SRW, soit une position nette vendeuse d'environ 60 400 contrats. Le blé figure parmi les contrats agricoles les plus durablement vendus à découvert, et un marché ainsi structuré amplifie les chocs d'offre : les vendeurs qui rachètent leurs positions dans un marché haussier ajoutent des achats sans aucun lien avec une conviction nouvelle sur le blé lui-même. Le même rapport montrait l'image inverse dans l'énergie : sur le gaz naturel, les spéculateurs détenaient l'une de leurs positions acheteuses les plus encombrées depuis un an, et le prix a pourtant chuté de près de 11 pour cent.
La nuance du même rapport est que le blé dur rouge d'hiver de Kansas City racontait l'histoire inverse, le managed money y étant légèrement acheteur net, avec 63 305 positions acheteuses contre 54 576 vendeuses. La base vendeuse était concentrée sur le contrat de Chicago, celui-là même qui a bondi de 7 pour cent en une séance. Cela concorde avec une composante de rachat de positions courtes dans le mouvement, et le rapport COT de ce soir, couvrant la semaine jusqu'au 14 juillet et publié à 19:30 UTC, montrera quelle part des positions vendeuses a réellement été rachetée avant la plus forte séance de la semaine.
L'argument le plus solide contre cette lecture
Les arguments contre l'idée de voir dans cette semaine une histoire d'offre durable sont sérieux, et une partie d'entre eux se lit déjà dans l'évolution des prix.
La prime de guerre peut repartir aussi vite qu'elle est arrivée. Le mouvement est concentré sur deux séances liées à des frappes précises, et dans cette guerre, les perturbations des corridors d'exportation ont été à plusieurs reprises intégrées dans les prix comme permanentes avant de se révéler temporaires. Si le trafic des pétroliers et les flux du port d'Odessa se normalisent dans les deux prochaines semaines, la principale composante de la hausse se dégonflera avec eux.
Le coussin australien est réel. Si les prix physiques australiens ont à peine bougé, c'est parce que le pays dispose de stocks abondants de l'ancienne récolte après de bonnes saisons, et que les exportateurs se disputent la demande. Une nouvelle récolte sous stress compte surtout dans un monde aux stocks maigres ; ceux de l'Australie ne le sont pas. L'indicateur de stress porte sur la récolte 2026-27, dont la livraison est encore à plusieurs mois.
L'indicateur lui-même n'a pas fait ses preuves. Dix semaines d'historique, des données modélisées et non des mesures de terrain, et une lecture élevée par rapport à sa base récente mais inférieure à son pic de mai. Son seul signal critique antérieur sur le blé, la ceinture ukrainienne fin mai, n'a encore aucun résultat de récolte permettant de le valider, et une guerre qui interrompt les exportations n'est pas un résultat de récolte. Nous rapportons le signal de cette semaine parce que surveiller ces régions est la raison d'être de la couche. Elle n'a pas encore d'historique de performance.
Enfin, une partie des achats était mécanique. Une position nette vendeuse de 60 000 contrats qui se dénoue face à un choc d'actualité produit un mouvement de prix quelle que soit l'opinion de chaque opérateur sur l'offre de blé. Une fraction de la séance à 7,3 pour cent correspond à ce dénouement, et cette fraction ne porte aucune information sur les cultures.
Ce qui changerait la lecture
Quatre éléments observables, à peu près par ordre de rapidité. Le rapport COT de ce soir montre le positionnement au 14 juillet : une forte baisse des positions vendeuses sur le SRW confirmerait la composante de rachat et indiquerait que le carburant restant est en grande partie épuisé. Les données de navigation en mer Noire des deux prochaines semaines montreront soit une reprise du trafic dans le corridor, qui dissiperait la prime de risque, soit un déficit d'exportations de juillet qui se durcit vers les chiffres de 13 à 20 pour cent actuellement rapportés. L'indice australien soit reviendra vers sa moyenne comme après sa brève hausse de début juillet, ce qui classerait l'anomalie de cette semaine comme du bruit, soit se maintiendra au-dessus de sa base jusqu'en août, ce qui mettrait le scénario d'un hiver sec sur les rails avant la fenêtre de septembre à novembre. Enfin, ABARES publiera son prochain rapport sur les récoltes début septembre ; une seconde révision à la baisse de la prévision de 26,7 millions de tonnes ferait passer le canal australien d'un signal modélisé à un signal officiel.
Ailleurs sur les marchés
- Le gamma des dealers est devenu uniformément négatif à l'approche de vendredi. QQQ a clôturé le 16 juillet avec un gamma net modélisé des dealers de moins 6,14 milliards de dollars, la lecture la plus négative depuis le début du suivi par le modèle fin juin, avec un cours au comptant de 705,94 face à un niveau de gamma nul de 719,33. SPY est repassé en négatif à moins 3,45 milliards de dollars et IWM est resté négatif à moins 1,46 milliard, laissant les trois complexes d'indices suivis simultanément sous leurs niveaux de bascule, selon les estimations de positionnement sur options de Kresmion. Dans cette configuration, la couverture des dealers amplifie les mouvements dans les deux sens.
- Les flux des ETF bitcoin ont aligné un troisième jour consécutif d'entrées. Après la sortie de 478,1 millions de dollars du 13 juillet, les fonds américains de bitcoin au comptant ont collecté 167,1, 97,7 et 79,1 millions de dollars du 14 au 16 juillet, selon les données de flux ETF de Kresmion, une série de trois jours de 343,9 millions de dollars au sein d'un mois glissant marqué par une sortie moyenne de 128 millions de dollars par jour, jours d'entrées compris.
- Les marchés de prédiction ont intégré un volet diplomatique iranien plus calme alors que l'escalade physique se poursuivait. Le contrat Polymarket sur l'annonce par l'Iran d'un retrait des négociations sur le MOU d'ici le 31 juillet est passé d'environ 36 pour cent en début de semaine à 12,5 pour cent, cotation relevée en direct sur l'API de la plateforme à 11:43 UTC le 17 juillet pour un volume d'environ 2,1 millions de dollars, alors même que des frappes autour du détroit d'Ormuz continuaient de déclencher des signaux OSINT liés à l'énergie dans la surveillance de Kresmion.
Points clés
| Point | Détail |
|---|---|
| Le mouvement | Le blé de Chicago a gagné environ 10,8 pour cent en six séances, de 611,25 à 677,50 cents le boisseau, avec une séance à 7,3 pour cent le 15 juillet et une séance à trois fois le volume moyen signalée en amont |
| Le moteur visible | Escalade en mer Noire : pétroliers mis hors d'état, frappes autour d'Odessa, navigation restreinte en mer d'Azov et informations sur des exportations russes de juillet inférieures de 13 à 20 pour cent |
| Le signal discret | L'indice modélisé de stress hydrique de Kresmion pour la ceinture céréalière australienne a plus que doublé en quatre jours, sa plus forte hausse proportionnelle sur quatre jours jamais enregistrée, jusqu'à son plus haut niveau depuis le 27 mai, avec des anomalies critiques plusieurs jours de suite |
| Le contexte | ABARES prévoit déjà une récolte australienne en baisse de 26 pour cent sur un an après un automne sec ; les perspectives saisonnières penchent vers la sécheresse ; les mois les plus sensibles de la culture sont encore à venir |
| Le carburant | Le managed money abordait la semaine avec une position nette vendeuse d'environ 60 400 contrats SRW, si bien que les rachats ont probablement amplifié le mouvement ; le rapport de la CFTC de ce soir permettra de le vérifier |
| Les réserves | La couche de stress n'a que dix semaines d'historique ; le niveau de l'indice est inférieur à son pic de mai ; les stocks australiens sont abondants ; les primes de guerre se résorbent vite |
Questions fréquentes
Qu'est-ce que l'indice de stress hydrique des cultures et d'où viennent les données ?
C'est un indice quotidien que Kresmion calcule pour 17 régions agricoles et industrielles surveillées dans le monde, dérivé de données météorologiques et pédologiques modélisées fournies par le flux climatique Open-Meteo et agrégées pour chaque région. Des lectures plus élevées signalent des conditions de culture plus sèches et plus stressantes. La couche a été mise en service début mai 2026, son historique couvre donc environ dix semaines, raison pour laquelle cette note traite ses lectures comme une incitation à la vigilance plutôt que comme un verdict statistique.
Pourquoi les prix du blé ont-ils bondi cette semaine ?
Le moteur immédiat a été l'escalade en mer Noire. Des drones navals ukrainiens ont mis hors d'état deux pétroliers russes le 16 juillet, la Russie a frappé des infrastructures portuaires autour d'Odessa, la navigation en mer d'Azov était déjà restreinte, et la presse spécialisée a indiqué que les exportations russes de blé en juillet pourraient reculer de 13 à 20 pour cent. Le blé de Chicago a gagné environ 10,8 pour cent en six séances, avec un bond de 7,3 pour cent lors de la séance du 15 juillet et une séance à environ trois fois le volume moyen signalée en amont.
Le signal australien signifie-t-il que la récolte est en train d'échouer ?
Non. L'indice est élevé par rapport à sa base récente mais inférieur aux niveaux atteints à la mi-mai, l'Australie détient des stocks abondants de l'ancienne récolte, et la fenêtre printanière la plus sensible de la culture est encore à plusieurs mois, ce qui laisse à la pluie le temps de rétablir les conditions. Ce que marque le signal, c'est la combinaison de la vitesse et du niveau : la plus forte hausse proportionnelle sur quatre jours de l'historique de la couche, jusqu'à la lecture la plus haute depuis le 27 mai, sur une culture que l'organisme officiel prévoit déjà en baisse de 26 pour cent sur un an, avec des perspectives saisonnières qui penchent vers la sécheresse.
Quelle est la réserve la plus importante ?
Que les deux canaux d'offre sont indépendants et pourraient se résorber indépendamment. La prime de la mer Noire peut se dégonfler en quelques jours si la navigation se normalise, et l'indicateur australien pourrait revenir vers sa moyenne avec un seul système pluvieux. La semaine est notable parce que les deux canaux se sont tendus en même temps dans un marché lourdement vendeur ; elle cesse de l'être si l'un ou l'autre se retourne.
Sources
Surveillance des données physiques de Kresmion (satellite_observations, satellite_anomalies, région 9, Australian Wheat Belt) : lectures quotidiennes de l'indice de stress hydrique du 9 mai au 16 juillet 2026, dont 4,68 le 12 juillet, 5,54 le 13 juillet, 7,91 le 14 juillet, 11,18 le 15 juillet et 11,37 le 16 juillet ; moyenne de la base glissante proche de 5,5 au déclenchement ; anomalie de gravité CRITICAL déclenchée le 16 juillet et le 17 juillet à 07:00 UTC (scores z de 3,9 et 3,1), troisième et quatrième anomalies critiques sur cultures de la table après Colombia Huila (10 mai) et Ukraine Black Sea Belt (23 mai) ; statistiques de la série : 66 observations, moyenne sur toute la série de 7,45, maximum de 15,79 le 12 mai 2026, lecture la plus haute depuis le 27 mai au 16 juillet.
Moniteurs de prix et de volume de Kresmion (intelligence_events, asset_signals, ZW=F) : détections d'écarts et de volume du 10 au 16 juillet, dont environ 87 200 contrats échangés le 14 juillet, près de trois fois la moyenne sur 20 jours. Trajectoire des règlements quotidiens vérifiée avec les données de la bourse via Yahoo Finance le 17 juillet 2026 à 11:28 UTC : clôtures de 611,25 (9 juillet), 632,00 (10 juillet), 627,00 (13 juillet), 631,25 (14 juillet), 677,50 (15 juillet), 674,75 (16 juillet) et 677,50 coté le matin du 17 juillet.
Flux OSINT et moteur de convergence de Kresmion (osint_events, compound_signals id 211) : un cluster de convergence sur la région Ukraine regroupé le 16 juillet 2026, dont l'événement central est la mise hors d'état de deux pétroliers de la flotte fantôme russe par des drones navals ukrainiens, issu en premier lieu d'informations publiques à 11:08 UTC.
CFTC Commitments of Traders, semaine de référence du 7 juillet 2026, publié le 10 juillet : managed money sur le blé SRW, 73 719 positions acheteuses contre 134 151 vendeuses ; managed money sur le blé HRW, 63 305 acheteuses contre 54 576 vendeuses. Via la synthèse d'IndexBox : https://www.indexbox.io/blog/cot-report-july-10-2026-speculative-and-commercial-positioning-in-futures-markets/
Escalade en mer Noire et impact sur les exportations : Bloomberg, "Wheat Holds Near Two-Month High After Black Sea Attacks," 16 juillet 2026, https://www.bloomberg.com/news/articles/2026-07-16/wheat-holds-near-two-month-high-after-black-sea-attacks ; AgWeb, "Wheat Skyrockets as Black Sea Exports Threatened," https://www.agweb.com/markets/market-analysis/wheat-skyrockets-black-sea-exports-threatened-pulling-corn-and-soybeans ; Brownfield Ag News, "Wheat rises, watching global trade, weather," https://www.brownfieldagnews.com/market-news/wheat-rises-watching-global-trade-weather/ ; Farm Weekly, "Black Sea: Ukrainian attacks spark global wheat price surge," https://www.farmweekly.com.au/story/9310362/black-sea-ukrainian-attacks-spark-global-wheat-price-surge/
Perspectives des récoltes australiennes : ABARES Australian Crop Report, juin 2026, prévision de production de blé de 26,7 millions de tonnes, en baisse de 26 pour cent sur un an, surface nationale en blé en baisse de 12 pour cent, https://www.agriculture.gov.au/abares/research-topics/agricultural-outlook/australian-crop-report/june-2026 ; World Grain, "Australia's 2026-27 winter crop seen slipping," https://www.world-grain.com/articles/22822-australias-2026-27-winter-crop-seen-slipping ; perspectives de Rabobank Australia sur les cultures d'hiver, https://www.rabobank.com.au/news/media-releases/2026/australia-looks-to-smaller-winter-crop--impacted-by-mixed-weathe
Estimations de positionnement sur options de Kresmion (options_gamma_exposure, fin de séance du 16 juillet 2026, modélisées) : gamma net de QQQ de moins 6,14 milliards de dollars, cours au comptant de 705,94, gamma nul à 719,33 ; SPY, moins 3,45 milliards, cours au comptant de 750,72, gamma nul à 752,53 ; IWM, moins 1,46 milliard, cours au comptant de 295,59, gamma nul à 299,10.
Données de flux ETF de Kresmion (crypto_etf_aggregate) : flux nets des ETF américains de bitcoin au comptant, moins 478,1 millions de dollars le 13 juillet, plus 167,1 millions le 14 juillet, plus 97,7 millions le 15 juillet, plus 79,1 millions le 16 juillet 2026.
Moniteur des marchés de prédiction de Kresmion (polymarket_markets id 2643400), contrat sur un retrait iranien du MOU d'ici le 31 juillet, revérifié sur l'API Polymarket en direct le 17 juillet 2026.