Par Kresmion Research, 13 octobre 2026
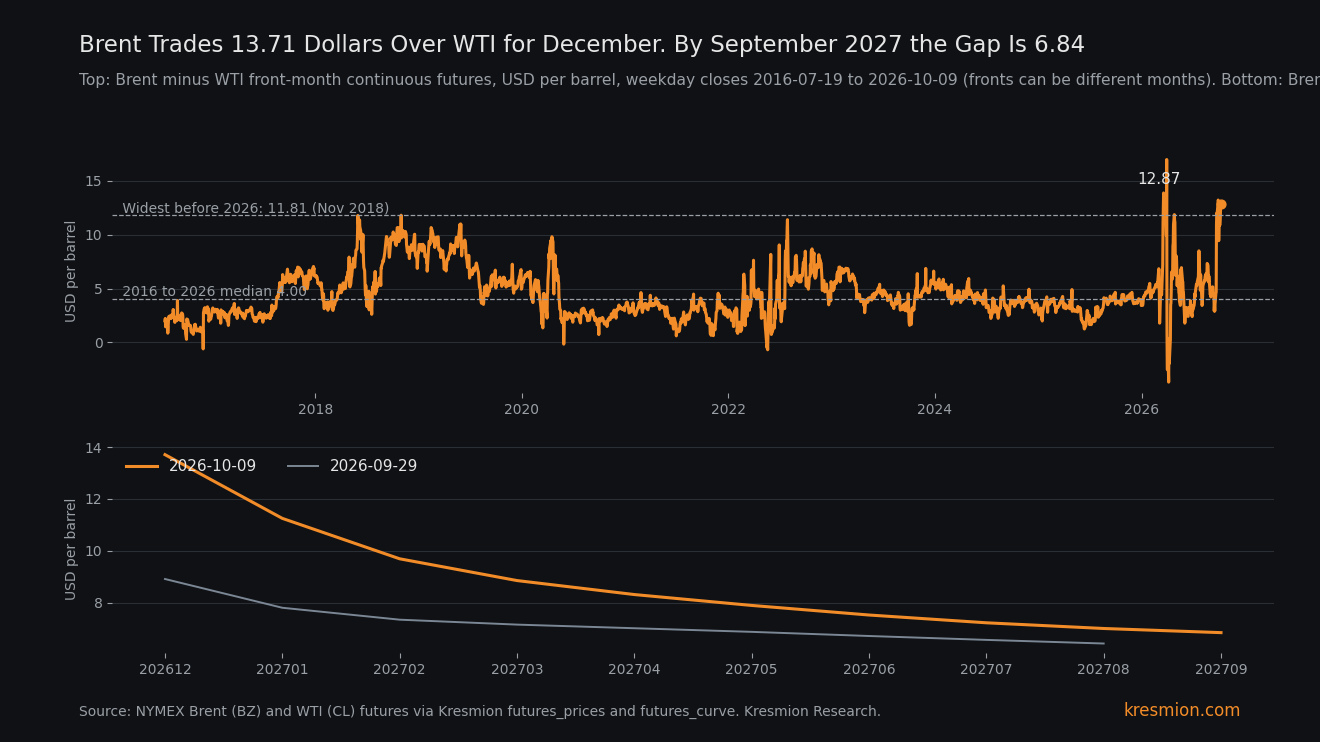
Le Brent livraison décembre coûte 13,71 dollars de plus que le WTI du même mois au 9 octobre, et la courbe en valorise environ la moitié pour septembre 2027. Le 29 septembre, l'écart décembre contre décembre était de 8,91. Il a atteint 11,47 le 1er octobre, avec le Brent décembre en hausse de 6,15 et le WTI décembre en hausse de 3,59 sur deux séances qui encadraient l'échéance du contrat Brent novembre. Les données ne montrent pas si l'échéance a influencé les prix de décembre. Ensuite, l'écart est monté à 12,82 le 2 octobre, a reculé à 12,12 le 5 octobre et a clôturé à 13,71 le 9 octobre, avec le Brent décembre en hausse de 2,41 et le WTI décembre en hausse de 0,17 depuis le 1er octobre. L'écart de janvier est passé de 7,80 à 11,25 et celui de mars de 7,15 à 8,85. Benzinga et un analyste cité par Rigzone évoquent les coûts de transport maritime, et les chiffres des taux de pétroliers proviennent d'une seule source secondaire. Les données de prix ne permettent pas de distinguer le fret d'une prime de risque d'approvisionnement propre au Brent.
Points clés
| Élément | Chiffre |
|---|---|
| Écart à contrats comparables, contrats décembre 2026, 9 octobre | Brent 104,72 moins WTI 91,01 = 13,71 dollars, contre 11,47 le 1er octobre et 8,91 le 29 septembre (Kresmion futures_curve) |
| Contrats décembre, deux fenêtres | Brent +8,56 dollars depuis le 29 septembre (96,16 à 104,72) et WTI +3,76 (87,25 à 91,01) ; depuis le 1er octobre, Brent +2,41 et WTI +0,17. Le Brent a davantage bougé que le WTI dans les deux fenêtres (futures_curve) |
| Forme de l'écart, 9 octobre (29 septembre entre parenthèses) | Décembre 13,71 (8,91), janvier 2027 11,25 (7,80), mars 8,85 (7,15), juin 7,52 (6,71), septembre 2027 6,84 (futures_curve) |
| Écart continu du premier mois, 9 octobre | 12,87 dollars, Brent décembre contre WTI novembre. Égalé ou dépassé lors de 7 des 2 572 clôtures en semaine depuis le 19 juillet 2016, toutes en 2026, dont trois lors des deux dernières séances d'un contrat Brent arrivant à échéance. Médiane 4,00. Maximum avant 2026 : 11,81 le 1er novembre 2018 (futures_prices) |
| Marge des raffineurs américains | Crack 3-2-1 basé sur le WTI à 66,75 dollars contre 53,88 sur le Brent. La décote du brut de 12,87 (mois de contrat mélangés) représente environ 19 % du chiffre WTI (futures_prices) |
| Actions, du 30 septembre au 9 octobre | MPC +15,1 %, VLO +11,9 %, PSX +9,0 %, XOM +3,8 %, XLE +5,8 %, S&P 500 +2,1 % (company_price_snapshots, correlation_close_history) |
| Spéculateurs sur les contrats à terme WTI | Position nette acheteuse réduite de 141 106 contrats (22 septembre) à 99 060 (6 octobre), soit une baisse de 29,8 %, revenue à environ le niveau du 11 août de 99 196. Le WTI novembre est passé de 90,52 à 89,44 sur les mêmes dates (CFTC via Kresmion cot_reports, futures_curve) |
Ce que montrent les données
Le Brent est le prix du brut livré par bateau, le WTI celui du brut à Cushing, dans l'Oklahoma. Sur dix ans, l'écart du premier mois a eu une médiane de 4,00 dollars (2 572 clôtures en semaine, du 19 juillet 2016 au 9 octobre 2026).
La série continue du Brent se situe désormais sur décembre et celle du WTI sur novembre ; Kresmion a donc comparé des contrats du même mois. Le Brent décembre a clôturé à 104,72 et le WTI décembre à 91,01 le 9 octobre, soit un écart de 13,71. Benzinga, qui ne nomme pas la place de marché, situait l'écart de décembre à 13,85 lundi matin, contre 7,08 le 21 septembre et 4,02 le 2 juillet (mois de contrat non précisés), et rapporte le même écart de décembre passant de 11,47 à 13,71 en octobre (Benzinga). Nos contrats sont l'équivalent NYMEX du Brent, de petites différences sont donc attendues.
L'écart de décembre est passé de 8,91 le 29 septembre à 11,47 le 1er octobre, puis à 13,71 le 9 octobre. La première étape est survenue avec le Brent décembre en hausse de 6,15 et le WTI décembre en hausse de 3,59 sur deux séances encadrant l'échéance du contrat Brent novembre. Les données ne montrent pas si l'échéance a influencé les prix de décembre. Les 2,24 ajoutés du 1er au 9 octobre sont venus après l'échéance : le Brent décembre a gagné 2,41 et le WTI décembre 0,17.
L'écart s'étend aussi plus loin qu'auparavant. Par mois de contrat au 9 octobre, la prime du Brent était de 13,71 pour décembre, 11,25 pour janvier, 9,69 pour février, 8,85 pour mars, 7,52 pour juin et 6,84 pour septembre 2027. Le 29 septembre, janvier était à 7,80, mars à 7,15 et juin à 6,71. Le Brent est fortement en backwardation, c'est-à-dire que les contrats proches coûtent plus cher : 104,72 pour décembre contre 87,18 pour septembre 2027. Le WTI recule de 10,67 sur la même période.
Cotations en direct du premier mois à 05:42 UTC le 13 octobre : Brent 105,39, WTI 92,48 (mois de contrat différents). Les clôtures de lundi étaient de 106,65 et 93,74.
Le mécanisme
En temps normal, l'écart est plafonné par l'arbitrage. Un négociant achète du WTI, l'achemine par oléoduc jusqu'à la côte du Golfe et l'expédie vers l'Europe ou l'Asie, et l'écart se fixe près du coût de cette opération. Art Hogan, de B. Riley Wealth, a déclaré à Rigzone que le Brent, coté sur une livraison par voie maritime, absorbe les primes de transport, et il situait l'écart à environ 13 dollars le 30 septembre, jour d'échéance d'un contrat (Rigzone). Benzinga cite des données du Baltic Exchange situant les revenus des pétroliers entre le Golfe des États-Unis et Rotterdam près de 308 200 dollars par jour la semaine dernière (Benzinga, 12 octobre), contre 79 600 avant la guerre, et rapporte que Goldman Sachs évoque des coûts de transport élevés entre les États-Unis et l'Europe. Quand les coûts de transport bondissent, la bande s'élargit et les barils américains ne partent pas assez vite pour tirer le WTI vers le Brent.
Deux faits de nos données concordent. Le Brent décembre a gagné 8,56 dollars depuis le 29 septembre tandis que le WTI décembre en gagnait 3,76, et depuis le 1er octobre les mouvements ont été de 2,41 et 0,17 ; le Brent a donc davantage bougé que le WTI dans les deux fenêtres. Et l'écart par mois passe de 13,71 pour décembre à 6,84 pour septembre 2027, une forme compatible avec un choc immédiat de transport ou d'offre. Les écarts de janvier et de mars ont augmenté depuis le 29 septembre ; la courbe valorise donc un écart plus durable qu'il y a deux semaines. Quant à savoir s'il s'agit de fret ou de risque d'offre, les données de prix ne peuvent pas le dire.
L'effet de second ordre passe par les raffineurs, qui achètent le brut à des prix liés au WTI et vendent les produits à des prix mondiaux. Le 9 octobre, le crack 3-2-1 basé sur le WTI (une marge théorique : deux parts d'essence et une part de fioul de chauffage contre trois barils de brut) était de 66,75 dollars, contre 53,88 sur le Brent. La décote du brut de 12,87, sur des premiers mois qui mélangent les mois de contrat, représente environ 19 % du chiffre WTI. Le reste est de la marge sur les produits, elle-même élevée : le crack basé sur le Brent n'a été égalé ou dépassé que lors de 90 des 2 572 jours.
MPC a gagné 15,1 % et VLO 11,9 % du 30 septembre au 9 octobre, contre 2,1 % pour le S&P 500, 5,8 % pour le fonds énergie XLE et 3,8 % pour XOM ; une partie du mouvement est donc sectorielle. Le gain de MPC sur sept séances a été égalé ou dépassé dans 40 des 2 458 fenêtres de sept séances chevauchantes depuis décembre 2016, celui de VLO dans 86 (company_price_snapshots ; les fenêtres se chevauchent, elles ne sont donc pas indépendantes). Les mouvements des actions ne montrent pas ce qui a causé l'écart.
Les spéculateurs ont réduit la position nette acheteuse sur le WTI de 42 046 contrats, soit 29,8 %, entre le 22 septembre et le 6 octobre, tandis que le contrat WTI novembre n'est passé que de 90,52 à 89,44. Cette réduction part d'un plus haut local : 99 060 correspond à peu près au niveau de la position nette le 11 août (99 196), et elle était de 62 683 le 14 juillet. La série continue du WTI a baissé depuis 94,59, mais cela traverse le roulement du 23 septembre. Notre courbe Brent décembre commence le 29 septembre ; il n'existe donc pas de comparaison Brent à contrats comparables sur la fenêtre. Les données de positionnement ne montrent pas pourquoi les spéculateurs ont réduit, et ne constituent pas une preuve sur l'écart.
Autres explications
Décalage de mois. L'écart continu a bondi de 4,66 à 10,92 le 23 septembre, quand le premier mois du WTI a été roulé, et il est tombé de 13,11 à 9,44 le 1er octobre, quand le premier mois du Brent a roulé vers décembre. Des mois appariés évitent cet effet : décembre contre décembre était à 13,71 le 9 octobre, contre 11,47 le 1er octobre ; le niveau actuel n'est donc pas un artefact de mélange. L'historique continu sur dix ans est contaminé dans une proportion inconnue.
Faiblesse côté américain. Une interdiction redoutée des exportations américaines de diesel pourrait réduire les volumes raffinés (plus de 2 millions de barils par jour, estimation de Wood Mackenzie via Benzinga), et une hausse de 922 000 barils des stocks américains, citée par Naeem Aslam dans Rigzone (produit non précisé), peut peser sur le WTI. Benzinga indique que les attentes d'une interdiction se sont depuis estompées. Le WTI décembre a gagné 3,76 depuis le 29 septembre (87,25 à 91,01) mais seulement 0,17 depuis le 1er octobre, tandis que le Brent décembre gagnait 8,56 et 2,41. Cela correspond à un Brent fort et n'exclut pas une faiblesse du WTI, dans une proportion inconnue.
Une prime de risque d'approvisionnement sur le Brent. Rigzone cite Naeem Aslam selon qui les risques pour les pétroliers persistent autour du détroit d'Ormuz et les réserves d'approvisionnement sont faibles. Benzinga indique que les taux des pétroliers ont flambé après que la guerre avec l'Iran a perturbé les routes maritimes. Le risque d'approvisionnement et le fret soulèvent tous deux le Brent livré par mer. Les données de prix ne peuvent pas les départager, et le poids de chacun est inconnu.
Le taux de base
Sur 2 572 clôtures en semaine de l'écart continu du premier mois, la clôture de 12,87 du 9 octobre a été égalée ou dépassée lors de 7 jours, tous en 2026 : les 20, 26, 27 et 31 mars, les 29 et 30 septembre et le 9 octobre. Les 29 et 30 septembre étaient les deux derniers jours du contrat Brent novembre, et le 31 mars était la dernière séance avant le roulement du premier mois du Brent le 1er avril ; ces trois relevés peuvent donc être surestimés. Avant 2026, la clôture la plus large était de 11,81 le 1er novembre 2018. En 2018, 28 clôtures en semaine étaient à 10 ou plus. Hogan a dit à Rigzone que l'écart se situe historiquement entre 8 et 10 dollars. Notre médiane du premier mois de 2016 à 2026 est de 4,00 ; sa fourchette ne correspond donc pas à ces données.
L'écart décembre à contrats comparables ne compte que neuf séances d'historique, car le contrat Brent décembre de nos données commence le 29 septembre. Aucun centile n'est revendiqué pour lui. Pour la même raison, nous n'avons pas d'historique pour les écarts des mois différés ; on ignore donc où se situe 6,84 pour septembre 2027 dans sa propre distribution, et il s'agit d'une échéance différente de la médiane de 4,00 du premier mois.
La position nette des spéculateurs sur le WTI représente 5,24 % de l'intérêt ouvert (1 889 422 contrats), à ce niveau ou en dessous lors de 26 des 327 semaines depuis juillet 2020 (médiane 13,97 %) ; le plus bas de cette période était de 1,99 % le 21 octobre 2025. L'intérêt ouvert est monté depuis 1 841 811 sur les deux semaines ; la réduction ne s'est donc pas accompagnée d'une baisse de l'intérêt ouvert.
Selon un décompte éditorial des journaux des desks (et non le résultat d'une requête), environ 200 séries ont été examinées sur cinq desks ; une lecture au 99e centile dans une ou deux séries apparaîtrait donc par hasard. L'affirmation repose sur le niveau à mois appariés, son élargissement après l'échéance du Brent novembre et la forme de la courbe. La courbe, les premiers mois, les cracks et les cotations en direct proviennent d'un seul flux de données d'un fournisseur. Les données de la CFTC sont un dépôt distinct. Les chiffres des taux de pétroliers proviennent d'une seule source secondaire (Benzinga citant le Baltic Exchange).
Les éléments contraires
L'historique de cette année est le meilleur contre-argument. L'écart continu a atteint 16,97 le 31 mars, est passé sous zéro le 2 avril (moins 2,51) et valait moins 3,68 le 7 avril. Ce parcours a traversé un roulement du Brent (premier mois à 118,35 le 31 mars, 101,16 le 1er avril) ; il mélange donc un retour à la moyenne et un changement de mois de contrat dans des proportions inconnues. La baisse du 1er octobre, de 13,11 à 9,44, était un roulement : décembre contre décembre était à 11,47 ce jour-là.
Septembre 2027 est valorisé à 6,84, environ la moitié des 13,71 de décembre. Goldman Sachs, selon Benzinga, prévoit le Brent à 90 et le WTI à 81 en décembre, soit un écart de 9. Phil Flynn, de PRICE Futures Group, soutenait dans le même article de Rigzone que le diesel, et non le brut, est le goulot d'étranglement, et que l'écart était revenu de 13 à 14 dollars vers 7 ; Rigzone ne précise pas quels contrats il a mesurés, et les relevés immédiats proches de 13 cette semaine-là reposaient sur le contrat Brent novembre arrivant à échéance. Nos données de crack concordent en partie avec son argument sur le diesel : le crack basé sur le Brent est à lui seul élevé, de sorte que les gains des raffineurs n'ont pas besoin de la décote du WTI. Le 9 octobre, aucun contrat n'arrivait à échéance.
Ce qui changerait l'analyse
- L'écart décembre contre décembre clôture sous 11,47 dollars, son niveau du 1er octobre, première séance après l'échéance du Brent novembre, avant que le contrat NYMEX Brent décembre cesse d'être négocié fin octobre. Cela signifierait que l'élargissement post-échéance s'est inversé. Un écart immédiat qui reste au-dessus de 12 après le roulement du Brent vers janvier (janvier contre janvier était à 11,25 le 9 octobre) signifierait qu'il persiste.
- Les revenus des pétroliers Baltic Exchange entre le Golfe des États-Unis et Rotterdam retombent vers les 79 600 dollars par jour d'avant la guerre sans que l'écart se resserre. Cela affaiblirait le mécanisme du fret.
- Un bond du chiffre hebdomadaire des exportations de brut de l'EIA ou des exportations de septembre selon Kpler serait la preuve que l'arbitrage fonctionne.
- Le rapport de la CFTC du 13 octobre, attendu vendredi 16 octobre. La position nette des spéculateurs sur le WTI était de 99 060 contrats le 6 octobre.
Questions fréquentes
Pourquoi le Brent est-il 13,71 dollars au-dessus du WTI ?
Pour une livraison en décembre, le Brent a clôturé à 104,72 et le WTI à 91,01 le 9 octobre. Le Brent est le prix du pétrole transporté par mer ; les coûts de transport et le risque d'approvisionnement s'y répercutent donc. Une source secondaire (Benzinga citant le Baltic Exchange) évoque des revenus de pétroliers proches de 308 200 dollars par jour. Les données de prix ne permettent pas de distinguer cela d'une prime de risque d'approvisionnement sur le Brent.
L'écart vient-il de s'élargir ?
Oui. Décembre contre décembre est passé de 8,91 le 29 septembre à 11,47 le 1er octobre, puis à 13,71 le 9 octobre. Une partie de la première étape encadre l'échéance du Brent novembre ; on ignore si l'échéance a influencé les prix de décembre. L'écart immédiat, qui mélange les mois de contrat, était de 13,21 et 13,11 les 29 et 30 septembre (Brent novembre arrivant à échéance), 9,44 le 1er octobre et 12,87 le 9 octobre. Janvier est passé de 7,80 à 11,25.
S'agit-il d'un écart record ?
Non. La clôture du premier mois à 12,87 a été égalée ou dépassée lors de 7 des 2 572 jours depuis juillet 2016, tous en 2026, et le plus large était de 16,97 le 31 mars, qui est passé sous zéro en quelques jours sur un parcours ayant traversé un roulement de contrat. L'écart de décembre à contrats comparables ne compte que neuf séances d'historique.
Pourquoi les négociants n'expédient-ils pas du brut américain bon marché à l'étranger jusqu'à ce que l'écart se referme ?
Certains le font : Kpler, via Benzinga, situe les expéditions américaines de brut à 3,72 millions de barils par jour en août, soit 45 000 de plus qu'en juillet. Le mécanisme avancé est que des taux de pétroliers élevés élargissent l'écart que le transport peut combler. Les chiffres des taux de pétroliers proviennent d'une seule source secondaire (Benzinga citant le Baltic Exchange), et août est le dernier chiffre d'exportations Kpler cité ; il ne montre donc pas ce qui s'est passé pendant les deux dernières semaines d'élargissement.
Que signifie l'écart pour les raffineurs américains ?
Un raffineur américain achète à des prix liés au WTI et vend aux prix mondiaux des produits. La décote du brut de 12,87, sur des mois de contrat mélangés, représente environ 19 % du crack 3-2-1 basé sur le WTI de 66,75 dollars, et le reste est de la marge sur les produits. La courbe valorise l'écart à 6,84 en septembre 2027.
Quelle est la prochaine publication de données ?
L'IPC de septembre sort mercredi 14 octobre, et le rapport de la CFTC du 13 octobre sort vendredi 16 octobre.
Sources
Tableau de bord des matières premières Kresmion : requêtes futures_prices, futures_curve et commodity_prices pour le Brent, le WTI, les cracks et les cotations en direct, consultées le 13 octobre 2026.
Benzinga, 12 octobre 2026 : écart de décembre de 13,85 lundi, écart de décembre de 11,47 à 13,71, revenus des pétroliers du Baltic Exchange et exportations Kpler (secondaire), Goldman Sachs sur les coûts de transport et sa prévision de décembre, guerre en Iran et routes maritimes.
Rigzone, 1er octobre 2026 : Art Hogan sur la cotation par voie maritime, la position divergente de Phil Flynn sur le diesel, Naeem Aslam sur le risque pour les pétroliers à Ormuz et la hausse de 922 000 barils des stocks américains.
Schwab, 12 octobre 2026 : calendrier de l'IPC et des résultats, marché obligataire fermé lundi.
Continuum Economics, aperçu de l'IPC de septembre : prévisions de l'indice global et de l'indice sous-jacent, énergie +5,5 %.
CFTC, Commitments of Traders : positions non commerciales sur le WTI, contrat 067651, date du rapport 6 octobre 2026. Données via cot_reports de Kresmion et l'outil cftc_history ; la page elle-même n'a pas été consultée.