Par Kresmion Research, 16 octobre 2026
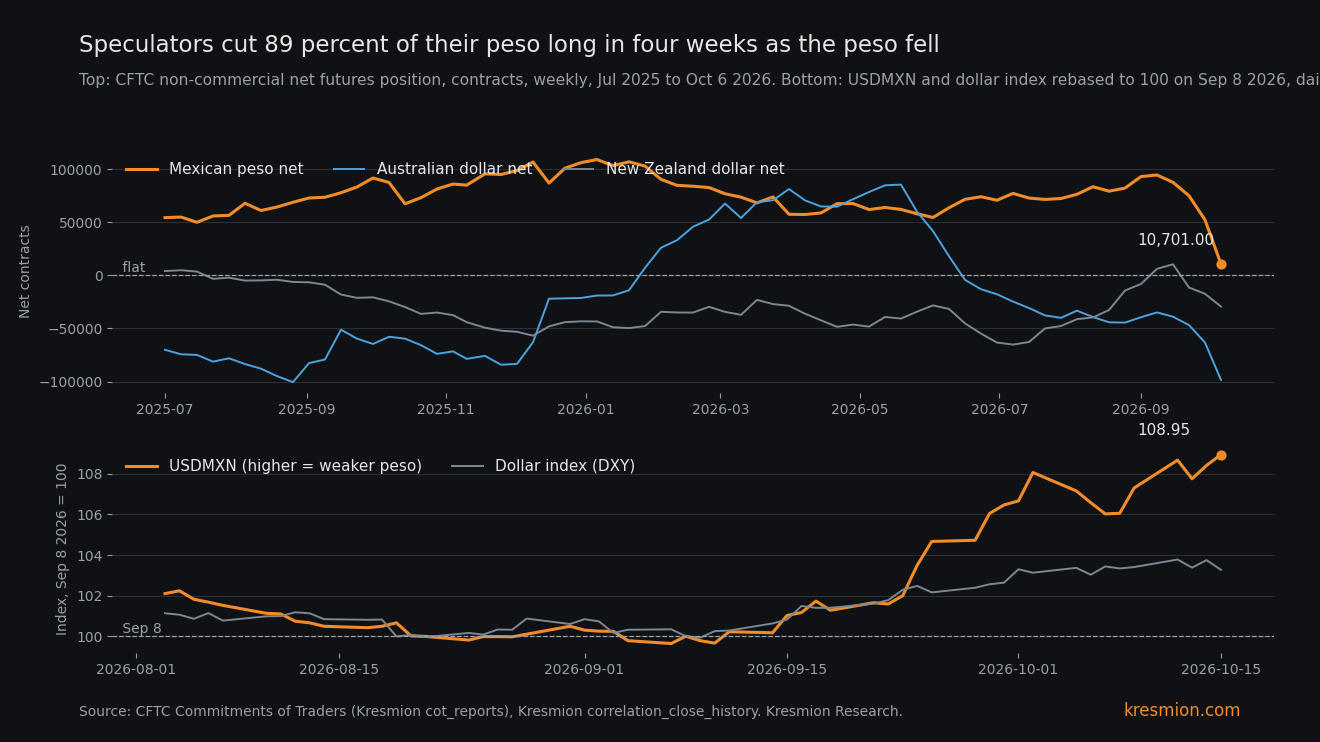
Les spéculateurs ont réduit leur position acheteuse nette sur les contrats à terme sur le peso mexicain de 84 031 contrats en quatre semaines jusqu'au 6 octobre, soit 88,7 % de la position, alors que l'écart de taux se resserrait. Les chiffres proviennent du rapport de la CFTC du mardi 6 octobre, le plus récent chargé dans la table cot_reports de Kresmion. Le rapport du 13 octobre n'est pas encore chargé, de sorte que les données ont 10 jours. La position nette acheteuse non commerciale (le groupe de la CFTC que l'on appelle habituellement les spéculateurs) est passée de 94 732 contrats le 8 septembre à 10 701, et les positions acheteuses brutes ont reculé de 71 101 tandis que les positions vendeuses brutes ont augmenté de 12 930, une répartition faussée par le roulement du contrat de septembre. L'essentiel de la réduction est intervenu dans les deux rapports suivant le maintien du taux de Banxico à 6,50 % le 24 septembre et l'abandon de son indication de maintien, après la hausse de la Fed du 16 septembre à 3,75 à 4,00 %. Cette hausse a resserré l'écart de taux de 0,25 point, de 2,75 à 3,00 points à 2,50 à 2,75. L'affirmation repose sur la seule vitesse : la position nette reste acheteuse. Position et prix décrivent un seul marché, ils comptent donc comme une seule observation.
Points clés
| Élément | Chiffre |
|---|---|
| Position nette acheteuse, du 8 septembre au 6 octobre | 94 732 à 10 701 contrats. La réduction de 84 031 représente 88,7 % de la position nette acheteuse du 8 septembre et 28,9 % de l'intérêt ouvert de 290 507 (cot_reports, MXN/USD) |
| Composition | Acheteuses 169 798 à 98 697 (-71 101), vendeuses 75 066 à 87 996 (+12 930). Les deux ont reculé pendant la semaine de roulement du 15 septembre (acheteuses -35 191, vendeuses -28 241, net -6 950). Du 15 septembre au 6 octobre : acheteuses -35 910, vendeuses +41 171 |
| Deux dernières semaines | -22 765 (29 septembre) et -41 701 (6 octobre). Le -41 701 hebdomadaire se classe 5e sur 326 variations hebdomadaires depuis juillet 2020 |
| Prix, du 8 septembre au 6 octobre | USDMXN 16,9098 à 17,9692 (+6,26 %). Indice du dollar (DXY) 98,84 à 101,83 (+3,03 %). Les lignes de change de correlation_close_history sont datées d'un jour après leur séance, chaque clôture USDMXN est donc lue sur la ligne suivante |
| Niveau | La position nette représente 3,68 % de l'intérêt ouvert. 103 des 327 semaines depuis juillet 2020, celle-ci comprise, se situaient à ce niveau ou en dessous. La moyenne des 52 semaines précédentes était de 35,7 % |
| Écart de politique monétaire | Fourchette de la Fed 3,75 à 4,00 (16 septembre), Banxico 6,50 (maintenu le 24 septembre). Écart de 2,50 à 2,75 points, contre 2,75 à 3,00 (fourchette de la Fed de 3,50 à 3,75 avant le 17 septembre) |
| Ampleur | Quatre paires ou plus sur 7 paires du dollar dans leurs propres 5 % inférieurs de variations hebdomadaires : 2 semaines sur 326, dont le 6 octobre 2026 |
Ce que montrent les données
La position nette acheteuse sur le peso était de 94 732 contrats le 8 septembre, puis de 87 782 le 15 septembre, 75 167 le 22 septembre, 52 402 le 29 septembre et 10 701 le 6 octobre. Sur les quatre semaines, les positions acheteuses brutes sont passées de 169 798 à 98 697, soit une baisse de 71 101, tandis que les positions vendeuses brutes ont progressé de 75 066 à 87 996, soit une hausse de 12 930. L'intérêt ouvert, c'est-à-dire le nombre total de contrats en circulation, était de 327 215 le 8 septembre et de 290 507 le 6 octobre. Rapportée au chiffre du 6 octobre, la réduction de 84 031 équivaut à 28,9 % du marché.
Le prix a davantage bougé que le dollar. Du 8 septembre au 6 octobre, l'USDMXN (pesos par dollar, donc une hausse signifie un peso plus faible) a progressé de 6,26 %, de 16,9098 à 17,9692, tandis que l'indice du dollar a progressé de 3,03 %. Chaque clôture USDMXN est lue sur la ligne suivante de correlation_close_history, car les lignes de change de cette table sont datées un jour ouvré après leur séance. L'USDMXN a gagné 1,48 % le 23 septembre, veille de la décision de Banxico, 1,13 % le jour de la décision, le 24 septembre, et 0,06 % le 25 septembre. L'indice du dollar a évolué de +0,50, +0,19 et -0,32 % ces jours-là. Sur 1 243 variations quotidiennes en jours ouvrés depuis 2022, 66 étaient supérieures ou égales à 1,13 %. Pendant la semaine COT jusqu'au 6 octobre, celle de la plus forte réduction, l'USDMXN a reculé de 0,41 %, de 18,0436 à 17,9692.
Le peso a continué de s'affaiblir depuis la date de positionnement. Le 8 octobre, Banxico a publié le compte rendu de sa réunion de septembre, dans lequel trois des cinq membres du conseil laissaient la porte ouverte à des baisses, et le peso a perdu environ 1,2 % ce jour-là (Rio Times). L'USDMXN a clôturé à 18,3739 le 13 octobre et à 18,4637 le 14 octobre, soit +8,66 % et +9,19 % depuis le 8 septembre. La cotation USDMXN en direct était de 18,409 à 05:19 UTC aujourd'hui, -0,30 % sur la journée et +1,22 % sur la semaine. Nous n'avons pas de positions après le 6 octobre, nous ne pouvons donc pas dire ce que les spéculateurs ont fait pendant ce mouvement supplémentaire.
Le mécanisme
Une position acheteuse sur le peso en contrats à terme rapporte l'écart entre les taux d'intérêt à court terme mexicains et américains, que les opérateurs appellent le portage (carry). La Fed a relevé sa fourchette d'un quart de point à 3,75 à 4,00 % le 16 septembre (Kresmion fred_series_history, DFEDTARL et DFEDTARU, et Rio Times). Banxico a maintenu son taux à 6,50 % le 24 septembre, un troisième maintien consécutif après une baisse le 7 mai, avec un équilibre des risques d'inflation orienté à la hausse et une atonie attendue de l'activité (Trading Economics). L'écart est désormais de 2,50 à 2,75 points, contre 2,75 à 3,00 points avant la hausse, lorsque la fourchette de la Fed était de 3,50 à 3,75 % (fred_series_history). Cela représente un resserrement de 0,25 point, soit environ 9 % de l'écart, face à une réduction de 88,7 % de la position nette.
Banxico a aussi abandonné sa formule sur le maintien du taux à son niveau actuel, que Bloomberg a interprétée comme une ouverture à des baisses, selon Rio Times. Le 29 septembre, le gouverneur Rodriguez Ceja a déclaré que le Mexique n'avait pas besoin de copier la Fed. Un écart plus étroit et une banque centrale penchant vers des baisses réduisent tous deux la récompense de la détention de la position. Le calendrier reste flou : la plus forte journée du peso est survenue la veille de la décision, le lendemain de la décision a été presque stable, et la plus forte réduction de position est intervenue une semaine où l'USDMXN était légèrement en baisse. Les spéculateurs ont réduit de 22 765 et 41 701 contrats dans les deux rapports hebdomadaires suivants.
Le point de second ordre reste ouvert. La répartition sur quatre semaines chevauche le roulement de septembre, lorsque les deux côtés bruts ont reculé. Après le roulement, du 15 septembre au 6 octobre, les positions vendeuses brutes ont augmenté de 41 171 et les positions acheteuses brutes ont reculé de 35 910. Durant la semaine jusqu'au 6 octobre, les ventes ont augmenté de 24 967 contre 16 734 de clôtures d'acheteurs. Les nouvelles positions vendeuses ont pesé autant dans le mouvement que les clôtures d'acheteurs, ces données ne montrent donc pas si le stock d'acheteurs pouvant être forcés de sortir est presque épuisé. Le prochain rapport COT montrera la répartition.
Autres explications
Une demande généralisée de dollar, sans histoire de portage. L'indice du dollar a progressé de 3,03 % sur la même période et le peso a baissé plus de deux fois plus, mais une partie du mouvement est générale. L'AUD/USD a reculé de 3,30 % et l'EUR/USD de 3,22 % du 8 septembre au 6 octobre (clôtures lues sur la ligne suivante). Les spéculateurs sur l'euro ont aussi vendu durant la semaine du 6 octobre (variation nette -36 076, centile 0,012 de leur propre historique), et l'euro rapporte moins que le dollar, le portage ne peut donc pas expliquer ces ventes.
Des sorties dictées par les prix. Le peso a chuté d'abord, les 23 et 24 septembre, et les positions ont été réduites ensuite, de sorte que des suiveurs de tendance débouclés par leurs stops cadrent avec la séquence autant qu'une réévaluation délibérée du portage. Un rapport hebdomadaire ne peut pas ordonner les événements au sein d'une semaine, les deux explications ne peuvent donc pas être départagées.
Un artefact d'échéance trimestrielle. Il est écarté pour la position nette mais pas pour les jambes brutes. L'échéance de septembre est tombée dans la semaine du rapport du 15 septembre, les deux grandes réductions sont intervenues les 29 septembre et 6 octobre, et l'intérêt ouvert a augmenté la dernière semaine, de 274 821 à 290 507. Le roulement fausse bien les jambes brutes la semaine du 15 septembre, lorsque les acheteuses ont reculé de 35 191 et les vendeuses de 28 241 avec un net en baisse de seulement 6 950, et que l'intérêt ouvert est passé de 327 215 le 8 septembre à 266 061 le 22 septembre. Les quatre plus fortes réductions hebdomadaires du tableau sont toutes tombées des semaines d'échéance trimestrielle.
Reclassement de couvertures. Le groupe non commercial est une catégorie héritée qui mêle des fonds et d'autres grands opérateurs, et certaines positions acheteuses peuvent être des couvertures d'actifs mexicains débouclées pour des raisons sans rapport. Ampleur inconnue.
Le taux de base
La fenêtre va du 7 juillet 2020 au 6 octobre 2026, soit 327 rapports hebdomadaires dans cot_reports. La variation hebdomadaire de -41 701 se classe 5e sur 326 ; les quatre plus grandes sont -99 460 (20 décembre 2022), -68 739 (18 juin 2024), -63 593 (15 mars 2022) et -59 107 (14 juin 2022). La variation sur quatre semaines de -84 031 se classe 5e sur 323, mais les quatre valeurs supérieures sont des fenêtres qui se chevauchent, se terminant entre le 20 décembre 2022 et le 10 janvier 2023, un seul épisode. C'est le deuxième plus grand épisode distinct du tableau.
La table commence en 2020, nous avons donc vérifié le fichier d'historique de la CFTC (contrat 095741). Mars 2020 était plus important : la position nette acheteuse est passée de 131 181 le 3 mars à 7 665 le 31 mars, une réduction de 123 516. Les variations sur quatre semaines avant 2020 n'ont pas été calculées, la taille par rapport à 2008 ou 2016 est donc inconnue et nous ne formulons aucune affirmation de record.
Le niveau est ordinaire. Une position nette de 3,68 % de l'intérêt ouvert compte 103 semaines sur 327, celle-ci comprise, à ce niveau ou en dessous, soit le 31e centile, avec un minimum de -32,0 %. La moyenne des 52 semaines précédentes, du 7 octobre 2025 au 29 septembre 2026, était de 35,7 %, la position est donc passée d'une position acheteuse encombrée à une position réduite.
Pour l'ampleur, les variations nettes hebdomadaires de l'AUD, du NZD et du MXN se situaient toutes dans leurs propres 5 % inférieurs sur 1 semaine sur 326, le 6 octobre. Ce test a choisi ses trois devises après que nous avons vu les données, le décompte décrit donc la semaine et n'est pas une valeur p. La version moins taillée sur mesure examine sept paires du dollar (AUD, NZD, MXN, EUR, CAD, BRL, GBP) : quatre ou plus se trouvaient dans leurs propres 5 % inférieurs sur 2 semaines sur 326, le 30 juillet 2024 et le 6 octobre 2026. La sélection compte aussi en amont. Nous avons passé en revue 19 à 20 marchés COT hors crypto, dont 14 par z-score sur 53 semaines, et environ 60 comparaisons multi-actifs, et le MXN a été retenu comme le plus grand z absolu. Cela gonfle tout centile isolé, c'est pourquoi les taux de base ci-dessus proviennent de distributions sur l'ensemble de la table, sans filtre sur la valeur mesurée.
Les éléments contraires
L'argument le plus fort contre une histoire propre au portage est l'euro. La même semaine, les spéculateurs sur l'euro ont vendu presque aussi fort que ceux sur le peso, et une demande généralisée de dollar explique les deux. L'AUD, le NZD, le MXN et l'EUR partagent un même facteur de taux américain et de dollar, leurs mouvements ne se confirment donc pas mutuellement. La position nette sur l'AUD est passée de -34 870 à -98 588 entre le 8 septembre et le 6 octobre, et la position vendeuse brute de 198 726 est la plus élevée de cot_reports depuis juillet 2020. En part de l'intérêt ouvert de 328 682, elle représente 60,5 %, seuil dépassé par 38 semaines depuis 2020, et l'intérêt ouvert a bondi autour du roulement de septembre, cette part est donc une mesure faussée. La position nette sur le NZD est passée de +6 232 à -29 346. Les spéculateurs sur les contrats à terme sur l'indice du dollar ont à peine changé, de 11 881 à 12 011 la semaine du 6 octobre, bien que ce contrat ne donne qu'une vue étroite du dollar.
La position nette sur le peso reste acheteuse, à +10 701, et le niveau est ordinaire, l'affirmation repose donc sur la seule vitesse. Les réductions plus importantes de mars 2020 et décembre 2022 montrent que des mouvements de cette taille se produisent dans ce contrat quelques fois par décennie. Position et prix forment aussi un seul marché, la hausse de l'USDMXN n'est donc pas une seconde confirmation des données de position. Le seul élément indépendant est le dossier de politique monétaire, le communiqué de Banxico et les propos du gouverneur. Il explique le calendrier. Il n'explique pas l'ampleur. La table central_bank_rates ne contient qu'un mois d'historique, la mesure dans laquelle l'écart s'est resserré au fil du temps est donc inconnue au-delà de la hausse du 16 septembre.
Ce qui changerait la lecture
Le rapport de la CFTC du mardi 13 octobre n'est pas encore dans cot_reports. La CFTC publie normalement le vendredi, soit aujourd'hui. Si la position nette sur le peso repasse au-dessus de 52 402, le niveau du 29 septembre, le débouclage aura été une purge de deux semaines. Si les positions vendeuses dépassent nettement 87 996 alors que les acheteuses tiennent, de nouveaux paris remplacent la liquidation. Si l'USDMXN clôture de nouveau sous 18,04, la clôture du 29 septembre, alors que l'indice du dollar reste près de 102, la part spécifique au peso du mouvement a disparu. Si les ventes sur l'AUD, le NZD et l'EUR s'inversent la semaine prochaine et pas celles sur le MXN, l'explication par le facteur dollar s'affaiblit.
Le compte rendu de septembre de Banxico, publié le 8 octobre, est un événement observé après la date de positionnement : trois des cinq membres du conseil laissaient la porte ouverte à des baisses et le peso a perdu environ 1,2 % ce jour-là. Seuls les rapports du 13 octobre et suivants montreront ce que les spéculateurs ont fait ensuite.
La Fed se réunit les 27 et 28 octobre et Banxico décide le 5 novembre. Une nouvelle hausse de la Fed ou une baisse de Banxico resserrerait davantage l'écart de 2,50 à 2,75 points, et un maintien de Banxico avec une indication rétablie renforcerait l'argumentaire contre cette lecture. L'USDMXN a clôturé à 18,4637 le 14 octobre.
Questions fréquentes
Les spéculateurs ont-ils quitté le peso ?
Non. La position nette non commerciale reste acheteuse à 10 701 contrats le 6 octobre, soit 3,7 % de l'intérêt ouvert, après 94 732 le 8 septembre. Les positions acheteuses brutes de 98 697 restent supérieures aux positions vendeuses brutes de 87 996.
S'agit-il d'une réduction record ?
Pas dans les données que nous avons vérifiées. Dans cot_reports, la réduction sur quatre semaines est le deuxième plus grand épisode distinct depuis juillet 2020. Mars 2020 était plus important dans le fichier d'historique de la CFTC (-123 516), et les variations sur quatre semaines avant 2020 n'ont pas été calculées, la comparaison avec les années antérieures est donc inconnue.
Pourquoi un écart de taux plus étroit compterait-il pour une position en contrats à terme ?
Une position acheteuse sur le peso rapporte l'écart entre les taux courts mexicains et américains. Lorsque la Fed relève ses taux et que Banxico maintient le sien en abandonnant son indication de maintien, l'écart se resserre à 2,50 à 2,75 points et la récompense de la détention de la position diminue. Les données de contrats à terme ne peuvent pas montrer pourquoi les opérateurs ont agi, il s'agit donc d'un canal possible.
Cela pourrait-il être simplement un dollar plus fort ?
En partie. L'indice du dollar a progressé de 3,03 % contre 6,26 % pour l'USDMXN, et les spéculateurs sur l'euro ont aussi vendu la même semaine, ce que le portage ne peut pas expliquer. L'USDMXN a aussi davantage progressé que l'indice du dollar plusieurs jours de la fenêtre, dont le 23 septembre, veille de la décision de Banxico (+1,48 contre +0,50 %), et le 8 octobre, jour de publication du compte rendu (+1,18 contre -0,10 %). Cela indique aussi quelque chose de propre au peso, mais les données ne peuvent pas séparer les deux.
Quand en saurons-nous plus ?
Le rapport de la CFTC du 13 octobre sort normalement aujourd'hui, 16 octobre, et montrera si les acheteurs ont continué de clôturer ou si de nouvelles positions vendeuses sont apparues. La Fed se réunit les 27 et 28 octobre et Banxico décide le 5 novembre.
Sources
Rio Times, le gouverneur de Banxico affirme que le Mexique n'a pas à suivre la Fed avec des taux à 6,5 %, 30 septembre 2026 : hausse de la Fed à 3,75 à 4,00 le 16 septembre, maintien de Banxico à 6,50 le 24 septembre, indication de maintien abandonnée, propos du gouverneur le 29 septembre, dates des réunions.
Trading Economics, Banxico maintient son taux directeur à 6,50 % en septembre, 24 septembre 2026 : taux inchangé à 6,50 %, risques d'inflation orientés à la hausse, atonie attendue.
Rio Times, le peso mexicain et le compte rendu de Banxico, 12 octobre 2026 : compte rendu de septembre de Banxico publié le 8 octobre, trois des cinq membres du conseil laissaient la porte ouverte à des baisses, le peso a perdu environ 1,2 % ce jour-là.
Kresmion Research, cot_reports (Commitments of Traders de la CFTC), dates de rapport du 7 juillet 2020 au 6 octobre 2026 : positions non commerciales et intérêt ouvert sur MXN/USD, AUD/USD, NZD/USD, EUR/USD et USD INDEX.
Kresmion Research, cftc_history, contrats 095741 et 232741 : réduction sur quatre semaines du peso en mars 2020 et positions sur l'AUD et le NZD.
Kresmion Research, correlation_close_history, USDMXN, DXY, AUDUSD, EURUSD : lignes quotidiennes jusqu'au 15 octobre 2026 ; les lignes des paires de change sont datées un jour ouvré après leur séance, les clôtures sont donc lues sur la ligne suivante. Les lignes datées du 16 octobre sont exclues car la ligne EURUSD est une copie périmée du 6 octobre.
Kresmion Research, fred_series_history (DFEDTARL, DFEDTARU) et central_bank_rates : fourchette cible de la Fed de 3,75 à 4,00 le 15 octobre, taux de Banxico de 6,50 % pour octobre 2026.
Kresmion Research, forex_rates, USDMXN=X : cotation en direct de 18,409 à 05:19 UTC le 16 octobre 2026.