Par Kresmion Research, 19 octobre 2026
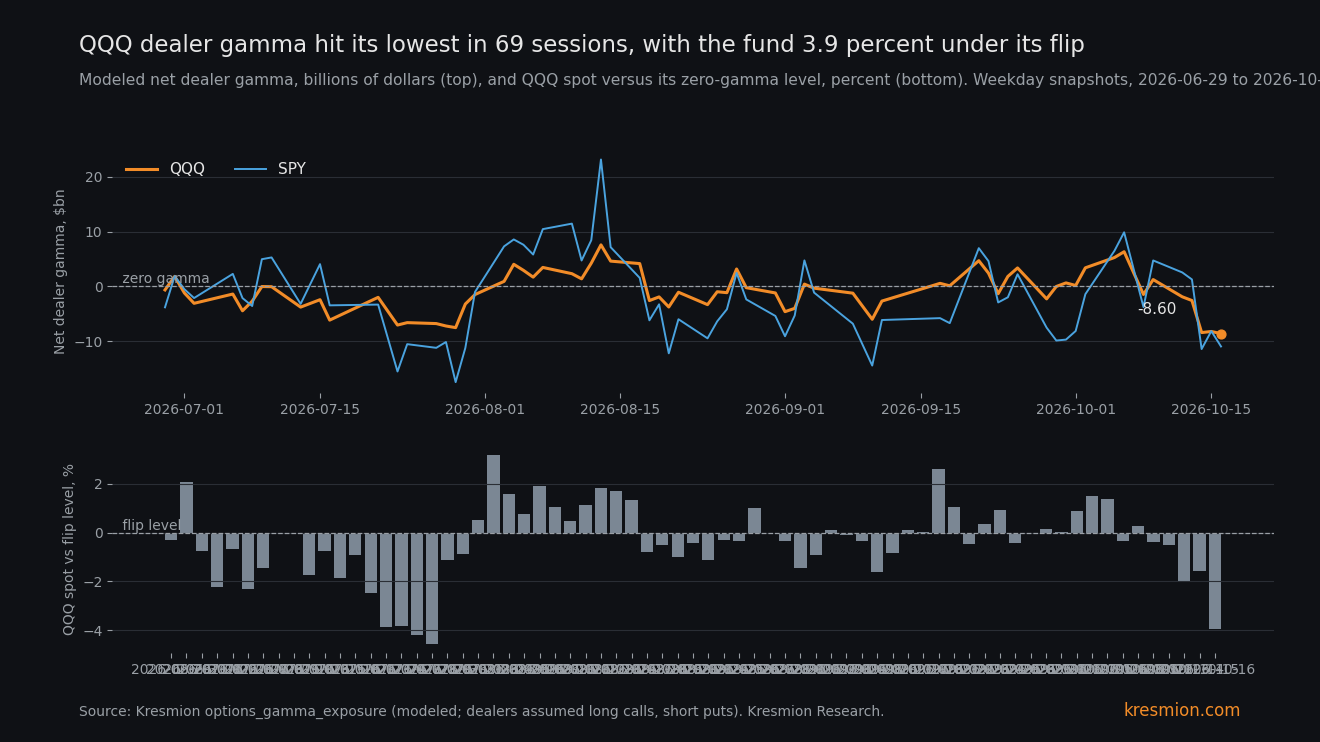
Le gamma modélisé des dealers sur QQQ a clôturé vendredi à moins 8,60 milliards de dollars, le plus bas de 69 relevés en semaine, le fonds se situant 3,93 % sous son niveau de bascule. Kresmion conserve des relevés en semaine du 29 juin au 16 octobre. Lors des 9 jours précédents où le gamma de QQQ était inférieur à moins 5 milliards de dollars, la variation du lendemain a atteint en moyenne 1,40 %, dans un sens ou dans l'autre. Après les 26 lectures positives, elle a été en moyenne de 0,89 %. La note ne rend compte que de l'amplitude des variations et ne dit rien de leur direction. Ces 9 jours proviennent d'environ trois épisodes, et deux des trois plus fortes variations du lendemain de la période ont suivi des lectures non négatives. Vendredi était le jour d'échéance mensuelle des options, mais la lecture se situait déjà entre moins 8,2 et moins 8,4 milliards avant l'échéance. Il s'agit d'un suivi et d'un contrôle de calibrage de notre note du 20 juillet, qui constatait que les ETF indiciels étaient en gamma négatif des dealers et les méga-capitalisations en gamma positif.
Points clés
| Élément | Chiffre |
|---|---|
| Gamma net des dealers sur QQQ, 16 octobre | -8,60 Md$, le plus négatif de 69 relevés en semaine (du 29 juin au 16 octobre, vendredi inclus). Cours 709,80, niveau de gamma zéro (bascule) 738,81, cours 3,93 % sous ce niveau (Kresmion options_gamma_exposure, modélisé) |
| Distance sous le niveau de bascule | -3,93 % est le troisième écart le plus profond sur 69, derrière -4,18 % le 28 juillet et -4,54 % le 29 juillet |
| Variation absolue du lendemain après un gamma inférieur à -5 Md | Moyenne 1,40 %, médiane 1,12 %, n=9, issus d'environ trois épisodes (gamma Kresmion rapproché des clôtures, 68 jours appariés) |
| Autres lectures | Négatif mais supérieur à -5 Md : 0,85 % (n=33). Positif : 0,89 % (n=26), médiane 0,71 %. L'écart type des rendements du lendemain est de 1,22 % |
| Contrôle sans seuil | Corrélation du gamma avec la variation absolue du lendemain : -0,227 sur 68 jours, soit un t d'environ 1,9 avant prise en compte des regroupements, donc non significatif au sens conventionnel |
| Répartition des semi-conducteurs, 16 octobre | Gamma court : SMH -0,92 Md, AVGO -0,20 Md, MU -0,10 Md, AMD -0,08 Md, INTC -0,03 Md. Gamma long : MSFT +1,24 Md, META +1,00 Md, AAPL +0,78 Md, AMZN +0,32 Md, NVDA +0,26 Md, GOOGL +0,19 Md |
| Semaine, clôtures du 9 au 16 octobre | QQQ -5,52 %, Nasdaq Composite -4,48 %, S&P 500 -1,95 %, XLK -7,70 %, IWM -3,05 %, DIA (ETF du Dow) +0,60 % (Kresmion correlation_close_history) |
Ce que montrent les données
Le gamma des dealers est une estimation de la façon dont les dealers doivent négocier lorsque les prix évoluent. Kresmion modélise les dealers comme acheteurs des calls et vendeurs des puts négociés par les clients. Elle n'observe pas les positions des dealers, donc tous les chiffres ici sont modélisés. Lorsque le chiffre est négatif, les dealers du modèle vendent quand les prix baissent et achètent quand ils montent, ce qui amplifie les mouvements. Lorsqu'il est positif, ils font l'inverse et les amortissent.
La lecture de QQQ est passée de +6,32 Md le 6 octobre à -1,47 Md le 8 octobre, +1,25 Md le 9 octobre, -1,89 Md le 12 octobre et -2,57 Md le 13 octobre. Elle a ensuite chuté à -8,41 Md le 14 octobre, -8,21 Md le 15 octobre et -8,60 Md le 16 octobre. Le tableau contient 84 lignes QQQ du 27 juin au 16 octobre. Quinze sont des lignes de week-end, dont 11 répètent le cours précédent, ce qui en fait des copies périmées. Nous les avons retirées, ce qui laisse 69 relevés en semaine. Aucun relevé en semaine n'est inférieur à celui de vendredi. Le maximum de la période est de +7,57 Md le 13 août.
Le gamma négatif est l'état habituel ici : 43 des 69 lectures en semaine (62 %) sont négatives. SPY était à -10,94 Md vendredi, 1,47 % sous son niveau de bascule de 774,67, mais ce n'est pas un extrême de la période. Le plus bas de SPY était de -17,44 Md le 29 juillet, et 11 de ses 84 lignes sont inférieures à la dernière. La note du 1er juillet de Kresmion traitait du gamma des dealers pour le S&P 500, le Nasdaq 100 et le Russell 2000 au 30 juin.
La semaine a été difficile. QQQ a clôturé à 751,27 le 9 octobre et à 709,80 le 16 octobre. Vendredi, le S&P 500 a clôturé à 7 659,44 (-1,09 %), le Dow à 52 002,41 (-0,34 %) et le Nasdaq Composite à 26 140,03 (-2,14 %), et AP a indiqué que le S&P et le Nasdaq avaient connu leur pire semaine depuis juin (AP via Yahoo Finance). Reuters a indiqué que l'indice Philadelphia des semi-conducteurs était en baisse de 8 % en octobre et en hausse de plus de 60 % sur l'année. Le gamma est calculé à partir du cours, donc la lecture du gamma, la baisse hebdomadaire des prix et la description de la semaine par Reuters constituent un seul et même événement. Nous ne les comptons pas comme trois confirmations, et nos données ne montrent pas ce qui a motivé les ventes.
La répartition des semi-conducteurs
La note de juillet constatait que les trois grands ETF indiciels étaient en gamma court et les méga-capitalisations en gamma long. Le 16 octobre, cinq valeurs des semi-conducteurs ou apparentées étaient en gamma court : SMH (-0,92 Md, 13,06 % sous son niveau de bascule), AVGO (-0,20 Md, 6,24 % en dessous), MU (-0,10 Md), AMD (-0,08 Md) et INTC (-0,03 Md). Kresmion n'a pas de lectures de juillet pour SMH, AVGO, MU ou INTC, donc on ignore si cette répartition est nouvelle. SMH et AVGO sont en gamma court sur environ la moitié de leurs relevés depuis août (19 sur 37 et 20 sur 37). Les valeurs en gamma long étaient MSFT (+1,24 Md, cours 20,59 % au-dessus de sa bascule), META (+1,00 Md, 32,15 % au-dessus), AAPL (+0,78 Md, 10,32 % au-dessus), AMZN (+0,32 Md), NVDA (+0,26 Md, 2,97 % au-dessus) et GOOGL (+0,19 Md). TSLA était à +0,01 Md. XLK était à -0,05 Md, 8,52 % sous sa bascule, et IWM à -3,78 Md, 6,85 % en dessous.
NVDA, la plus grande valeur des semi-conducteurs, est en gamma long, mais seulement 2,97 % au-dessus de sa bascule. Chaque valeur des semi-conducteurs est petite en dollars à côté des fonds indiciels. On ignore quelle part de la lecture propre à QQQ provient des strikes des semi-conducteurs, de même que la conversion du gamma en dollars de couverture.
Le mécanisme
Une convention de modélisation courante suppose que les options sur ETF indiciels portent une forte demande permanente de couverture par des puts de la part des institutions. Dès que QQQ passe sous la zone de strikes où se situe cet intérêt ouvert sur les puts, les dealers du modèle sont en gamma court. Pour rester couverts, ils vendent des contrats à terme ou des actions dans les baisses et achètent dans les rebonds, de sorte que la couverture amplifie les mouvements dans les deux sens. La même convention suppose que les options sur méga-capitalisations individuelles penchent vers des achats de calls par les clients, si bien que MSFT, META et AAPL restent en gamma long et que leurs dealers agissent à contre-courant des mouvements.
Deux points de second ordre en découlent. D'abord, les valeurs en gamma court sont SMH, AVGO, MU, AMD et INTC ainsi que l'enveloppe indicielle, tandis que les valeurs de plateformes et NVDA portent un gamma long. Les cinq valeurs courtes totalisent environ -1,3 Md contre -8,60 Md pour QQQ, elles ne peuvent donc pas expliquer l'essentiel de la lecture de l'indice.
Ensuite, le niveau de bascule bouge. La bascule de QQQ est passée de 750,17 le 8 octobre à 738,81 le 16 octobre, au gré des changements de strikes et d'échéances. Le cours devrait progresser de 4,09 % pour atteindre le niveau de bascule du 16 octobre. L'écart peut aussi se refermer si le niveau de bascule baisse vers le cours, ou si le cours monte, ou les deux. Le niveau de bascule a varié de moins de 1 point le jour de l'échéance (739,72 le 15 octobre, 738,81 le 16 octobre), mais il a reculé de 11,4 points du 8 au 16 octobre, il n'est donc pas fixe.
QQQ a clôturé à 661,73 le 29 juillet avec un gamma de -7,51 Md, puis a progressé de 3,30 % à 683,55 le 30 juillet et a atteint 723,85 le 4 août, soit un rebond après une lecture très négative, qui ne montre pas ce qui l'a provoqué. C'est une seule fenêtre et elle ne peut être généralisée.
Autres explications
Regroupement de la volatilité. La baisse des prix pousse le gamma en territoire négatif, car le cours passe sous les strikes des puts, et elle accroît aussi la volatilité par elle-même. L'écart entre 1,40 et 0,89 % pourrait simplement traduire de fortes variations suivant de fortes variations, le gamma ne faisant que marquer une baisse en cours. Le test ne contrôle pas la volatilité réalisée de la veille, on ne peut donc l'écarter.
Échéance des options. Le 16 octobre était l'échéance mensuelle, le troisième vendredi. Elle n'explique pas l'essentiel de la lecture. Le gamma de QQQ était déjà de -8,41 Md le 14 octobre et de -8,21 Md le 15 octobre, avant l'échéance, et l'expiration de vendredi n'a déplacé le net que de 0,39 Md. L'échéance a retiré du gamma call et put presque à parts égales.
Convention du modèle. Si les clients étaient vendeurs nets de puts, via des fonds de vente de puts ou de l'overwriting, le signe réel des dealers serait l'inverse. L'estimation n'observe pas les positions des dealers.
Réévaluation par les prix. La lecture est passée de -2,57 Md à -8,41 Md le 14 octobre alors que le cours reculait de 1,97 %. Une part de ce changement correspond probablement au cours traversant les strikes. Les données de Kresmion ne permettent pas de la séparer d'un nouveau positionnement en puts.
Le taux de base
La période retenue correspond à options_gamma_exposure de Kresmion pour QQQ, relevés en semaine du 29 juin au 16 octobre (n=69). Il n'existe pas d'historique avant le 27 juin, donc pas de taux de base pluriannuel, et l'ampleur par rapport à un historique plus long est inconnue. La médiane des 84 lignes est de -1,19 Md. Les -8,60 Md de vendredi se classent premiers sur 69, le jour courant inclus. Neuf jours de bourse de la période n'ont pas de relevé, c'est donc le plus bas des 69 que nous détenons, et non de toutes les séances.
Variations absolues du lendemain, sur les 68 jours disposant de clôtures dans correlation_close_history :
- Gamma inférieur à -5 Md : moyenne 1,404 %, médiane 1,117 %, n=9.
- Négatif mais supérieur à -5 Md : moyenne 0,850 %, n=33.
- Positif : moyenne 0,885 %, médiane 0,713 %, n=26.
Les neuf jours très négatifs sont les 16, 23, 24, 27, 28 et 29 juillet, puis le 10 septembre, le 14 octobre et le 15 octobre. Leurs variations du lendemain ont été, en amplitude, de 1,50, 1,12, 0,31, 0,97, 2,04, 3,30, 0,77, 0,13 et 2,50 %. Six se situent entre le 16 et le 29 juillet, une le 10 septembre et deux les 14 et 15 octobre, ce ne sont donc pas neuf essais indépendants. Vendredi n'a pas encore de lendemain et ne fait pas partie des neuf.
Le seuil de -5 Md a été choisi après examen des données, ce qui le favorise. La statistique sans seuil est une corrélation de -0,227 sur 68 jours, un t d'environ 1,9 avant regroupement, et elle n'est pas significative au sens conventionnel. Pour SPY, les catégories se distinguent à peine : un gamma inférieur à -8 Md a donné en moyenne 0,589 % (n=15), les autres lectures négatives 0,559 % (n=27) et les lectures positives 0,454 % (n=26), avec une corrélation de -0,171.
L'espace de recherche compte aussi. Cette note est issue d'un filtrage quotidien sur plusieurs desks, et le nombre total d'examens est d'une ampleur inconnue. Dans le tableau de gamma, 4 des 113 tickers étaient à leur minimum d'historique en semaine le 16 octobre, un historique qui diffère selon le ticker (QQQ compte 69 lignes en semaine, CMG, MSTR et SMCI 37). QQQ en fait partie et c'est le seul produit indiciel, donc une lecture de rang un pour un ticker donné n'est pas rare. Sur les 113 tickers au 16 octobre, 43 avaient un gamma net négatif et 41 étaient sous leur bascule.
Les éléments contraires
Deux des trois plus fortes variations du lendemain de QQQ sur la période, 3,40 % le 4 août et 2,88 % le 21 septembre, ont suivi des lectures non négatives de +0,92 Md (3 août) et +0,11 Md (18 septembre). La deuxième plus forte, 3,30 % le 30 juillet, a suivi une lecture très négative de -7,51 Md. La deuxième lecture la plus négative, -8,41 Md le 14 octobre, a été suivie d'une journée à 0,13 %.
La moyenne de 1,40 % repose aussi sur trois jours : 2,04 % (après le 28 juillet), 3,30 % (après le 29 juillet) et 2,50 % (après le 15 octobre). Les six autres jours très négatifs étaient tous d'environ 1,50 % ou moins, et la médiane des neuf est de 1,12 %. Avec un écart type de 1,22 % pour les rendements du lendemain, la moyenne de la catégorie extrême n'est pas loin d'une journée ordinaire. Sans ces trois jours, les six autres jours très négatifs donnent en moyenne 0,80 %, sous la moyenne de 0,89 % en gamma positif. L'écart type des neuf est de 1,04, donc l'erreur standard de la moyenne de 1,40 % est d'environ 0,35. Avec trois épisodes, un autre seuil pourrait donner une autre réponse.
Ce qui changerait la lecture
1. Le relevé de lundi, établi vers 21:17 UTC après la clôture. Si le gamma de QQQ remonte au-dessus d'environ -5 Md avec un cours peu changé, la lecture de vendredi était moins persistante qu'il n'y paraît. 2. Les variations réalisées du mardi 20 octobre au vendredi 23 octobre. Si la variation quotidienne absolue moyenne de QQQ reste sous 0,89 % tandis que le gamma reste sous -5 Md, l'écart de calibrage s'affaiblit. Si elle dépasse 1,40 %, l'écart se confirme pour un quatrième épisode. 3. QQQ clôturant au-dessus de son niveau de bascule (738,81 au 16 octobre, susceptible de varier), ou la bascule baissant jusqu'au cours. 4. Lam Research et Texas Instruments publient mercredi, Meta étant aussi attendu cette semaine, selon Reuters. Ce sont des événements sur valeurs individuelles dans la couche des semi-conducteurs ou à proximité, où le gamma est négatif. 5. La réunion de la Fed plus tard ce mois-ci. CME FedWatch donnait une probabilité de hausse de 16 % ce mois-ci au 19 octobre, selon Reuters, et de 92 % pour une hausse en décembre.
Vendredi, QQQ a clôturé à 709,80 et son niveau de bascule modélisé était de 738,81.
Questions fréquentes
Qu'est-ce que le gamma des dealers ?
C'est une estimation modélisée de la façon dont les dealers d'options doivent négocier lorsque le prix évolue. Kresmion suppose que les dealers sont acheteurs des calls et vendeurs des puts des clients. Un gamma négatif signifie que leur couverture amplifie les mouvements, et un gamma positif qu'elle les amortit. Le modèle ne voit pas les positions des dealers.
Moins 8,60 milliards de dollars est-il un record pour QQQ ?
C'est le plus bas des 69 relevés en semaine du 29 juin au 16 octobre, vendredi inclus. Kresmion n'a pas d'historique antérieur, ce n'est donc pas un record au sens plus long du terme.
Un gamma négatif prédit-il une variation plus ample ?
Sur cette période, les 9 jours sous -5 Md ont donné en moyenne une variation du lendemain de 1,40 % en amplitude, contre 0,89 % après des lectures positives. Ces jours proviennent d'environ trois épisodes, le seuil a été choisi après examen, et la corrélation de -0,227 n'est pas significative au sens conventionnel. La note ne dit rien de la direction.
Quelles actions sont en gamma court ?
Au 16 octobre, SMH, AVGO, AMD, MU et INTC étaient en gamma court. MSFT, META, AAPL, AMZN, GOOGL et NVDA étaient en gamma long.
L'échéance des options a-t-elle faussé le chiffre de vendredi ?
Probablement pas beaucoup. La lecture était déjà de -8,41 Md et -8,21 Md lors des deux séances précédant l'échéance, et l'échéance ne l'a déplacée que de 0,39 Md. Le relevé de lundi montrera si la lecture persiste.
Sources
Page de recherche Kresmion pour QQQ : liste les notes précédentes de Kresmion sur QQQ. Les relevés de gamma (dernier au 16 octobre, récupéré à 21:17:19 UTC) et les clôtures proviennent des tables options_gamma_exposure et correlation_close_history de Kresmion, interrogées le 19 octobre.
Note Kresmion, 20 juillet 2026 : le cadre antérieur que cette note met à l'épreuve.
AP via Yahoo Finance, How major US stock indexes fared Friday 10/16/2026 : clôtures des indices et pire semaine depuis juin pour le S&P 500 et le Nasdaq.
Reuters via Business Recorder, Wall Street Week Ahead : indice des semi-conducteurs en baisse de 8 % en octobre, résultats de Meta, Lam Research et Texas Instruments.
Reuters via Business Recorder, Gold edges higher on softer oil, Fed rate outlook in focus : probabilités CME FedWatch de 16 % pour octobre et de 92 % pour décembre.
Note Kresmion, 1er juillet 2026 : note antérieure de Kresmion sur le positionnement des dealers dans le S&P, le Nasdaq et le Russell 2000.