Par Kresmion Research, 22 octobre 2026
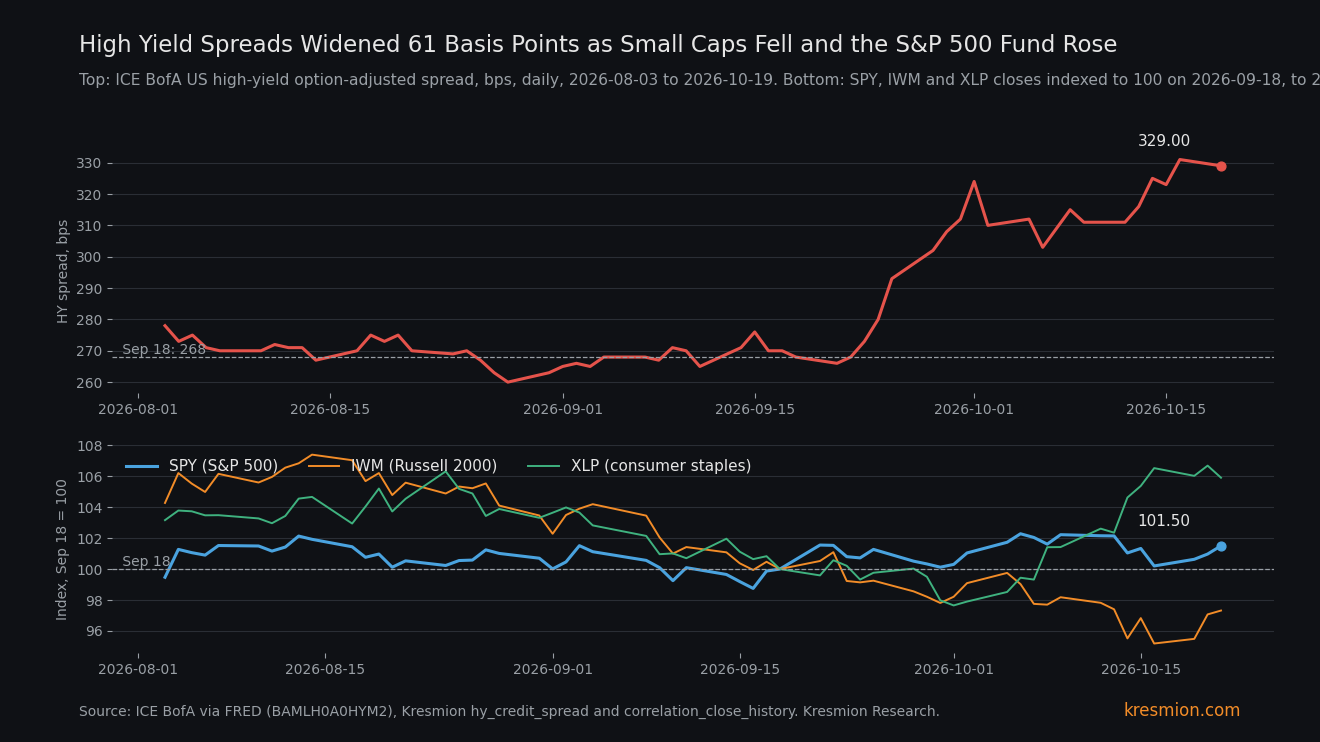
Le spread high yield américain ICE BofA s'est écarté de 61 points de base en 21 séances pour atteindre 329 le 19 octobre, tandis que le fonds S&P 500 SPY gagnait 0,63 % sur les mêmes dates. Le spread est le rendement supplémentaire que les investisseurs exigent pour prêter à des entreprises très endettées plutôt qu'au Trésor américain. Il est passé de 268 le 18 septembre à 329 le 19 octobre, et FRED affiche 333 le 20 octobre. Seules 22 des 828 fenêtres de 21 séances depuis le 25 juillet 2023 se sont écartées autant. Au sein du marché actions, le tableau diffère : le fonds Russell 2000 IWM a reculé de 4,51 %, tandis que les fonds de consommation de base, de santé et d'énergie ont progressé de 4,7 à 6,1 % sur les mêmes dates. Le niveau est ordinaire et l'historique est court : cette note décrit donc la composition et ne formule aucun pari sur la direction.
Points clés
| Élément | Chiffre |
|---|---|
| Spread HY, du 18 septembre au 19 octobre | De 268 à 329 pb, en hausse de 61. FRED : 333 le 20 octobre (Kresmion hy_credit_spread ; FRED BAMLH0A2HYM2 est la même série) |
| Rareté de l'écartement | 22 des 828 fenêtres de 21 séances depuis le 2023-07-25 sont à +61 pb ou plus (2,7 %). Les fenêtres se chevauchent : 19 des 22 se situent entre mars et avril 2025, une en août 2024 et deux sont les fenêtres actuelles, soit environ trois épisodes |
| SPY sur les mêmes dates | +0,63 % (de 761,69 à 766,48). Lors des trois épisodes précédents de 50 pb ou plus, SPY a reculé de 1,0 à 12,2 % |
| Petites capitalisations, JPMorgan et financières | IWM en baisse de 4,51 %, JPM en baisse de 4,62, XLF en baisse de 1,08 |
| Valeurs en hausse sur les mêmes dates | XLP +6,02, XLV +4,71, XLE +6,05, UNH +7,95, MSFT +8,05, BRK-B +4,41 |
| SPY par rapport à la droite de régression du crédit | 4,93 points au-dessus de la droite ; 19 fenêtres sur 758 sont à ce niveau ou au-delà |
| IWM par rapport à la droite de régression du crédit | 2,69 points au-dessus de la droite ; 150 fenêtres sur 758 sont à ce niveau ou au-delà, une lecture ordinaire |
| IWM moins SPY, 21 séances | Baisse de 5,14 points ; 223 des 6 619 fenêtres glissantes depuis le 2000-06-27 sont à ce niveau ou en deçà (3,4 %) |
Ce que montrent les données
Notre table hy_credit_spread (dernière ligne 2026-10-19) montre le spread à 268 le 18 septembre, un point bas à 266 le 21 septembre, un pic à 331 le 16 octobre et 329 le 19 octobre. Notre copie de BAMLH0A0HYM2 de FRED porte des valeurs identiques ainsi que 3,33 points de pourcentage le 20 octobre : les deux comptent donc pour une seule source. Les spreads investment grade (FRED BAMLC0A0CM) sont passés de 0,77 à 0,87 point de pourcentage (de 77 à 87 pb) sur les mêmes dates. Le rendement du Trésor à 10 ans (FRED DGS10) est passé de 5,01 à 5,15 %.
Trois écartements antérieurs de 50 pb ou plus figurent dans la table : octobre 2023, août 2024 et mars à avril 2025. SPY était en baisse dans chaque fenêtre, de 1,0 à 12,2 %. Sur les 21 fenêtres appariées à +61 pb ou plus, SPY n'était en hausse que dans 2. Sur 758 fenêtres appariées, la variation du spread sur 21 séances présente une corrélation de -0,796 avec le rendement de SPY, de -0,779 avec celui d'IWM et de -0,680 avec celui de QQQ. Une droite ajustée sur SPY a une pente de -0,0928 point de pourcentage par point de base et une ordonnée à l'origine de 1,359, ce qui place le rendement ajusté de SPY à environ moins 4,3 % pour un écartement de 61 pb. Le +0,63 % réel de SPY se situe 4,93 points au-dessus de cette droite (écart type de l'écart : 2,20), un écart égalé ou dépassé dans 19 fenêtres sur 758, soit 2,5 %.
Décomposer SPY change la lecture. Du 18 septembre au 19 octobre (notre correlation_close_history), IWM a reculé de 4,51 % (de 284,11 à 271,28), JPM de 4,62 et XLF de 1,08, avec XLI en baisse de 1,54 et XLK en baisse de 1,81. XLP a progressé de 6,02, XLV de 4,71, XLE de 6,05, UNH de 7,95, MSFT de 8,05 et BRK-B de 4,41. QQQ a reculé de 0,32. Le VIX est passé de 14,81 à 18,44. Les données ne montrent pas ce qui a motivé chacun de ces mouvements de valeurs individuelles ou de secteurs.
IWM se situe 2,69 points au-dessus de sa propre droite de régression du crédit (écart type 3,32), niveau égalé ou dépassé dans 150 fenêtres sur 758. C'est une lecture ordinaire. Le rendement d'IWM sur 21 séances moins celui de SPY a baissé de 5,14 points, un niveau égalé ou dépassé dans 223 des 6 619 fenêtres glissantes depuis juin 2000 (3,4 % ; moyenne +0,06, écart type 2,90).
Le mécanisme
Un spread high yield s'écarte lorsque les investisseurs revalorisent le risque de défaut ou de liquidité. Sur ces 21 séances, le rendement du Trésor à 10 ans a gagné 14 pb pour atteindre 5,15 %, et la dernière clôture avant 2026 à ce niveau ou au-dessus remonte au 9 juillet 2007. Le spread a augmenté par-dessus, de sorte que le coût total d'emprunt de ces émetteurs a progressé d'environ la somme des deux. Cette somme est approximative : nous comparons les points de départ et d'arrivée, et le 10 ans a culminé à 5,31 le 5 octobre et valait 5,09 le 16 octobre. Ces coûts pèsent d'abord sur les emprunteurs plus petits, plus endettés et à taux variable. Notre raisonnement est que ces entreprises pèsent davantage dans le Russell 2000 et dans les banques que dans un S&P 500 dominé par des méga-capitalisations riches en liquidités. Nous n'avons pas interrogé les composants ni les pondérations des indices : cette étape est donc une inférence.
Au sein des actions, les mouvements ont différé selon les secteurs sur cette fenêtre. Les petites capitalisations, les financières et les industrielles ont reculé tandis que la consommation de base, la santé, l'énergie (pétrole proche de 100 dollars) et quelques méga-capitalisations progressaient, et le VIX a grimpé. Le niveau de SPY a compensé ces mouvements pour aboutir à +0,63 %. Un lecteur qui ne regarde que le niveau du S&P 500 voit ce chiffre et manque la baisse de 4,51 % des petites capitalisations. Sur notre ajustement, SPY se situe 4,93 points au-dessus de la droite du crédit (19 fenêtres sur 758 à ce niveau ou au-delà) et IWM 2,69 points au-dessus (150 sur 758). Nous avons choisi cette décomposition après avoir vu les données.
Autres explications
Composition pétrolière. Un pétrole proche de 100 dollars soutient les actions de l'énergie (XLE en hausse de 6,05 %). Nous n'avons pas calculé les pondérations de l'indice : nous ne pouvons donc pas dire quelle part du mouvement de SPY cela explique. Les perdants du coût des carburants, comme les compagnies aériennes, les entreprises de consommation et la chimie, pourraient élargir le high yield hors énergie. Nous n'avons pas pu le tester : FRED était en maintenance lorsque nous avons essayé la série du spread CCC (BAMLH0A3HYC) le 22 octobre, et notre base de données ne contient pas de spreads sectoriels. Si cela se confirmait, la divergence serait un effet de composition sectorielle et dirait peu de chose de l'appétit pour le risque.
Offre technique de crédit. Une forte émission nouvelle ou des sorties de fonds peuvent écarter les spreads sans aucun changement du risque de défaut. Notre table bond_issuances recense les émissions de dette déposées auprès de la SEC mais n'a pas de champ de notation de crédit, et nous ne détenons aucun nombre de parts pour les ETF high yield : nous ne pouvons donc pas séparer l'offre high yield ou les flux des fonds du mouvement du spread. Le prix de HYG a reculé de 2,16 %, mais cela inclut les distributions et ses clôtures des 19 et 20 octobre sont identiques à huit chiffres, une ligne possiblement périmée : nous ne l'utilisons donc pas comme preuve.
Actualités de valeurs individuelles. Quelques grandes valeurs ont eu leur propre actualité (MSFT, UNH, META), de sorte que la résilience de SPY peut être idiosyncratique. Nous n'avons pas calculé leurs contributions.
Anticipations de taux. Kitco rapporte des anticipations de resserrement de la Fed avant la décision du 28 octobre. Une politique plus restrictive frapperait d'abord les emprunteurs endettés et les petites capitalisations et produirait ce schéma sans aucun désaccord entre les marchés.
Le taux de base
Une variation sur 21 observations de +61 pb ou plus s'est produite dans 22 des 828 fenêtres du 25 juillet 2023 au 19 octobre 2026 (2,7 % ; moyenne moins 2,1 pb, écart type 30,7, soit environ 2 écarts types). Les fenêtres qui se chevauchent gonflent ce décompte. 19 des 22 tombent entre mars et avril 2025 ; les autres sont une fenêtre d'août 2024 et les deux fenêtres actuelles. Au seuil inférieur de 50 pb, l'historique ajoute octobre 2023, soit quatre épisodes au total. Avec trois cas antérieurs, « SPY a toujours reculé » est une observation sur petit échantillon. Le niveau est ordinaire : 224 jours sur 849 étaient à 329 ou au-dessus, la moyenne de la table est de 315 et le maximum est de 461 le 7 avril 2025. La fenêtre est courte, environ 3,25 ans, car hy_credit_spread débute le 2023-07-25 et notre copie de FRED le 2025-09-30. Douze lignes de la table portent des dates de week-end : une fenêtre de 21 observations ne correspond donc pas toujours à 21 séances ; en ne comptant que les jours ouvrés, on obtient 23 sur 816.
L'espace de recherche compte. Notre desk a examiné environ 40 séries de données avant de signaler le high yield ; au 97e centile, un ou deux extrêmes nominaux apparaîtraient par hasard, de sorte que la variation du spread seule est une preuve faible. Nous avons ensuite testé trois ajustements d'indices (SPY, IWM, QQQ), une distribution de rendement relatif sur 26 ans (IWM contre SPY) et environ 30 rendements descriptifs. La décomposition de la composition a été choisie après avoir vu les données ; elle est donc descriptive, et nous ne l'avons pas spécifiée avant d'examiner les données. Sur l'indépendance, les spreads investment grade relèvent de la même famille d'indices sur un univers différent et corroborent en partie. SPY, IWM, les fonds sectoriels et le VIX forment un seul marché actions américain, et le VIX est dérivé des options sur le S&P. Les deux marchés partagent des moteurs macroéconomiques : nous ne revendiquons donc aucune convergence et n'utilisons aucun de nos scores de signaux composites.
Les éléments contraires
Le niveau est l'argument le plus fort contre toute lecture du type « le crédit clignote au rouge ». À 329 à 333 pb, le spread est proche de la moyenne de la table et très inférieur aux 461 du 7 avril 2025, et 224 jours sur 849 depuis juillet 2023 étaient plus larges. Les spreads investment grade sont à 87 pb. Au 21 octobre, les actions se détendaient : SPY atteignait 773,09 (en hausse de 1,50 % depuis le 18 septembre), IWM était en baisse de 2,68 % et le VIX était à 16,68 contre 19,99 le 16 octobre. Le S&P 500 a clôturé à 7 757,17 et le Russell 2000 à 2 781,02 ce jour-là (Kitco, en accord avec notre clôture ^GSPC). Un écartement rapide à partir d'un niveau de départ très serré (266 le 21 septembre) peut être une normalisation. La comparaison avec les épisodes antérieurs repose sur trois cas.
Ce qui changerait la lecture
Les publications FRED BAMLH0A0HYM2 du 21 au 30 octobre. Les niveaux ci-dessous (3,00 et 3,50 %, 770 pour SPY et moins 2 points) sont des niveaux de référence ronds que nous avons choisis, et non des chiffres issus d'une requête. Un rendement inférieur à 3,00 % pendant qu'IWM reste à sa clôture du 21 octobre de 276,48 ou au-dessus indiquerait un écartement technique ou de normalisation, et la divergence s'estomperait. Un mouvement au-dessus de 3,50 % avec SPY toujours proche de 770 élargirait l'écart vers l'ampleur des épisodes antérieurs. Les PMI flash d'octobre le vendredi 23 octobre à 9 h 45 ET (Kitco) et la décision de la Fed le 28 octobre (Babypips) viennent ensuite. Une issue restrictive testerait si les petites capitalisations et le high yield continuent d'évoluer ensemble. Un écart IWM moins SPY sur 21 séances remontant au-dessus de moins 2 points affaiblirait l'explication par la composition. Si une série de spread CCC ou sectorielle devient accessible et montre un écartement concentré dans les secteurs sensibles à l'énergie ou au coût des carburants, l'explication pétrolière gagnerait du poids. Les données ne peuvent pas dire quel marché aura raison, ni quelle sera l'ampleur d'un éventuel effet ultérieur sur les prix. Le dernier spread high yield de notre table est de 329 pb, daté du 2026-10-19.
Questions fréquentes
De combien le spread high yield s'est-il écarté ?
De 268 pb le 18 septembre à 329 le 19 octobre dans notre table, soit +61. FRED affiche 333 le 20 octobre. Seules 22 des 828 fenêtres de 21 séances depuis le 25 juillet 2023 sont à +61 pb ou plus.
Le S&P 500 l'a-t-il ignoré ?
SPY a progressé de 0,63 % sur les mêmes dates. Les fonds de consommation de base, de santé et d'énergie ont gagné de 4,7 à 6,1 %, tandis qu'IWM reculait de 4,51 %, JPMorgan de 4,62 et les financières (XLF) de 1,08.
Est-ce comparable aux écartements précédents ?
Lors des trois épisodes précédents de 50 pb ou plus, SPY a reculé de 1,0 à 12,2 %. Trois cas constituent un petit échantillon et ne peuvent pas être lus comme une règle.
329 pb est-il un niveau élevé ?
Non. 224 jours sur 849 depuis juillet 2023 étaient à ce niveau ou au-delà, la moyenne de la table est de 315 et le maximum est de 461 le 7 avril 2025.
Quelle est la prochaine donnée ?
Les publications de FRED du 21 au 30 octobre, les PMI flash le vendredi 23 octobre et la décision de la Fed le 28 octobre.
Sources
FRED, ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2) : 2,68 le 18 septembre, 3,29 le 19 octobre, 3,33 le 20 octobre ; valeurs lues dans notre fred_series_history car le site de FRED était en maintenance lorsque nous avons tenté d'y accéder le 22 octobre.
FRED, ICE BofA US Corporate Index Option-Adjusted Spread (BAMLC0A0CM) : spread investment grade de 0,77 à 0,87, lu dans notre fred_series_history.
FRED, 10-Year Treasury Constant Maturity (DGS10) : de 5,01 à 5,15 %, la dernière lecture avant 2026 à 5,15 ou au-dessus datant de juillet 2007, lue dans notre fred_series_history.
FRED, CBOE Volatility Index (VIXCLS) : VIX de 14,81 à 18,44, lu dans notre fred_series_history.
Kitco, PM Report, October 21, 2026 : clôtures des indices du 21 octobre, anticipations de resserrement de la Fed et calendrier des PMI du vendredi.
Babypips, Financial and Forex Market Recap, October 21, 2026 : décision de la Fed le 28 octobre.