Par Kresmion Research, 23 octobre 2026
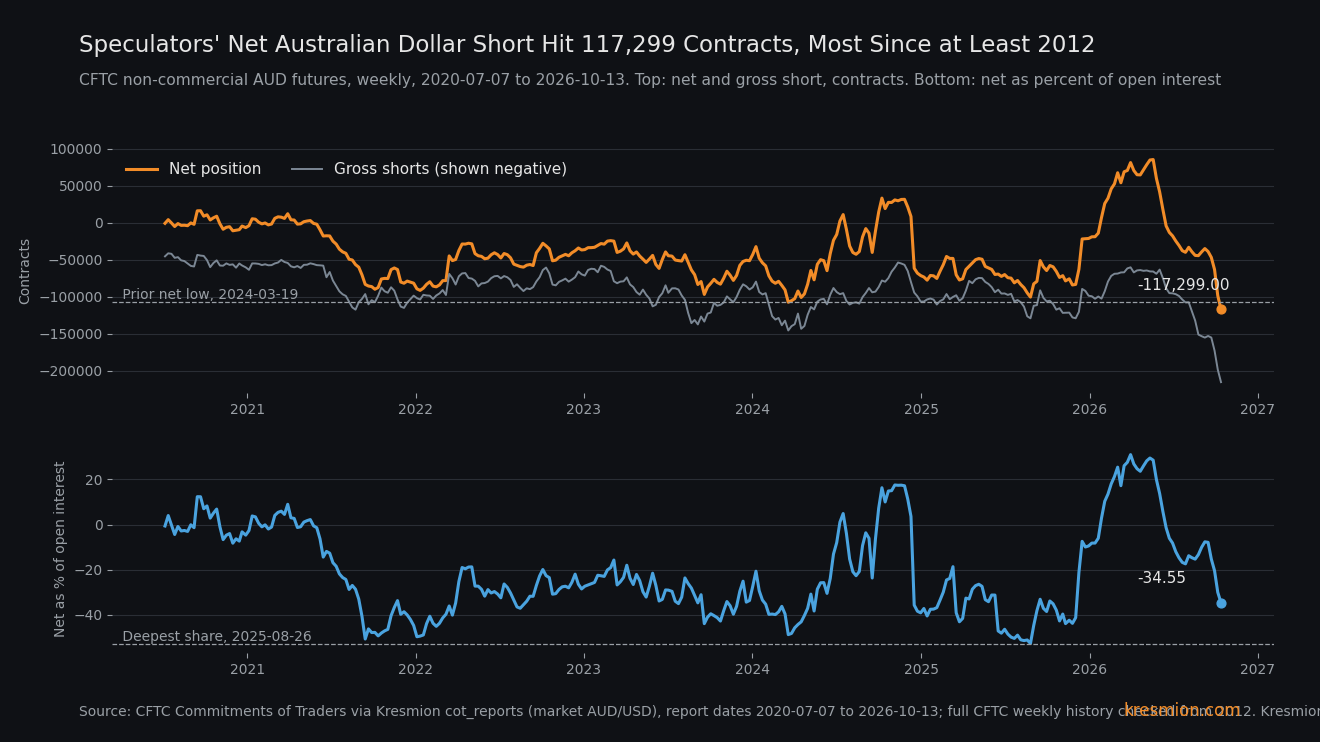
Les spéculateurs détenaient une position vendeuse nette de 117 299 contrats à terme sur le dollar australien le mardi 13 octobre, la plus importante des données hebdomadaires de la CFTC elle-même depuis 2012. Par spéculateurs, nous entendons les opérateurs non commerciaux de la CFTC. Ils étaient vendeurs de 215 688 contrats contre 98 389 acheteurs, pour un intérêt ouvert de 339 464, alors que le taux directeur australien de 4,60 % se situe au-dessus du point médian américain de 3,875 %. Nous écrivons « depuis 2012 » parce qu'avant cette année nous ne lisons qu'environ une semaine sur sept du fichier de la CFTC. Rapportée à l'intérêt ouvert, la position est ordinaire, et les données dont nous disposons datent de dix jours.
Points clés
| Élément | Chiffre |
|---|---|
| Position nette, rapport du mardi 13 octobre | -117 299 contrats : 98 389 acheteurs, 215 688 vendeurs, intérêt ouvert 339 464, net -34,55 % de l'intérêt ouvert (Kresmion cot_reports, marché AUD/USD) |
| Rang dans le fichier hebdomadaire de la CFTC | Le plus négatif de 772 rapports hebdomadaires, du 2012-01-03 au 2026-10-13. Précédent plus bas : -107 538 le 2024-03-19 (historique CFTC, lu en entier) |
| Rang dans notre table | 1er sur 328 semaines depuis le 2020-07-07. Le nombre de ventes à découvert de 215 688 est aussi le plus élevé des 772 semaines ; le plus élevé avant septembre 2026 était 145 745 (2024-03-19) |
| Montée sur trois semaines depuis le 22 septembre | Net de -46 814 à -117 299, soit une baisse de 70 485. Les ventes à découvert ont augmenté de 60 341 (environ 86 % de la variation), les positions acheteuses ont reculé de 10 144. L'ajout de ventes à découvert est le plus important de 325 fenêtres de trois semaines de notre table |
| Portage | Taux directeurs, octobre 2026 : Australie 4,60 %, États-Unis 3,875 % point médian, soit un écart de 0,725 point (BRI via Kresmion central_bank_rates) |
| Nuance | En part de l'intérêt ouvert, 93 semaines sur 328 étaient plus profondes ; la plus profonde était -52,61 % le 2025-08-26 |
| Ampleur | Les positions nettes EUR/USD et GBP/USD sont aussi à leur plus bas de 328 semaines dans le même rapport |
Ce que montrent les données
La CFTC publie son rapport Commitments of Traders le vendredi pour les positions détenues le mardi précédent. Le rapport du 13 octobre est le dernier dont nous disposons pour les 20 marchés de notre table. Le calendrier de la CFTC prévoit des publications aujourd'hui, 23 octobre, et le 30 octobre (CFTC) ; les positions du 20 octobre sont donc publiées aujourd'hui et pas encore chargées de notre côté.
La position s'est construite rapidement à partir de la première semaine propre après l'échéance de septembre. Le 22 septembre, la position nette était de -46 814 pour un intérêt ouvert de 306 488. Elle a ensuite atteint -63 239 (29 septembre), -98 588 (6 octobre) et -117 299 (13 octobre). Sur ces trois semaines, les ventes à découvert sont passées de 155 347 à 215 688, et les positions acheteuses de 108 533 à 98 389. Comme 60 341 des 70 485 contrats de variation étaient de nouvelles ventes à découvert, il s'agit surtout de ventes ajoutées, les positions acheteuses ne baissant que de 10 144. La variation nette sur trois semaines se classe 4e sur 325 fenêtres ; les trois plus importantes, à partir du 2024-12-17 (-93 307), du 2024-12-24 et du 2024-12-31, se situent autour de l'échéance de décembre 2024.
Nous partons du 22 septembre parce que l'intérêt ouvert est passé de 493 141 le 15 septembre à 306 488 le 22 septembre lors du roulement trimestriel, ce qui fausse les comparaisons sur cette semaine.
Pour qualifier ce niveau de plus élevé depuis 2012, nous avons lu chaque rapport hebdomadaire de la CFTC pour le contrat du 2012-01-03 au 2026-10-13, soit 772 au total, en combinant trois extractions décalées du fichier de la CFTC. La plus forte position vendeuse nette de 2012 à 2018 était de -76 851 (2015-03-10). Le nombre de ventes à découvert de 215 688 est le plus élevé des 772 semaines, et le plus élevé de 2012 à 2018 était 111 397 (2015-11-17). Avant 2012, nous avons lu une extraction allégée du fichier de la CFTC, environ une semaine sur sept, de 1987 à 2011. Dans cet échantillon, la plus forte position vendeuse nette était de 11 327 contrats (2006-03-21) et l'intérêt ouvert n'a jamais dépassé 152 865 (2011-03-08). Nous n'avons pas vérifié chaque semaine d'avant 2012, nous ne formulons donc aucune affirmation de record historique.
Le mécanisme
La position vendeuse est détenue à contre-courant du portage. Un spéculateur vendeur de dollars australiens renonce à l'écart de taux, qui, aux taux directeurs, est de 0,725 point par an (4,60 % contre 3,875 %). Nous n'avons pas mesuré ce que coûte concrètement la position sur les contrats à terme ; ce chiffre est donc l'écart de taux directeurs et rien de plus précis. Les données intérieures allaient aussi dans l'autre sens. L'IPC australien a progressé de 4,0 % sur un an à fin août, contre 3,5 % en juillet, même si l'inflation en moyenne tronquée est restée inchangée à 3,6 % et que les carburants automobiles étaient en hausse de 13,5 % sur 12 mois (ABS). Le 21 octobre à Sydney (rapporté à 21:56 GMT le 20 octobre), le sous-gouverneur de la RBA Hauser a déclaré que les perspectives d'inflation paraissaient pires que prévu, sans annoncer à l'avance de hausse, avant la décision du 3 novembre (investingLive).
Trois canaux pourraient malgré tout expliquer une position vendeuse. Le premier est la demande asiatique. Le dollar australien sert souvent d'indicateur de la demande asiatique et de la croissance liée aux matières premières, et il s'échange en continu. Un opérateur qui veut exprimer par un seul contrat le « risque de croissance en Asie » ou la « vigueur du dollar » peut le choisir. Nous notons le calendrier : la chute du 22 octobre sur les marchés asiatiques riches en puces électroniques (Kospi -3,52 %, Nikkei -2,65 %) et le règlement du Brent à 113,17 sont postérieurs à la date du rapport du 13 octobre (CappNotes) ; ils ne peuvent donc pas avoir provoqué la montée, même s'ils comptent pour savoir si la position fonctionne. Le COT n'enregistre pas pourquoi les opérateurs détiennent une position.
Le deuxième est la partie longue de la courbe. L'écart entre les rendements à 10 ans australiens et américains a culminé à +0,68 en mars (4,926 contre 4,246, moyennes mensuelles) et s'établissait à +0,29 en septembre (5,283 contre 4,989), d'après les données de l'OCDE pour l'Australie et la série H15 de la Réserve fédérale pour les États-Unis. Cela réduit le coussin de rendement que perçoit un détenteur acheteur de dollars australiens sur la duration, mais l'écart est resté stable entre +0,29 et +0,36 depuis juin ; il ne peut donc pas expliquer une montée commencée fin septembre.
Le troisième est le suivi de tendance. Le dollar australien a reculé de 2,3 % pendant les trois semaines de montée, de 0,7119 le 22 septembre à 0,6956 le 13 octobre, et les ventes à découvert ont augmenté à mesure qu'il baissait. Il avait déjà glissé de 1,4 % de 0,7221 le 8 septembre à 0,7119 le 22 septembre, avec des ventes à découvert stables.
Le point de second ordre est l'exposition. Un côté encombré qui paie le portage fait face à deux événements intérieurs programmés : l'IPC de septembre le 28 octobre (heure australienne) et la décision de la RBA le 3 novembre à 14 h 30 AEDT (The Adviser). Une position vendeuse aussi importante et aussi récente est plus exposée à une surprise intérieure restrictive qu'une position neutre en portage. L'AUD a déjà progressé de 0,77 % depuis la clôture du 13 octobre, à 0,7010 à 05:17 UTC aujourd'hui, après une clôture basse de 0,6919 le 16 octobre. Les données ne disent pas à quels prix les positions vendeuses ont été ouvertes, elles ne peuvent donc pas dire combien perdent de l'argent.
Autres explications
Quatre lectures rivalisent avec « une opinion sur l'Australie ».
Une transaction à l'échelle du dollar. Dans le même rapport, la position nette EUR/USD était de -137 573 (rang 1 sur 328, variation sur trois semaines -85 239) et GBP/USD de -106 964 (rang 1 sur 328, -24 396). Les positions vendeuses nettes NZD/USD ont augmenté de 35 621 sur les trois semaines et CAD/USD de 41 555. Si le dollar australien est une jambe d'un panier vendu contre le dollar américain, le record dit peu de chose sur l'Australie. En sens inverse, l'ajout de ventes à découvert australiennes sur trois semaines (60 341) est le plus important de 325 fenêtres de son propre historique. Mais l'ajout de NZD/USD (38 669) est aussi le plus important de son propre historique, EUR/USD a ajouté davantage de contrats (87 460, deuxième de son propre historique, variation nette -85 239 contre -70 485 pour l'AUD), et seule la livre a bougé nettement moins (net -24 396). La position nette des spéculateurs sur le contrat de l'indice du dollar américain est en milieu de fourchette à +12 919 (rang 193 sur 328) ; la montée n'apparaît donc pas dans ce contrat.
Un marché plus grand. L'intérêt ouvert est de 339 464, contre environ 150 000 à 200 000 en 2021 et 2022. Un marché à terme plus vaste établit des records en nombre de contrats sans changement de conviction, c'est pourquoi nous indiquons aussi la part de l'intérêt ouvert.
Couverture et valeur relative. Les fonds qui détiennent des actions, des sociétés minières ou des obligations australiennes peuvent couvrir la devise avec des contrats à terme, et une position vendeuse non commerciale peut être la jambe devise d'une opération multi-actifs. Elles apparaissent comme des ventes à découvert de spéculateurs sans opinion directionnelle, et le rapport COT ne peut pas les distinguer.
Suivi de tendance. La montée a suivi la baisse du prix, elle peut donc réagir au prix.
Le taux de base
Dans les 772 rapports hebdomadaires de la CFTC depuis 2012, la position nette de -117 299 est la plus basse, et le précédent plus bas était -107 538 le 2024-03-19. Dans nos 328 semaines depuis le 2020-07-07, elle se classe 1re. Le nombre de ventes à découvert de 215 688 est le plus élevé des 772. L'ajout de ventes à découvert de 60 341 sur trois semaines se classe 1er sur 325 fenêtres, et la variation nette sur trois semaines se classe 4e parce que les trois plus importantes sont survenues lorsque des positions acheteuses ont été liquidées autour de l'échéance de décembre 2024.
Le dénominateur change le tableau. La position vendeuse nette en part de l'intérêt ouvert est de 34,55 %, et 93 semaines sur 328 étaient plus profondes, ce qui la place à environ 28 % du chemin depuis l'extrémité profonde. La plus profonde était de 52,61 % le 2025-08-26, lorsque le nombre de contrats n'était que de -100 590.
Sur l'espace de recherche : nous avons classé 20 marchés COT par rapport à leur propre historique, et reclassé 12 pour cette note. Avec 20 marchés, une probabilité de 1 sur 328 chaque semaine qu'un marché donné soit à son plus bas donne environ 6 % de chances qu'au moins un le soit, et comme les séries de positionnement persistent d'une semaine à l'autre, la vraie probabilité est plus élevée ; un extrême dans un balayage n'a donc rien de remarquable. Trois devises hors dollar à leurs plus bas ensemble indiquent un facteur dollar commun, ce qui est notre première alternative. La vérification sur 772 semaines n'a été menée que pour le dollar australien, la mention « depuis 2012 » repose donc sur un seul marché choisi avant la vérification. Le positionnement et le prix sont des sources distinctes mais pas des preuves indépendantes, car le suivi de tendance les relie mécaniquement ; nous ne les considérons donc pas comme convergentes. Les taux directeurs, les rendements longs, l'IPC et les commentaires de la RBA décrivent le contexte et ne confirment pas le pari.
Les éléments à l'encontre
Selon la mesure qui corrige de la taille du marché, la position n'est pas extrême : 93 semaines sur 328 étaient plus profondes, et l'essentiel du record en nombre de contrats reflète un marché qui a à peu près doublé. Le dollar australien a aussi progressé depuis la date du rapport, à 0,7010 à 05:17 UTC le 23 octobre, en hausse de 1,32 % sur une semaine et de 0,77 % au-dessus de la clôture du 13 octobre. Et les positions datent de dix jours. Le rapport du 20 octobre, publié aujourd'hui, montre peut-être déjà des rachats.
Ce qui changerait la lecture
La publication de la CFTC d'aujourd'hui (positions au 20 octobre) et celle du 30 octobre (positions au 27 octobre). Une position vendeuse nette revenue à l'intérieur de -98 588, le niveau du 6 octobre, ou des ventes à découvert inférieures à 198 726, signifierait que la montée a calé ou s'est inversée. Viennent ensuite les deux événements intérieurs : l'IPC australien de septembre le 28 octobre (heure australienne) et la décision de la RBA le 3 novembre. Le FOMC décide le 28 octobre heure américaine, après la publication de l'IPC australien, et la Banque du Japon le 30 octobre (Robert Savage).
L'ampleur est l'autre test. Si les positions vendeuses nettes sur l'EUR et la GBP se réduisent alors que les ventes à découvert australiennes tiennent, la position est propre à l'Australie. Si les trois se réduisent ensemble, c'était une transaction sur le dollar. Côté prix, un retour au-dessus de 0,7119, la clôture du 22 septembre lorsque la montée a commencé, avec des ventes à découvert inchangées, changerait aussi la lecture. Le dollar australien était à 0,7010 à 05:17 UTC le 23 octobre.
Questions fréquentes
S'agit-il d'une position vendeuse record sur le dollar australien ?
C'est la plus forte position vendeuse nette des données hebdomadaires de la CFTC depuis 2012 : -117 299 contrats le 13 octobre, 772 semaines vérifiées, précédent plus bas -107 538 le 2024-03-19. Avant 2012, nous ne lisons qu'environ une semaine sur sept ; nous ne revendiquons donc pas un record historique.
La position est-elle importante par rapport au marché ?
Moins. En part de l'intérêt ouvert, elle est vendeuse nette de 34,55 %, et 93 des 328 semaines depuis juillet 2020 étaient plus profondes. La plus profonde était de 52,61 % le 2025-08-26.
Que coûte aux spéculateurs la détention de cette position vendeuse ?
Aux taux directeurs, environ 0,725 point par an : Australie 4,60 % contre un point médian américain de 3,875 % (BRI, octobre 2026). Nous n'avons pas mesuré le coût réel de la position sur les contrats à terme.
S'agit-il d'une opinion sur l'Australie ou sur le dollar ?
Ce rapport ne permet pas de séparer les deux. Les positions nettes EUR/USD et GBP/USD sont aussi à leur plus bas de 328 semaines, et EUR/USD et NZD/USD ont ajouté des ventes à découvert à un rythme similaire sur les mêmes trois semaines, ce qui correspond à une transaction à l'échelle du dollar. La livre a bougé moins.
Quelles sont les prochaines dates ?
La CFTC publie aujourd'hui les positions du 20 octobre et le 30 octobre celles du 27 octobre. L'IPC australien de septembre sort le 28 octobre (heure australienne), et la RBA décide le 3 novembre à 14 h 30 AEDT.
Sources
CFTC, calendrier de publication 2026 des Commitments of Traders : publications du vendredi les 23 et 30 octobre pour les données du mardi.
ABS, indice des prix à la consommation, Australie, août 2026 : IPC de 4,0 % sur un an à fin août, 3,5 % en juillet ; IPC de septembre attendu le 28 octobre.
The Adviser, Quand la RBA se réunira-t-elle en 2026 ? : décision de la RBA du 2 au 3 novembre, annoncée à 14 h 30 AEDT le deuxième jour.
investingLive, Hauser de la RBA : les perspectives d'inflation sont pires que prévu avant la décision du 3 novembre : propos de Hauser à Sydney le 21 octobre, publiés le 20 octobre GMT.
CappNotes, Closing Look, jeudi 22 octobre 2026 : mouvements du Kospi et du Nikkei et règlement du Brent le 22 octobre.
Robert Savage, The Week Ahead: Contagion : FOMC le 28 octobre et Banque du Japon le 30 octobre.