
Par Kresmion Research, 5 novembre 2026
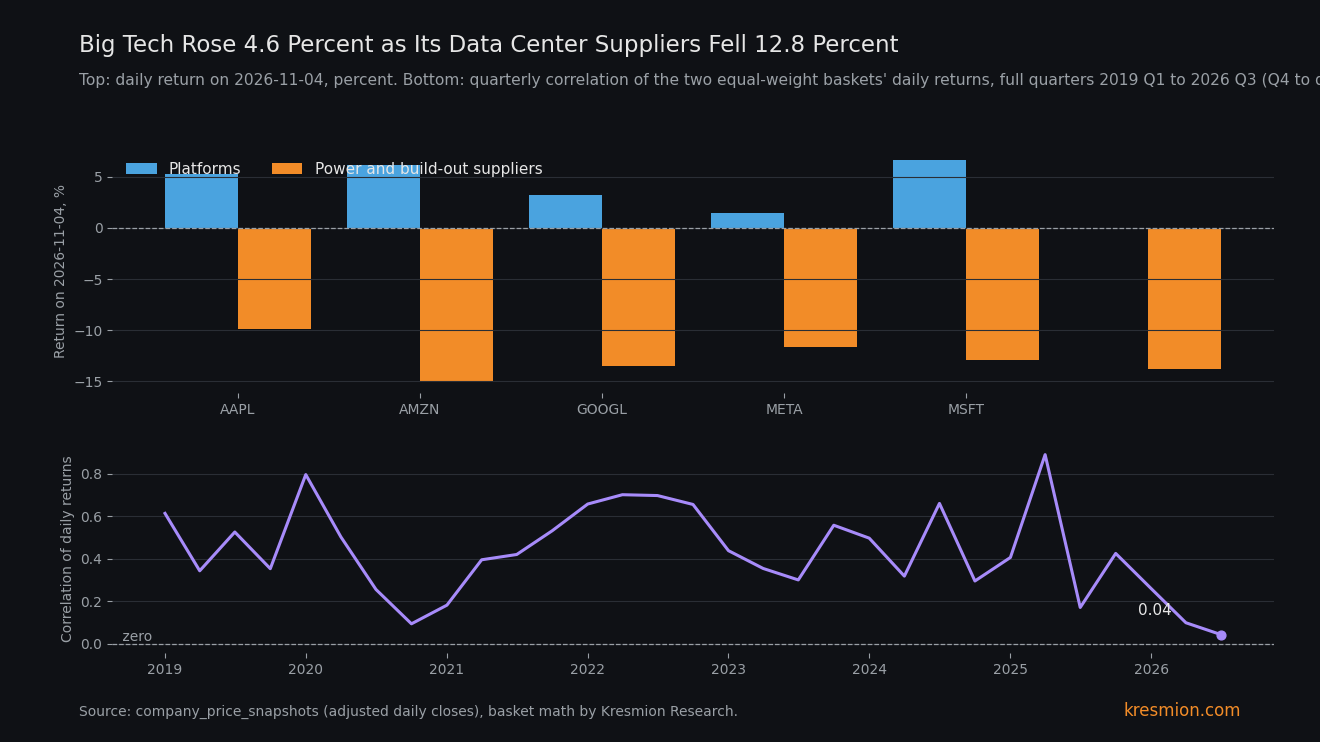
Cinq propriétaires de plateformes de Big Tech ont gagné en moyenne 4,55 % mercredi, tandis que six fournisseurs de centres de données ont perdu 12,80 %, le deuxième plus grand écart depuis 2018. La séance a suivi l'élection de la démocrate Gina Hinojosa au poste de gouverneure du Texas, sur la promesse de stopper toute nouvelle construction de centres de données. L'écart de 17,35 points de pourcentage se classe deuxième sur 1 966 séances depuis le 18 décembre 2018 dans notre table company_price_snapshots, et seule la séance du 27 janvier 2025, celle de la débâcle DeepSeek, a connu un écart plus large. Nous avons choisi les paniers après avoir vu la séance, et nos données ne permettent pas de montrer que l'élection a provoqué ce mouvement.
Points clés
| Quoi | Chiffre |
|---|---|
| Rendements des paniers, 4 novembre | Plateformes (AAPL, MSFT, AMZN, GOOGL, META) +4,55 %, fournisseurs (VST, NRG, VRT, PWR, ETN, FIX) -12,80 %, pondération égale (company_price_snapshots) |
| L'écart | 17,35 points, 2e sur 1 966 séances depuis le 2018-12-18. Le plus large était de 21,63 le 2025-01-27. Écart médian -0,05, écart type 2,05 |
| Valeurs individuelles | Chacun des six fournisseurs a connu sa 3e à 8e pire journée de son historique (PWR 3e sur 2 482). CEG était 20e sur 972 |
| Corrélation des rendements quotidiens des deux paniers | De 0,35 à 0,68 chaque année de 2019 à 2025. 0,172 en 2026 avant mercredi (211 séances). T3 2026 à 0,042, le plus bas de 31 trimestres complets |
| Services publics | 25 valeurs d'électricité et de multi-services (secteurs Electric Utilities et Multi-Utilities, hors VST et CEG) ont affiché une médiane de +1,63 % et 19 sur 25 ont progressé (NEE +4,89 %, DUK +2,43 %, SO -0,67 %). Les rendements ont reculé d'environ 6 points de base ce jour-là (CappNotes). Producteurs marchands VST -13,83 % et NRG -13,52 %, CEG -6,71 % |
| Réserves | Paniers choisis après avoir vu la séance. La corrélation sur les 24 séances du 2026-10-01 au 2026-11-03 était de 0,584. VRT et ETN, dont le siège est hors du Texas, ont perdu 12,89 % et 9,86 %, contre 13,83 % pour VST |
Ce que montrent les données
Mercredi 4 novembre, le panier de plateformes à pondération égale (AAPL, MSFT, AMZN, GOOGL, META) a gagné 4,55 %. Le panier de fournisseurs à pondération égale (VST, NRG, VRT, PWR, ETN, FIX) a perdu 12,80 %. Tous les chiffres de prix de cette note proviennent de la table company_price_snapshots de Kresmion jointe à companies, cours de clôture sur clôture précédente, interrogée le 5 novembre.
Parmi les plateformes, MSFT a gagné 6,68 % (de 520,99 à 555,80), AMZN 6,12, AAPL 5,31 (de 331,90 à 349,51), GOOGL 3,18 et META 1,44. Parmi les fournisseurs, FIX a perdu 15,08 %, VST 13,83 (de 139,59 à 120,29), NRG 13,52, VRT 12,89, PWR 11,65 et ETN 9,86. Hors des paniers, GEV a perdu 9,30 % (de 918,20 à 832,83), TLN 8,54 et CEG 6,71.
Rapportés à l'historique de chaque valeur, ces mouvements sont considérables. Avant mercredi, l'écart type des rendements quotidiens était de 2,90 % pour VST, 2,49 pour NRG et 2,76 pour FIX, contre 1,73 pour MSFT et 1,84 pour AAPL. Chacun des six fournisseurs a connu sa 3e à 8e pire journée dans nos données : PWR 3e sur 2 482, FIX 5e sur 2 482, VST 5e sur 1 981, NRG 6e sur 2 482, ETN 7e sur 2 482 et VRT 8e sur 1 981. CEG était 20e sur 972. La hausse de MSFT était sa 15e meilleure sur 2 611, celle d'AAPL sa 21e sur 2 536 et celle d'AMZN sa 24e sur 2 467.
Le marché large n'a pas reculé. Les niveaux d'indices proviennent d'une seule source secondaire consultée, CappNotes : le S&P 500 a gagné 1,58 % à 7 688,62, le Dow 3,03 % à 53 356,12 et le Nasdaq-100 0,91 % à 28 437,17, avec Technologie -0,01 % et Énergie -4,74 %. Nos tables ne contiennent aucune clôture d'indice ou de fonds sectoriel au 4 novembre. Dans notre propre univers, 4 176 valeurs ont progressé et 2 111 ont reculé sur 6 498 disposant d'une ligne pour la journée (7 759 en avaient une le 3 novembre, le chargement du 4 novembre est donc partiel). Le rendement médian était de +1,35 %.
Le déclencheur est rapporté par trois pages. L'AP a annoncé le résultat à 23 h 17 ET le 3 novembre (Yahoo Finance). Hinojosa l'a emporté d'environ sept points et est la première démocrate élue gouverneure du Texas depuis 1990 (Investing.com). Elle a réclamé un moratoire sur les centres de données jusqu'à la réunion de la législature du Texas en janvier, et le gouverneur Abbott avait déjà gelé les autorisations environnementales et les raccordements au réseau pour les centres de données pendant un audit censé s'achever cette année (Texas Tribune). Ce sont trois comptes rendus d'un même événement. Ils ne montrent pas que cet événement a fait bouger les prix.
Le mécanisme
La construction de centres de données est une dépense pour les propriétaires de plateformes et un revenu pour les entreprises qui alimentent, refroidissent et câblent les bâtiments. Le Texas concentre plus de 25 % de la capacité prévue de centres de données aux États-Unis d'ici 2030 (Yahoo Finance), et environ 27 % des gigawatts de centres de données américains selon Wells Fargo (via CappNotes). Une promesse de stopper les nouvelles approbations sur place réduit le carnet de commandes et la demande d'électricité sur lesquels les fournisseurs peuvent compter. Elle ne change rien aux revenus existants des plateformes, et elle pourrait plafonner les investissements qu'elles auraient autrement engagés. Ce dernier lien est notre hypothèse. Nous n'avons testé ni les prévisions d'investissement ni les flux de trésorerie disponibles.
Les services publics ont surtout progressé : dans notre table, 25 valeurs classées Electric Utilities ou Multi-Utilities, hors VST et CEG, ont affiché un rendement médian de +1,63 % le 4 novembre et 19 sur 25 ont monté (NEE +4,89, DUK +2,43, SO -0,67). Ces classements sont ceux de la table, et nous n'avons pas vérifié lesquelles de ces valeurs sont à tarifs réglementés. Les rendements ont reculé d'environ 6 points de base ce jour-là (CappNotes), de sorte que la hausse des services publics s'explique aussi bien par un mouvement de taux que par une divergence de la demande. Les producteurs marchands, valorisés sur la demande des centres de données, ont le plus reculé : VST -13,83 et NRG -13,52, contre CEG -6,71. KeyBanc a abaissé Vistra de Overweight à Sector Weight le 4 novembre et l'a désignée comme la plus exposée des sociétés qu'elle couvre, et Investing.com la décrit comme plus exposée que Constellation.
L'implication de second ordre concerne la façon dont le marché a valorisé le déploiement. Sur 2026 avant mercredi, les deux paniers ont évolué ensemble moins que lors de toute année précédente (corrélation de 0,172, contre 0,35 à 0,68), tout en restant positivement liés. Une lecture est que les investissements sont un coût pour les plateformes et un revenu pour les fournisseurs, si bien qu'une menace sur le déploiement peut soutenir un camp et frapper l'autre. Une seconde est que les plateformes ont monté avec un mouvement de soulagement de l'ensemble du marché (S&P 500 +1,58 % selon CappNotes) et que la chute des fournisseurs est un événement distinct. Chaque lecture est compatible avec les mouvements. Un indice composé surtout de plateformes peut monter pendant que la chaîne du déploiement s'effondre. Lors d'une séance à +1,58 % pour le S&P 500, le niveau de l'indice disait peu de choses sur ces valeurs.
Autres explications
Réduction du risque électoral et positions encombrées. L'élection passée, des capitaux ont pu quitter les gagnants encombrés de l'infrastructure d'IA pour des cycliques larges. CappNotes rapporte une largeur d'environ 3 contre 1 et RSP, le fonds S&P 500 à pondération égale, en hausse de 1,86 % contre 0,91 pour le Nasdaq-100. Dans cette lecture, la promesse texane n'est qu'une étiquette sur un débouclage de positions. En sa faveur : VRT (siège dans l'Ohio) et ETN (Irlande) ont perdu 12,89 et 9,86 %, contre 13,83 pour VST et 13,52 pour NRG, et la baisse de la corrélation précède l'élection. PWR a son siège à Houston, et nous n'avons aucune ventilation du chiffre d'affaires par État, donc nous ne pouvons pas mesurer l'exposition au Texas. Contre elle : la position vendeuse au règlement du 2026-10-15 a baissé pour cinq des six fournisseurs, mais elle précède la séance de trois semaines et ne dit pas qui a vendu le 4 novembre. Chaque lecture est compatible avec les mouvements.
Nouvelles propres à chaque valeur. KeyBanc a dégradé VST le même matin, et la saison des résultats était en cours. La dégradation peut expliquer une partie du mouvement de VST. Elle n'explique pas que FIX, PWR et ETN aient perdu 10 à 15 %, ni que MSFT, AMZN et AAPL aient gagné 5 à 7 %.
Montée puis restitution. Le panier de fournisseurs avait gagné 5,09 % le 3 novembre, jour de l'élection, et 2,88, 3,19 et 4,52 % les 26 au 28 octobre, de sorte qu'une partie de la chute de mercredi efface des gains antérieurs. Nous n'avons pas mesuré l'ampleur de cet effet.
Contagion du pétrole et de l'énergie. Les producteurs indépendants d'électricité sont parfois négociés avec l'énergie, et le pétrole a reculé d'environ 8 % selon CappNotes. XOM a perdu 4,62 % et CVX 3,69, et les revenus des producteurs d'électricité suivent les prix de l'électricité et du gaz, le gaz naturel ayant gagné 1,80 % selon CappNotes. L'ampleur du mouvement du pétrole ne correspond pas à celle de la chute des producteurs.
Achats propres aux plateformes. Une lecture de desk, que nous n'avons pas relancée, plaçait le gamma modélisé des teneurs de marché sur Apple à son plus bas de 95 instantanés le 3 novembre (options_gamma_exposure). Un gamma négatif peut amplifier un mouvement. Cela pourrait expliquer une partie des +5,31 % d'AAPL et rien du côté des fournisseurs.
Le taux de base
Fenêtre : 1 966 séances du 2018-12-18 au 2026-11-04 pour lesquelles les 11 valeurs ont un rendement, sur cours de clôture ajustés. Aucun mouvement quotidien de la fenêtre ne dépasse 40 %, donc les fractionnements ne faussent pas les données. L'écart de 17,35 points est 2e sur 1 966. Le plus large était le 2025-01-27 à 21,63, avec des plateformes à -0,20 et des fournisseurs à -21,83. C'est la journée DeepSeek, où Vistra a clôturé près de 30 % plus bas et où Constellation, Talen et GE Vernova ont chacune perdu plus de 20 % (Transition Economics Institute). Le 3e plus large était le 2023-02-02 à 8,92 et le 4e le 2020-11-04 à 8,41.
Les séances postélectorales sont contrastées. Le 2022-11-09, l'écart était de +0,84 (plateformes -1,22, fournisseurs -2,06) et le 2024-11-06 de -2,00 (plateformes +1,90, fournisseurs +3,90). Le 2020-11-04, il était de +8,41 (plateformes +5,93, fournisseurs -2,48), dans le même sens que mercredi mais environ moitié moindre. Les séances avec des plateformes au-dessus de +2 % et des fournisseurs sous -3 % sont au nombre de 5 sur 1 966 : 2020-06-09, 2026-06-26, 2026-07-01, 2026-08-28 et 2026-11-04. Quatre des cinq sont en 2026.
La corrélation des rendements quotidiens des deux paniers était de 0,466 en 2019, 0,596 en 2020, 0,353 en 2021, 0,678 en 2022, 0,417 en 2023, 0,456 en 2024 et 0,569 en 2025. Pour 2026, elle était de 0,172 hors mercredi (211 séances) et de 0,093 avec. Par trimestre, le T1 2026 était à 0,259, le T2 à 0,098 et le T3 à 0,042, le plus bas de 31 trimestres complets depuis le T1 2019. Le précédent plus bas était de 0,093 au T4 2020.
Trois limites à ces chiffres. Premièrement, tous les faits de prix proviennent d'une seule table, de sorte que l'écart, les rangs et les corrélations forment une seule mesure, qu'aucune autre source ne confirme. Deuxièmement, nos desks ont exécuté environ 60 requêtes sur cinq desks et 15 constats, dont environ 14 pour cet angle. Nous avons construit les paniers après avoir vu le 4 novembre, à partir d'environ 14 valeurs candidates. CEG, GEV et TLN ont été écartées car leurs historiques commencent entre 2022 et 2024 et raccourciraient la fenêtre, et inclure CEG aurait aussi réduit l'écart. Choisir la journée extrême et les valeurs après coup gonfle le rang. Les rangs de pire journée par valeur y sont moins sensibles et placent tout de même chaque fournisseur du panier dans ses 10 pires journées. Troisièmement, nous avons testé une seule définition de panier et une seule fréquence de corrélation, donc le risque de comparaisons multiples est modeste, bien que le constat de corrélation reste post hoc.
Une vérification vient de l'extérieur de la table de prix. La position vendeuse FINRA au règlement du 2026-10-15, la plus récente de notre table short_interest, montrait VST à 9,95 millions d'actions (2,98 % du flottant, en baisse de 5,1 %), NRG à 5,98 millions (2,85 %, en baisse de 2,7), FIX à 0,76 million (2,18 %, en baisse de 10,9), VRT à 13,96 millions (3,63 %, en baisse de 3,0) et ETN à 7,52 millions (1,94 %, en baisse de 5,9). PWR était à 3,46 millions, en hausse de 8,2 %. Ce règlement précède l'élection de trois semaines et ne dit rien de qui a vendu le 4 novembre.
Les éléments contraires
Les 24 séances précédant mercredi vont à l'encontre de la thèse du découplage. Sur les 24 séances du 2026-10-01 au 2026-11-03, la corrélation des rendements quotidiens des deux paniers était de 0,584, proche de la norme 2019 à 2025. La lecture négative du T4, -0,037 sur 25 séances, vient entièrement de mercredi. La baisse de 2026 repose donc sur les T2 et T3, et une seule journée ne peut pas montrer que le marché valorise désormais les deux camps comme des opposés.
Le canal texan a aussi un point faible. Abbott avait déjà un gel des autorisations et des raccordements au réseau en place pendant un audit, donc l'effet supplémentaire d'un moratoire jusqu'en janvier est incertain. Et VRT (siège dans l'Ohio) et ETN (Irlande) ont perdu 12,89 et 9,86 %, contre 13,83 pour VST et 13,52 pour NRG. Cela correspond à une dévalorisation générale du déploiement de l'IA autant qu'à une dévalorisation propre au Texas. Les données ne peuvent pas dire quelle part des 12,80 % relevait de la politique texane et quelle part du positionnement.
Ce qui changerait la lecture
1. La corrélation entre plateformes et fournisseurs sur les 20 prochaines séances, jusqu'au 2026-12-03 environ. Un retour aux 0,58 des 24 séances précédant mercredi ferait apparaître le 4 novembre comme un événement d'un jour et affaiblirait la thèse du découplage. Une lecture qui reste basse ou devient négative la renforcerait. 2. Le schéma de rebond. Si VST et NRG récupèrent leurs pertes alors que VRT et ETN, dont le siège est hors du Texas, ne le font pas, le canal texan s'affaiblit. Le schéma inverse le soutiendrait. 3. La position vendeuse FINRA pour le règlement du 2026-11-13, publiée environ deux semaines plus tard, est la première lecture après l'événement et montrera si les vendeurs à découvert se sont positionnés sur les fournisseurs. Le règlement du 2026-10-30 lui est antérieur. 4. La politique texane : si le gel d'audit d'Abbott prend fin cette année comme prévu, et ce que fera la législature à sa réunion de janvier. 5. Les prochaines prévisions d'investissement des plateformes lors des résultats du T4. Une baisse des investissements soutiendrait la lecture du coût pour les acheteurs.
Le 2026-11-04, le panier de plateformes a gagné 4,55 % et le panier de fournisseurs a perdu 12,80 %.
Questions fréquentes
Dans quelle mesure l'écart entre Big Tech et ses fournisseurs était-il inhabituel ?
L'écart de 17,35 points entre les paniers à pondération égale est 2e sur 1 966 séances depuis le 2018-12-18. Seul le 2025-01-27, la journée DeepSeek, était plus large, à 21,63. L'écart médian est de -0,05 et l'écart type de 2,05 points. Nous avons choisi les paniers après avoir vu la journée, ce qui gonfle le rang.
L'élection texane a-t-elle provoqué le mouvement ?
Nos données ne permettent pas de le montrer. Trois médias rapportent le résultat de l'élection et la promesse de moratoire, et un rapporte une dégradation de Vistra par KeyBanc. VRT (siège dans l'Ohio) et ETN (Irlande) ont perdu 12,89 et 9,86 %, contre 13,83 pour VST et 13,52 pour NRG, donc une dévalorisation plus large ou un débouclage de positions est tout aussi plausible.
Pourquoi la même nouvelle soutiendrait-elle Big Tech et frapperait-elle les fournisseurs ?
Les investissements en centres de données sont un coût pour les propriétaires de plateformes et un revenu pour les fournisseurs. Une menace sur le déploiement peut réduire les commandes attendues des fournisseurs tout en laissant intacts les revenus existants des plateformes. Que les dépenses des plateformes puissent être plafonnées est notre hypothèse, et nous n'avons pas testé les prévisions d'investissement.
Les deux moitiés du commerce de l'IA évoluent-elles désormais séparément ?
En 2026 avant mercredi, leur corrélation des rendements quotidiens était de 0,172, contre 0,35 à 0,68 chaque année de 2019 à 2025, et le T3 à 0,042 était le trimestre complet le plus bas. Les 24 séances précédant mercredi ressortaient à 0,584, donc une seule journée ne tranche pas.
Quel est le prochain point de données ?
La position vendeuse pour le règlement du 2026-11-13, première lecture après l'événement, et la corrélation sur les 20 prochaines séances. Au calendrier macro, les créations d'emplois d'octobre sont attendues vendredi 2026-11-06 à 8 h 30 ET, avec une prévision de 40 000 après 29 000 et un chômage à 4,2 % (RoboForex).
Sources
Texas Tribune, Sous Hinojosa, les approbations de centres de données au Texas pourraient rester suspendues : promesse de moratoire jusqu'à la réunion de la législature en janvier, et gel existant d'Abbott pendant un audit.
Yahoo Finance, Un démocrate a remporté la course au poste de gouverneur du Texas après avoir promis de stopper la construction de nouveaux centres de données : Texas au-dessus de 25 % de la capacité américaine prévue d'ici 2030, et heure de l'annonce par l'AP.
Investing.com, Vistra chute de 13,5 % alors que l'élection texane secoue le commerce de l'électricité pour l'IA, KeyBanc dégrade : dégradation de VST par KeyBanc, marge de sept points et exposition de Vistra par rapport à Constellation.
CappNotes, Regard sur la clôture, mercredi 4 novembre : mouvements des indices, des secteurs, du pétrole et du gaz le 4 novembre et chiffre de 27 % de Wells Fargo. Une seule source secondaire.
Transition Economics Institute, DeepSeek efface en une journée un an de gains de l'électricité liée à l'IA : mouvements des valeurs électriques le 27 janvier 2025.
RoboForex, Rapport sur l'emploi vendredi : élections de mi-mandat et semaine des NFP : prévision des créations d'emplois pour vendredi 6 novembre.