
Par Kresmion Research, 9 novembre 2026
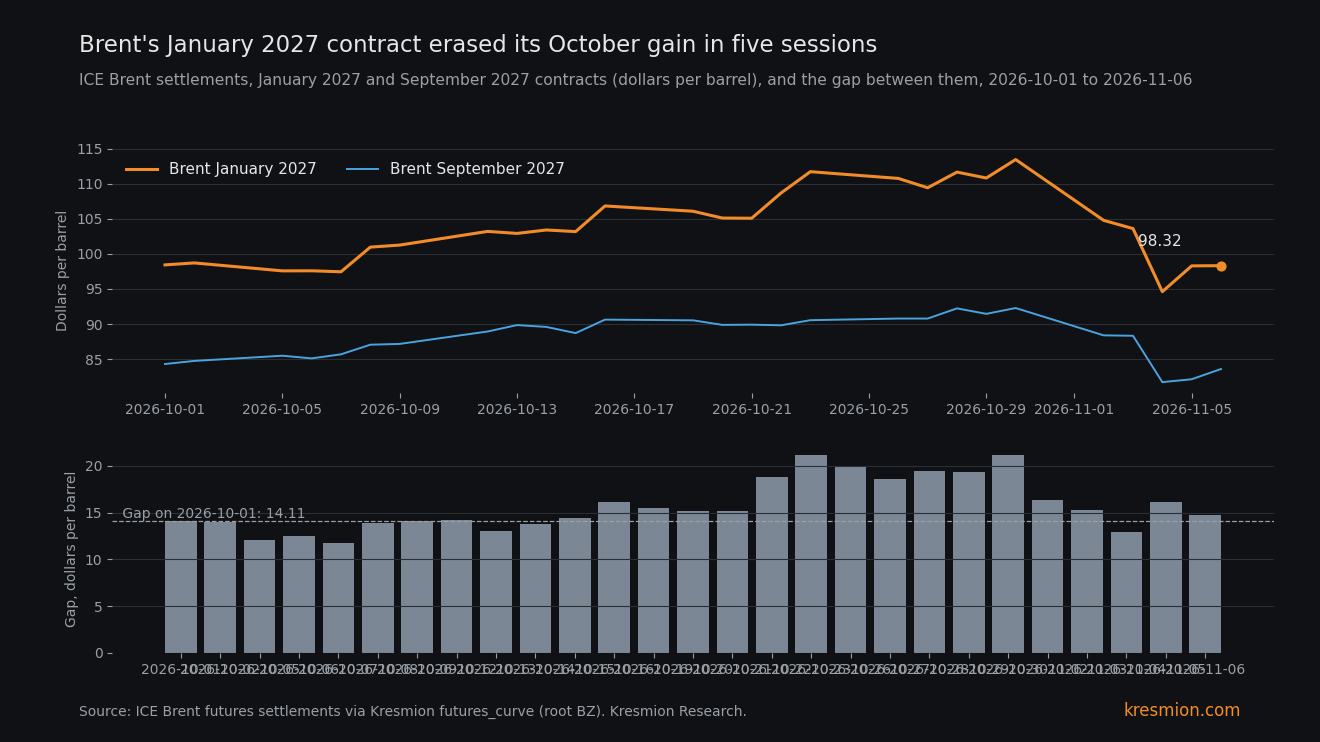
Le contrat Brent de janvier 2027 a perdu 15,11 dollars en cinq séances, effaçant le gain de 15,00 dollars d'octobre, mais les pétroliers dans le détroit d'Ormuz étaient proches de zéro jusqu'au 1er novembre. Le contrat (prix de règlement ICE dans notre table futures_curve) est passé de 98,43 le 1er octobre à 113,43 le 30 octobre, puis à 98,32 le vendredi 6 novembre, soit une baisse de 13,32 % en cinq séances. Le contrat de septembre 2027 a reculé de 9,41 % sur les mêmes jours : la prime à court terme comme le niveau de l'ensemble de la courbe se sont donc inversés. Les transits IMF PortWatch de notre table chokepoint_transits montrent des pétroliers franchissant le détroit d'Ormuz au rythme de 0,75 par jour du 1er octobre au 1er novembre, contre 41,3 par jour sur l'ensemble de 2025. Les données ne permettent pas de dire si le marché des contrats à terme ou le marché physique aura raison, ni quelle serait l'ampleur de l'effet sur les prix d'un accord ou d'une absence d'accord.
Points clés
| Quoi | Chiffre |
|---|---|
| Contrat Brent de janvier 2027 (futures_curve, racine BZ, échéance 202701) | 98,43 le 2026-10-01, 113,43 le 2026-10-30, 98,32 le 2026-11-06. Hausse de 15,00 (15,24 %) en octobre, baisse de 15,11 (13,32 %) en cinq séances, pour finir 0,11 sous son niveau du 1er octobre |
| Contrat Brent de septembre 2027 (échéance 202709) | 84,32, 92,29, 83,61. Hausse de 7,97, puis baisse de 8,68 (9,41 %), également sous son niveau du 1er octobre |
| Écart, janvier moins septembre 2027 | 14,11 le 2026-10-01, 21,14 le 2026-10-23 et le 2026-10-30 (son pic dans notre fenêtre), 14,71 le 2026-11-06 |
| Pétroliers à Ormuz (chokepoint_transits, IMF PortWatch) | 0,75 par jour du 2026-10-01 au 2026-11-01, 1,43 par jour de mars à mai 2026, 41,3 par jour sur 2025 (la table commence le 2025-05-19). Un seul navire, tous types confondus, le 2026-11-01 |
| Brut physique Murban (Gulf News, lundi) | En hausse de 3,42 % à 99,17, soit environ 1,70 au-dessus des contrats à terme sur le Brent |
| Point mort d'inflation à 10 ans (FRED T10YIE) | 2,34 le 2026-10-30, 2,23 le 2026-11-06, en baisse de 11 points de base. Rendement réel à 10 ans (DFII10) : 2,60 à la fois le 2026-10-30 et le 2026-11-05 |
| Brent d'octobre, premier contrat continu (futures_prices, BZ=F) | Le premier contrat continu (le contrat de décembre) a compté 22 séances, avec une moyenne de 108,34, sans jamais clôturer sous 100,20. Le contrat de janvier, désormais le premier, a affiché une moyenne de 104,73 en octobre (plus bas 97,45, plus haut 113,43) et a réglé à 98,32 le 6 novembre |
Ce que montrent les données
Nous comparons le même contrat à différentes dates, car la série continue du premier mois fait un saut lors du roulement. La perte de plus de 16 % largement citée (Gulf News la reprend pour la semaine) correspond à notre série continue BZ=F, qui a reculé de 16,42 % de 117,64 le 30 octobre à 98,32 le 6 novembre. Sur ce total, 4,21 dollars proviennent du roulement du 2 novembre du contrat de décembre vers janvier, qui valait 113,43 le 30 octobre. À périmètre comparable, le contrat de janvier a perdu 13,32 %. La baisse du lundi 2 novembre a été de 113,43 à 104,77, soit 8,66 dollars (7,63 %). La baisse du mercredi 4 novembre a été plus forte, mais notre table (94,62) et un média (93,52) divergent sur le règlement de ce jour, nous ne citons donc aucun chiffre.
La courbe permet de scinder le mouvement d'octobre en deux. Une prime de perturbation à court terme élargit l'écart entre le contrat de janvier 2027 et le contrat plus lointain de septembre 2027. Un changement de la trajectoire de prix attendue relève tous les contrats. En octobre, les deux se sont produits : l'écart est passé de 14,11 à 21,14 dollars et le contrat de septembre 2027 a gagné 7,97. Au 6 novembre, l'écart était de 14,71 et le contrat de septembre à 83,61, sous son niveau du 1er octobre de 84,32. La baisse de 8,68 dollars du contrat de septembre équivaut à 57 % de la baisse de 15,11 dollars du contrat de janvier, et le rétrécissement de l'écart explique le reste. Chaque contrat de janvier à octobre 2027 a reculé entre 9,09 % (octobre 2027, de 90,72 à 82,47) et 13,32 % (janvier 2027), et leur moyenne est passée de 100,43 à 89,29. Le WTI a suivi : le contrat de décembre 2026 a reculé de 12,76 %, de 104,12 à 90,83, et celui d'octobre 2027 de 8,22 %, de 84,27 à 77,34.
Le volet physique est différent. Les pétroliers ont franchi Ormuz au rythme de 0,75 par jour du 1er octobre au 1er novembre, soit 1,8 % des 41,3 par jour que nous mesurons pour 2025, et moins que les 1,43 par jour de mars à mai 2026. L'effondrement n'est pas nouveau : la même table affiche 30,06 par jour en janvier 2026 et 39,39 en février, puis 0,81 en mars. Les totaux quotidiens de navires du 25 octobre au 1er novembre étaient de 2, 5, 4, 3, 3, 7, 8 et 1, avec des pétroliers à 1, 2, 0, 2, 1, 0, 4 et 1. La table n'a pas d'historique avant le 2025-05-19, il s'agit donc d'une comparaison de niveaux. Les comptages de pétroliers à Suez (16,72 par jour contre 16,86) et à Malacca (73,16 contre 72,70) étaient proches de leurs niveaux de mars à mai, tandis que Bab el-Mandeb était inférieur de 36,9 % (9,13 contre 14,47).
Lundi, Gulf News a fait état d'un Brent à terme à 97,49, en baisse de 0,84 % à 9 h 27 heure de Pékin, tandis que le brut physique Murban gagnait 3,28 (3,42 %) à 99,17, soit environ 1,70 au-dessus des contrats à terme. Le média a aussi rapporté un pétrolier en flammes après une frappe à Ormuz le 8 novembre, et cité PortWatch avec un transit d'un seul navire le 1er novembre, ce qui correspond à notre table. Le Murban à 99,17 n'est qu'environ 1,7 % au-dessus des contrats à terme, et nous n'avons aucun historique du Murban : nous ne pouvons donc pas voir l'évolution des prix physiques sur la semaine ; la hausse de lundi est une cotation isolée qui diverge des contrats à terme sur une seule journée. Titre de Business Recorder le même jour : « Oil falls as Trump says new Iran attacks 'unlikely' ».
Le mécanisme
Les articles de presse ont relié la baisse à l'espoir d'une désescalade entre les États-Unis et l'Iran : RTE écrivait le 6 novembre que les pertes républicaines aux élections de mi-mandat avaient renforcé cet espoir, parallèlement à une chute des actions, et Gulf News décrivait lundi un pétrole en repli sur fond de pourparlers. Nos données ne testent pas cette cause. Elles montrent que les opérateurs ont retiré les deux composantes du mouvement d'octobre en cinq séances, ce qui se lit comme une réduction de l'ampleur et de la durée attendue d'une perturbation. Notre table du transport maritime s'arrête au 1er novembre, avant le début de la baisse de cinq séances, et ne peut donc pas montrer si le trafic a repris pendant la baisse. Jusqu'au 1er novembre, il n'y a eu aucune reprise, et le brut physique Murban, une cotation unique, a progressé lundi alors que les contrats à terme reculaient.
La trace de second ordre passe par les obligations. Du 30 octobre au 6 novembre, le point mort d'inflation à 10 ans, l'écart entre les rendements nominaux et ceux protégés de l'inflation, a reculé de 11 points de base, de 2,34 à 2,23. Du 30 octobre au 5 novembre, dernière date disponible pour ces séries, le rendement nominal à 10 ans a baissé de 10 points de base, de 4,94 à 4,84, et le rendement réel à 10 ans était revenu à 2,60 le 5 novembre, son point de départ. Le mouvement des Treasuries est passé par la compensation de l'inflation, les rendements réels revenant à leur point de départ, ce qui correspond à des marchés de taux portant la même hypothèse d'accord que les contrats pétroliers. Les points morts baissent aussi lors d'une fuite vers les Treasuries nominaux, ce que nous abordons plus bas. Les fenêtres se terminent à un jour d'écart, et le rapport sur l'emploi de vendredi (créations d'emplois +165 000 contre 65 000 attendus, selon Reuters) tombe après nos données de rendements nominaux et réels.
L'IPC d'octobre de mardi (BLS, 10 novembre, 8 h 30 ET) mesure un mois durant lequel le premier contrat continu du Brent (le contrat de décembre) n'a jamais clôturé sous 100,20 et a fait une moyenne de 108,34. Le contrat de janvier, premier contrat depuis le 2 novembre, a réglé à 98,32 le 6 novembre, soit 6,41 sous sa moyenne d'octobre de 104,73, bien qu'une partie de l'écart avec le contrat de décembre soit la prime de décembre.
Autres explications
Une crainte sur la demande venue des actions. Le S&P 500 a reculé de 4,36 % le 5 novembre à 7 353,73 et a clôturé à 7 376,86 vendredi, en baisse de 2,68 % sur cinq séances. Le cuivre a perdu 3,42 % en cinq séances. Le calendrier s'accorde mal avec une crainte sur la demande. Le S&P 500 a gagné 1,58 % le mercredi 4 novembre, jour où le contrat de janvier du Brent a connu sa plus forte baisse, et a perdu 4,36 % le jeudi 5 novembre, quand le contrat de janvier est monté à 98,29. Les actions étaient aussi déjà plus basses les 30 octobre et 2 novembre, la crainte sur la demande a donc pu s'ajouter à la baisse du pétrole. Notre table et un média divergent sur le règlement du 4 novembre, nous ne donnons donc aucun chiffre pour ce jour.
Liquidation de positions longues spéculatives. La position nette longue non commerciale sur le WTI (cot_reports) était de 141 106 le 2026-09-22, de 74 343 le 2026-10-27 et de 80 289 le 2026-11-03 (positions longues 324 523, courtes 244 234, intérêt ouvert 1 908 732). Le rapport couvrant la semaine de la baisse paraît vendredi, un dénouement forcé ne peut donc pas encore être exclu.
Roulement et artefacts de données. Le chiffre de 16 % à la une inclut le roulement, c'est pourquoi nous utilisons des chiffres à contrat identique.
Un effet obligataire sans pétrole. Les points morts peuvent baisser quand les investisseurs se ruent sur les Treasuries nominaux. Les rendements réels ont fini là où ils avaient commencé, ce qui correspond à un canal d'inflation, mais une fuite vers les Treasuries nominaux peut produire un mouvement similaire du point mort et les données ne permettent pas de séparer les deux.
Le taux de base
Les données du Brent à contrat identique dans futures_curve commencent le 2026-09-28 (WTI le 2026-07-17), nous n'avons donc aucune distribution de long terme pour un mouvement hebdomadaire à contrat identique ou pour l'écart. Pour la série continue, les variations sur cinq séances de BZ=F sur 2 594 fenêtres glissantes du 2016-07-26 au 2026-11-06 ont eu une moyenne de 0,32 % et un écart-type de 5,81. Dix-huit fenêtres étaient à moins 16,42 % ou en dessous : mars 2020 (8), avril 2020 (6), mars 2022 (1), avril 2026 (1) et novembre 2026 (2). Cette série inclut des sauts de roulement. Les titres ont parlé de la plus forte baisse hebdomadaire depuis 2020. Notre série continue montre une fenêtre plus ample se terminant le 8 avril 2026, mais elle englobe un roulement de contrat et nos données à contrat identique commencent en septembre, nous ne pouvons donc ni confirmer ni contester ce titre.
Le contrat de décembre du WTI n'a pas été roulé dans cette fenêtre. Sa baisse de 12,76 % a été égalée ou dépassée dans 48 des 2 600 fenêtres glissantes de CL=F depuis le 2016-07-26 (1,8 %), réparties sur 17 mois calendaires. Ce décompte porte sur la série continue CL=F, et non sur une mesure à contrat identique, les fenêtres peuvent donc inclure des sauts de roulement. En 2026, ces mois sont avril (3), mai (1), juin (2) et novembre (2). La baisse est forte et pas inhabituelle pour cette année.
Une baisse de 11 points de base sur cinq jours du point mort à 10 ans est survenue dans 359 des 5 962 fenêtres depuis le 2003-01-09 (6,0 %) et 84 des 1 463 depuis 2021 (5,7 %), pour un écart-type de 7,9 points de base. Nous avons réalisé environ 10 vérifications de distribution pour cette note sans corriger de cette recherche, l'argument central repose donc sur un aller-retour décrit et une comparaison de niveaux, non sur la rareté.
Les éléments contraires
L'écart est revenu à 14,71 dollars, près de son niveau du début octobre, mais ce niveau s'était formé alors qu'Ormuz était déjà presque fermé : les pétroliers ont affiché une moyenne de 1,43 par jour de mars à mai et de 0,75 par jour du 1er octobre au 1er novembre. La courbe est revenue à sa forme d'avant l'escalade pour octobre et n'est pas revenue à une forme sans perturbation. Un contrat de septembre 2027 à 83,61 se compare aux perspectives d'octobre de l'EIA, qui prévoient 84 pour la moyenne 2027, contre 74 en septembre (Investing.com, prévisions achevées le 1er octobre), de sorte que « la prime de guerre a disparu » est exagéré. Un contrat unique et une prévision de moyenne annuelle ne sont pas la même mesure.
Notre fenêtre est aussi courte. La comparaison « retour au 1er octobre » porte sur deux points d'une période de six semaines. La hausse de 3,42 % du Murban est une cotation physique unique, et Gulf News note lui-même que ces cotations peuvent être peu profondes et volatiles. Notre propre recherche était limitée : nous n'avons pas examiné les options pétrolières, les marges de raffinage, la production de l'OPEP ni les tarifs de fret des pétroliers.
Ce qui changerait la lecture
Le Short-Term Energy Outlook de l'EIA est attendu mardi 10 novembre. Son édition d'octobre prévoyait un Brent à 105 dollars au quatrième trimestre 2026, contre 91 auparavant, et une moyenne 2026 de 96. Si la nouvelle prévision reste proche de 105 face à un contrat de janvier à 98,32, l'agence et les contrats à terme divergent d'environ 7 dollars ; une réduction vers 98 signifierait qu'ils partagent la même lecture. L'IPC d'octobre suit à 8 h 30 ET. Des points morts remontant au-dessus de 2,34 affaibliraient la lecture selon laquelle les taux ont suivi le pétrole. Le vendredi 13 novembre, le rapport de la CFTC sur les positions au 10 novembre montrera si les positions longues sur le WTI ont fortement reculé par rapport à 324 523, ce qui indiquerait un dénouement forcé. La prochaine mise à jour des points de passage après le 1er novembre est la plus importante : des comptages de pétroliers à Ormuz supérieurs aux 1,43 par jour de mars à mai signifieraient que les flux physiques suivent les contrats à terme, et des comptages sous 1 par jour avec un Brent sous 100 laisseraient la baisse reposer sur les anticipations. Un écart supérieur à 19 dollars sans annonce d'accord signifierait que la prime à court terme est de retour ; l'écart a oscillé entre 18,62 et 21,14 du 26 au 30 octobre. Le 6 novembre, il était de 14,71.
Questions fréquentes
Le Brent a-t-il chuté de 16 % la semaine dernière ?
La série continue du premier mois a reculé de 16,42 %, de 117,64 à 98,32, mais 4,21 dollars de cette baisse proviennent du roulement du contrat de décembre vers celui de janvier. Le contrat de janvier 2027 lui-même a reculé de 13,32 %, de 113,43 à 98,32.
Les pétroliers sont-ils revenus dans le détroit d'Ormuz ?
Pas dans les données dont nous disposons. Les pétroliers ont affiché une moyenne de 0,75 par jour du 1er octobre au 1er novembre, contre 41,3 par jour sur 2025, et PortWatch montre un seul navire, tous types confondus, le 1er novembre. La dernière date de notre table est le 1er novembre.
Pourquoi les points morts et les rendements des Treasuries ont-ils baissé avec le pétrole ?
Le point mort d'inflation à 10 ans a reculé de 11 points de base, de 2,34 à 2,23, tandis que le rendement réel à 10 ans était revenu à 2,60 le 5 novembre, son point de départ. Cela correspond à une compensation de l'inflation qui suit le pétrole à la baisse. Une fuite vers les Treasuries nominaux pourrait produire un mouvement similaire du point mort, et les données ne permettent pas de séparer pleinement les deux.
La prime de guerre a-t-elle disparu du Brent ?
L'écart entre les contrats de janvier et de septembre 2027 est revenu à 14,71 dollars, proche de son niveau du 1er octobre de 14,11, qui correspondait déjà à une période de trafic presque fermé à Ormuz. La courbe est revenue à sa forme du début octobre et n'est pas revenue à une forme sans perturbation.
Quels rapports viennent ensuite ?
L'IPC d'octobre et les perspectives de l'EIA mardi 10 novembre, puis l'IPP et le rapport de positionnement de la CFTC vendredi 13 novembre.
Sources
Gulf News, Oil Prices Dip Amid US-Iran Talks, But Gulf Crude Surges Over 3% (2026-11-09) : Brent lundi 97,49, Murban 99,17, frappe sur un pétrolier le 8 novembre, PortWatch un transit le 1er novembre.
RTE, Brent oil prices set for biggest weekly drop since 2020 (2026-11-06) : lien rapporté entre les pertes aux élections de mi-mandat, une chute des actions et les espoirs de désescalade.
Business Recorder, Oil falls as Trump says new Iran attacks 'unlikely' (2026-11-09) : titre de lundi.
Investing.com via Yahoo, EIA raises Q4 oil price forecast to $105 (2026-10-07) : prévisions de Brent du STEO d'octobre.
EIA, Short-Term Energy Outlook data browser : prochaine publication le 10 novembre 2026.
BLS, CPI home : IPC d'octobre 2026 prévu le 10 novembre à 8 h 30 ET.
Reuters via Yahoo Finance, Strong October jobs report (2026-11-06) : créations d'emplois +165 000 contre 65 000 attendus.
FXEmpire, The Week Ahead: CPI and Tech Earnings Test a Fragile Stock Market (2026-11-07) : dates de l'IPC et de l'IPP, FOMC du 8 au 9 décembre.