
Par Kresmion Research, 13 novembre 2026
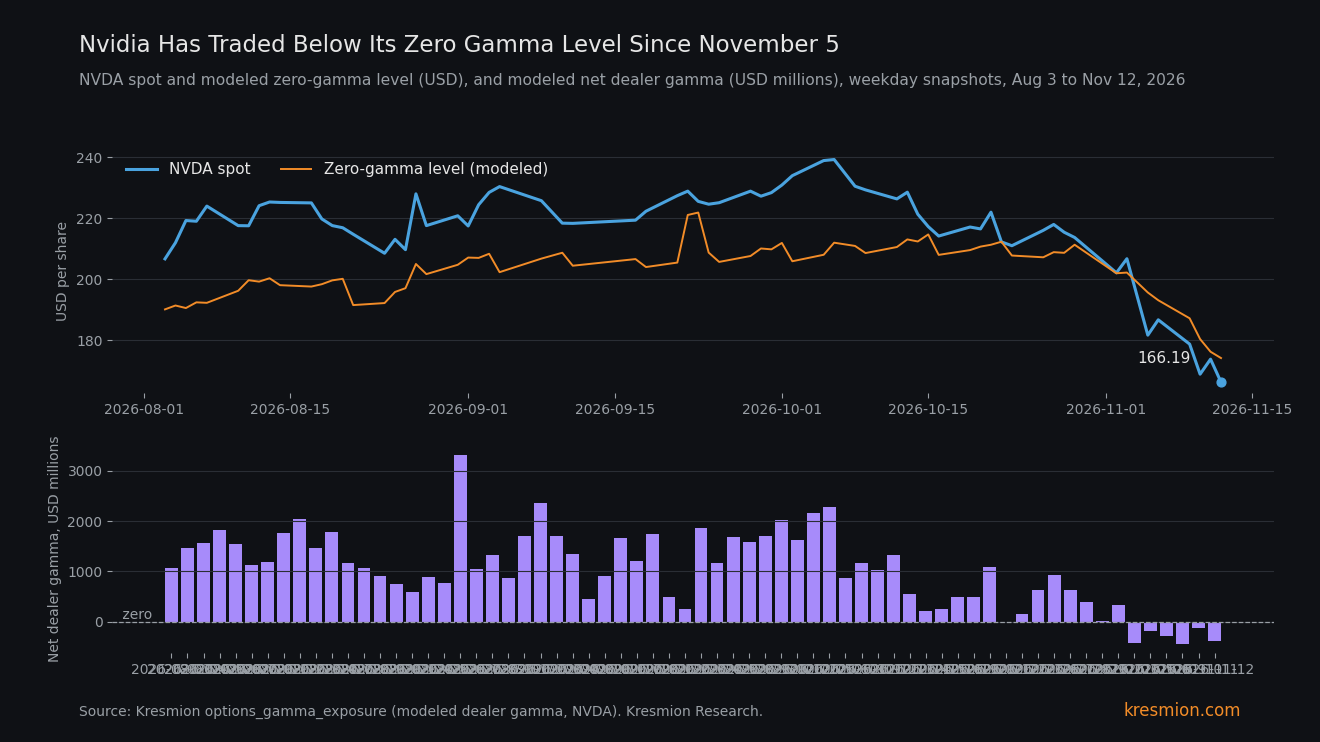
Nvidia a clôturé à 166,19 jeudi, en baisse de 4,34 % alors que son PDG démissionnait, et notre modèle montre un gamma des teneurs de marché négatif depuis le 5 novembre, avant les résultats de mardi. Jensen Huang a quitté ses fonctions de président, PDG et administrateur avec effet immédiat, et la directrice financière Colette Kress assure l'intérim au poste de PDG tout en conservant celui de directrice financière. Dans notre modèle options_gamma_exposure, qui suppose que les teneurs de marché sont acheteurs des calls et vendeurs des puts échangés par les clients, le gamma net des teneurs de marché est passé de +920,5 M$ le 27 octobre à -388,9 M$ le 12 novembre. La baisse de cette mesure vient du rétrécissement du gamma des calls à mesure que le prix reculait, tandis que le gamma des puts a peu varié (1 530,7 M à 1 527,7 M). Ce chiffre des puts agrège les mouvements de prix, les nouvelles positions et les échéances, il ne montre donc pas si les clients ont ajouté ou abandonné des puts. Les données ne permettent pas de dire quel a été ou sera l'effet de prix d'une éventuelle couverture des teneurs de marché.
Points clés
| Élément | Chiffre |
|---|---|
| Clôture NVDA, 12 novembre | 166,19, en baisse de 4,34 % par rapport à 173,73. Volume de 740 019 481 actions, soit 5,61 fois la moyenne sur 50 séances de 131 805 576. Plus bas niveau de clôture depuis le 30 mars (165,17), mais pas un plus bas de clôture sur 52 semaines (Kresmion company_price_snapshots) |
| Recul depuis les récents sommets | -23,74 % par rapport à 217,94 le 27 octobre, douze séances plus tôt. -30,53 % par rapport à 239,24 le 6 octobre, la clôture la plus haute de notre fenêtre d'un an |
| Gamma net modélisé des teneurs de marché | +920,5 M (27 octobre), -415,7 M (5 novembre), -388,9 M (12 novembre). Négatif dans les six relevés du 5 au 12 novembre (Kresmion options_gamma_exposure) |
| Niveau de gamma zéro | 208,84 le 27 octobre à 174,09 le 12 novembre. Le cours était 4,54 % en dessous le 12 novembre |
| Gamma des calls et des puts, du 27 octobre au 12 novembre | Gamma des calls de 2 451,2 M à 1 138,8 M (-53,5 %). Gamma des puts de 1 530,7 M à 1 527,7 M |
| Mouvement implicite des options jusqu'à l'échéance du 18 novembre | 9,52 %, soit environ 150,37 à 182,01 autour de 166,19 (Kresmion options_earnings_moves, relevé du 12 novembre) |
| Position vendeuse, règlement du 30 octobre | 279,6 M d'actions, en baisse de 7,31 % par rapport au 15 octobre, 1,16 % des actions en circulation, 2,80 jours de couverture (FINRA via Kresmion) |
Ce que montrent les données
L'annonce est tombée le 12 novembre. Nvidia a indiqué que Huang avait démissionné de ses fonctions de président, PDG et administrateur avec effet immédiat, que Kress assurait l'intérim au poste de PDG tout en restant vice-présidente exécutive et directrice financière, et que Harvey C. Jones devenait le premier président du conseil de l'entreprise. Les résultats du troisième trimestre de l'exercice 2027 sont prévus mardi 17 novembre vers 13 h 20, heure du Pacifique, avec la conférence téléphonique à 14 h, comme prévu initialement (annexe du formulaire 8-K de la SEC, NVIDIA Investor Relations).
Le titre a touché 148,80 en séance et clôturé à 166,19, avec une fourchette du jour de 148,80 à 167,14 et une fourchette intrajournalière sur 52 semaines de 148,80 à 243,37 (Motley Fool). Le repli avait commencé plus tôt. NVDA a perdu 9,26 % le 5 novembre, de 200,13 à 181,60, sa plus forte baisse en une séance depuis le 27 janvier 2025 (-16,97 %).
Notre gamma net modélisé des teneurs de marché pour NVDA ressortait à +920,5 M le 27 octobre, +337,8 M le 3 novembre, -415,7 M le 5 novembre, -175,3 M le 6 novembre, -288,1 M le 9 novembre, -430,9 M le 10 novembre, -113,3 M le 11 novembre et -388,9 M le 12 novembre. Nous n'avons pas de relevé pour le 30 octobre ni le 4 novembre. Le cours est resté sous le niveau de gamma zéro dans chaque relevé depuis le 5 novembre. Ce jour-là, il était de 181,60 contre un niveau de 195,61, soit 7,16 % en dessous. Le 12 novembre, il était de 166,19 contre 174,09.
Avant novembre, la mesure n'avait jamais été nettement négative. Sur 86 relevés de jours ouvrés depuis fin juin, la moyenne est de +979,3 M avec un écart-type de 707,1 M. Huit sont négatifs, dont six sont les relevés consécutifs de novembre. Les deux seuls négatifs antérieurs étaient -6,0 M (29 juillet) et -5,0 M (22 octobre), tous deux au niveau de bascule. La dernière mesure se situe à environ 1,9 écart-type sous la moyenne, et trois mesures sont à ce niveau ou en dessous, toutes en novembre.
Le mécanisme
Les modèles de gamma des teneurs de marché supposent que ceux-ci sont acheteurs des calls et vendeurs des puts échangés par les clients. Lorsqu'une action se situe au-dessus de la plupart des prix d'exercice des calls, le gamma des calls domine, et les teneurs de marché du modèle se couvrent à contre-courant du mouvement : ils vendent dans les hausses et achètent dans les baisses. Quand NVDA est passé de 217,94 à 166,19, le prix s'est éloigné des prix d'exercice des calls. Le gamma des calls a reculé de 53,5 % alors que celui des puts a peu varié, si bien que le net est devenu négatif et que le niveau de gamma zéro a suivi le prix à la baisse.
Cela a une conséquence de second ordre. La mesure négative reflète le prix qui laisse les calls derrière lui, et le chiffre des puts ne peut pas montrer si les clients ont ajouté ou abandonné des puts, puisqu'il agrège les mouvements de prix, les nouvelles positions et les échéances. Selon l'hypothèse du modèle, les teneurs de marché se couvrent désormais dans le sens du mouvement : ils achètent quand le prix monte et vendent quand il baisse, ce qui peut élargir les fourchettes quotidiennes.
Les prix d'exercice comptent en raison de la date des résultats. Le 12 novembre, les plus fortes expositions nettes modélisées par prix d'exercice étaient 150 (-102,3 M), 160 (-95,5 M), 165 (-88,4 M), 140 (-71,2 M) et 170 (-61,8 M), et la plus forte positive était 185 (+47,1 M). Ce sont des mesures nettes par prix d'exercice, et le tableau des prix d'exercice ne s'additionne pas au net global (-594,6 M sur 64 prix d'exercice contre -388,9 M). Les options valorisaient un mouvement de 9,52 % jusqu'à l'échéance du 18 novembre, soit environ 150,37 à 182,01. Cette bande va de la plus forte exposition par prix d'exercice du modèle jusqu'juste sous le plus grand prix d'exercice côté calls. Une réaction à l'intérieur de cette bande franchirait les prix d'exercice à l'exposition nette modélisée la plus forte, et l'échéance mensuelle du vendredi 20 novembre pourrait alors retirer une partie du gamma des puts modélisé, si le modèle inclut les contrats arrivant à échéance ce jour-là. C'est aussi la première publication sous un PDG par intérim qui est la directrice financière présentant le trimestre.
Autres explications
Le prix peut piloter la mesure, sans que l'inverse soit démontré. Une baisse de 23,74 % pousse mécaniquement le cours sous les prix d'exercice des calls, de sorte que la bascule pourrait simplement décrire le recul. L'hypothèse d'un teneur de marché acheteur de calls et vendeur de puts peut aussi être fausse pour NVDA, où les clients vendent également des calls couverts.
L'actualité peut expliquer la baisse. La démission est intervenue le 12 novembre, mais le déclin a commencé le 27 octobre, et les données ne permettent pas de dire si les raisons du départ étaient connues ou avaient fuité plus tôt.
Une réduction du risque à l'échelle du marché est une piste. Le 5 novembre, le S&P 500 a perdu 4,36 % et le QQQ 6,49 %, et le gamma modélisé de SPY et QQQ était aussi négatif le 12 novembre (-6 717,7 M et -2 616,1 M, avec SPY à 757,10 contre une bascule à 762,61). En sens inverse, le S&P 500 a progressé de 3,25 % du 5 au 12 novembre (7 353,73 à 7 592,40) pendant que NVDA reculait de 8,49 %. Cette base de comparaison est la clôture du jour du krach du S&P ; depuis la clôture du 4 novembre à 7 688,62, l'indice est en baisse de 1,25 %, et NVDA est en retard dans les deux cas. Un résumé secondaire, assisté par IA, donnait le Russell 2000 à -1,66 % et le VIX en hausse de 6,92 % à 18,70 le 12 novembre (CappNotes).
Une rotation au sein des puces n'explique qu'une partie des données. Le 5 novembre, jour où le gamma de NVDA a basculé, AMD a perdu 17,26 % et AVGO 10,43 %, soit plus que les 9,26 % de NVDA, et leur gamma modélisé était lui aussi négatif, comme celui de SPY et QQQ. La divergence est venue ensuite : du 5 au 12 novembre, NVDA a reculé de 8,49 % tandis qu'AMD gagnait 44,7 % et AVGO 25,0 %, et le gamma d'AMD et d'AVGO est devenu positif lors du rebond (+503,2 M et +235,0 M le 12 novembre). Depuis le 27 octobre, AMD est en hausse de 4,47 % (560,26 à 585,30) et AVGO de 6,44 % (342,33 à 364,36). Du 27 octobre à la clôture du 5 novembre, AMD a perdu 27,8 %, NVDA 16,7 % et AVGO 14,8 %, et le 5 novembre lui-même AMD et AVGO ont plus baissé que NVDA. Le 12 novembre, AMD a gagné 5,86 % et AVGO 5,54 % tandis que SMCI perdait 11,30 %. Nos données ne montrent pas ce qui a déterminé chacun de ces mouvements.
Les taux expliquent moins bien. Le rendement à 2 ans a gagné 17 pb le 10 novembre, ce qui pèse sur les valeurs de croissance à longue duration, mais AMD et AVGO ont monté durant les mêmes jours.
La position vendeuse n'indique pas que les vendeurs à découvert soient le moteur jusqu'au 30 octobre : les données FINRA montrent une baisse de 7,31 % à 279,6 M d'actions. Cette mesure précède l'essentiel du recul, elle ne peut donc rien dire de la période du 5 au 12 novembre.
Le taux de base
Une baisse de 23,74 % ou plus en 12 séances est peu courante pour NVDA. Dans notre série correlation_close_history (jusqu'au 11 novembre 2026), elle est survenue dans 19 des 4 241 fenêtres chevauchantes depuis 2010 (0,45 %), regroupées en six épisodes : mars 2011, octobre 2011, octobre à novembre 2018, mars 2020, avril 2022 et septembre 2022. Aucune n'a eu lieu entre octobre 2022 et le 11 novembre 2026. En comptant à partir du 3 janvier 2000, le chiffre est de 130 sur 6 744 fenêtres (1,9 %), mais 111 de ces 130 tombent entre 2000 et 2009, ce chiffre est donc dominé par le début des années 2000, et les fenêtres se chevauchent fortement. Les épisodes de 2018, 2020 et 2022 sont allés plus profond, jusqu'à -33,66 %, -27,68 % et -28,27 %.
La série de gamma est courte. Les 86 relevés couvrent environ 4,5 mois, ce n'est donc pas un taux de base long. Après les sept relevés de jours ouvrés négatifs ayant une séance suivante, le mouvement absolu de NVDA à la séance suivante a été en moyenne de 3,28 % (écart-type de 1,58 %), contre 1,88 % (1,49 %) après les 78 relevés de jours ouvrés non négatifs. Sept observations ne peuvent pas être dissociées de l'actualité.
Sur l'indépendance : le gamma est dérivé de la chaîne d'options et du cours, il n'est donc pas indépendant du prix, et une partie de la bascule découle de la baisse par construction. Nous ne traitons pas le prix et le gamma comme des preuves convergentes. Les tableaux de prix et de gamma décrivent un seul événement. Le dépôt auprès de la SEC et le site de l'entreprise forment une seule source d'entreprise. La position vendeuse est indépendante mais ancienne. Notre balayage du gamma sur 11 valeurs de méga-capitalisations et indices s'inscrivait dans environ 100 comparaisons à travers les desks, un extrême sur l'une d'elles est donc un faible indice à lui seul. Nous avons ancré cette note sur un dépôt daté et une publication programmée.
Les éléments contraires
Le jour de la démission lui-même va à l'encontre d'une boucle de couverture. Avec la plus grosse actualité et 5,61 fois le volume normal, NVDA a touché 148,80 et clôturé à 166,19, soit 11,7 % au-dessus du plus bas et près du haut de la fourchette de 148,80 à 167,14. La baisse de 4,34 % représentait moins de la moitié des 9,26 % du 5 novembre. Une boucle qui vend dans les baisses ne produirait pas évidemment cette clôture.
Le gamma des puts a lui aussi peu varié, de 1 530,7 M à 1 527,7 M, même si ce chiffre net ne peut pas montrer si les clients ont ajouté ou abandonné des puts, et la position vendeuse a baissé jusqu'au 30 octobre, avant l'essentiel du recul. La mesure négative décrit peut-être davantage la position du prix par rapport aux prix d'exercice qu'une vente active.
Ce qui changerait la lecture
- Mardi 17 novembre : Nvidia publie vers 13 h 20, heure du Pacifique, sa première publication sous un PDG par intérim (annexe du formulaire 8-K de la SEC).
- Mercredi 18 novembre : l'échéance des options qui valorisait le mouvement de 9,52 %. Le procès-verbal de la Fed d'octobre est publié le même jour (calendrier LiteFinance).
- Vendredi 20 novembre : l'échéance mensuelle des options, qui pourrait retirer une partie du gamma des puts modélisé aux prix d'exercice de 150 à 170, si le modèle inclut les contrats arrivant à échéance ce jour-là.
- Notre relevé quotidien : un gamma net repassant au-dessus de zéro, ou une clôture au-dessus du niveau de gamma zéro (174,09 le 12 novembre), met fin à l'état de gamma négatif dans le modèle.
- La position vendeuse FINRA de mi-novembre, publiée fin novembre (date exacte non confirmée par nos soins), montrera si les vendeurs à découvert ont augmenté après l'annonce concernant le PDG.
Notre table n'a aucune ligne NVDA dans insider_trades après le 21 septembre. La clôture de NVDA le 12 novembre était de 166,19.
Questions fréquentes
Que signifie un gamma négatif des teneurs de marché ?
Dans le modèle, les teneurs de marché sont acheteurs de calls et vendeurs de puts. Lorsque le gamma net est négatif, leurs couvertures vont dans le sens du mouvement de prix : ils vendent quand l'action baisse et achètent quand elle monte. Notre modèle repose sur une hypothèse concernant qui détient quelles options, et elle peut être fausse pour NVDA.
Des achats de puts ont-ils rendu le gamma de Nvidia négatif ?
Le modèle ne peut pas le dire. Le gamma des puts était de 1 530,7 M le 27 octobre et de 1 527,7 M le 12 novembre, et la baisse du gamma net vient du gamma des calls, de 2 451,2 M à 1 138,8 M (-53,5 %), à mesure que le prix passait sous les prix d'exercice des calls.
La baisse de Nvidia est-elle inhabituelle ?
Une baisse de 23,74 % sur 12 séances est survenue dans 19 des 4 241 fenêtres chevauchantes depuis 2010 (130 sur 6 744 depuis janvier 2000, surtout au début des années 2000), et aucune n'a eu lieu entre octobre 2022 et le 11 novembre 2026. La baisse de 9,26 % en une séance du 5 novembre était la plus forte depuis le 27 janvier 2025.
Les vendeurs à découvert sont-ils à l'origine du recul ?
Les données FINRA jusqu'au règlement du 30 octobre montrent une position vendeuse en baisse de 7,31 % à 279,6 M d'actions, soit 1,16 % des actions en circulation. Elles précèdent les mouvements du 5 et du 12 novembre, elles ne peuvent donc rien en dire.
Quand Nvidia publie-t-elle, et qui présente ?
Mardi 17 novembre, résultats vers 13 h 20, heure du Pacifique, et conférence téléphonique à 14 h, comme prévu initialement. Kress est PDG par intérim et reste directrice financière. Notre page de recherche NVDA, kresmion.com/research/NVDA, est une page sur les participations institutionnelles et les dépôts auprès de la SEC (dernier cours de 166,19 au 12 novembre) ; elle ne contient aucune donnée de gamma sur NVDA.
Sources
SEC, NVIDIA Announces CEO Transition (annexe du formulaire 8-K) : démission de Huang, Kress PDG par intérim et directrice financière, Jones à la présidence du conseil, résultats du T3 de l'exercice 2027 le 17 novembre.
NVIDIA Investor Relations, NVIDIA Announces CEO Transition : la même annonce sur le site de l'entreprise.
Motley Fool, Stock Market Today, 12 novembre : fourchette intrajournalière de NVDA de 148,80 à 167,14 et fourchette sur 52 semaines de 148,80 à 243,37.
CappNotes, Closing Look, jeudi 12 novembre : résumé secondaire, assisté par IA, utilisé uniquement pour les mouvements du Russell 2000 et du VIX.
LiteFinance, calendrier économique hebdomadaire du 16 au 22 novembre 2026 : procès-verbal de la Fed d'octobre le mercredi 18 novembre.
Kresmion, page de recherche NVDA : page sur les participations institutionnelles et les dépôts SEC (dernier cours de 166,19 au 12 novembre, dernier dépôt un 8-K daté du 12 novembre), sans donnée de gamma sur NVDA. Les chiffres de cette note proviennent de nos tables company_price_snapshots, options_gamma_exposure, options_earnings_moves, correlation_close_history et short_interest.