
Par Kresmion Research, 18 novembre 2026
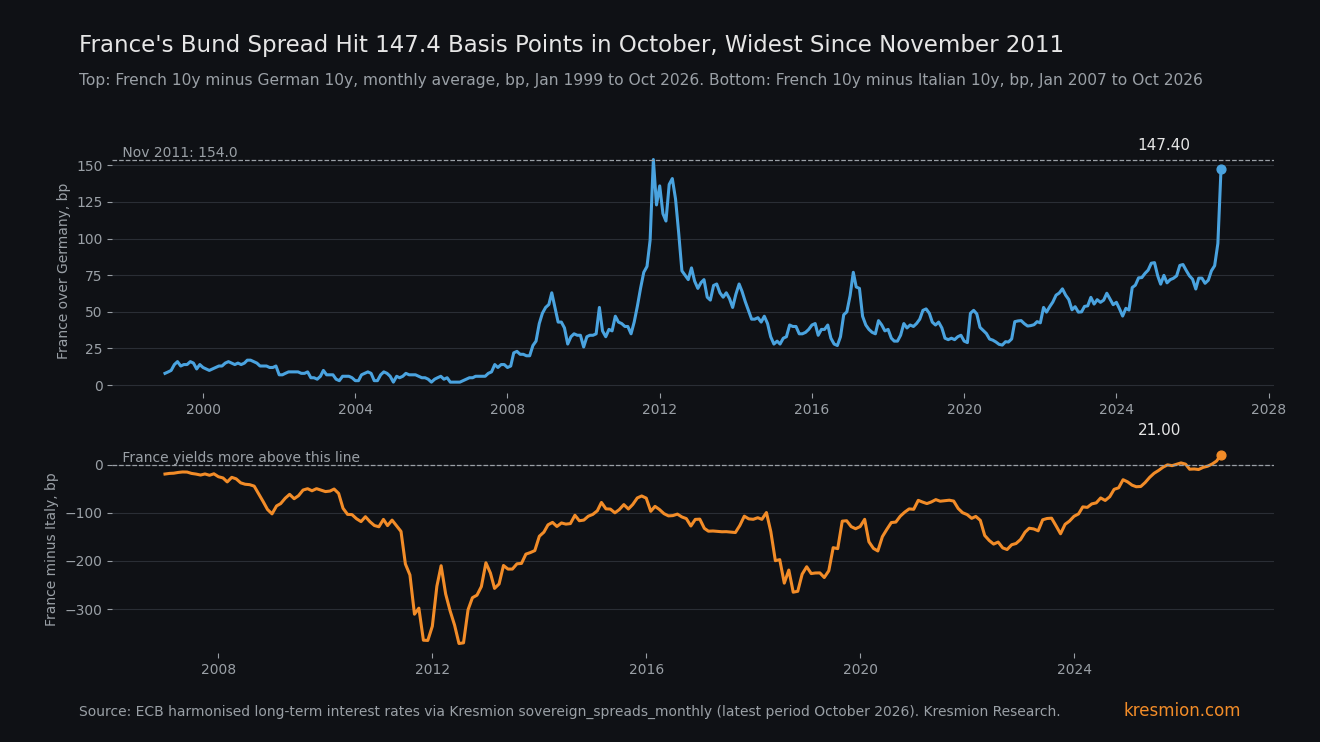
L'écart de la France à 10 ans par rapport à l'Allemagne a atteint 147,4 points de base en octobre, la moyenne mensuelle la plus large depuis novembre 2011, et la France paie un rendement supérieur à celui de l'Italie. Selon la série harmonisée des taux d'intérêt à long terme de la BCE, le 10 ans français a affiché en moyenne 4,89 % contre 3,416 % pour le Bund, et l'écart a progressé de 50,7 points de base en un mois. Le 10 ans français n'a rendu plus que le 10 ans italien que pendant 6 mois sur 334, tous depuis décembre 2025, et l'écart de 21,0 points de base d'octobre est le plus large. Il s'agit d'une seule série de données. L'écart de l'Italie s'est lui aussi fortement creusé, une moyenne mensuelle peut masquer un pic, et la lecture sur la France est issue d'un balayage de 41 pays, de sorte qu'une décote pour comparaisons multiples s'applique.
Points clés
| Élément | Valeur |
|---|---|
| France 10 ans moins Allemagne 10 ans, octobre 2026 | 147,4 bp, en hausse de 50,7 bp sur septembre et de 65,1 bp sur un an (série harmonisée de la BCE via Kresmion) |
| Rang dans son propre historique | 2e sur 334 observations mensuelles depuis janvier 1999, 99,7e percentile. Seul novembre 2011 (154,0) était plus large (BCE via Kresmion) |
| Élargissement sur un mois | +50,7 bp, 2e plus important de la série, derrière novembre 2011 (+55,0) (BCE via Kresmion) |
| Coupe transversale de 41 pays | La France est le pays le plus élevé par rapport à son propre historique (99,7e percentile). L'Italie à 126,4 bp se situe au 52,9e, la Belgique à 96,4 bp au 92,2e, l'Espagne à 65,0 bp au 42,0e (BCE via Kresmion) |
| France moins Italie, octobre 2026 | +21,0 bp, l'écart le plus large. La France a rendu plus que l'Italie pendant 6 mois sur 334, tous depuis décembre 2025 (BCE via Kresmion) |
| Vérification en direct, 17 novembre | France 4,898 %, Italie 4,437 %, Allemagne 3,381 % : environ 152 bp au-dessus du Bund et 46 bp au-dessus de l'Italie (Trading Economics, notre calcul, une série différente) |
Ce que montrent les données
La série est le taux d'intérêt à long terme harmonisé de la BCE pour les obligations d'État à 10 ans, stocké dans notre table sovereign_spreads_monthly, dernière actualisation le 17 novembre. L'écart de la France par rapport au Bund s'établissait à 71,6 bp en juin, 78,0 en juillet, 81,5 en août et 96,7 en septembre, avant de bondir à 147,4 en octobre. Le rendement du 10 ans français a augmenté de 45,0 bp sur le mois tandis que le rendement allemand a reculé de 5,7 bp, de sorte qu'environ 45 des 50,7 bp d'élargissement proviennent d'un rendement français plus élevé.
Le 10 ans italien a affiché en moyenne 4,68 % en octobre contre 4,89 % pour la France. Le rendement français était supérieur à celui de l'Italie pendant 6 des 334 mois de la table, le premier étant décembre 2025 à +0,8 bp. Septembre 2026 était à +7,8 bp et octobre à +21,0 bp. Pour situer l'échelle, la valeur la plus négative était de -371,6 bp en juillet 2012, et en novembre 2011 l'Italie rendait 364,7 bp de plus que la France.
Les cotations de référence en direct montrent que l'écart reste ouvert (Trading Economics, France, Italie, Allemagne). Le 17 novembre, le 10 ans français était à 4,898 %, l'italien à 4,437 % et l'allemand à 3,381 %. Cela fait 151,7 bp au-dessus du Bund et 46,1 bp au-dessus de l'Italie selon notre calcul. Ce sont des cotations de référence de gré à gré, une série différente de la moyenne mensuelle de la BCE. Les deux mesurent les mêmes obligations françaises et allemandes, il s'agit donc d'une seule confirmation à deux horodatages.
Le mécanisme
Une lecture est celle d'une prime de risque budgétaire et politique sur la France, dans un contexte de hausse des rendements mondiaux. Bank of Singapore évalue la dette française à près de 120 % du PIB et note l'élection présidentielle d'avril 2027 (Bank of Singapore). Trading Economics décrit la France comme sous pression budgétaire avant cette élection, et indique que les 16 et 17 novembre les marchés ont intégré une hausse de taux de la BCE en décembre et deux autres en 2027, avec une inflation au double de la cible de 2 %, bien que la plupart des économistes qu'il cite s'attendent à une pause de la BCE après décembre. Nous n'avons aucune donnée sur ce qui était intégré dans les prix en octobre, et le rendement du Bund à 10 ans a reculé de 5,7 bp ce mois-là, de sorte qu'un choc de taux commun à toutes les obligations de la zone euro n'explique pas à lui seul l'élargissement français. L'Italie et la Belgique se sont élargies de 37,5 et 31,7 bp, et nous n'avons pas interrogé leurs ratios d'endettement.
Bank of Singapore estime que les investisseurs étrangers détiennent environ 60 % de la dette française, et affirme que les débouclages et les ventes d'étrangers ont pu amplifier le mouvement. C'est une base de détenteurs capable de peser rapidement dans les deux sens.
Le point de second ordre concerne le filet de sécurité. En 2011, la France s'était élargie en même temps que l'Italie. Aujourd'hui la prime se concentre sur la France, et l'écart de l'Italie se situe à sa médiane historique (52,9e percentile). L'instrument de protection de la transmission (TPI) de la BCE peut être activé face à des « dynamiques de marché injustifiées et désordonnées », et ses critères d'éligibilité incluent le respect du cadre budgétaire de l'UE, c'est-à-dire ne pas faire l'objet d'une procédure pour déficit excessif, ou ne pas être jugé comme n'ayant pas pris d'action efficace (BCE, 21 juillet 2022). Selon la page que nous avons consultée, la France fait l'objet d'une procédure ouverte depuis la décision du Conseil du 26 juillet 2024, son dernier rapport sur les mesures prises datant du 7 mai 2026 (Commission européenne). La procédure de la France ne l'exclut pas en soi, puisque le critère accepte aussi un pays dont il n'est pas établi qu'il a manqué de prendre des mesures efficaces, et Bank of Singapore s'attend à ce que la boîte à outils de la BCE limite les écarts au niveau de crise. Que la BCE juge cet élargissement injustifié relève de son appréciation, et nos données n'y changent rien. Les détenteurs d'indices d'obligations d'État du noyau de la zone euro et de réserves de collatéral portent désormais une prime de risque qui, dans cette série, appartenait auparavant à la périphérie.
Autres explications
Quatre alternatives rivalisent avec une lecture propre à la France.
Repricing à l'échelle de la zone euro. En octobre, l'écart de l'Italie s'est élargi de 37,5 bp, celui de la Belgique de 31,7, celui de la Grèce de 24,7 et celui de l'Espagne de 19,6, tandis que les Pays-Bas (2,8) et l'Autriche (6,0) ont à peine bougé. Une bonne part du mouvement ressemble à une prime générale sur la dette hors noyau. La France s'est tout de même élargie le plus, elle est la seule des 41 pays au-dessus du 99e percentile de son propre historique, et son rendement moins celui de l'Italie s'est élargi de 13,2 bp sur le mois, de 7,8 à 21,0.
Flux techniques. Si les ventes d'étrangers et les débouclages ont dicté octobre, le mouvement pourrait s'inverser sans changement des fondamentaux budgétaires. Nous ne voyons pas les flux des détenteurs, et ne pouvons donc pas départager ventes forcées et réévaluation du risque de crédit.
Prime de terme mondiale. Le rendement du 10 ans américain était de 5,12 % le 16 novembre. Un mouvement mondial ferait aussi monter le Bund, or le rendement du Bund a reculé de 5,7 bp en octobre, et l'écart français est mesuré par rapport à l'Allemagne. L'écart des États-Unis par rapport au Bund se situe au 74,2e percentile de son propre historique.
Mesure. La série de la BCE est une moyenne mensuelle d'un rendement harmonisé aux fins des critères de convergence, et non une cotation de fin de mois de l'OAT de référence. Les cotations de gré à gré du 17 novembre, environ 152 bp au-dessus du Bund, sont cohérentes avec la moyenne d'octobre.
Le taux de base
La fenêtre est l'écart de la France par rapport au Bund sur cette série de la BCE, en données mensuelles, de janvier 1999 à octobre 2026, soit 334 observations. À 147,4 bp, la lecture se classe 2e et se situe au 99,7e percentile. Seul novembre 2011 (154,0) était plus large, ce n'est donc pas un record. Mai 2012 (141,0) et avril 2012 (137,0) se classent 3e et 4e. Le mois à +50,7 bp est le deuxième plus fort élargissement sur un mois, après les +55,0 de novembre 2011, avril 2012 (+25,0) étant troisième.
Deux précautions. Les niveaux mensuels se chevauchent et sont corrélés dans le temps, les 334 points ne sont donc pas des tirages indépendants. Et le balayage transversal couvrait 41 pays. Si ces pays étaient indépendants, la probabilité qu'au moins un se situe par hasard dans les deux premiers rangs de son propre historique (99,7e percentile ou plus) serait d'environ 22 % (41 x 2/334 fait environ 25 %). Ils sont corrélés, le chiffre réel est donc plus bas, mais nous ne pouvons pas dire de combien. Ce qui subsiste, c'est que la lecture n'est pas marginale, au rang 2 sur 334 et seulement derrière le pic de la crise de 2011, et que la série France au-dessus de l'Italie a été testée comme une question distincte et dirigée.
L'euro a glissé de 1,1222 (clôture EUR/USD, 10 novembre) à 1,0991 sur la cotation en direct de 05:15 UTC le 18 novembre, et la position nette vendeuse de l'euro selon la CFTC est importante mais pas extrême (l'historique CFTC échantillonné montre 220 963 contrats le 24 mars 2015 et 215 258 le 7 avril 2015, et l'échantillon est mince, de sorte que le véritable pic peut être plus élevé). Les deux peuvent partager des moteurs avec ce mouvement, comme les taux américains et un dollar plus fort (indice dollar 101,65 le 9 novembre, 103,62 le 17 novembre), nous ne les présentons donc pas comme une confirmation indépendante.
Les éléments contraires
L'argument le plus fort contre une histoire propre à la France est l'ampleur du mouvement en octobre. L'écart de l'Italie s'est élargi de 37,5 bp, soit environ les trois quarts des 50,7 de la France, et celui de la Belgique de 31,7 bp, le portant au 92,2e percentile de son propre historique. Seuls 13,2 bp du mouvement apparaissent pour la France face à l'Italie.
Il n'y a aucun signe d'inversion en novembre. Sur les cotations Trading Economics du 17 novembre, le rendement du 10 ans français est inférieur de 3 bp à celui d'il y a un mois, mais celui de l'Allemagne est inférieur de 7 bp et celui de l'Italie de 13 bp, de sorte que l'écart de la France avec les deux est plus large qu'il y a un mois (environ 152 bp au-dessus du Bund contre la moyenne d'octobre de 147,4, et 46 bp au-dessus de l'Italie contre 21,0). Bank of Singapore écrivait le 12 octobre que son écart OAT-Bund sur Bloomberg avait partiellement reculé depuis environ 140 bp début octobre. C'est une série différente de la moyenne de la BCE, nous ne comparons donc pas les deux niveaux. La moyenne mensuelle lisse tout pic et tout repli à l'intérieur d'octobre que cette table ne peut montrer.
Ce qui changerait la lecture
Premièrement, la ligne de novembre de la BCE (période 2026-11-01), attendue dans notre table début décembre. Si l'écart de la France repasse sous 100 bp et que son rendement repasse sous celui de l'Italie, octobre était un pic. S'il se maintient au-dessus de 140 bp, la comparaison avec 2011 tient.
Deuxièmement, la réunion de politique monétaire de la BCE en décembre. Nous comparerons l'écart de la France par rapport au Bund et à l'Italie avant et après. Un élargissement face aux deux serait compatible avec une prime sensible aux taux sur la France. Un écart inchangé affaiblirait cette lecture.
Troisièmement, toute communication de la BCE sur l'éligibilité au TPI, et tout changement du statut de la France sur la page de la Commission consacrée à la procédure pour déficit excessif.
Quatrièmement, un contrôle quotidien. Le 17 novembre, les cotations de référence de Trading Economics situent la France à 151,7 bp au-dessus de l'Allemagne et à 46,1 bp au-dessus de l'Italie.
Questions fréquentes
L'écart de la France est-il un record ?
Non. À 147,4 bp en octobre 2026, il se classe 2e sur 334 mois depuis janvier 1999. Novembre 2011 était plus large à 154,0.
La France emprunte-t-elle vraiment à un rendement supérieur à celui de l'Italie ?
Sur la moyenne mensuelle de la BCE, oui : 4,89 % contre 4,68 % en octobre. Le rendement français était supérieur à celui de l'Italie pendant 6 mois sur 334, tous depuis décembre 2025, et l'écart de 21,0 bp en octobre est le plus large. Les cotations de référence en direct du 17 novembre montraient la France à 4,898 % et l'Italie à 4,437 %, une série différente.
Est-ce la même chose qu'en 2011 ?
En novembre 2011, la France s'était élargie en même temps que l'Italie, qui rendait 364,7 bp de plus. En octobre 2026, l'écart de l'Italie se situe au 52,9e percentile de son propre historique tandis que celui de la France se situe au 99,7e.
Le filet de sécurité de la BCE couvre-t-il cette situation ?
L'instrument de protection de la transmission vise les « dynamiques de marché injustifiées et désordonnées », et ses critères d'éligibilité incluent le respect du cadre budgétaire de l'UE. La France fait l'objet d'une procédure pour déficit excessif ouverte depuis le 26 juillet 2024, ce qui ne l'exclut pas en soi, car le critère accepte aussi un pays dont il n'est pas établi qu'il a manqué de prendre des mesures efficaces. Nous ne pouvons pas dire si la BCE agirait.
Qu'est-ce qui montrerait qu'octobre était un pic ?
La ligne de novembre de la France dans notre table de la BCE, attendue début décembre, repassant sous 100 bp avec un rendement inférieur à celui de l'Italie.
Sources
Taux d'intérêt à long terme harmonisés de la BCE via la table Kresmion sovereign_spreads_monthly : rendements à 10 ans de la France et de l'Allemagne, écarts, rangs et percentiles, période octobre 2026, dernière actualisation le 17 novembre 2026.
Trading Economics, rendement obligataire à 10 ans de la France : 4,898 % le 17 novembre 2026, anticipations de hausse de la BCE, pression budgétaire avant l'élection.
Trading Economics, rendement obligataire à 10 ans de l'Italie : 4,4366 % le 17 novembre 2026, confirmation par S&P de la note BBB+ avec perspective positive.
Trading Economics, rendement obligataire à 10 ans de l'Allemagne : 3,3806 % le 17 novembre 2026.
Bank of Singapore, OATs on the edge : écart proche de 140 bp début octobre, dette proche de 120 % du PIB, estimation des détentions étrangères, élection d'avril 2027.
BCE, L'instrument de protection de la transmission, communiqué de presse du 21 juillet 2022 : objectif et critères d'éligibilité.
Commission européenne, Procédure pour déficit excessif et France : décision du 26 juillet 2024, recommandation du 21 janvier 2025, dernier rapport sur les mesures prises le 7 mai 2026.