
Par Kresmion Research, 19 novembre 2026
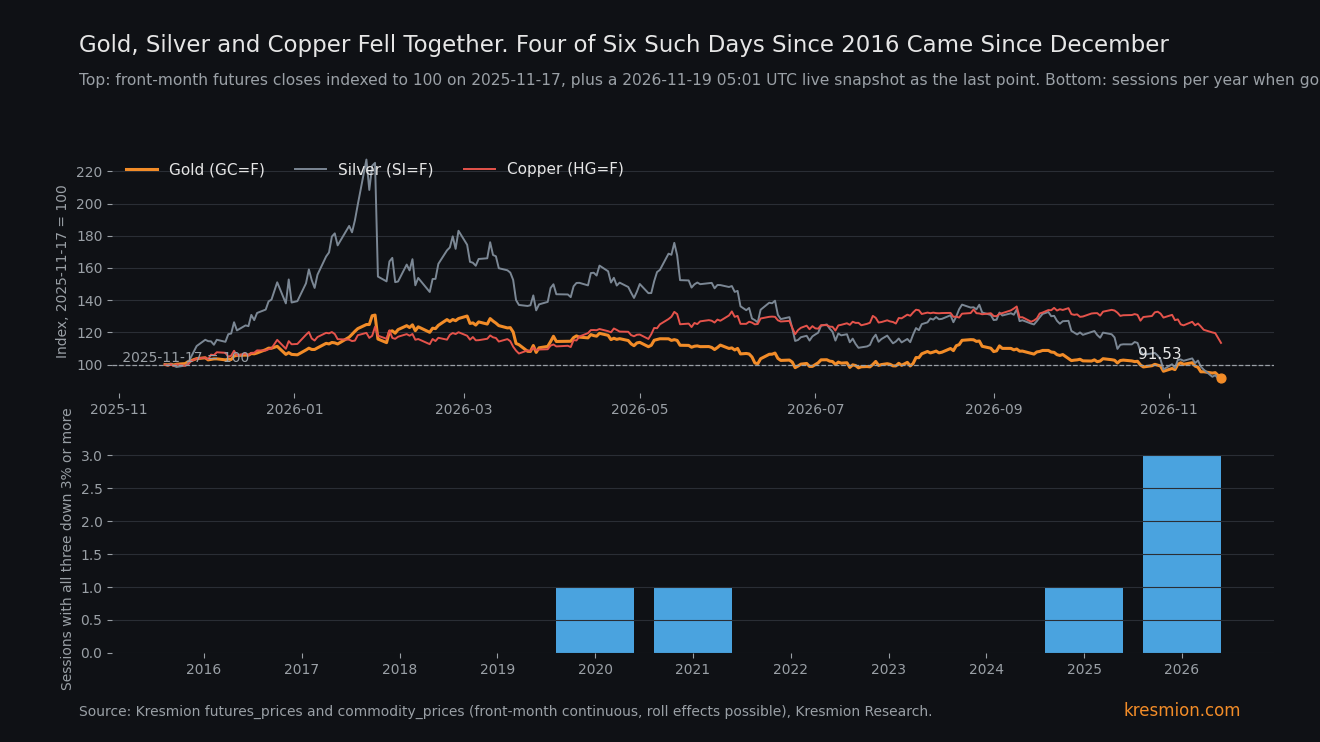
L'or, l'argent et le cuivre ont chuté ensemble mercredi, jour de la publication des minutes hawkish de la Fed, et ces chutes se sont multipliées depuis un an dans nos données de contrats à terme. Dans notre historique de contrats à terme, les trois métaux ont reculé de 3 % ou plus le même jour seulement 6 fois sur 2 608 séances depuis juillet 2016, et 4 de ces 6 séances se situent entre le 29 décembre 2025 et le 24 juin 2026. L'indice du dollar a gagné 0,32 % mercredi et Kitco fait état d'un rendement à 10 ans en repli, si bien qu'aucun des deux n'explique entièrement une baisse de cette ampleur d'après les éléments dont nous disposons, et Reuters décrit des ventes algorithmiques sur le cuivre, accompagnées d'inquiétudes sur l'inflation et d'un dollar ferme. Les données de la CFTC au 10 novembre ne montrent aucune position longue surchargée sur l'or ou l'argent. Les chiffres de mercredi sont des clôtures quotidiennes issues de notre relevé en direct des matières premières, lu à 05:12 UTC jeudi, car notre table de contrats à terme s'arrête au 17 novembre.
Points clés
| Élément | Chiffre |
|---|---|
| Clôture de mercredi par rapport au règlement de mardi | Or -3,16 % à 3 741,90, argent -4,84 % à 44,999, cuivre -5,30 % à 5,6595 (relevé Kresmion des clôtures quotidiennes de matières premières, lu à 05:12 UTC jeudi) |
| Chutes simultanées de 3 % ou plus pour les trois métaux, du 19 juillet 2016 au 17 novembre 2026 | 6 séances sur 2 608. 4 des 6 se situent entre le 29 décembre 2025 et le 24 juin 2026 (Kresmion futures_prices) |
| Distance par rapport aux plus hauts | Or 29,64 % sous sa clôture du 29 janvier de 5 318,40, argent 60,90 % sous sa clôture du 26 janvier de 115,08, cuivre 16,81 % sous sa clôture du 9 septembre (Kresmion futures_prices et relevé des matières premières) |
| Rendement et dollar mercredi | Taux à 10 ans en baisse d'environ 3,6 pb à 5,065 % (Kitco). Indice du dollar à 103,82, en hausse de 0,32 %, plus haut niveau depuis avril 2025 (Kresmion correlation_close_history) |
| Test du dollar | Sur 462 jours depuis 2016 avec une hausse de l'indice du dollar de 0,20 % à 0,45 %, GLD a reculé de 3,27 % ou plus à 5 reprises (1,1 %), contre 0,7 % de l'ensemble des jours. Depuis le 1er décembre 2025, cela s'est produit 2 fois sur 48 de ces jours (4,2 %) (Kresmion correlation_close_history) |
| Positionnement CFTC, 10 novembre | Position nette longue spéculative sur le cuivre de 28 904 contrats, en baisse de 68,7 % par rapport à 92 476 le 8 septembre. Or : position nette longue de 190 107, au 36e centile sur 173 semaines. Argent : 19 364, au 7e (CFTC via Kresmion cot_reports) |
Ce que montrent les données
Les contrats à terme sur l'or à échéance rapprochée ont réglé à 3 864,20 mardi 17 novembre et clôturé à 3 741,90 mercredi, en baisse de 3,16 %. L'argent est passé de 47,288 à 44,999 (-4,84 %) et le cuivre de 5,976 à 5,6595 (-5,30 %). Notre table futures_prices s'arrête au 17 novembre, de sorte que les clôtures de mercredi proviennent de notre relevé en direct des matières premières, composé de clôtures quotidiennes yfinance, lu à 05:12 UTC jeudi. Sur cinq séances à partir de la clôture du 11 novembre, l'or a perdu 6,46 %, l'argent 13,26 % et le cuivre 9,80 %. Les sources externes concordent sur la direction et l'ampleur. Le rapport PM de Kitco indique un or au comptant en baisse de 125,90, soit 3,27 %, à environ 3 722,60 et un argent en baisse de 4,95 % à environ 44,93. Reuters fait état d'un cuivre Comex en recul de 3,8 % à 5,76 dollars la livre, plus bas depuis sept mois, et d'un cuivre LME à trois mois en recul de 3,5 % à 12 770 dollars la tonne à 1100 GMT, son plus bas niveau depuis le 13 avril.
En niveaux de clôture, la clôture de mercredi sur l'or est la plus basse depuis le 25 septembre 2025 et celle de l'argent la plus basse depuis la même date. Celle du cuivre est la plus basse depuis le 7 avril 2026. Par rapport à leurs plus hauts de clôture sur un an, l'or est 29,64 % plus bas, l'argent 60,90 % et le cuivre 16,81 %.
Le mécanisme
Les minutes ont été publiées à 14 h, heure de l'Est, après l'essentiel du mouvement. Le cuivre LME reculait déjà de 3,7 % à 9 h 13 à Londres et l'or de décembre perdait 92,80, soit environ 2,4 %, à 4 h 25 heure centrale (Price Futures Group, citant Bloomberg), et le dollar progressait avant la publication. Les minutes ne peuvent donc expliquer que la dernière partie de la chute. Kitco indique que presque tous les responsables anticipaient une hausse en décembre, que deux ont évoqué la possibilité d'une hausse de 50 pb, et que le marché intégrait une probabilité d'environ 95 % d'une hausse de 25 pb à la réunion des 8 et 9 décembre. L'indice du dollar a clôturé à 103,82, son plus haut niveau depuis le 1er avril 2025, et les trois métaux sont cotés en dollars. Chaque source d'information que nous citons mentionne le dollar, l'inflation ou les craintes sur les taux parmi les facteurs.
Le canal des taux ne fonctionne pas mercredi. Le lien classique veut que des rendements réels plus élevés renchérissent le coût de détention de l'or. Kitco fait état d'un rendement à 10 ans en baisse d'environ 3,6 pb à 5,065 %, et le point mort d'inflation à 10 ans de FRED est passé de 2,21 à 2,19. Le rendement à 10 ans de FRED (5,10) et le rendement réel (2,89) n'ont pas encore de ligne pour le 18 novembre, de sorte que le mouvement des rendements repose sur Kitco seul, un fil d'actualité assisté par IA. Comme le point mort égale le rendement nominal moins le rendement réel, une baisse de 2 pb du point mort et une baisse de 3,6 pb du rendement nominal impliquent que le rendement réel a légèrement reculé, d'environ 1 à 3 pb compte tenu de l'arrondi du point mort à 0,01 par FRED, ce qui devrait normalement soutenir l'or.
Le canal du dollar correspond à la direction, et le test d'ampleur ci-dessous est plus faible qu'il n'y paraît. L'indice du dollar a gagné 0,32 %. Sur les 462 jours depuis 2016 avec une hausse de 0,20 % à 0,45 %, GLD a varié en moyenne de -0,38 %, son 5e centile était de -1,98 %, et il a reculé de 3,27 % ou plus à 5 reprises (1,1 %), contre 0,7 % de l'ensemble des jours (19 sur 2 733). Mais l'écart type quotidien des contrats à terme sur l'or est de 1,77 % depuis le 1er décembre 2025 contre 0,95 % auparavant, et sur cette période GLD a reculé de 3,27 % ou plus 2 fois sur 48 de ces jours de dollar (4,2 %). L'historique plus ancien sous-estime donc ce qu'un mouvement du dollar de cette taille peut provoquer aujourd'hui, et les données ne permettent pas de dire quelle part de la chute de mercredi revient au dollar. Nous avons retenu 3,27 % parce que cela correspond au mouvement de l'or au comptant selon Kitco. Le rapprochement des dates du dollar et de GLD peut être décalé de quelques jours autour des week-ends.
Il reste donc des ventes sur l'ensemble des métaux, en plus de ce que le dollar a pu apporter. Reuters rapporte des ventes spéculatives, pilotées par ordinateur, sur le cuivre après la rupture de niveaux de support, et cite aussi des craintes d'inflation croissante et un dollar soutenu. L'article ne décrit ni l'or ni l'argent, de sorte qu'étendre cette lecture aux deux autres métaux relève de notre inférence. La production industrielle chinoise d'octobre ressort à +4,8 % contre 5,3 % attendu, et l'investissement en actifs fixes sur dix mois à -8,1 % contre -7,0 % attendu (Price Futures Group). L'or et l'argent baissaient déjà en début de semaine, l'argent perdant 13,26 % sur les cinq séances jusqu'à la clôture de mercredi.
L'implication de second ordre concerne la couverture. Le rapport de Kitco décrit aussi une escalade entre les États-Unis et l'Iran, avec des attaques sur des bases du Golfe et une frappe sur un pétrolier, et l'or s'est pourtant négocié comme l'argent et le cuivre. Les chutes conjointes de 3 % étaient absentes de 2016 à 2019 et de 2022 à 2024, et 4 sont survenues depuis décembre 2025. Cela correspond à des ventes croisées plus fréquentes entre métaux cette année, mais la volatilité de l'or a aussi à peu près doublé sur les mêmes mois (écart type quotidien de 1,77 % contre 0,95 %), et l'indice du dollar a monté lors des six précédentes journées de chute conjointe. Les données ne permettent pas de départager ces explications.
Autres explications
Un simple repricing de la politique de la Fed. Les minutes ont rendu une hausse en décembre presque certaine, et un seul choc macroéconomique a frappé trois métaux cotés en dollars. Contre : Kitco fait état de rendements en baisse et le mouvement du dollar a été modeste. Pour : l'indice du dollar est à son plus haut depuis avril 2025, et Reuters cite une « peur de l'inflation ».
Des histoires distinctes tombées le même jour. Le cuivre a subi des données chinoises décevantes, des doutes sur la demande des centres de données d'IA et, selon Price Futures Group, un resserrement en train de s'apaiser à Shanghai. L'or et l'argent étaient en tendance baissière depuis janvier. Contre : les trois ont chuté dans la même séance, et ce schéma est apparu 4 fois en 11 mois.
Un dénouement de positions longues surchargées. Nous le testons dans la section sur les éléments de preuve. Les données de la CFTC jusqu'au 10 novembre ne montrent aucune position longue surchargée sur l'or ou l'argent, mais le rapport « legacy » ne distingue pas les fonds indiciels, les places asiatiques ni les ETF.
Un artefact de mesure. Les contrats à terme continus à échéance rapprochée peuvent comporter des effets de roulement. Les chiffres au comptant de Kitco et le chiffre Comex de mi-journée de Reuters placent chacun, de façon indépendante, les trois métaux sous -3 % sur la séance.
Le taux de base
Fenêtre : contrats à terme continus à échéance rapprochée pour GC=F, SI=F et HG=F, du 19 juillet 2016 au 17 novembre 2026, 2 608 séances avec les trois métaux présents. Les trois ont reculé de 3 % ou plus lors de 6 séances (0,23 %) : 18 mars 2020, 17 juin 2021, 29 décembre 2025, 30 janvier 2026, 5 juin 2026 et 24 juin 2026. Par année, cela donne zéro de 2016 à 2019 et de 2022 à 2024, une chacune en 2020, 2021 et 2025, et trois en 2026 avant mercredi. Les clôtures de mercredi (or -3,16 %, argent -4,84 %, cuivre -5,30 %) franchissent toutes la barre des 3 %, donc mercredi est la 7e séance de ce type depuis 2016 et la 5e depuis décembre 2025. Nous ne la qualifierons pas d'inédite.
Lors des six journées précédentes, le rendement à 10 ans a varié de +16, -5, -2, +2, +8 et -9 pb, il a donc baissé 3 fois sur 6. L'indice du dollar a monté lors des six, de +0,02 % à +1,59 %, et a progressé de 0,20 % ou moins lors de deux d'entre elles. Des rendements en baisse accompagnant une chute conjointe des métaux ne sont pas nouveaux.
La barre des 3 % est un chiffre rond que nous avons choisi après avoir vu mercredi, de sorte que la concentration pourrait paraître différente à d'autres seuils. La volatilité de l'or a aussi à peu près doublé après décembre 2025 (écart type quotidien de 1,77 % contre 0,95 % auparavant), ce qui suffirait à lui seul à regrouper les fortes baisses. Isolément, l'or a reculé de 3,27 % ou plus lors de 20 des 2 608 jours et le cuivre de 3,8 % ou plus lors de 32.
L'indice du dollar à 103,82 est un niveau déjà atteint : il a clôturé à ce niveau ou au-dessus lors de 456 des 2 542 clôtures depuis le 18 novembre 2016, soit environ 18 %, et pour la dernière fois le 1er avril 2025. Environ 20 à 25 comparaisons distinctes ont été examinées dans nos pupitres ce mois-ci, de sorte qu'une lecture d'un jour sur 400 apparaissant par hasard n'est pas négligeable. L'argument repose sur la concentration répétée en 2025 et 2026. Nos prix et la série du dollar proviennent probablement du même fournisseur en amont, ils ne comptent donc pas comme des confirmations indépendantes.
Les éléments à l'encontre
Le positionnement sur l'or et l'argent est l'argument le plus fort contre une lecture en termes de liquidation. Dans le rapport de la CFTC du 10 novembre, les spéculateurs sur l'or détenaient une position nette longue de 190 107 contrats, soit 47,0 % de l'intérêt ouvert. Cela se situe au 36e centile des 173 semaines depuis juillet 2023 en contrats et au 52e en part de l'intérêt ouvert, sous les 243 334 du 25 août. La position nette longue de l'argent de 19 364 (16,7 % de l'intérêt ouvert) se situe au 7e centile. La position nette longue du cuivre était déjà en baisse de 68,7 %, de 92 476 le 8 septembre à 68 520 le 13 octobre puis 28 904 le 10 novembre, soit 9,2 % d'un intérêt ouvert de 314 115. Les positions longues ont reculé de 45 765 et les courtes ont progressé de 17 807, de 37 024 à 54 831. La position nette longue du cuivre de 28 904 se situe vers le 48e centile des mêmes 173 semaines (35e en part de l'intérêt ouvert), c'est donc un niveau normal pour la période, même après la réduction de 68,7 % depuis le pic de septembre. Les positions longues non commerciales s'élevaient encore à 83 735 contrats, de sorte qu'une partie des ventes de mercredi a pu venir d'elles, de nouvelles positions courtes ou de participants que le rapport ne distingue pas. Le rapport date de huit jours et les métaux ont fortement chuté entre-temps.
Les journées de chute conjointe n'exigent pas non plus de rendements plus bas : lors de 3 des 6 journées précédentes, le rendement à 10 ans a monté, de 16 pb le 18 mars 2020. Le constat « les rendements ont baissé, les métaux ont chuté quand même » est donc moins singulier qu'il n'y paraît, et un simple repricing du dollar et de la Fed reste possible.
Ce qui changerait notre lecture
Jeudi 19 novembre, 8 h 30 HE : demandes d'allocations chômage aux États-Unis et enquête de la Fed de Philadelphie (Kitco). Des données faibles qui feraient baisser les rendements alors que les métaux continuent de chuter renforceraient la lecture hors taux. Un rebond des métaux avec un dollar plus faible renverrait au canal Fed et dollar.
Vendredi 20 novembre : rapport de la CFTC pour le mardi 17 novembre. De fortes baisses des positions nettes longues sur l'or ou l'argent, ou des positions courtes sur le cuivre au-dessus de 54 831, soutiendraient l'hypothèse de ventes de momentum.
L'ajout du 18 novembre dans notre table de contrats à terme : si ses règlements diffèrent des clôtures que nous avons utilisées, les chiffres de mercredi changeront. Le rendement à 10 ans et le rendement réel de FRED pour le 18 novembre : une hausse du rendement réel malgré le repli nominal rapporté par Kitco ferait revenir le canal des taux, ce que le mouvement du point mort, arrondi à 0,01, rend peu probable. Un indice du dollar repassant sous 103 avant le FOMC des 8 et 9 décembre sans rebond des métaux affaiblirait l'explication par le dollar.
Le 10 novembre, la position nette longue spéculative sur le cuivre était de 28 904 contrats, contre 92 476 le 8 septembre.
Questions fréquentes
L'or, l'argent et le cuivre ont-ils vraiment tous chuté de plus de 3 % mercredi ?
Oui sur nos clôtures : or -3,16 %, argent -4,84 % et cuivre -5,30 % entre le règlement de mardi et la clôture de mercredi (relevé Kresmion des clôtures quotidiennes de matières premières, lu à 05:12 UTC jeudi). Les chiffres au comptant de Kitco (or -3,27 %, argent -4,95 %) et le cuivre Comex de mi-journée de Reuters (-3,8 %) concordent. Notre table futures_prices s'arrête au 17 novembre.
À quelle fréquence les trois métaux reculent-ils autant le même jour ?
Dans notre historique de contrats à terme depuis le 19 juillet 2016, les trois ont reculé de 3 % ou plus le même jour 6 fois sur 2 608 séances. 4 des 6 se situent entre le 29 décembre 2025 et le 24 juin 2026.
Pourquoi les métaux ont-ils chuté alors que Kitco fait état d'un rendement à 10 ans en repli ?
Kitco indique un rendement à 10 ans en baisse d'environ 3,6 pb à 5,065 %, et le point mort à 10 ans est passé de 2,21 à 2,19. L'indice du dollar a gagné 0,32 % pour atteindre son plus haut niveau depuis avril 2025. Sur 462 jours antérieurs avec une hausse similaire, GLD a reculé de 3,27 % ou plus à 5 reprises, mais la volatilité de l'or a à peu près doublé depuis décembre 2025, si bien que cet historique sous-estime ce que le dollar peut provoquer aujourd'hui. Reuters décrit des ventes algorithmiques sur le cuivre, accompagnées d'inquiétudes sur l'inflation et d'un dollar ferme.
S'agissait-il du dénouement d'une position longue surchargée ?
Les données de la CFTC au 10 novembre ne montrent aucune position longue surchargée sur l'or ou l'argent. La position nette longue spéculative sur l'or se situait au 36e centile sur 173 semaines et celle de l'argent au 7e. Celle du cuivre avait baissé de 68,7 % depuis le 8 septembre mais restait proche du 48e centile des mêmes semaines. Le rapport omet certains types de participants, et le prochain est attendu vendredi.
Sources
Kitco PM Report, 18 novembre 2026 : mouvements de l'or et de l'argent au comptant, rendements à 10 ans et 2 ans, indice du dollar à 103,82, probabilités de hausse en décembre, minutes, règlements du WTI et du Brent (fil d'actualité assisté par IA).
Reuters via Business Recorder, 18 novembre 2026 : mouvements du cuivre LME et Comex, ventes pilotées par ordinateur après la rupture de niveaux de support.
Price Futures Group, Manic Metals Report, 18 novembre 2026 : production industrielle et investissement en actifs fixes de la Chine en octobre, resserrement du cuivre à Shanghai (blog de courtier).
Bloomberg via Yahoo Finance, 18 novembre 2026 : mouvement du cuivre en début de séance en Asie et grille de lecture IA et Chine.
CFTC, Commitments of Traders : positions non commerciales « legacy » (contrats à terme uniquement) sur l'or, l'argent et le cuivre, date du rapport : 10 novembre 2026.
Page matières premières de Kresmion : données en direct sur les métaux et notre historique de contrats à terme.
Note de Kresmion Research, 19 novembre 2026 : la présente note.