
Par Kresmion Research, 20 novembre 2026
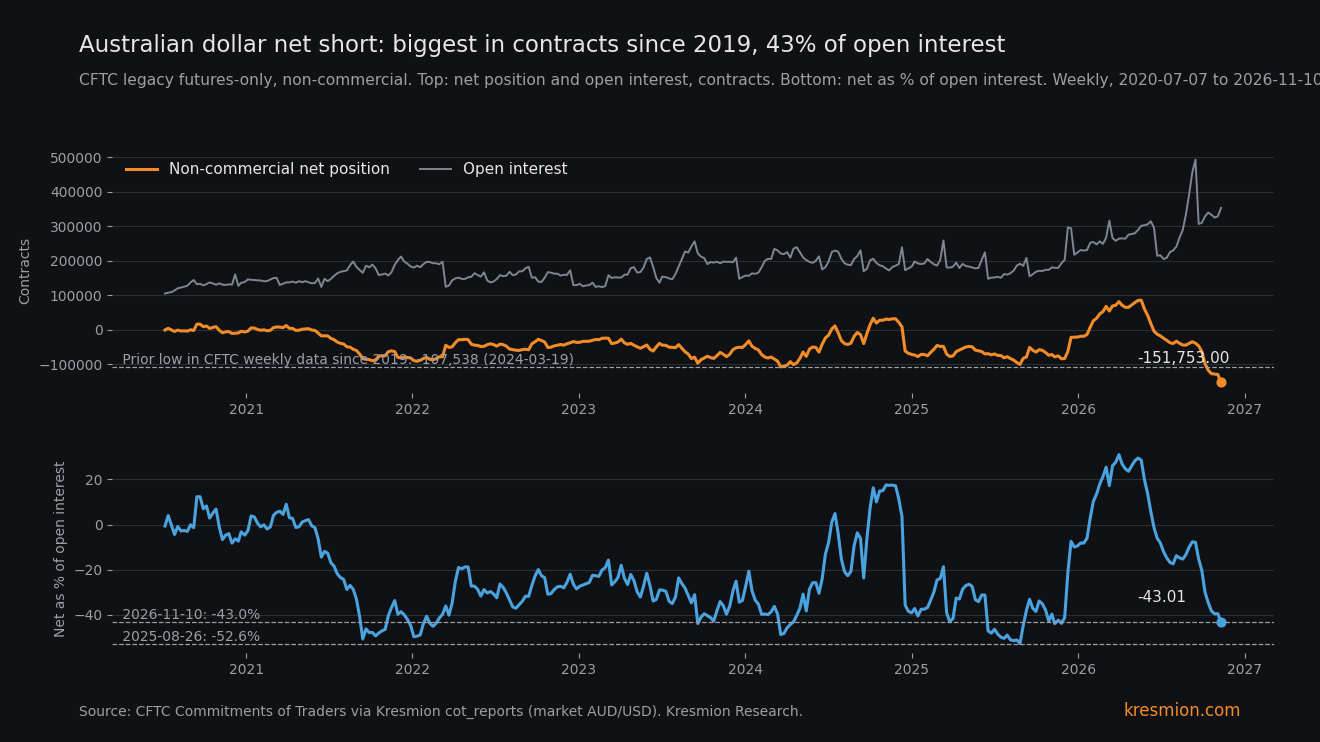
Les spéculateurs détiennent leur plus importante position vendeuse nette en contrats sur le dollar australien depuis au moins 2019, mais rapportée à l'intérêt ouvert, la position de 2025 était plus déséquilibrée. Dans le rapport CFTC « legacy » (contrats à terme uniquement) du mardi 10 novembre, les spéculateurs (opérateurs non commerciaux de la CFTC) étaient vendeurs nets de 151 753 contrats, soit 43,0 % de l'intérêt ouvert. Le nombre de contrats reflète en partie un marché plus grand : l'intérêt ouvert dépasse de 88 % sa moyenne de 2025, et les acheteurs en détiennent encore 27,9 %. La construction est récente et se fait surtout du côté vendeur, et les détenteurs paient du portage pour la conserver. Le rapport CFTC du mardi 17 novembre paraît aujourd'hui à 15 h 30 ET, de sorte que cette note décrit des positions antérieures à cette publication.
Points clés
| Élément | Valeur |
|---|---|
| Position nette, 10 novembre | -151 753 contrats : acheteurs 98 447, vendeurs 250 200, intérêt ouvert 352 859 (CFTC legacy, contrats à terme uniquement, via Kresmion cot_reports) |
| Contrats | Rang 1 sur 332 semaines dans notre table (du 7 juillet 2020 au 10 novembre 2026). Le précédent plus bas dans le fichier hebdomadaire de la CFTC depuis le 8 janvier 2019 était de -107 538, le 19 mars 2024 |
| Part de l'intérêt ouvert | -43,0 %. 36 des 332 semaines de notre table étaient plus négatives (rang 37). Le plus bas est de -52,6 % le 26 août 2025 |
| Taille du marché | L'intérêt ouvert de 352 859 dépasse de 88 % la moyenne de 2025 de 187 846. Les acheteurs détiennent 27,9 % de l'intérêt ouvert, contre 15,0 % le 26 août 2025 |
| La construction | À partir de la semaine du 22 septembre, après le roll, les vendeurs ont augmenté de 94 853 contrats et les acheteurs ont reculé de 10 086. Lors de la dernière semaine, les vendeurs représentaient 88 % de la variation nette et l'intérêt ouvert a progressé de 24 260 |
| Portage | Taux directeur de l'Australie 4,85 %, point médian de la Fed 3,875 %, soit un écart d'environ 0,98 point de pourcentage (central_bank_rates, mois d'observation 2026-11) |
| Prix | AUDUSD 0,6666 à 05:14 UTC le 20 novembre (forex_rates), soit 8,1 % sous la ligne du plus haut 2026 de 0,7255 le 14 mai (correlation_close_history) |
Ce que montrent les données
La CFTC publie le rapport Commitments of Traders pour les positions détenues le mardi précédent. Le rapport du mardi 10 novembre est entré dans notre table le 16 novembre à 21:20 UTC. Le calendrier 2026 de la CFTC prévoit des publications en novembre les 6, 16 (décalée pour cause de jour férié), 20 et 30 (décalée pour cause de jour férié), toutes à 15 h 30 ET (calendrier de publication de la CFTC, consulté le 19 novembre).
Le 10 novembre, les spéculateurs détenaient 98 447 contrats acheteurs et 250 200 contrats vendeurs. Une semaine plus tôt, le 3 novembre, ils en détenaient 101 093 acheteurs et 230 550 vendeurs, soit une position vendeuse nette de 129 457 pour un intérêt ouvert de 328 599. Lors de la dernière semaine, les acheteurs ont reculé de 2 646 et les vendeurs ont progressé de 19 650, de sorte que la position nette a varié de 22 296 contrats et que les vendeurs représentaient 88,1 % de cette variation. L'intérêt ouvert a augmenté de 24 260.
La position vendeuse nette s'est creusée dans chacun des huit rapports depuis le 15 septembre : -38 906 (15 septembre), -46 814 (22 septembre), -63 239 (29 septembre), -98 588 (6 octobre), -117 299 (13 octobre), -127 292 (20 octobre), -128 315 (27 octobre), -129 457 (3 novembre) et -151 753 (10 novembre). Le roll trimestriel de septembre a fait passer l'intérêt ouvert de 493 141 le 15 septembre à 306 488 le 22 septembre, ce qui fausse toute comparaison à travers cette date. Nous mesurons donc la construction à partir du 22 septembre, lorsque les spéculateurs détenaient 108 533 contrats acheteurs et 155 347 vendeurs. Depuis, les vendeurs ont augmenté de 94 853 et les acheteurs ont reculé de 10 086. Les opérateurs commerciaux étaient acheteurs nets de 138 651 le 10 novembre (acheteurs 220 557, vendeurs 81 906), contre 112 683 une semaine plus tôt.
L'affirmation que nous pouvons étayer est « la plus forte depuis au moins 2019 dans les données hebdomadaires complètes, et au-dessus de toutes les semaines échantillonnées depuis 1987 ». Nous ne parlons pas de record. Notre table commence en juillet 2020. Nous avons recalculé intégralement le fichier hebdomadaire de la CFTC du 8 janvier 2019 au 13 octobre 2026, et le précédent plus bas y était de -107 538. Avant 2019, nous n'avons vérifié qu'un échantillon : environ 250 semaines réparties entre 1987 et 2026 dans l'outil d'historique de la CFTC, moins avant 2019. La couverture hebdomadaire est complète à partir du 8 janvier 2019. La plus forte position vendeuse nette échantillonnée était de -90 840 (12 mars 2024), et la plus forte avant 2019 était de -76 779 (6 août 2013). Notre table coïncide avec le fichier de la CFTC sur les semaines communes (-117 299 le 13 octobre et -63 239 le 29 septembre). Les deux proviennent de la même source CFTC, ce qui vérifie notre chaîne de données et ne constitue pas une confirmation indépendante.
Le mécanisme
Le dollar australien est le substitut le plus liquide du G10 pour la croissance mondiale, la Chine et la demande de matières premières, ainsi que pour le risque actions en Asie. Un canal plausible : la trajectoire des taux américains est repricée à la hausse et les actions baissent, de sorte que les fonds ajoutent des positions vendeuses sur le dollar australien, en couverture ou en suivi de tendance. Nous n'avons pas testé cette hypothèse pour la construction de septembre à novembre. Paulson, responsable de la Fed, a déclaré que la Fed avait encore des resserrements à faire, et un titre de J.P. Morgan sur la même page indique qu'elle prévoit désormais trois hausses consécutives (les deux d'après investingLive le 20 novembre ; nous n'avons lu que le titre). Ni l'un ni l'autre n'est une décision de la Fed. QQQ a clôturé en baisse de 2,19 % le 19 novembre après avoir gagné 2,06 % à 10 h 04 ET (Stock Titan). Tous ces éléments sont postérieurs au rapport du 10 novembre : ils décrivent le contexte dans lequel se trouve désormais la position et ne peuvent pas expliquer la construction de cette semaine-là.
Les données de positionnement sont compatibles avec une construction récente. Entre le 22 septembre et le 10 novembre, les vendeurs ont augmenté de 94 853 contrats tandis que les acheteurs ont reculé de 10 086, de sorte que les vendeurs expliquent environ 90 % de la variation nette, et l'intérêt ouvert est passé de 306 488 à 352 859, ce qui correspond à de nouvelles positions vendeuses. Les données legacy des non-commerciaux ne permettent pas de distinguer les nouvelles positions des rachats et des réouvertures, cette répartition n'est donc pas établie.
Deux implications sont moins évidentes. Premièrement, le nombre de contrats est gonflé par la croissance du marché. L'intérêt ouvert dépasse de 88 % sa moyenne de 2025, et les acheteurs en détiennent 27,9 % contre 15,0 % au pic d'août 2025. À -43,0 % de l'intérêt ouvert, la semaine se classe 37e sur 332. Appliqué à l'intérêt ouvert du 26 août 2025, soit 191 207, le ratio actuel donnerait environ -82 238 contrats, bien à l'intérieur de la fourchette antérieure du fichier de la CFTC, qui atteignait -107 538. Dans l'autre sens, le ratio de 2025 de -52,6 % appliqué à l'intérêt ouvert actuel donnerait environ -185 639.
Deuxièmement, la position vendeuse coûte de l'argent à conserver. Notre table central_bank_rates indique 4,85 % pour l'Australie et 3,875 % pour le point médian de la fourchette de la Fed, soit un écart d'environ 0,98 point de pourcentage par an, qu'une position vendeuse paie, selon notre lecture, par le report-déport des contrats à terme. La position supporte donc ce portage. Cela correspond à une couverture, ou à un pari sur le resserrement de l'écart, par des hausses américaines ou un marché du travail australien plus faible. Le chômage australien est monté à 4,9 % le 19 novembre et l'AUDUSD a reculé de 0,89 % à 0,6657 ce jour-là, le dollar américain étant la devise la plus forte face au dollar australien parmi les principales devises (investingLive). Pour l'Australie et les États-Unis, la table ne contient que 2026-11, nous ne pouvons donc pas dire quel était l'écart pendant la construction de la position ; la borne supérieure de la cible de la Fed est de 4,00 % depuis le 17 septembre (FRED DFEDTARU). Les données ne permettent pas de dire quel motif domine ni quel est l'effet de ce positionnement sur le prix.
Autres explications
Croissance du marché. Une grande partie du record en contrats peut provenir d'un intérêt ouvert de 352 859 contre une moyenne de 187 846 en 2025. Le groupe des non-commerciaux peut aussi compter davantage de comptes d'arbitrage de spread et de valeur relative qu'auparavant, et le rapport legacy ne permet pas de les distinguer. Sur la mesure rapportée à l'intérêt ouvert, la position se classe 37e.
Couverture. Les fonds peuvent vendre le dollar australien comme couverture de substitution liquide d'une exposition aux puces et aux actions asiatiques, ou au risque cuivre et Chine. Nous n'avons aucune donnée sur les autres positions de ces comptes, et les mouvements des actions asiatiques (20 novembre) et la chute du cuivre (18 novembre) sont postérieurs à la date du rapport du 10 novembre, ils ne peuvent donc pas expliquer cette position. Si c'est le cas, la position vendeuse suit le risque actions et la vision spécifiquement australienne pourrait être faible.
Repricing de la trajectoire des taux. Les prévisions de hausse de la Fed réduisent l'avantage de portage australien du côté américain, et le taux de chômage de 4,9 % le réduit du côté australien. La hausse effective de la Fed du 17 septembre, à une borne supérieure de 4,00 % (FRED DFEDTARU), précède la construction. Le commentaire de Paulson, l'appel de J.P. Morgan et le chiffre du chômage sont tous postérieurs à la date du rapport.
Suivi de tendance. L'AUDUSD est 8,1 % sous la ligne de son plus haut 2026, et les modèles systématiques de tendance ajoutent des positions vendeuses quand les prix baissent. Dans ce cas, le positionnement suit le prix.
Artefact de roll. Nous l'écartons pour cette semaine : le 10 novembre n'est pas une semaine d'échéance trimestrielle et l'intérêt ouvert a augmenté.
Le taux de base
Dans notre table, la position vendeuse nette de 151 753 est au rang 1 sur 332 semaines, aucune semaine n'étant plus basse. Le rang 1 est ici un maximum sélectionné. Nous avons passé au crible les 20 marchés de notre table cot_reports sur deux mesures (contrats nets et position nette en part de l'intérêt ouvert), plus la répartition acheteurs et vendeurs, soit environ 40 comparaisons ou plus, et l'Australie a été retenue parce qu'elle était la plus extrême en contrats. Nous ne pouvons pas relancer ce criblage à partir des données dont nous disposons. La seconde mesure n'a pas servi à la sélection, nous la présentons donc comme le test le plus équitable : -43,0 % de l'intérêt ouvert laisse 36 semaines sur 332 plus négatives, soit environ le 11e centile, contre un minimum de -52,6 % le 26 août 2025. Dans le fichier de la CFTC, la part a atteint -50,6 % le 14 septembre 2021 et -48,7 % le 19 mars 2024. La part vendeuse de l'intérêt ouvert, 70,9 %, est la plus élevée de notre table (le précédent plus haut était de 70,6 % le 27 octobre 2026).
Le contexte de prix est moyen. La ligne AUDUSD du 20 novembre (0,66538) compte 581 lignes plus basses sur 1 271 depuis le 3 janvier 2022. La variation sur 7 lignes jusqu'à cette ligne est de -3,14 %, et 31 des 1 264 fenêtres de sept lignes depuis 2022 étaient aussi faibles ou plus faibles. Ce chiffre comporte une réserve : les lignes quotidiennes semblent contenir à peu près la clôture de la séance précédente, et la ligne du 20 novembre correspond à une journée partielle.
La jambe yen n'est qu'un contexte. Les spéculateurs étaient acheteurs nets de 123 113 contrats sur le yen (+31,7 % de l'intérêt ouvert) le 10 novembre, sous le +179 212 d'avril 2025. Le prix de l'AUDUSD, l'entrée AUDJPY de notre moteur de régime (z-score de -2,32 le 19 novembre, le moteur étant à Strong Risk-Off) et la position acheteuse sur le yen décrivent tous un même thème de dollar, de financement et de risque, nous ne revendiquons donc aucune convergence.
Les arguments contraires
Le point le plus fort contre une lecture de « position vendeuse unidirectionnelle surchargée » est le dénominateur. À -43,0 % de l'intérêt ouvert, la position est moins profonde que -52,6 % le 26 août 2025 et -50,6 % le 14 septembre 2021. Les acheteurs détiennent encore 98 447 contrats, soit 27,9 % de l'intérêt ouvert contre 15,0 % en août 2025. Le niveau de l'AUDUSD n'a rien de remarquable non plus, avec 581 lignes sur 1 271 depuis 2022 plus basses. Enfin, concernant notre argument de portage, central_bank_rates ne contient qu'un seul mois pour l'Australie et les États-Unis, l'évolution de l'écart de taux pendant la construction n'est donc pas visible.
Ce qui changerait la lecture
Le rapport CFTC du mardi 17 novembre paraît aujourd'hui, vendredi 20 novembre, à 15 h 30 ET. La construction serait inversée si la position vendeuse nette repassait au-dessus de -117 299 (le niveau du 13 octobre), ou si les vendeurs reculaient pendant que l'intérêt ouvert baisse, ce qui correspondrait à des rachats. Si la position nette en part de l'intérêt ouvert passe sous -52,6 %, la position devient extrême sur les deux mesures. La prochaine publication aura lieu le lundi 30 novembre (décalée pour cause de jour férié), pour le 24 novembre.
Lisez les rapports de décembre avec prudence. Le roll de septembre a fait passer l'intérêt ouvert de 493 141 à 306 488 en une semaine, ce qui fait mécaniquement osciller la part de l'intérêt ouvert. La CFTC a aussi annoncé une publication COT bihebdomadaire d'ici la fin de 2026, avec les données du lundi le mercredi et celles du mercredi le vendredi (communiqué de la CFTC 9316-26), ce qui modifiera la comparabilité d'une semaine à l'autre. Nous n'avons pas vérifié d'autres événements du calendrier pour cette note. L'AUDUSD valait 0,6666 à 05:14 UTC le 20 novembre.
Questions fréquentes
La position vendeuse sur le dollar australien est-elle un record ?
Pas d'après nos données. En contrats, 151 753 est le niveau le plus élevé depuis au moins 2019 : il dépasse chaque semaine du fichier hebdomadaire de la CFTC depuis le 8 janvier 2019 et chaque semaine échantillonnée jusqu'en 1987. Avant 2019, nous n'avons vérifié qu'un échantillon de semaines, pas toutes les semaines. En part de l'intérêt ouvert, -43,0 % se classe 37e sur 332 semaines dans notre table.
À quel point la position est-elle déséquilibrée ?
Les spéculateurs détiennent 250 200 contrats vendeurs et 98 447 acheteurs, de sorte que les acheteurs représentent 27,9 % de l'intérêt ouvert. C'est à comparer à 15,0 % le 26 août 2025, lorsque la position vendeuse nette a atteint -52,6 % de l'intérêt ouvert.
Pourquoi des spéculateurs vendraient-ils une devise dont le taux d'intérêt est plus élevé ?
Notre table indique 4,85 % pour l'Australie et 3,875 % pour le point médian de la Fed, de sorte qu'une position vendeuse paie environ 0,98 point de pourcentage par an en portage. La couverture, le suivi de tendance et un pari sur le resserrement de l'écart de taux seraient chacun compatibles.
La position indique-t-elle où ira ensuite le dollar australien ?
Nous n'avons pas testé si ce positionnement a précédé des mouvements ultérieurs de l'AUDUSD, et nous n'annonçons aucune direction.
Quand paraît la prochaine donnée ?
Le rapport CFTC du mardi 17 novembre paraît aujourd'hui à 15 h 30 ET. Le suivant paraît le lundi 30 novembre, pour le 24 novembre.
Sources
CFTC, calendrier de publication des Commitments of Traders : publications à 15 h 30 ET, avec des publications en novembre les 6, 16, 20 et 30 (consulté le 19 novembre 2026). Les données à la date du rapport pour l'AUD/USD (code 232741) proviennent de Kresmion cot_reports et du fichier hebdomadaire de la CFTC.
CFTC, communiqué 9316-26 : projet de publication bihebdomadaire du rapport COT d'ici la fin de 2026.
investingLive, Americas FX news wrap, 19 novembre : AUDUSD en baisse de 0,89 % à 0,6657 après la hausse du chômage australien à 4,9 %.
investingLive, Asia-Pacific market news, 20 novembre : mouvements du Nikkei, du KOSPI et des contrats à terme, AUD proche de 0,6660, Fry-McKibbin de la RBA sans donner d'orientation, et commentaires de Paulson et de J.P. Morgan.
Stock Titan, stock market today, 19 novembre 2026 : QQQ a clôturé en baisse de 2,19 % après avoir gagné 2,06 % à 10 h 04 ET.
SEC, Form 4 de Berkshire Hathaway et Sirius XM Holdings, période du 30 octobre 2026 : le dépôt à l'origine de l'une des publications de suivi du jour.