작성: Kresmion Research, 2026년 10월 13일
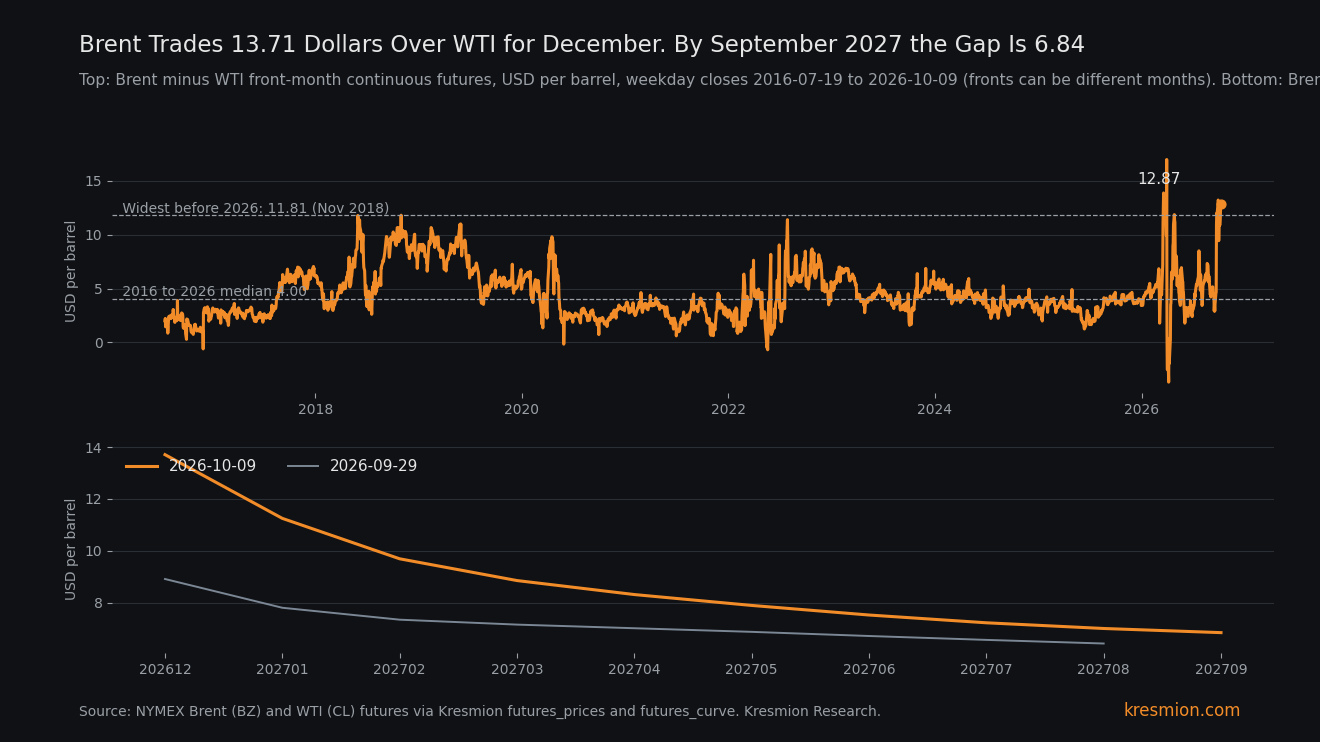
10월 9일 기준 12월 인도분 브렌트유는 같은 달 WTI보다 13.71달러 비싸며, 커브는 2027년 9월까지 이 격차의 약 절반만 반영하고 있다. 9월 29일 12월물 대 12월물 격차는 8.91이었다. 10월 1일에는 11.47에 이르렀는데, 브렌트 11월물 만기를 사이에 낀 두 거래일 동안 브렌트 12월물은 6.15, WTI 12월물은 3.59 올랐다. 이 데이터만으로는 만기가 12월물 가격에 영향을 주었는지 알 수 없다. 이후 격차는 10월 2일 12.82로 확대되었다가 10월 5일 12.12로 줄었고, 10월 9일 13.71로 마감했다. 10월 1일 이후 브렌트 12월물은 2.41, WTI 12월물은 0.17 올랐다. 1월물 격차는 7.80에서 11.25로, 3월물 격차는 7.15에서 8.85로 커졌다. Benzinga와 Rigzone이 인용한 한 애널리스트는 선박 운임을 원인으로 지목하며, 유조선 운임 수치는 하나의 2차 출처에서 나온 것이다. 가격 데이터만으로는 운임과 브렌트 고유의 공급 위험 프리미엄을 구분할 수 없다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 동일 월물 스프레드, 2026년 12월물, 10월 9일 | 브렌트 104.72 빼기 WTI 91.01 = 13.71달러, 10월 1일 11.47, 9월 29일 8.91에서 상승 (Kresmion futures_curve) |
| 12월물, 두 구간 | 9월 29일 이후 브렌트 +8.56달러(96.16에서 104.72), WTI +3.76(87.25에서 91.01). 10월 1일 이후 브렌트 +2.41, WTI +0.17. 두 구간 모두 브렌트가 WTI보다 더 크게 움직임 (futures_curve) |
| 격차의 형태, 10월 9일(괄호 안은 9월 29일) | 12월 13.71 (8.91), 2027년 1월 11.25 (7.80), 3월 8.85 (7.15), 6월 7.52 (6.71), 2027년 9월 6.84 (futures_curve) |
| 연속 근월물 스프레드, 10월 9일 | 12.87달러, 브렌트 12월물 대 WTI 11월물. 2016년 7월 19일 이후 평일 종가 2,572건 중 7건에서 같거나 더 컸으며, 모두 2026년이고 그중 세 건은 브렌트 만기 직전 마지막 두 거래일에 나왔음. 중앙값 4.00. 2026년 이전 최대치는 2018년 11월 1일의 11.81 (futures_prices) |
| 미국 정유사 마진 | WTI 기준 3-2-1 크랙 66.75달러, 브렌트 기준 53.88. 12.87의 원유 할인(월물이 섞임)은 WTI 수치의 약 19% (futures_prices) |
| 주식, 9월 30일부터 10월 9일 | MPC +15.1%, VLO +11.9%, PSX +9.0%, XOM +3.8%, XLE +5.8%, S&P 500 +2.1% (company_price_snapshots, correlation_close_history) |
| WTI 선물 투기 세력 | 순매수 포지션이 141,106계약(9월 22일)에서 99,060계약(10월 6일)으로 감소, 29.8% 하락해 8월 11일 수준인 99,196 부근으로 복귀. 같은 기간 WTI 11월물은 90.52에서 89.44로 이동 (CFTC, Kresmion cot_reports 경유, futures_curve) |
데이터가 보여주는 것
브렌트는 선박으로 인도되는 원유의 가격이고, WTI는 오클라호마주 쿠싱의 원유 가격이다. 10년간 근월물 격차의 중앙값은 4.00달러였다(2016년 7월 19일부터 2026년 10월 9일까지 평일 종가 2,572건).
연속 브렌트 시리즈는 현재 12월물, 연속 WTI 시리즈는 11월물에 있으므로, Kresmion은 같은 월의 계약끼리 비교했다. 10월 9일 브렌트 12월물은 104.72, WTI 12월물은 91.01로 마감해 격차는 13.71이었다. 거래소를 밝히지 않은 Benzinga는 월요일 아침 12월물 격차를 13.85로 제시했고, 9월 21일은 7.08, 7月 2일은 4.02였으며(월물 미표기), 같은 12월물 스프레드가 10월에 11.47에서 13.71로 확대되었다고 전한다(Benzinga). 우리가 쓰는 계약은 NYMEX 브렌트 유사 계약이므로 작은 차이는 예상된다.
12월물 격차는 9월 29일 8.91에서 10월 1일 11.47, 10월 9일 13.71로 커졌다. 첫 단계는 브렌트 11월물 만기를 사이에 낀 두 거래일 동안 브렌트 12월물이 6.15, WTI 12월물이 3.59 오르면서 나타났다. 만기가 12월물 가격에 영향을 주었는지는 데이터로 알 수 없다. 10월 1일부터 10월 9일까지 더해진 2.24는 만기 이후에 나왔으며, 12월물 브렌트가 2.41, 12월물 WTI가 0.17 올랐다.
격차는 더 먼 월물까지도 확대되었다. 10월 9일 월물별 브렌트 프리미엄은 12월 13.71, 1월 11.25, 2월 9.69, 3월 8.85, 6월 7.52, 2027년 9월 6.84였다. 9월 29일에는 1월 7.80, 3월 7.15, 6월 6.71이었다. 브렌트는 가파른 백워데이션 상태, 즉 가까운 월물이 더 비싸다. 12월물 104.72에 비해 2027년 9월물은 87.18이다. 같은 구간에서 WTI는 10.67 하락한다.
10월 13일 05:42 UTC 기준 실시간 근월물 호가는 브렌트 105.39, WTI 92.48이다(월물이 서로 다름). 월요일 종가는 106.65와 93.74였다.
작동 메커니즘
평상시에는 차익거래가 격차의 상한을 정한다. 트레이더가 WTI를 사서 파이프라인으로 멕시코만 연안까지 보내고 유럽이나 아시아로 선적하면, 격차는 그렇게 하는 비용 근처에서 안정된다. B. Riley Wealth의 Art Hogan은 Rigzone에 해상 인도 기준으로 가격이 매겨지는 브렌트가 운임 프리미엄을 흡수한다고 말했고, 만기일이던 9월 30일 스프레드를 약 13달러로 보았다(Rigzone). Benzinga는 Baltic Exchange 자료를 인용해 지난주 미국 걸프에서 로테르담까지의 유조선 수익이 하루 약 308,200달러(Benzinga, 10월 12일)로, 전쟁 전 79,600달러와 비교된다고 전하며, Goldman Sachs가 미국발 유럽행 운임 상승을 언급했다고 보도한다. 운임이 급등하면 범위가 넓어지고, 미국산 원유가 충분히 빠르게 빠져나가지 못해 WTI가 브렌트 쪽으로 끌어올려지지 않는다.
우리 데이터의 두 가지 사실이 이와 부합한다. 12월물 브렌트는 9월 29일 이후 8.56달러, 12월물 WTI는 3.76 올랐고, 10월 1일 이후에는 각각 2.41과 0.17이어서 두 구간 모두 브렌트가 더 크게 움직였다. 또한 월물별 격차는 12월 13.71에서 2027년 9월 6.84로 내려가는데, 이는 단기적인 운임 또는 공급 충격과 일치하는 형태다. 1월과 3월 격차는 9월 29일 이후 커졌으므로, 커브는 이제 격차가 2주 전보다 오래 지속될 것으로 반영한다. 그것이 운임 때문인지 공급 위험 때문인지는 가격 데이터로 알 수 없다.
2차 효과는 정유사를 통해 나타난다. 정유사는 WTI 연동 가격으로 원유를 사고 글로벌 가격으로 제품을 판다. 10월 9일 WTI 기준 3-2-1 크랙(원유 3배럴 대비 휘발유 2, 난방유 1의 장부상 마진)은 66.75달러였고, 브렌트 기준은 53.88이었다. 월물이 섞인 근월물 기준 12.87의 원유 할인은 WTI 수치의 약 19%다. 나머지는 제품 마진이며, 이 또한 높다. 브렌트 기준 크랙이 같거나 더 컸던 날은 2,572일 중 90일뿐이었다.
9월 30일부터 10월 9일까지 MPC는 15.1%, VLO는 11.9% 올랐고, S&P 500은 2.1%, 에너지 펀드 XLE는 5.8%, XOM은 3.8% 올라 움직임의 일부는 업종 전반의 흐름이다. MPC의 7거래일 상승률은 2016년 12월 이후 겹치는 7거래일 구간 2,458개 중 40개에서, VLO는 86개에서 같거나 더 컸다(company_price_snapshots, 구간이 겹치므로 독립적이지 않음). 주가 움직임은 스프레드의 원인을 보여주지 않는다.
투기 세력은 9월 22일부터 10월 6일 사이 WTI 순매수 포지션을 42,046계약, 29.8% 줄였지만, WTI 11월물은 90.52에서 89.44로만 움직였다. 이 감소는 국지적 고점에서 출발한다. 99,060은 8월 11일 순매수 포지션(99,196)과 비슷하며, 7월 14일에는 62,683이었다. 연속 WTI 시리즈는 94.59에서 하락했지만 9월 23일 롤오버를 가로지른다. 우리의 브렌트 12월물 커브는 9월 29일에 시작하므로 이 구간의 동일 월물 브렌트 비교는 불가능하다. 포지션 데이터는 투기 세력이 왜 줄였는지 보여주지 않으며, 스프레드에 대한 증거도 아니다.
다른 설명
월물 불일치. 연속 스프레드는 WTI 근월물이 롤오버된 9월 23일 4.66에서 10.92로 뛰었고, 브렌트 근월물이 12월물로 롤오버된 10월 1일 13.11에서 9.44로 떨어졌다. 월물을 맞추면 이를 피할 수 있다. 12월물 대 12월물은 10월 9일 13.71, 10월 1일 11.47이었으므로 현재 수준은 월물 혼합의 착시가 아니다. 10년 연속 이력은 알 수 없는 정도로 오염되어 있다.
미국 측 약세. 우려되는 미국 디젤 수출 금지는 정제 가동을 줄일 수 있고(하루 200만 배럴 이상, Benzinga를 통한 Wood Mackenzie 추정), Rigzone에서 Naeem Aslam이 언급한 미국 재고 922,000배럴 증가(제품 미특정)는 WTI를 압박할 수 있다. Benzinga는 금지 기대가 이후 약해졌다고 전한다. 12월물 WTI는 9월 29일 이후 3.76 올랐지만(87.25에서 91.01) 10월 1일 이후에는 0.17만 올랐고, 12월물 브렌트는 8.56과 2.41 올랐다. 이는 강한 브렌트 측과 부합하지만 WTI 약세를 배제하지 않으며, 그 비중은 알 수 없다.
브렌트 공급 위험 프리미엄. Rigzone은 Naeem Aslam이 호르무즈 해협 주변의 유조선 위험이 지속되고 공급 완충 여력이 작다고 말했다고 인용한다. Benzinga는 이란과의 전쟁이 운송 경로를 교란한 뒤 유조선 운임이 급등했다고 전한다. 공급 위험과 운임은 모두 해상 인도 브렌트를 끌어올린다. 가격 데이터는 이를 나눌 수 없으며, 각각의 크기도 알 수 없다.
기저율
연속 근월물 스프레드 평일 종가 2,572건 중 10월 9일 종가 12.87은 7일에서 같거나 더 컸고, 모두 2026년이다. 3월 20일, 26일, 27일, 31일, 9월 29일, 30일, 10월 9일이다. 9월 29일과 30일은 브렌트 11월물의 마지막 이틀이었고, 3월 31일은 4월 1일 브렌트 근월물이 롤오버되기 전 마지막 거래일이어서 이 세 수치는 과대평가되었을 수 있다. 2026년 이전 가장 컸던 종가는 2018년 11월 1일의 11.81이었다. 2018년에는 평일 종가 28건이 10 이상이었다. Hogan은 Rigzone에 스프레드가 역사적으로 8달러에서 10달러 사이라고 말했다. 우리의 2016년부터 2026년 근월물 중앙값은 4.00이므로 그의 범위는 이 데이터와 맞지 않는다.
동일 월물 12월 스프레드는 거래일 9일의 이력만 있다. 우리 데이터의 브렌트 12월물 계약이 9월 29일에 시작하기 때문이다. 이에 대한 백분위는 주장하지 않는다. 같은 이유로 원월물 격차의 이력이 없으므로, 2027년 9월의 6.84가 자체 분포에서 어디에 위치하는지는 알 수 없다. 이는 근월물 중앙값 4.00과는 만기 구간이 다르다.
WTI 투기 세력 순매수 포지션은 미결제약정(1,889,422계약)의 5.24%이며, 2020년 7월 이후 327주 중 26주에서 이와 같거나 더 낮았다(중앙값 13.97%). 해당 기간 최저치는 2025년 10월 21일의 1.99%였다. 미결제약정은 2주간 1,841,811에서 증가했으므로, 포지션 감소가 미결제약정 감소와 함께 나타난 것은 아니다.
데스크 로그의 편집상 집계(쿼리 결과 아님)에 따르면 다섯 개 데스크에서 약 200개 시리즈를 살펴보았으므로, 한두 개에서 99번째 백분위 수치가 우연히 나올 수 있다. 이 주장은 월물을 맞춘 수준, 브렌트 11월물 만기 이후의 확대, 커브의 형태에 근거한다. 커브, 근월물, 크랙, 실시간 호가는 하나의 벤더 피드다. CFTC 데이터는 별도의 보고다. 유조선 운임 수치는 하나의 2차 출처(Baltic Exchange를 인용한 Benzinga)에서 나온다.
반대 증거
올해 자체 이력이 가장 강력한 반론이다. 연속 스프레드는 3월 31일 16.97에 도달했고, 4월 2일에는 0 아래(마이너스 2.51)였으며, 4월 7일에는 마이너스 3.68이었다. 그 경로는 브렌트 롤오버를 가로질렀으므로(근월물 3월 31일 118.35, 4월 1일 101.16), 평균회귀와 월물 변경이 알 수 없는 비중으로 섞여 있다. 10월 1일 13.11에서 9.44로의 하락은 롤오버였고, 그날 12월물 대 12월물은 11.47이었다.
2027년 9월은 6.84로 가격이 매겨져 12월의 13.71의 약 절반이다. Benzinga에 따르면 Goldman Sachs는 12월 브렌트를 90, WTI를 81로 전망해 격차는 9다. PRICE Futures Group의 Phil Flynn은 같은 Rigzone 기사에서 병목은 원유가 아니라 디젤이며 스프레드가 13달러에서 14달러에서 7 쪽으로 내려왔다고 주장했다. Rigzone은 그가 어떤 계약을 측정했는지 밝히지 않으며, 그 주에 13 부근이던 근월물 수치는 만기를 앞둔 브렌트 11월물에 기반했다. 우리 크랙 데이터는 그의 디젤 논점과 부분적으로 부합한다. 브렌트 기준 크랙만으로도 높아서 정유사 이익에 WTI 할인이 꼭 필요하지는 않다. 10월 9일에는 만기를 앞둔 계약이 없었다.
판단을 바꿀 요인
- 12월물 대 12월물 스프레드가 NYMEX 브렌트 12월물 거래가 10월 말 종료되기 전에, 브렌트 11월물 만기 후 첫 거래일인 10월 1일 수준 11.47달러 아래로 마감한다. 그러면 만기 후 확대가 되돌려졌다는 뜻이다. 브렌트가 1월물로 롤오버된 뒤에도 근월물 격차가 12 위에 머문다면(10월 9일 1월물 대 1월물은 11.25) 지속된다는 뜻이다.
- Baltic Exchange 미국 걸프 대 로테르담 유조선 수익이 스프레드 축소 없이 전쟁 전 하루 79,600달러 쪽으로 떨어진다. 그러면 운임 메커니즘이 약해진다.
- 주간 EIA 원유 수출 수치나 Kpler의 9월 수출이 급증하면 차익거래가 작동하는 것이다.
- 10월 13일자 CFTC 보고서는 10월 16일 금요일 발표 예정이다. 10월 6일 WTI 투기 세력 순매수 포지션은 99,060계약이었다.
자주 묻는 질문
브렌트가 WTI보다 13.71달러 높은 이유는?
12월 인도분 기준으로 10월 9일 브렌트는 104.72, WTI는 91.01로 마감했다. 브렌트는 해상 인도 원유의 가격이므로 운임과 공급 위험이 반영된다. 하나의 2차 출처(Baltic Exchange를 인용한 Benzinga)는 유조선 수익이 하루 약 308,200달러라고 지목한다. 가격 데이터는 이를 브렌트 공급 위험 프리미엄과 구분할 수 없다.
격차가 방금 확대되었나?
그렇다. 12월물 대 12월물은 9월 29일 8.91에서 10월 1일 11.47, 10월 9일 13.71로 올랐다. 첫 단계의 일부는 브렌트 11월물 만기를 포함하며, 만기가 12월물 가격에 영향을 주었는지는 알 수 없다. 월물이 섞인 근월물 격차는 9월 29일과 30일(만기 직전 브렌트 11월물)에 13.21과 13.11, 10월 1일 9.44, 10월 9일 12.87이었다. 1월물은 7.80에서 11.25로 올랐다.
사상 최대 격차인가?
아니다. 12.87의 근월물 종가는 2016년 7월 이후 2,572일 중 7일에서 같거나 더 컸고 모두 2026년이며, 가장 큰 값은 3월 31일의 16.97이었다. 이는 계약 롤오버를 가로지른 경로에서 며칠 만에 0 아래로 떨어졌다. 동일 월물 12월 스프레드는 거래일 9일의 이력밖에 없다.
왜 트레이더들은 격차가 닫힐 때까지 값싼 미국산 원유를 해외로 보내지 않나?
일부는 보낸다. Benzinga를 통한 Kpler는 8월 미국 원유 선적이 하루 372만 배럴로 7월보다 45,000 많았다고 전한다. 제시된 메커니즘은 높은 유조선 운임이 선적으로 좁힐 수 있는 격차를 넓힌다는 것이다. 유조선 운임 수치는 하나의 2차 출처(Baltic Exchange를 인용한 Benzinga)에서 나오며, 8월은 인용된 가장 최근 Kpler 수출 수치이므로 최근 2주간의 확대 동안 무슨 일이 있었는지는 보여주지 않는다.
이 격차는 미국 정유사에 어떤 의미인가?
미국 정유사는 WTI 연동 가격으로 사고 글로벌 제품 가격으로 판다. 월물이 섞인 12.87의 원유 할인은 66.75달러 WTI 기준 3-2-1 크랙의 약 19%이고, 나머지는 제품 마진이다. 커브는 2027년 9월까지 격차를 6.84로 반영한다.
다음 데이터는 언제 나오나?
9월 CPI는 10월 14일 수요일, 10월 13일자 CFTC 보고서는 10월 16일 금요일에 나온다.
출처
Kresmion 원자재 대시보드: 브렌트, WTI, 크랙 스프레드, 실시간 호가에 대한 futures_prices, futures_curve, commodity_prices 쿼리, 2026년 10월 13일 조회.
Benzinga, 2026년 10월 12일: 월요일 12월물 격차 13.85, 11.47에서 13.71로의 12월물 스프레드, Baltic Exchange 유조선 수익과 Kpler 수출(2차), 운임에 대한 Goldman Sachs 의견과 12월 전망, 이란 전쟁과 운송 경로.
Rigzone, 2026년 10월 1일: 해상 인도 가격에 대한 Art Hogan, 디젤에 대한 Phil Flynn의 반론, 호르무즈 유조선 위험과 922,000배럴 미국 재고 증가에 대한 Naeem Aslam.
Schwab, 2026년 10월 12일: CPI 및 실적 일정, 월요일 채권시장 휴장.
Continuum Economics, 9월 CPI 프리뷰: 전체 및 근원 전망, 에너지 +5.5%.
CFTC, Commitments of Traders: WTI 비상업 포지션, 계약 067651, 보고일 2026년 10월 6일. Kresmion의 cot_reports와 cftc_history 도구를 통한 데이터이며, 해당 페이지는 직접 조회하지 않았다.