작성: Kresmion Research, 2026년 10월 19일
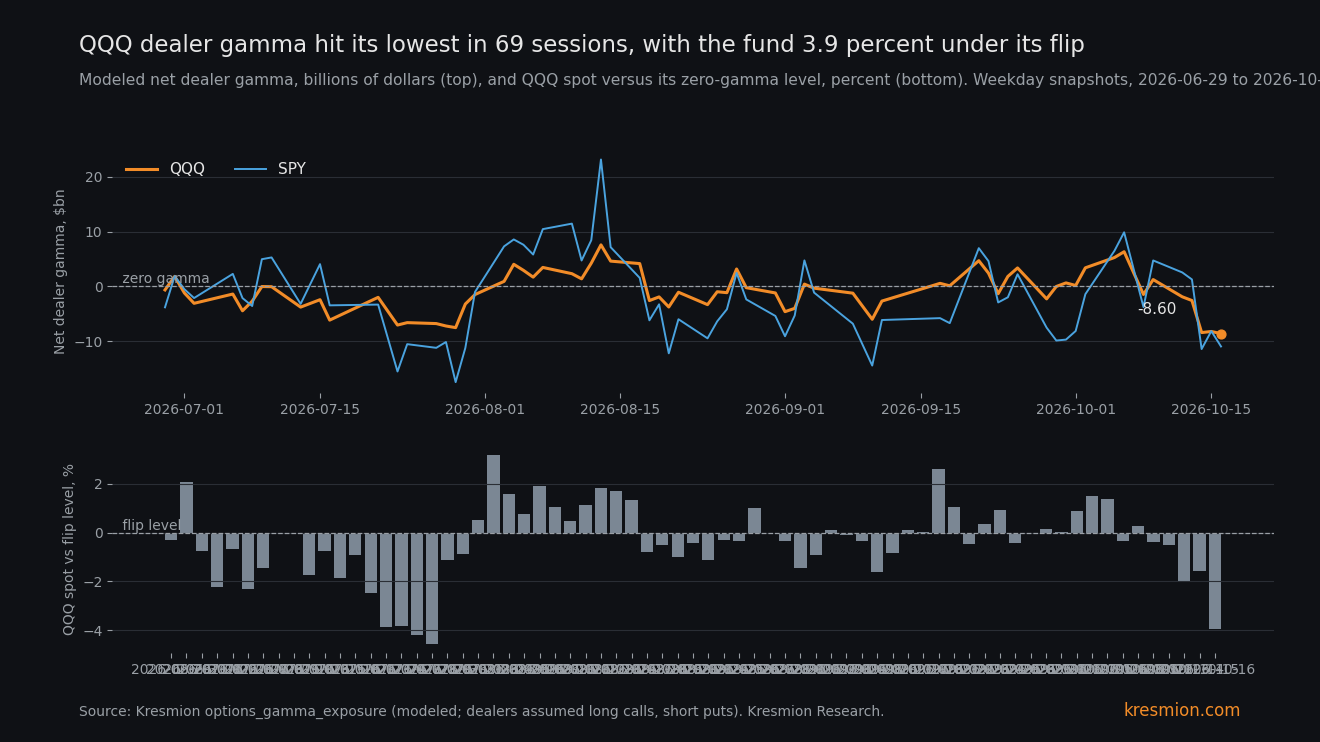
QQQ의 모델 기반 딜러 감마는 금요일에 마이너스 86억 달러로 마감했습니다. 이는 69개 평일 스냅샷 중 가장 낮은 수치이며, 펀드는 플립 레벨보다 3.93% 아래에 있습니다. Kresmion은 6월 29일부터 10월 16일까지의 평일 스냅샷을 보유하고 있습니다. QQQ 감마가 마이너스 50억 달러보다 낮았던 이전 9거래일에는 다음 날 변동폭이 방향과 관계없이 평균 1.40%였습니다. 양(+)의 수치를 기록한 26거래일 이후에는 평균 0.89%였습니다. 이 노트는 변동의 크기만 다루며 방향에 대해서는 말하지 않습니다. 이 9거래일은 약 세 번의 국면에서 나왔고, 해당 기간 다음 날 변동폭 상위 3개 중 2개는 음수가 아닌 수치 뒤에 나타났습니다. 금요일은 월간 옵션 만기일이었지만, 만기 전에도 수치는 이미 마이너스 82억 달러에서 마이너스 84억 달러였습니다. 이 노트는 지수 ETF가 음의 딜러 감마, 대형주가 양의 딜러 감마 상태라고 밝힌 July 20 note의 후속이자 보정 점검입니다.
핵심 요약
| 항목 | 수치 |
|---|---|
| QQQ 순 딜러 감마, 10월 16일 | -86억 달러, 69개 평일 스냅샷 중 가장 낮음 (6월 29일~10월 16일, 금요일 포함). 현물가 709.80, 제로 감마(플립) 레벨 738.81, 현물가는 그보다 3.93% 아래 (Kresmion options_gamma_exposure, 모델 기반) |
| 플립 레벨 아래 거리 | -3.93%는 69개 중 세 번째로 깊음, 7월 28일 -4.18%와 7월 29일 -4.54%에 이어짐 |
| 감마가 -50억 미만일 때 다음 날 절대 변동폭 | 평균 1.40%, 중앙값 1.12%, n=9, 약 세 번의 국면 (Kresmion 감마와 종가 결합, 68일 매칭) |
| 기타 수치 | 음수이나 -50억 초과: 0.85% (n=33). 양수: 0.89% (n=26), 중앙값 0.71%. 다음 날 수익률의 표준편차는 1.22% |
| 임계값 없는 점검 | 감마와 다음 날 절대 변동폭의 상관계수: 68일 기준 -0.227, 군집 효과 반영 전 t값 약 1.9, 따라서 통상적 기준으로 유의하지 않음 |
| 반도체 분화, 10월 16일 | 숏 감마: SMH -9,200만 달러, AVGO -2,000만 달러, MU -1,000만 달러, AMD -800만 달러, INTC -300만 달러. 롱 감마: MSFT +12.4억 달러, META +10.0억 달러, AAPL +7.8억 달러, AMZN +3.2억 달러, NVDA +2.6억 달러, GOOGL +1.9억 달러 |
| 주간, 10월 9일~16일 종가 | QQQ -5.52%, 나스닥 종합 -4.48%, S&P 500 -1.95%, XLK -7.70%, IWM -3.05%, DIA (다우 ETF) +0.60% (Kresmion correlation_close_history) |
데이터가 보여주는 것
딜러 감마는 가격이 움직일 때 딜러가 어떻게 거래해야 하는지를 추정한 값입니다. Kresmion은 딜러가 고객이 거래하는 콜을 매수하고 풋을 매도한 상태라고 모델링합니다. 딜러의 장부는 관찰할 수 없으므로 여기 나온 모든 수치는 모델 기반입니다. 수치가 음수이면 모델상 딜러는 가격이 내릴 때 팔고 오를 때 사서 변동을 키웁니다. 양수이면 반대로 움직여 변동을 완화합니다.
QQQ 수치는 10월 6일 +63.2억 달러에서 10월 8일 -14.7억 달러, 10월 9일 +12.5억 달러, 10월 12일 -18.9억 달러, 10월 13일 -25.7억 달러로 움직였습니다. 이후 10월 14일 -84.1억 달러, 10월 15일 -82.1억 달러, 10월 16일 -86.0억 달러로 떨어졌습니다. 표에는 6월 27일부터 10월 16일까지 QQQ 84개 행이 있습니다. 15개는 주말 행이고, 그중 11개는 직전 현물가를 그대로 반복한 오래된 복사본입니다. 이를 제거해 69개 평일 스냅샷이 남았습니다. 금요일보다 낮은 평일 스냅샷은 없습니다. 기간 내 최대값은 8월 13일의 +75.7억 달러입니다.
음의 감마는 이 기간의 일반적인 상태입니다. 69개 평일 수치 중 43개(62%)가 음수입니다. SPY는 금요일에 -109.4억 달러였고 플립 레벨 774.67보다 1.47% 아래였지만, 이는 기간 내 극값이 아닙니다. SPY의 최저치는 7월 29일의 -174.4억 달러이며, 84개 행 중 11개가 최신 값보다 낮습니다. Kresmion의 July 1 note는 6월 30일 기준 S&P 500, 나스닥 100, 러셀 2000의 딜러 감마를 다뤘습니다.
이번 주는 힘든 한 주였습니다. QQQ는 10월 9일 751.27, 10월 16일 709.80에 마감했습니다. 금요일 S&P 500은 7,659.44(-1.09%), 다우는 52,002.41(-0.34%), 나스닥 종합은 26,140.03(-2.14%)으로 마감했고, AP는 S&P와 나스닥이 6월 이후 최악의 한 주를 보냈다고 전했습니다 (AP via Yahoo Finance). 로이터는 필라델피아 반도체 지수가 10월에 8% 하락했고 연초 이후 60% 넘게 올랐다고 전했습니다. 감마는 현물가로 계산되므로 감마 수치, 주간 가격 하락, 로이터의 주간 묘사는 하나의 사건입니다. 이를 세 가지 확인으로 세지 않으며, 매도의 원인이 무엇인지는 우리 데이터로 알 수 없습니다.
반도체 분화
7월 노트는 3대 지수 ETF가 숏 감마, 대형주가 롱 감마라고 밝혔습니다. 10월 16일에는 반도체 및 관련 종목 다섯 개가 숏 감마였습니다. SMH(-9,200만 달러, 플립 레벨보다 13.06% 아래), AVGO(-2,000만 달러, 6.24% 아래), MU(-1,000만 달러), AMD(-800만 달러), INTC(-300만 달러)입니다. Kresmion에는 SMH, AVGO, MU, INTC의 7월 수치가 없어 이 분화가 새로운 것인지는 알 수 없습니다. SMH와 AVGO는 8월 이후 스냅샷의 약 절반에서 숏 감마였습니다(37개 중 19개, 37개 중 20개). 롱 감마 종목은 MSFT(+12.4억 달러, 현물가가 플립보다 20.59% 위), META(+10.0억 달러, 32.15% 위), AAPL(+7.8억 달러, 10.32% 위), AMZN(+3.2억 달러), NVDA(+2.6억 달러, 2.97% 위), GOOGL(+1.9억 달러)였습니다. TSLA는 +100만 달러였습니다. XLK는 -500만 달러로 플립보다 8.52% 아래, IWM은 -37.8억 달러로 6.85% 아래였습니다.
최대 반도체 종목인 NVDA는 롱 감마이지만 플립 위로 2.97%에 불과합니다. 각 반도체 종목은 지수 펀드에 비하면 금액이 작습니다. QQQ 자체 수치 중 반도체 행사가에서 나오는 비중이 얼마인지, 감마를 헤지 금액으로 환산하는 방법도 알 수 없습니다.
메커니즘
일반적인 모델링 관행은 지수 ETF 옵션에 기관의 대규모 상시 풋 헤지 수요가 있다고 가정합니다. QQQ가 그 풋 미결제약정이 있는 행사가 구간 아래로 떨어지면 모델상 딜러는 숏 감마가 됩니다. 헤지를 유지하려고 하락 시에는 선물이나 주식을 팔고 반등 시에는 사기 때문에, 헤지가 양방향 변동을 키웁니다. 같은 관행은 개별 대형주 옵션이 고객의 콜 매수 쪽으로 기운다고 가정하므로, MSFT, META, AAPL은 롱 감마를 유지하고 그 딜러들은 변동에 역방향으로 대응합니다.
두 가지 부차적 논점이 따릅니다. 첫째, 숏 감마 종목은 SMH, AVGO, MU, AMD, INTC와 지수 래퍼이고, 플랫폼 종목과 NVDA는 롱 감마입니다. 숏 다섯 종목의 합계는 약 -13억 달러로 QQQ의 -86억 달러에 못 미치므로 지수 수치의 대부분을 설명할 수 없습니다.
둘째, 플립 레벨은 움직입니다. QQQ의 플립은 행사가와 만기가 바뀌면서 10월 8일 750.17에서 10월 16일 738.81로 내려갔습니다. 10월 16일 플립 레벨에 도달하려면 현물가가 4.09% 올라야 합니다. 격차는 플립 레벨이 현물가 쪽으로 내려가거나, 현물가가 오르거나, 둘 다일 때도 좁혀질 수 있습니다. 만기일에는 플립 레벨이 1포인트 미만으로 움직였지만(10월 15일 739.72, 10월 16일 738.81), 10월 8일부터 10월 16일까지는 11.4포인트 하락했으므로 고정된 값이 아닙니다.
QQQ는 7월 29일 감마 -75.1억 달러에서 661.73에 마감한 뒤, 7월 30일 3.30% 올라 683.55가 되었고 8월 4일 723.85에 도달했습니다. 이는 깊은 수치 이후의 한 번의 반등이며 그 원인을 보여주지는 않습니다. 하나의 구간이므로 일반화할 수 없습니다.
다른 설명
변동성 군집. 가격 하락은 현물가가 풋 행사가 아래로 떨어지므로 감마를 음수로 만들고, 그 자체로 변동성도 높입니다. 1.40% 대 0.89%의 격차는 큰 변동 뒤에 큰 변동이 오는 것일 뿐이고, 감마는 진행 중인 매도를 표시하는 데 그칠 수 있습니다. 이 검정은 전일 실현 변동성을 통제하지 않으므로 이 가능성을 배제할 수 없습니다.
옵션 만기. 10월 16일은 셋째 금요일인 월간 만기일이었습니다. 이것이 수치의 대부분을 설명하지는 않습니다. QQQ 감마는 만기 전인 10월 14일에 이미 -84.1억 달러, 10월 15일에 -82.1억 달러였고, 금요일 만기 소멸로 순 수치는 3.9억 달러밖에 움직이지 않았습니다. 만기는 콜과 풋 감마를 거의 같은 규모로 제거했습니다.
모델 관행. 고객이 풋 풋라이트 펀드나 오버라이팅을 통해 순 풋 매도자였다면 실제 딜러 부호는 반대일 것입니다. 이 추정은 딜러 장부를 관찰하지 않습니다.
가격 재산정. 10월 14일 수치는 현물가가 1.97% 하락하는 동안 -25.7억 달러에서 -84.1억 달러로 바뀌었습니다. 이 변화의 일부는 가격이 행사가를 통과한 영향일 가능성이 큽니다. Kresmion의 데이터로는 이를 새로운 풋 포지셔닝과 분리할 수 없습니다.
기준 비율
분석 구간은 6월 29일부터 10월 16일까지 QQQ의 Kresmion options_gamma_exposure 평일 스냅샷입니다(n=69). 6월 27일 이전 이력이 없어 수년 단위의 기준 비율이 없고, 더 긴 이력과 비교한 크기는 알 수 없습니다. 전체 84개 행의 중앙값은 -11.9억 달러입니다. 금요일의 -86.0억 달러는 당일을 포함해 69개 중 1위입니다. 구간 내 9거래일은 스냅샷이 없으므로, 이는 모든 세션이 아니라 우리가 보유한 69개 중 최저입니다.
correlation_close_history에 종가가 있는 68일을 사용한 다음 날 절대 변동폭:
- 감마 -50억 미만: 평균 1.404%, 중앙값 1.117%, n=9.
- 음수이나 -50억 초과: 평균 0.850%, n=33.
- 양수: 평균 0.885%, 중앙값 0.713%, n=26.
깊은 9거래일은 7월 16일, 23일, 24일, 27일, 28일, 29일, 그리고 9월 10일, 10월 14일, 10월 15일입니다. 다음 날 변동폭은 각각 1.50, 1.12, 0.31, 0.97, 2.04, 3.30, 0.77, 0.13, 2.50%였습니다. 여섯 개는 7월 16일~29일, 하나는 9월 10일, 둘은 10월 14일과 15일이므로 아홉 개의 독립 시행이 아닙니다. 금요일은 아직 다음 날이 없어 9개에 포함되지 않습니다.
-50억 기준선은 데이터를 본 뒤 정했으므로 결과가 좋아 보이는 편향이 있습니다. 임계값 없는 통계는 68일 기준 상관계수 -0.227이고, 군집 반영 전 t값은 약 1.9로 통상적 기준에서 유의하지 않습니다. SPY는 구간이 거의 분리되지 않습니다. 감마 -80억 미만은 평균 0.589%(n=15), 그 외 음수는 0.559%(n=27), 양수는 0.454%(n=26)였고 상관계수는 -0.171입니다.
탐색 공간도 중요합니다. 이 노트는 여러 데스크에 걸친 일일 스크린에서 나왔고, 전체 탐색 횟수는 알 수 없습니다. 감마 표 안에서 113개 종목 중 4개가 10월 16일에 자체 평일 이력의 최저치였으며, 이력은 종목마다 다릅니다(QQQ는 평일 69행, CMG, MSTR, SMCI는 37행). QQQ가 그중 하나이며 유일한 지수 상품이므로, 단일 종목의 1위 수치는 드물지 않습니다. 10월 16일 113개 종목 중 43개가 순 감마 음수였고 41개가 플립 아래였습니다.
반대 근거
이 구간에서 QQQ 다음 날 변동폭 상위 3개 중 2개, 즉 8월 4일의 3.40%와 9월 21일의 2.88%는 +9,200만 달러(8월 3일)와 +1,100만 달러(9월 18일)라는 음수가 아닌 수치 뒤에 나왔습니다. 2위인 7월 30일의 3.30%는 -75.1억 달러라는 깊은 수치 뒤에 나왔습니다. 두 번째로 낮은 수치인 10월 14일의 -84.1억 달러 뒤에는 0.13%의 하루가 왔습니다.
1.40%의 평균은 세 날에도 의존합니다. 2.04%(7월 28일 이후), 3.30%(7월 29일 이후), 2.50%(10월 15일 이후)입니다. 나머지 깊은 6거래일은 모두 약 1.50% 이하였고, 9일의 중앙값은 1.12%입니다. 다음 날 수익률의 표준편차 1.22%를 감안하면 깊은 구간의 평균은 평범한 날과 큰 차이가 없습니다. 이 세 날을 빼면 나머지 깊은 6거래일의 평균은 0.80%로 양의 감마 평균 0.89%보다 낮습니다. 9일의 표준편차는 1.04이므로 1.40% 평균의 표준오차는 약 0.35입니다. 국면이 셋뿐이므로 기준선이 다르면 답이 달라질 수 있습니다.
판단을 바꿀 요인
1. 월요일 스냅샷, 장 마감 후 약 21:17 UTC에 작성. 현물가가 거의 변하지 않은 채 QQQ 감마가 약 -50억 위로 돌아오면 금요일 수치는 보이는 것보다 지속성이 낮았던 것입니다. 2. 10월 20일 화요일부터 10월 23일 금요일까지의 실현 변동. 감마가 -50억 아래에 머무는 동안 QQQ의 일평균 절대 변동폭이 0.89% 아래라면 보정 격차는 약해집니다. 1.40%보다 높다면 네 번째 국면에서도 격차가 유지됩니다. 3. QQQ가 플립 레벨(10월 16일 기준 738.81, 변할 수 있음) 위에서 마감하거나, 플립이 현물가까지 내려오는 경우. 4. 로이터에 따르면 수요일에 Lam Research와 Texas Instruments가 실적을 발표하고 이번 주 Meta도 예정되어 있습니다. 감마가 음수인 반도체 영역 안팎의 개별 종목 이벤트입니다. 5. 이달 말 연준 회의. CME FedWatch는 로이터가 인용한 바와 같이 10월 19일 기준 이달 인상 확률을 16%, 12월 인상 확률을 92%로 제시했습니다.
금요일 QQQ는 709.80에 마감했고 모델상 플립 레벨은 738.81이었습니다.
자주 묻는 질문
딜러 감마란 무엇인가요?
가격이 움직일 때 옵션 딜러가 어떻게 거래해야 하는지를 모델로 추정한 값입니다. Kresmion은 딜러가 고객의 콜을 매수하고 고객의 풋을 매도한 상태라고 가정합니다. 음의 감마는 딜러의 헤지가 변동을 키운다는 뜻이고, 양의 감마는 변동을 완화한다는 뜻입니다. 모델은 딜러 장부를 보지 못합니다.
마이너스 86억 달러는 QQQ의 기록인가요?
6월 29일부터 10월 16일까지 금요일을 포함한 69개 평일 스냅샷 중 가장 낮은 값입니다. Kresmion에는 그 이전 이력이 없으므로 더 긴 기간 기준의 기록은 아닙니다.
음의 감마는 더 큰 변동을 예측하나요?
이 구간에서 -50억 미만이었던 9거래일은 다음 날 변동폭이 평균 1.40%였고, 양의 수치 이후에는 0.89%였습니다. 이 날들은 약 세 번의 국면에서 나왔고, 기준선은 데이터를 본 뒤 정했으며, 상관계수 -0.227은 통상적 기준으로 유의하지 않습니다. 이 노트는 방향에 대해 말하지 않습니다.
어떤 종목이 숏 감마인가요?
10월 16일 기준 SMH, AVGO, AMD, MU, INTC가 숏 감마였습니다. MSFT, META, AAPL, AMZN, GOOGL, NVDA는 롱이었습니다.
옵션 만기가 금요일 수치를 왜곡했나요?
크게는 아닐 가능성이 높습니다. 만기 전 두 세션에 수치는 이미 -84.1억 달러와 -82.1억 달러였고, 만기는 이를 3.9억 달러만 움직였습니다. 월요일 스냅샷이 수치가 지속되는지 보여줄 것입니다.
출처
Kresmion research page for QQQ: QQQ에 관한 Kresmion의 이전 노트 목록. 감마 스냅샷(최신 10월 16일, 21:17:19 UTC에 수집)과 종가는 10월 19일에 조회한 Kresmion의 options_gamma_exposure 및 correlation_close_history 표에서 가져왔습니다.
Kresmion note, July 20, 2026: 이 노트가 검증하는 이전 관점.
AP via Yahoo Finance, How major US stock indexes fared Friday 10/16/2026: 지수 종가와 S&P 500 및 나스닥의 6월 이후 최악의 주간 성과.
Reuters via Business Recorder, Wall Street Week Ahead: 10월 반도체 지수 8% 하락, Meta, Lam Research, Texas Instruments 실적.
Reuters via Business Recorder, Gold edges higher on softer oil, Fed rate outlook in focus: CME FedWatch의 10월 16%, 12월 92% 확률.
Kresmion note, July 1, 2026: S&P, 나스닥, 러셀 2000의 딜러 포지셔닝에 관한 Kresmion의 이전 노트.