Kresmion Research, 2026년 10월 21일
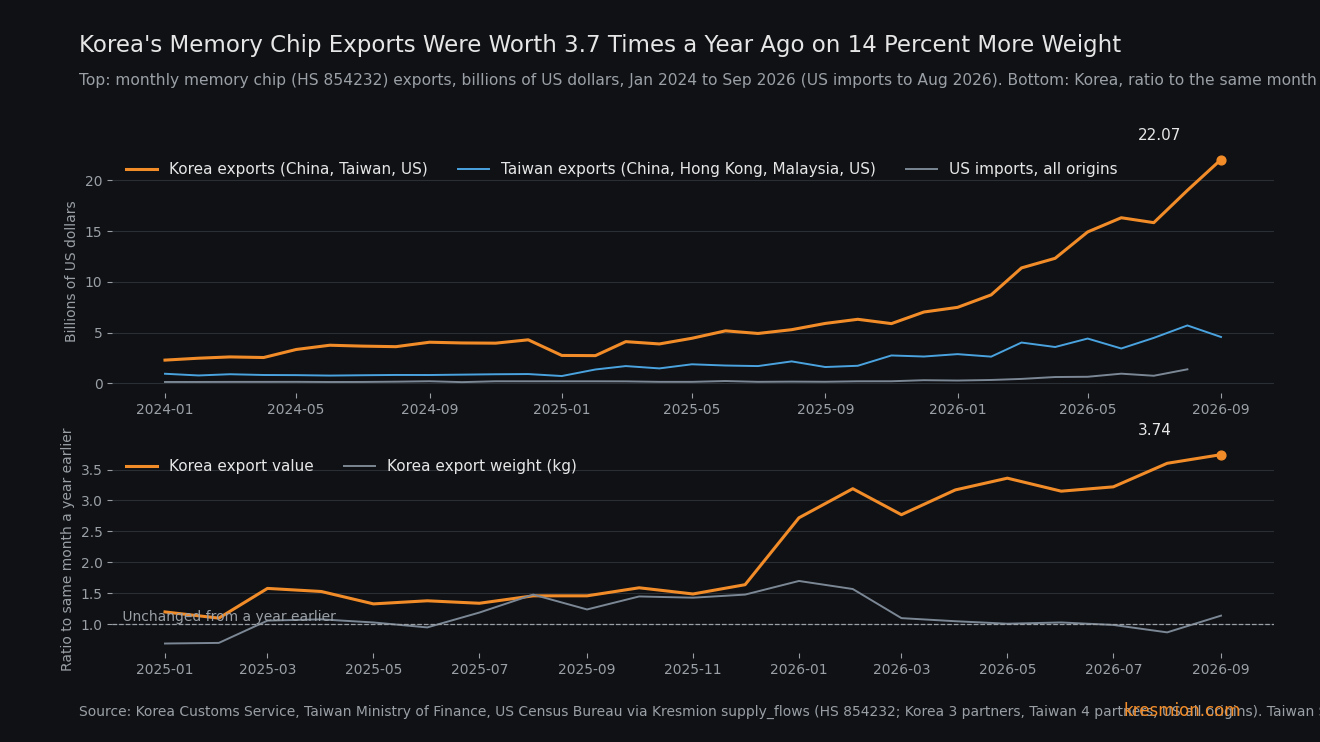
한국의 2026년 9월 메모리 반도체 수출액은 220.7억 달러로, 1년 전 59.1억 달러의 3.74배였다. 중량은 13.8% 늘어난 데 그쳤다(161,194kg에서 183,504kg). 이 수치는 Kresmion이 다루는 세 교역 상대국(중국, 대만, 미국)에 대한 HS 코드 854232의 한국 관세청 자료다. kg당 금액은 36,647달러에서 120,241달러로 3.28배 올랐고, 같은 코드에 대한 대만 관세 자료도 같은 양상을 보인다. 가장 유력한 해석은 메모리 가격 급등이 달러 금액에 기록되고 있다는 것이다. 관세 자료로는 가격과 제품 구성을 나눌 수 없고, 9월 kg당 금액은 8월보다 낮아졌기 때문에 가격 효과가 얼마나 큰지는 이 자료로 말할 수 없다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 한국 854232 수출, 2026년 9월 대 2025년 9월 | 220.7억 달러 대 59.1억 달러, 3.74배. 중량 183,504kg 대 161,194kg, +13.8%. kg당 금액 120,241달러 대 36,647달러, 3.28배 (한국 관세청, Kresmion supply_flows 경유, 세 교역 상대국) |
| 대만 854232 수출, 같은 기간 | 45.7억 달러 대 16.1억 달러, 2.84배. 중량은 15% 감소(257,206kg 대 302,401kg). kg당 금액 3.34배. 교역 상대국 네 곳. 9월은 첫 공표치 (대만 재정부, Kresmion 경유) |
| 한국 전년 동월 대비 금액 비율 | 2025년에는 매월 1.10배~1.64배. 2026년 1월 2.72배, 이후 9월까지 매월 2.77배~3.74배 (한국 관세청, Kresmion 경유) |
| 한국, 2026년 1월~9월 | 1,281억 달러. 2025년 1월~9월 392.1억 달러의 3.27배, 2025년 연간 전체(584.4억 달러)의 2.19배 |
| 구매자 | IDC는 3분기 스마트폰 출하량이 22.0% 감소한 2억 5,530만 대로, 자체 집계 사상 최대 감소폭이라고 밝혔다. PC는 20.1% 감소한 6,270만 대(잠정). IDC는 메모리 비용이 1년 전보다 약 350% 올랐다고 말한다 |
| 행선지 | 세 교역 상대국 합계의 69.1%(220.7억 달러 중 152.5억 달러)가 중국, 29.3%가 대만, 1.6%(3.6억 달러)가 미국으로 갔다. Kresmion은 이 코드에 대해 다른 한국 교역 상대국을 다루지 않으므로, 이것이 한국 전체 854232 수출에서 차지하는 비중은 자료로 알 수 없다 |
| 10월 현재까지 | 한국 관세청, 10월 1일~20일, 전체 반도체: 수출 +222.5%, 275억 달러, 전체 수출의 44.7% (코리아타임스, 연합뉴스 인용) |
관세 자료가 보여주는 것
한국의 9월 금액은 이 코드에 대한 Kresmion 기록 81개월(2020년 1월~2026년 9월) 중 최고치다. 직전 월간 최고치는 2026년 8월의 190.25억 달러였다. kg당 금액은 81개월 중 2위이며, 1위는 138,706달러를 기록한 2026년 8월이다.
상승 폭은 가파르다. 2025년 내내 전년 동월 대비 금액 비율은 1.10배~1.64배에 머물렀다. 2026년 1월에는 2.72배로 뛰었고(74.9억 달러 대 27.5억 달러. 2025년 1월 기저가 낮았고, 2025년 12월도 이미 70.3억 달러였다), 이후 아홉 달 모두 2.72배~3.74배였다. 중량은 다른 이야기를 한다. 2026년 3월~9월의 중량 비율은 0.87배~1.14배였다. 이 기간 금액은 1년 전보다 크게 높았지만 킬로그램은 대체로 제자리였다. 2026년 1월과 2월의 중량 비율은 부진했던 2025년 초에 비해 각각 1.70배, 1.57배로 더 높았다.
대만 관세 통계도 같은 이야기를 한다. 9월 금액은 45.7억 달러 대 16.1억 달러(2.84배)였고, 중량은 15% 줄었으며, kg당 금액은 3.34배 올랐다. 대만의 8월 57.07억 달러는 141개월(2015년 1월부터) 중 최고치이고 9월이 2위다. 대만의 9월 데이터는 첫 공표치이므로 수정될 수 있다.
9개월 누적으로 한국의 1,281억 달러는 이미 2020년~2024년 중 가장 높았던 연간 금액(2024년 405.8억 달러)의 세 배를 넘는다. 대만의 1월~9월 357.2억 달러는 2025년 이전 연간 최고치인 2022년 167.2억 달러와 비교된다(Kresmion의 대만 데이터는 2015년부터 시작한다).
범위에 유의해야 한다. 220.7억 달러는 하나의 관세 코드와 세 교역 상대국만 포함한다. 한국의 9월 데이터도 첫 공표치(10월 15일 최초 적재)이므로 수정될 수 있다. 한국의 반도체 수출 전체는 9월에 +263%인 603억 달러였고, 총수출은 사상 최대인 1,209억 달러였다(코리아타임스, 10월 1일). 이들은 더 넓은 범주이며 같은 통계 계열이 아니다.
메커니즘
구매 측에서 비용이 드러난다. IDC는 3분기 전 세계 스마트폰 출하량이 전년 대비 22.0% 감소한 2억 5,530만 대(전년 3억 2,730만 대)라고 집계했고, 메모리 비용이 작년 이후 약 350% 급등했다고 말했다. PC 잠정 집계는 7,850만 대에서 20.1% 줄어든 6,270만 대로, KitGuru가 전한 수치다. 메모리는 둘 모두의 투입 요소다. IDC가 더 적은 스마트폰과 PC를 집계하는 동안 세 교역 상대국에 대한 한국의 메모리 수출액은 약 3.7배로 늘었다. TrendForce에 따르면 생산 능력이 서버로 향하고 있으므로 그 금액의 일부는 스마트폰이나 PC로 들어가지 않으며, 기기 제조사의 메모리 지출과 같지 않다. IDC는 스마트폰 감소를 메모리 비용과 연결한다. PC의 경우 IDC는 20.1% 감소의 일부를 2026년 상반기에 업체들이 메모리 가격 상승을 앞두고 재고를 확보해 3분기 물량이 앞당겨 소진된 탓으로 본다.
공급 측에서는 TrendForce가 9월 30일에 밝힌 대로 공급업체들이 서버 생산 능력을 우선시하며, PC용 DRAM 공급이 2027년에 줄 수 있다. 서버에 더 많은 생산 능력이 쓰이면 범용 및 모바일 메모리에 남는 몫이 줄고, 해당 제품의 계약 가격이 오른다. 관세 자료는 달러와 킬로그램을 기록하므로, 가격 급등은 중량이 일정한 채 kg당 금액이 오르는 모습으로 나타난다. 한국은 3.28배, 대만은 3.34배다. 관세 kg당 금액(약 3.3배)과 IDC의 부품 원가 추정치(+350%, 즉 4.5배)는 서로 다른 방법에서 나왔고, 방향과 크기의 자릿수가 일치한다. 이 수렴은 가격을 측정하는 것에 관한 것이다. 가격이 왜 올랐는지를 증명하지는 않는다.
두 가지 2차 논점이 따른다.
첫째, 한국의 달러 수출 수치 일부는 이제 물리적 물량보다 메모리 가격을 더 추적하고 있을 수 있다. 9월 반도체 수출 603억 달러의 대략 3분의 1에 해당하는 854232 계열(출처가 달라 근사치)에서 금액은 중량보다 훨씬 빠르게 늘었다. 연합뉴스는 전체 증가를 출하량 증가와 가격 상승 모두로 설명하며, 10월 첫 20일 동안 반도체는 한국 수출의 44.7%로 16.2%포인트 올랐다. 전체 반도체의 증가를 가격과 물량으로 어떻게 나눌지는 이 자료로 말할 수 없다.
둘째, 2027년까지 비교 기저가 더 높아진다. 한국의 월별 금액은 한 달 만에 뛴 것이 아니다. 2026년 1월 74.9억 달러에서 9월 220.7억 달러로 올랐다(2026년 1월 비율 2.72배는 27.5억 달러로 부진했던 2025년 1월 때문에 높아졌다). 월별 금액이 9월의 220.7억 달러에 머문다면 전년 동월 대비 비율은 2026년 1월 대비 2.95배, 3월 대비 1.94배, 9월 대비 1.00배가 된다. TrendForce는 이미 범용 DRAM 계약 가격 상승이 4분기에 전 분기 대비 10~15%로 더뎌질 것으로 전망한다(NAND는 15~20%). 2027년 중 비율이 떨어진다면 그것은 산술적 결과이며, 그 자체로 수요에 대해 아무것도 말해주지 않는다.
미국 쪽 시각도 흐름을 과소평가한다. Kresmion이 다루는 세 교역 상대국 중 한국의 9월 854232 출하분에서 미국으로 직접 간 것은 3.6억 달러(3.55억 달러, 3,501kg)뿐이었고, 중국은 152.5억 달러, 대만은 64.6억 달러였다. 모든 원산지를 합친 미국 센서스의 이 코드 수입액은 2026년 8월 13.83억 달러로 1년 전 1.70억 달러의 8.13배였지만, 기저가 작다. 미국 데이터만 보는 독자에게는 작은 숫자로 보인다. Kresmion이 다루는 세 한국 교역 상대국 중에서는 중국이 가장 큰 금액을 받았고, 그 칩의 최종 용도는 자료에 없다. 한국의 대미 총수출(전 품목)은 9월에 137% 늘어 243.3억 달러였으므로(코리아타임스, 10월 1일), 작은 854232 수치는 한 코드만을 설명한다.
참고용으로만: Micron(MU)은 10월 20일 896.07달러로 마감했다. 관세 자료는 특정 기업의 매출에 대해 아무것도 말해주지 않는다.
다른 설명들
제품 구성 변화. 가치가 더 높은 적층형 또는 대용량 서버 부품은 어떤 개별 부품의 가격 변화 없이도 kg당 금액을 높인다. 한국발 중국행 구간의 kg당 금액은 4.88배 올랐고(99,136달러 대 20,314달러), 한국발 대만행 구간은 2.18배 올랐다(246,590달러 대 113,342달러). 이 격차는 중국 구간의 구성 변화와 맞아떨어진다. 반면 IDC의 독립적인 비용 추정과 TrendForce의 계약 가격은 동일 제품 기준의 가격 상승을 가리키며, 대만 데이터도 같은 3.3배를 보인다. 아마도 두 요인이 모두 작용할 것이다. 관세 자료로는 둘을 분리하거나 각각의 기여도를 말할 수 없다.
수출 통제나 관세에 앞선 비축. 중국행 출하가 몰렸다면 금액이 올라가겠지만 중량도 올라야 한다. 한국발 중국행 중량은 17%만 늘었는데(131,015kg에서 153,795kg) 금액은 5.7배 늘었다. 이는 순수한 물량 비축과는 맞지 않는다. 고가 부품의 비축은 배제할 수 없으며, 그 규모가 얼마인지는 자료로 말할 수 없다.
환율. 관세 당국은 금액을 달러로 보고한다. 원화나 대만 달러 이력은 조회하지 않았으므로 환율 효과의 크기는 가늠할 수 없다.
이중 계산. 한국과 대만의 합계는 환적을 통해 겹칠 수 있지만, 이 노트는 둘을 합산하지 않는다. 각 비율은 하나의 관세 계열 안에서 계산했다.
기저 비율
한국의 9월 금액은 81개월 중 1위, kg당 금액은 81개월 중 2위다. 3.74배라는 비율은 전년 비교가 가능한 69개월(2021년 1월부터) 중 가장 높다. 2026년 이전의 최고치는 2024년의 2.07배였다. 이 코드의 연간 합계는 312.6억 달러(2020년), 384.8억 달러(2021년), 363.5억 달러(2022년), 223.7억 달러(2023년), 405.8억 달러(2024년), 584.4억 달러(2025년)였다.
월별 kg당 금액의 12.8% 변동은 두 계열 모두에서 표준편차 1개에 해당하므로, 한 달의 변화는 잡음이고 12개월 비율이 척도다. 2025년 내내 1.10배~1.64배였다가 아홉 달 동안 2.72배~3.74배를 유지한 비율, 그리고 81개월과 141개월짜리 두 계열에서 기록된 사상 최고 수준은, 이 정도 규모의 탐색이 우연히 만들어낼 수 있는 범위를 크게 벗어난다. 우리는 다른 여러 HS 코드와 데스크도 확인했다. 한국과 대만 계열은 서로 다른 기관에서 나오지만 둘 다 메모리 가격 사이클이라는 하나의 동인을 측정하므로 하나의 확인으로 센다. 코리아타임스의 수치는 같은 공식 데이터를 전한 것이다. 스마트폰 22.0% 감소가 사상 최대라는 IDC의 설명은 IDC 자체의 주장이며, 우리는 그 이력을 확인하지 않았다.
반대 증거
9월에는 두 계열 모두 kg당 금액이 떨어졌다. 한국은 138,706달러에서 120,241달러로(-13.3%), 대만은 20,045달러에서 17,767달러로(-11.4%) 내렸고, 한국의 중량은 전월 대비 33.8% 늘었다(137,160kg에서 183,504kg). 이는 3분기에 메모리 인플레이션이 전 분기 대비 한 자릿수 후반에서 두 자릿수 초반 상승으로 둔화되었다는 IDC의 언급, 그리고 TrendForce의 더 완만한 4분기 전망과 부합한다. kg당 수준이 정점을 찍었다면, 이야기의 가격 부분은 이미 낡아가고 있다.
각각의 하락은 월간 분포의 표준편차 1개 정도다. 한국은 2020년 2월 이후 80개 월간 변화 중 하위 9번째(중앙값 +3.3%), 대만은 140개 중 하위 10번째(중앙값 +1.5%)다. 대만의 9월 데이터는 첫 공표치이고, 오늘 나온 한국 관세청의 10월 1일~20일 자료는 반도체 수출이 여전히 222.5% 늘었음을 보여준다. 두 번째 반론은 중국 구간의 4.88배가 대만 구간의 2.18배보다 훨씬 높다는 점이다. 측정된 가격의 일부는 제품 구성일 수 있다.
판단을 바꿀 요소
한국의 10월 854232 관세 상세 자료가 첫 시험대다. Kresmion 표에는 9월 데이터가 10월 15일에 적재되었으므로 10월 데이터는 11월 15일경 도착할 것이다. 11월 1일 일요일에 나오는 산업부의 헤드라인 발표는 반도체 총수출만 보여준다. 10월 kg당 금액이 7월의 113,781달러 아래로 떨어지면서 중량이 유지되거나, 전년 동월 대비 금액 비율이 2026년 최저치인 2.72배 아래로 떨어지면 가격 해석은 약해진다. 미국 센서스의 9월 품목별 수입 자료는 BEA의 11월 4일 무역 발표 이후에 나온다(Kresmion은 8월분을 10월 16일에 적재했으므로 11월 중순이 유력하다). 모든 원산지의 854232 수입이 13.83억 달러 아래로 떨어지면 미국 구간이 완화되고 있는지 알 수 있다. 대만의 10월 데이터는 11월 10일경 적재될 것이며(9월분은 10월 12일 적재, 정확한 발표일은 확인하지 않음), 9월 첫 공표치 45.70억 달러의 수정도 함께 나올 수 있다. TrendForce의 2027년 1분기 계약 가격 가이던스도 중요하다. 보합 또는 마이너스 전망이면 가격 메커니즘은 약해진다. IDC의 다음 분기 트래커(4분기)는 2027년 1월에 나온다. 오늘 한국 관세청 발표 기준으로 10월 1일~20일 반도체 수출은 275억 달러로 1년 전보다 222.5% 늘었다.
자주 묻는 질문
중량이 거의 변하지 않았는데 어떻게 수출이 세 배가 될 수 있나?
관세는 금액과 중량을 따로 기록한다. 한국의 9월 854232 금액은 1년 전의 3.74배였고 중량은 13.8% 늘었으므로 kg당 금액은 3.28배 올랐다. 이는 가격 상승, 고가 부품으로의 이동, 또는 둘 모두와 부합한다. 관세 자료로는 각각이 얼마인지 말할 수 없다.
메모리 반도체 수요가 늘고 있나?
여기 자료는 수출 달러를 기록하며 수요를 측정할 수 없다. IDC는 3분기 스마트폰 출하량이 22.0%, PC 출하량이 20.1% 감소했다고 집계했다(잠정). PC의 경우 IDC는 2026년 초 재고 선확보를 원인의 일부로 든다. TrendForce는 공급업체들이 서버 생산 능력을 우선시한다고 말한다.
한국의 사상 최대 수출은 실물 교역이 늘었다는 신호인가?
부분적으로는 그럴 수 있다. 854232 계열에서 금액은 3.74배 늘고 중량은 13.8% 늘었지만, 이 계열은 한국 반도체 수출의 약 3분의 1이고(출처가 달라 근사치), 연합뉴스는 전체 증가의 원인으로 출하량 증가와 가격 상승을 모두 든다. 10월 첫 20일 동안 반도체는 한국 수출의 44.7%였다.
2027년에 전년 대비 수치가 떨어질 수 있는 이유는?
한국의 월별 금액이 2026년 1월 74.9억 달러에서 2026년 9월 220.7억 달러로 올랐기 때문이다. 월별 금액이 9월 수준에 머문다면 전년 동월 대비 비율은 2026년 1월 대비 2.95배, 3월 대비 1.94배, 9월 대비 1.00배로 떨어진다. TrendForce는 4분기 DRAM 계약 가격 상승률이 10~15%로 둔화될 것으로 전망한다.
미국에서는 왜 이렇게 적게 보이나?
Kresmion이 다루는 세 교역 상대국 중 한국의 9월 854232 출하분에서 미국으로 직접 간 것은 3.6억 달러뿐이었고, 중국은 152.5억 달러(세 교역 상대국 합계의 69.1%), 대만은 64.6억 달러였다. 모든 원산지의 미국 수입은 8월에 13.83억 달러였다.
출처
IDC, 2026년 3분기 글로벌 스마트폰 출하량 22% 감소, 사상 최대 하락: 스마트폰 -22.0%, 2억 5,530만 대. 메모리 비용 전년 대비 약 350% 상승. 전 분기 대비 메모리 인플레이션 둔화 (2026년 10월 14일).
KitGuru, IDC 보고서: 2026년 3분기 전 세계 PC 출하량 20.1% 감소: PC 잠정 출하량 7,850만 대에서 6,270만 대로, IDC 인용.
TrendForce, AI 서버 수요가 2026년 4분기 메모리 계약 가격 상승을 지속시킨다: 2026년 4분기 DRAM 계약 가격 전 분기 대비 +10~15%, NAND +15~20%. 서버 생산 능력 우선 배정 (2026년 9월 30일).
코리아타임스, 한국 9월 수출 사상 최대 1,209억 달러: 2026년 9월 반도체 수출 +263%, 603억 달러.
코리아타임스(연합뉴스 인용), 10월 첫 20일 수출 두 배 증가: 2026년 10월 1일~20일 반도체 수출 +222.5%, 275억 달러, 수출의 44.7%.
BEA, 발표 일정: 3분기 GDP 속보치와 9월 개인소득 및 지출은 10월 29일, 상품 및 서비스 무역은 11월 4일.
Kresmion supply_flows (한국 관세청, 대만 재정부, 미국 센서스국. HS 854232): 이 노트의 모든 관세 금액, 중량, 비율, 순위. 한국 데이터는 2026-10-15에 마지막으로 변경, 대만 데이터는 2026-10-12에 마지막으로 변경된 첫 공표치, 미국 데이터는 2026년 8월까지. MU 종가는 Kresmion company_price_snapshots 기준.