작성: Kresmion Research, 2026년 10월 22일
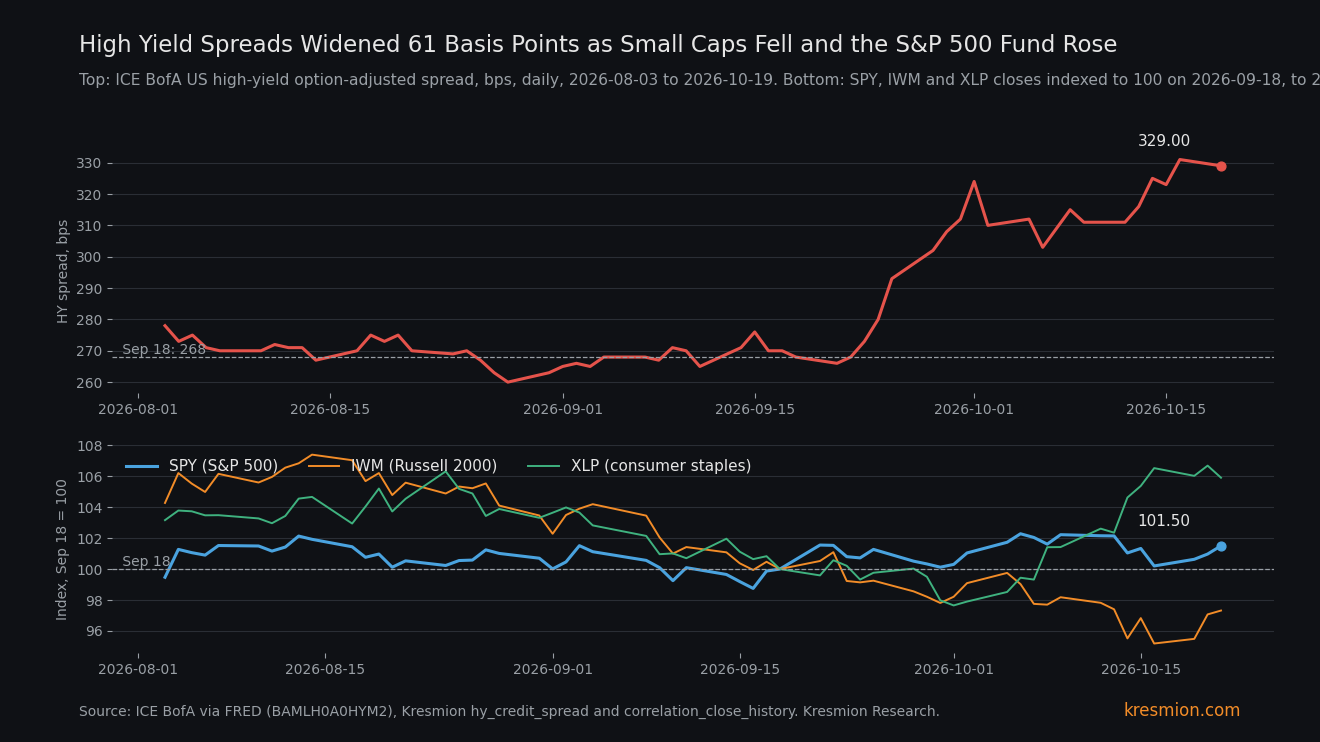
ICE BofA 미국 하이일드 스프레드는 21거래일 동안 61bp 확대되어 10월 19일 329를 기록했고, 같은 기간 S&P 500 펀드 SPY는 0.63% 상승했습니다. 이 스프레드는 투자자가 미국 국채 대신 부채가 많은 기업에 돈을 빌려줄 때 요구하는 추가 수익률입니다. 스프레드는 9월 18일 268에서 10월 19일 329로 올랐고, FRED에는 10월 20일 333으로 나타납니다. 2023년 7월 25일 이후 21거래일 구간 828개 중 이만큼 확대된 구간은 22개뿐입니다. 주식시장 내부의 모습은 다릅니다. 러셀 2000 펀드 IWM은 4.51% 하락한 반면, 필수소비재, 헬스케어, 에너지 펀드는 같은 기간 4.7~6.1% 상승했습니다. 수준 자체는 평범하고 이력은 짧으므로, 이 노트는 구성을 설명할 뿐 방향에 대한 판단은 내리지 않습니다.
핵심 요약
| 항목 | 수치 |
|---|---|
| HY 스프레드, 9월 18일부터 10월 19일 | 268에서 329bps로 61 상승. FRED: 10월 20일 333 (Kresmion hy_credit_spread, FRED BAMLH0A0HYM2와 동일한 시계열) |
| 확대의 희소성 | 2023-07-25 이후 21거래일 구간 828개 중 22개가 +61bps 이상 (2.7%). 구간이 겹치므로 22개 중 19개는 2025년 3~4월, 1개는 2024년 8월, 2개는 현재 구간이며, 실제로는 약 세 번의 국면입니다 |
| 같은 기간 SPY | +0.63% (761.69에서 766.48). 50bps 이상 확대된 앞선 세 국면에서 SPY는 1.0~12.2% 하락 |
| 소형주, JPMorgan, 금융 | IWM 4.51% 하락, JPM 4.62 하락, XLF 1.08 하락 |
| 같은 기간 상승 종목 | XLP 6.02 상승, XLV 4.71 상승, XLE 6.05 상승, UNH 7.95 상승, MSFT 8.05 상승, BRK-B 4.41 상승 |
| 신용 회귀선 대비 SPY | 선보다 4.93%p 위. 758개 구간 중 19개가 이 수준 이상 |
| 신용 회귀선 대비 IWM | 선보다 2.69%p 위. 758개 구간 중 150개가 이 수준 이상으로, 평범한 수치 |
| IWM 대비 SPY 초과 수익률 차이, 21거래일 | 5.14%p 하락. 2000-06-27 이후 롤링 구간 6,619개 중 223개가 이 수준 이하 (3.4%) |
데이터가 보여주는 것
hy_credit_spread 테이블(최신 행 2026-10-19)을 보면 스프레드는 9월 18일 268, 9월 21일 저점 266, 10월 16일 고점 331, 10월 19일 329였습니다. FRED의 BAMLH0A0HYM2 사본도 값이 동일하고 10월 20일에 3.33%p를 기록하므로, 두 자료는 하나의 출처로 간주합니다. 투자등급 스프레드(FRED BAMLC0A0CM)는 같은 기간 0.77%p에서 0.87%p(77에서 87bps)로 올랐습니다. 미국 10년물 국채 수익률(FRED DGS10)은 5.01%에서 5.15%로 올랐습니다.
테이블에는 50bps 이상 확대된 앞선 세 차례가 있습니다. 2023년 10월, 2024년 8월, 2025년 3~4월입니다. 모든 구간에서 SPY는 1.0~12.2% 하락했습니다. +61bps 이상인 대응 구간 21개 중 SPY가 오른 경우는 2개뿐이었습니다. 대응 구간 758개 전체에서 스프레드의 21거래일 변화는 SPY 수익률과 -0.796, IWM과 -0.779, QQQ와 -0.680의 상관관계를 보입니다. SPY에 맞춘 회귀선의 기울기는 1bp당 -0.0928%p, 절편은 1.359이며, 61bp 확대 시 SPY의 적합 수익률은 약 마이너스 4.3%입니다. SPY의 실제 수익률 +0.63%는 이 선보다 4.93%p 위에 있고(격차의 표준편차 2.20), 이 정도 이상의 격차는 758개 구간 중 19개, 즉 2.5%에서 나타났습니다.
SPY를 분해하면 해석이 달라집니다. 9월 18일부터 10월 19일까지(correlation_close_history 기준) IWM은 4.51% 하락(284.11에서 271.28), JPM은 4.62, XLF는 1.08 하락했고, XLI는 1.54, XLK는 1.81 하락했습니다. XLP는 6.02, XLV는 4.71, XLE는 6.05, UNH는 7.95, MSFT는 8.05, BRK-B는 4.41 상승했습니다. QQQ는 0.32 하락했습니다. VIX는 14.81에서 18.44로 올랐습니다. 이 데이터는 개별 종목이나 업종의 움직임을 무엇이 이끌었는지는 보여주지 않습니다.
IWM은 자체 신용 회귀선보다 2.69%p 위에 있으며(표준편차 3.32), 758개 구간 중 150개가 이 수준 이상입니다. 평범한 수치입니다. IWM의 21거래일 수익률에서 SPY 수익률을 뺀 값은 5.14%p 하락했고, 2000년 6월 이후 롤링 구간 6,619개 중 223개(3.4%; 평균 +0.06, 표준편차 2.90)가 이 수준 이하였습니다.
작동 메커니즘
하이일드 스프레드는 투자자가 부도 위험이나 유동성 위험을 다시 가격에 반영할 때 확대됩니다. 이 21거래일 동안 10년물 국채 수익률은 14bps 올라 5.15%가 되었고, 2026년 이전에 이 수준 이상이었던 마지막 종가는 2007년 7월 9일입니다. 그 위에 스프레드까지 올랐으므로 이들 발행사의 전체 차입 비용은 대략 두 값의 합만큼 상승했습니다. 이 합은 대략적인 값입니다. 시작점과 끝점만 비교했고, 10년물은 10월 5일 5.31로 고점을 찍은 뒤 10월 16일 5.09였기 때문입니다. 이런 비용은 규모가 작고 부채가 많으며 변동금리로 차입하는 기업에 먼저 타격을 줍니다. 우리의 추론은, 이런 기업이 현금이 풍부한 초대형주가 지배하는 S&P 500보다 러셀 2000과 은행에서 더 큰 비중을 차지한다는 것입니다. 지수 구성 종목이나 비중은 조회하지 않았으므로 이 단계는 추론입니다.
주식 내부에서는 이 기간에 업종별로 움직임이 달랐습니다. 소형주, 금융, 산업재는 하락했고, 필수소비재, 헬스케어, 에너지(유가 100달러 부근)와 일부 초대형주는 상승했으며, VIX는 올랐습니다. SPY 수준에서는 이 움직임들이 상쇄되어 +0.63%가 되었습니다. S&P 500 수준만 보는 독자는 그 수치만 보고 소형주의 4.51% 하락을 놓칩니다. 우리의 회귀 기준으로 SPY는 신용선보다 4.93%p 위(758개 구간 중 19개가 그 이상)이고, IWM은 2.69%p 위(758개 중 150개)입니다. 이 분해는 데이터를 본 뒤에 선택했습니다.
다른 설명
유가 구성 효과. 유가가 100달러 부근이면 에너지 주식이 상승합니다(XLE 6.05% 상승). 지수 비중은 계산하지 않았으므로 이것이 SPY의 움직임을 얼마나 설명하는지는 말할 수 없습니다. 항공, 소비재, 화학처럼 연료비 부담이 큰 업종이 에너지 외 하이일드를 끌어올리고 있을 수 있습니다. 이를 검증할 수 없었습니다. 10월 22일 CCC 스프레드 시계열(BAMLH0A3HYC)을 시도했을 때 FRED가 점검 중이었고, 우리 데이터베이스에는 업종별 스프레드가 없습니다. 이것이 맞다면 이번 괴리는 업종 구성 효과이며 위험 선호도에 대해서는 시사하는 바가 적습니다.
기술적 신용 수급. 신규 발행이 많거나 펀드 자금이 유출되면 부도 위험 변화 없이도 스프레드가 확대될 수 있습니다. 우리의 bond_issuances 테이블에는 SEC에 제출된 채권 발행이 있지만 신용등급 필드가 없고, 하이일드 ETF의 발행좌수도 보유하고 있지 않으므로 하이일드 공급이나 펀드 자금 흐름을 스프레드 움직임과 분리할 수 없습니다. HYG 가격은 2.16% 하락했지만 분배금이 포함되어 있고 10월 19일과 20일 종가가 소수점 여덟 자리까지 같아 오래된 행일 가능성이 있으므로 근거로 쓰지 않습니다.
개별 종목 뉴스. 일부 대형 종목(MSFT, UNH, META)에는 각자의 이슈가 있었으므로 SPY의 버티는 힘은 개별 요인 때문일 수 있습니다. 이들의 기여도는 계산하지 않았습니다.
금리 기대. Kitco는 10월 28일 결정을 앞두고 연준의 긴축 기대가 있다고 전합니다. 긴축적인 정책은 부채가 많은 차입자와 소형주를 먼저 타격하며, 시장 간 불일치 없이도 이런 패턴을 만들 수 있습니다.
기저율
21개 관측치 기준 +61bps 이상의 변화는 2023년 7월 25일부터 2026년 10월 19일까지 828개 구간 중 22개에서 발생했습니다(2.7%; 평균 마이너스 2.1bps, 표준편차 30.7, 약 2 표준편차). 겹치는 구간이 이 개수를 부풀립니다. 22개 중 19개는 2025년 3~4월에 속하고, 나머지는 2024년 8월 구간 1개와 현재 구간 2개입니다. 기준을 50bps로 낮추면 2023년 10월이 추가되어 모두 네 번의 국면이 됩니다. 앞선 사례가 세 건이므로 "SPY는 항상 하락했다"는 작은 표본의 관찰입니다. 수준은 평범합니다. 849일 중 224일이 329 이상이었고, 테이블 평균은 315, 최댓값은 2025년 4월 7일의 461입니다. hy_credit_spread가 2023-07-25에, FRED 사본이 2025-09-30에 시작하므로 기간은 약 3.25년으로 짧습니다. 테이블에는 주말 날짜의 행이 12개 있어 21개 관측 구간이 항상 21거래일은 아니며, 평일만 세면 816개 중 23개입니다.
탐색 공간도 중요합니다. 우리 데스크는 하이일드를 표시하기 전에 약 40개의 데이터 시계열을 훑었고, 97번째 백분위에서는 명목상의 극단값이 한두 개 우연히 나타나므로 스프레드 변화만으로는 약한 증거입니다. 이어서 지수 회귀 세 가지(SPY, IWM, QQQ), 26년 상대 수익률 분포 하나(IWM 대비 SPY), 서술적 수익률 약 30개를 검증했습니다. 구성 분해는 데이터를 본 뒤에 선택했으므로 서술적이며, 사전에 지정하지 않았습니다. 독립성 측면에서 투자등급 스프레드는 같은 지수 계열의 다른 유니버스이므로 부분적으로 뒷받침합니다. SPY, IWM, 업종 펀드, VIX는 하나의 미국 주식시장이며 VIX는 S&P 옵션에서 도출됩니다. 두 시장은 거시 요인을 공유하므로 수렴을 주장하지 않고, 당사의 종합 신호 점수는 사용하지 않습니다.
반대 증거
수준은 "신용이 경고 신호를 보내고 있다"는 해석에 대한 가장 강한 반론입니다. 329~333bps에서 스프레드는 테이블 평균에 가깝고 2025년 4월 7일의 461보다 훨씬 낮으며, 2023년 7월 이후 849일 중 224일은 더 넓었습니다. 투자등급 스프레드는 87bps입니다. 10월 21일에는 주식이 진정되고 있었습니다. SPY는 773.09(9월 18일 이후 1.50% 상승)에 도달했고, IWM은 2.68% 하락, VIX는 10월 16일 19.99에서 16.68이 되었습니다. 그날 S&P 500은 7,757.17, 러셀 2000은 2,781.02로 마감했습니다(Kitco, 당사 ^GSPC 종가와 일치). 매우 낮은 출발점(9월 21일 266)에서의 빠른 확대는 정상화일 수 있습니다. 이전 국면과의 비교는 세 건에 근거합니다.
해석을 바꿀 수 있는 것
10월 21일부터 10월 30일까지의 FRED BAMLH0A0HYM2 수치입니다. 아래 수준(3.00%와 3.50%, SPY 770, 마이너스 2%p)은 조회로 도출한 값이 아니라 우리가 고른 기준 수준입니다. IWM이 10월 21일 종가 276.48 이상을 유지하는 가운데 수익률이 3.00% 아래로 내려가면 기술적 요인 또는 정상화에 따른 확대를 시사하며 괴리는 줄어들 것입니다. SPY가 여전히 770 부근인 상태에서 3.50%를 넘어서면 괴리가 앞선 국면의 규모로 벌어질 것입니다. 이어서 10월 23일 금요일 오전 9시 45분(미 동부시간) 10월 PMI 속보치(Kitco)와 10월 28일 연준 결정(Babypips)이 나옵니다. 매파적 결과는 소형주와 하이일드가 계속 함께 움직이는지 시험할 것입니다. IWM 대비 SPY의 21거래일 차이가 다시 마이너스 2%p 위로 돌아오면 구성 효과 설명은 약해집니다. CCC 또는 업종 스프레드 시계열을 가져올 수 있게 되어 확대가 에너지 민감 업종이나 연료비 부담 업종에 집중된 것으로 나타나면 유가 설명의 비중이 커집니다. 데이터는 어느 시장이 옳을지, 이후 가격 효과가 얼마나 클지 말해 주지 못합니다. 당사 테이블의 최신 하이일드 스프레드는 2026-10-19 기준 329bps입니다.
자주 묻는 질문
하이일드 스프레드는 얼마나 확대되었나요?
당사 테이블 기준 9월 18일 268bps에서 10월 19일 329로 61 올랐습니다. FRED에는 10월 20일 333으로 나타납니다. 2023년 7월 25일 이후 21거래일 구간 828개 중 +61bps 이상은 22개뿐입니다.
S&P 500은 이를 무시했나요?
SPY는 같은 기간 0.63% 상승했습니다. 필수소비재, 헬스케어, 에너지 펀드는 4.7~6.1% 상승했고, IWM은 4.51%, JPMorgan은 4.62%, 금융(XLF)은 1.08% 하락했습니다.
이전의 확대 국면과 비슷한가요?
50bps 이상 확대된 앞선 세 국면에서 SPY는 1.0~12.2% 하락했습니다. 세 건은 작은 표본이므로 규칙으로 해석할 수 없습니다.
329bps는 높은 수준인가요?
아닙니다. 2023년 7월 이후 849일 중 224일이 이 수준 이상이었고, 테이블 평균은 315, 최댓값은 2025년 4월 7일의 461입니다.
다음 데이터 포인트는 무엇인가요?
10월 21일부터 10월 30일까지의 FRED 수치, 10월 23일 금요일의 PMI 속보치, 10월 28일 연준 결정입니다.
출처
FRED, ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2): 9월 18일 2.68, 10월 19일 3.29, 10월 20일 3.33. 10월 22일 가져오려 했을 때 FRED 사이트가 점검 중이어서 당사 fred_series_history에서 읽은 값입니다.
FRED, ICE BofA US Corporate Index Option-Adjusted Spread (BAMLC0A0CM): 투자등급 스프레드 0.77에서 0.87, 당사 fred_series_history에서 읽음.
FRED, 10-Year Treasury Constant Maturity (DGS10): 5.01에서 5.15%, 2026년 이전 마지막으로 5.15 이상이었던 시점은 2007년 7월, 당사 fred_series_history에서 읽음.
FRED, CBOE Volatility Index (VIXCLS): VIX 14.81에서 18.44, 당사 fred_series_history에서 읽음.
Kitco, PM Report, October 21, 2026: 10월 21일 지수 종가, 연준 긴축 기대, 금요일 PMI 일정.
Babypips, Financial and Forex Market Recap, October 21, 2026: 10월 28일 연준 결정.