Kresmion Research, 2026년 10월 23일
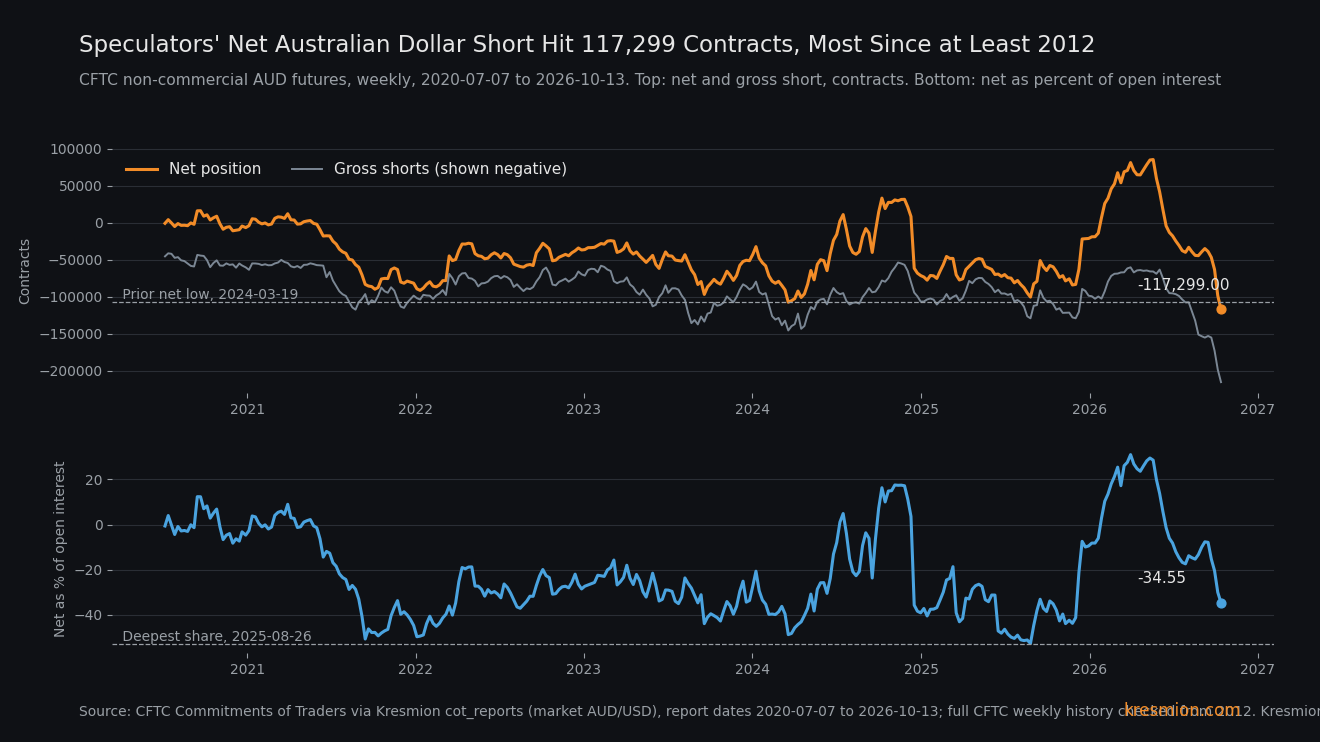
투기 세력은 10월 13일 화요일 기준으로 호주 달러 선물 117,299계약의 순매도 포지션을 보유했습니다. 이는 CFTC 자체 주간 데이터에서 2012년 이후 가장 큰 규모입니다. 여기서 투기 세력은 CFTC 비상업 트레이더를 뜻합니다. 이들은 매수 98,389계약 대비 매도 215,688계약을 보유했고, 미결제약정은 339,464계약이었습니다. 한편 호주 정책금리 4.60%는 미국 중간값 3.875%보다 높습니다. "2012년 이후"라고 표현한 이유는, 그 이전에는 CFTC 파일의 약 7주 중 1주만 읽었기 때문입니다. 미결제약정 대비로 보면 이 포지션은 평범한 수준이며, 우리가 보유한 데이터는 10일 전 자료입니다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 순포지션, 10월 13일 화요일 기준 보고서 | -117,299계약: 매수 98,389, 매도 215,688, 미결제약정 339,464, 순포지션은 미결제약정의 -34.55% (Kresmion cot_reports, 시장 AUD/USD) |
| CFTC 주간 파일 내 순위 | 2012-01-03부터 2026-10-13까지 772개 주간 보고서 중 가장 낮음. 직전 최저치는 2024-03-19의 -107,538 (CFTC 이력, 전체 확인) |
| 당사 표 내 순위 | 2020-07-07 이후 328주 중 1위. 매도 계약 수 215,688 역시 772주 중 최고이며, 2026년 9월 이전 최고치는 145,745 (2024-03-19) |
| 9월 22일 이후 3주간 증가 | 순포지션 -46,814에서 -117,299로 70,485 감소. 매도 60,341 증가(변화의 약 86%), 매수 10,144 감소. 이 매도 증가폭은 당사 표의 3주 구간 325개 중 최대 |
| 캐리 | 2026년 10월 정책금리: 호주 4.60%, 미국 중간값 3.875%, 격차 0.725포인트 (BIS, Kresmion central_bank_rates 경유) |
| 단서 | 미결제약정 대비 비율로는 328주 중 93주가 더 깊었으며, 가장 깊은 수준은 2025-08-26의 -52.61% |
| 범위 | 같은 보고서에서 EUR/USD와 GBP/USD 순포지션도 328주 최저 수준 |
데이터가 보여주는 것
CFTC는 매주 금요일에 직전 화요일 기준 포지션을 담은 Commitments of Traders 보고서를 발표합니다. 10월 13일 보고서는 당사 표의 20개 시장 전체에 대해 우리가 보유한 가장 최근 자료입니다. CFTC 일정에는 오늘 10월 23일과 10월 30일에 발표가 예정되어 있어(CFTC), 10월 20일 기준 포지션은 오늘 공개되었으나 아직 당사에 반영되지 않았습니다.
이 포지션은 9월 만기 이후 첫 정상 주간부터 빠르게 쌓였습니다. 9월 22일 순포지션은 미결제약정 306,488 기준 -46,814였습니다. 이후 -63,239(9월 29일), -98,588(10월 6일), -117,299(10월 13일)로 이어졌습니다. 이 3주 동안 매도는 155,347에서 215,688로 늘었고, 매수는 108,533에서 98,389로 줄었습니다. 70,485계약 변화 중 60,341계약이 신규 매도였고 매수 감소는 10,144에 그쳤으므로, 대체로 매도 추가였습니다. 3주 순변화는 325개 구간 중 4위이며, 더 큰 세 구간은 2024-12-17(-93,307), 2024-12-24, 2024-12-31 시작 구간으로 2024년 12월 만기 전후입니다.
9월 22일부터 시작하는 이유는 분기 롤오버로 미결제약정이 9월 15일 493,141에서 9월 22일 306,488로 감소해 그 주를 가로지르는 비교가 왜곡되기 때문입니다.
이 수준이 2012년 이후 최대라고 말하기 위해, 우리는 CFTC 파일을 세 번 어긋나게 추출해 결합함으로써 2012-01-03부터 2026-10-13까지 해당 계약의 주간 CFTC 보고서 772건 전부를 읽었습니다. 2012년부터 2018년까지 최대 순매도는 -76,851(2015-03-10)이었습니다. 매도 계약 수 215,688은 772주 중 최고이며, 2012년부터 2018년 중 최고치는 111,397(2015-11-17)이었습니다. 2012년 이전에는 1987년부터 2011년까지 CFTC 파일에서 약 7주 중 1주만 추출한 표본을 읽었습니다. 그 표본에서 최대 순매도는 11,327계약(2006-03-21)이었고, 미결제약정은 152,865(2011-03-08)를 넘지 않았습니다. 2012년 이전의 모든 주를 확인하지는 않았으므로 사상 최대라는 주장은 하지 않습니다.
메커니즘
이 매도 포지션은 캐리를 거슬러 보유되고 있습니다. 호주 달러를 매도한 투기 세력은 금리 격차를 포기하는데, 정책금리 기준으로 연 0.725포인트입니다(4.60% 대 3.875%). 선물 포지션의 실제 비용은 측정하지 않았으므로, 이 수치는 정책금리 격차일 뿐 그 이상으로 정밀하지 않습니다. 국내 데이터도 반대 방향을 가리켰습니다. 호주 CPI는 8월까지 1년간 4.0% 상승해 7월의 3.5%보다 높아졌습니다. 다만 절사평균 인플레이션은 3.6%로 변함이 없었고, 자동차 연료는 12개월간 13.5% 올랐습니다(ABS). 10월 21일 시드니에서(10월 20일 21:56 GMT 보도) RBA 부총재 하우저는 인상을 예고하지는 않았으나 인플레이션 전망이 예상보다 나빠 보인다고 말했으며, 11월 3일 결정을 앞두고 있습니다(investingLive).
그럼에도 매도를 설명할 수 있는 경로는 세 가지입니다. 첫째는 아시아 수요입니다. 호주 달러는 아시아 수요와 원자재 연계 성장의 대용물로 자주 쓰이며 24시간 거래됩니다. "아시아 성장 위험" 또는 "달러 강세"를 하나의 선물로 표현하려는 트레이더가 이를 선택할 수 있습니다. 타이밍을 짚어 두면, 10월 22일 아시아 반도체 비중이 높은 시장의 급락(코스피 -3.52%, 닛케이 -2.65%)과 브렌트유 정산가 113.17은 10월 13일 보고 기준일 이후에 나왔으므로(CappNotes) 포지션 증가를 이끌 수는 없었으나, 포지션이 효과를 내고 있는지에는 의미가 있습니다. COT는 트레이더가 왜 포지션을 보유하는지 기록하지 않습니다.
둘째는 장기 금리입니다. 호주와 미국 10년물 금리 격차는 3월에 +0.68(4.926 대 4.246, 월평균)로 정점을 찍었고 9월에는 +0.29(5.283 대 4.989)였습니다. 호주는 OECD 데이터, 미국은 연준 H15 시리즈를 사용했습니다. 이는 호주 달러 매수 보유자가 듀레이션에서 얻는 금리 쿠션을 얇게 하지만, 격차는 6월 이후 +0.29와 +0.36 사이에서 평탄했으므로 9월 말에 시작된 포지션 증가를 설명할 수는 없습니다.
셋째는 추세 추종입니다. 호주 달러는 증가 3주 동안 9월 22일 0.7119에서 10월 13일 0.6956으로 2.3% 하락했고, 하락하는 동안 매도가 늘었습니다. 그 전에는 9월 8일 0.7221에서 9월 22일 0.7119로 이미 1.4% 하락했으나 매도는 변하지 않았습니다.
2차적 논점은 노출입니다. 캐리를 지불하는 쏠린 쪽은 두 개의 예정된 국내 이벤트에 직면합니다. 10월 28일(호주 시간)의 9월 CPI와 11월 3일 AEDT 오후 2시 30분의 RBA 결정입니다(The Adviser). 이처럼 크고 최근에 쌓인 매도 포지션은 캐리 중립 포지션보다 국내의 매파적 서프라이즈에 더 취약합니다. AUD는 이미 10월 13일 종가에서 0.77% 올라 오늘 05:17 UTC에 0.7010이 되었으며, 10월 16일에는 종가 저점 0.6919를 기록했습니다. 데이터로는 매도가 어떤 가격에서 개시되었는지 알 수 없으므로, 얼마나 많은 포지션이 손실 중인지도 알 수 없습니다.
다른 설명
"호주에 대한 시각"과 경쟁하는 해석이 네 가지 있습니다.
달러 전반의 거래. 같은 보고서에서 EUR/USD 순포지션은 -137,573(328주 중 1위, 3주 변화 -85,239), GBP/USD는 -106,964(328주 중 1위, -24,396)였습니다. NZD/USD 순매도는 3주간 35,621 늘었고 CAD/USD는 41,555 늘었습니다. 호주 달러가 미국 달러 대비 바스켓 매도의 한 축이라면, 이 기록은 호주에 대해 말해주는 바가 적습니다. 반면 호주의 3주 매도 증가(60,341)는 자체 이력상 325개 구간 중 최대입니다. 하지만 NZD/USD의 증가(38,669)도 자체 이력상 최대이고, EUR/USD는 더 많은 계약을 추가했으며(87,460, 자체 이력 2위, 순변화 -85,239 대 AUD -70,485), 파운드만 훨씬 적게 움직였습니다(순 -24,396). 미국 달러 지수 계약의 투기 세력 순포지션은 +12,919(328주 중 193위)로 중간 수준이므로, 그 계약에서는 포지션 증가가 나타나지 않습니다.
더 커진 시장. 미결제약정은 339,464로, 2021년과 2022년의 대략 150,000에서 200,000과 대비됩니다. 선물 시장이 커지면 확신의 변화 없이도 계약 수 기록이 세워지므로, 미결제약정 대비 비율도 함께 보고합니다.
헤지와 상대가치. 호주 주식, 광산주 또는 채권을 보유한 펀드는 선물로 통화를 헤지할 수 있고, 비상업 매도는 교차 자산 거래의 통화 축일 수 있습니다. 이런 경우 방향성 시각 없이 투기 매도로 나타나며, COT 보고서는 이를 구분할 수 없습니다.
추세 추종. 포지션 증가가 가격 하락을 따라갔으므로 가격에 반응했을 수 있습니다.
기준 비율
2012년 이후 CFTC의 772개 주간 보고서에서 순포지션 -117,299는 가장 낮으며, 직전 최저치는 2024-03-19의 -107,538이었습니다. 2020-07-07 이후 당사의 328주 중에서는 1위입니다. 매도 계약 수 215,688은 772주 중 최고입니다. 3주 매도 증가 60,341은 325개 구간 중 1위이고, 3주 순변화는 4위인데, 더 큰 세 구간은 2024년 12월 만기 전후 매수가 청산되던 때였기 때문입니다.
분모가 그림을 바꿉니다. 미결제약정 대비 순매도는 34.55%이며 328주 중 93주가 더 깊었으므로, 가장 깊은 쪽에서 약 28% 들어온 지점입니다. 가장 깊은 수준은 2025-08-26의 52.61%였고, 당시 계약 수는 -100,590에 불과했습니다.
탐색 범위에 대해: 우리는 20개 COT 시장을 각자의 이력과 비교해 순위를 매겼고, 이 노트를 위해 12개를 다시 매겼습니다. 20개 시장에서 특정 시장이 매주 자체 최저에 있을 확률이 328분의 1이면 적어도 하나가 그럴 확률은 약 6%이며, 포지션 시계열은 주간으로 지속성이 있어 실제 확률은 더 높으므로, 스캔에서 하나의 극단값은 특별하지 않습니다. 달러가 아닌 세 통화가 동시에 최저라는 점은 공통 달러 요인을 가리키며, 이것이 우리의 첫 번째 대안입니다. 772주 확인은 호주 달러에 대해서만 실행되었으므로, "2012년 이후" 주장은 확인 전에 선택된 하나의 시장에 근거합니다. 포지션과 가격은 별개의 출처이지만 추세 추종이 둘을 기계적으로 연결하므로 독립적인 증거는 아니며, 따라서 수렴한다고 보지 않습니다. 정책금리, 장기 금리, CPI, RBA 발언은 배경을 설명할 뿐 이 베팅을 확인해 주지는 않습니다.
반대 증거
시장 규모를 조정한 척도로 보면 이 포지션은 극단적이지 않습니다. 328주 중 93주가 더 깊었고, 계약 수 기록의 대부분은 대략 두 배로 커진 시장을 반영합니다. 호주 달러는 또한 보고 기준일 이후 올라 10월 23일 05:17 UTC에 0.7010을 기록했으며, 일주일간 1.32%, 10월 13일 종가 대비 0.77% 상승했습니다. 그리고 포지션은 10일 전 자료입니다. 오늘 발표된 10월 20일 보고서에는 이미 환매수가 나타났을 수 있습니다.
판단을 바꿀 요인
오늘의 CFTC 발표(10월 20일 기준 포지션)와 10월 30일 발표(10월 27일 기준 포지션). 순매도가 10월 6일 수준인 -98,588 안쪽으로 돌아오거나 매도가 198,726 아래로 내려가면, 포지션 증가가 멈추었거나 반전되었다는 뜻입니다. 그다음은 두 국내 이벤트인 10월 28일(호주 시간) 호주 9월 CPI와 11월 3일 RBA 결정입니다. FOMC는 호주 CPI 발표 이후인 미국 시간 10월 28일에, 일본은행은 10월 30일에 결정합니다(Robert Savage).
범위도 또 다른 시험입니다. 호주 매도가 유지되는 가운데 EUR와 GBP 순매도가 줄면 이 포지션은 호주에 특화된 것입니다. 셋이 함께 줄면 달러 거래였던 것입니다. 가격 측면에서는 포지션 증가가 시작된 9월 22일 종가 0.7119 위로 복귀하는데 매도가 변하지 않는 경우에도 판단이 바뀝니다. 호주 달러는 10월 23일 05:17 UTC에 0.7010이었습니다.
자주 묻는 질문
이것은 호주 달러 매도의 사상 최대 기록인가요?
CFTC 주간 데이터에서 2012년 이후 가장 큰 순매도입니다. 10월 13일 -117,299계약이며, 772주를 확인했고 직전 최저치는 2024-03-19의 -107,538입니다. 2012년 이전에는 약 7주 중 1주만 읽었으므로 사상 최대 기록이라고는 주장하지 않습니다.
이 포지션은 시장 규모에 비해 큽니까?
그렇지 않은 편입니다. 미결제약정 대비로는 34.55% 순매도이며, 2020년 7월 이후 328주 중 93주가 더 깊었습니다. 가장 깊은 수준은 2025-08-26의 52.61%였습니다.
투기 세력이 이 매도를 보유하는 데 드는 비용은 얼마입니까?
정책금리 기준으로 연 약 0.725포인트입니다. 호주 4.60% 대 미국 중간값 3.875%입니다(BIS, 2026년 10월). 선물 포지션의 실제 비용은 측정하지 않았습니다.
이것은 호주에 대한 시각입니까, 달러에 대한 시각입니까?
이 보고서로는 둘을 구분할 수 없습니다. EUR/USD와 GBP/USD 순포지션도 328주 최저 수준이고, EUR/USD와 NZD/USD는 같은 3주 동안 비슷한 속도로 매도를 추가했는데, 이는 달러 전반의 거래와 부합합니다. 파운드는 덜 움직였습니다.
다음 일정은 어떻게 됩니까?
CFTC는 오늘 10월 20일 기준 포지션을, 10월 30일에 10월 27일 기준 포지션을 발표합니다. 호주 9월 CPI는 10월 28일(호주 시간)이며, RBA는 11월 3일 AEDT 오후 2시 30분에 결정합니다.
출처
CFTC, Commitments of Traders 2026 release schedule: 화요일 데이터에 대한 10월 23일과 10월 30일 금요일 발표.
ABS, Consumer Price Index, Australia, August 2026: 8월까지 1년간 CPI 4.0%, 7월 3.5%. 9월 CPI는 10월 28일 발표 예정.
The Adviser, When will the RBA meet in 2026?: RBA 결정은 11월 2일부터 3일, 둘째 날 AEDT 오후 2시 30분 발표.
investingLive, RBA's Hauser says inflation outlook worse than forecast ahead of 3 November decision: 10월 21일 시드니에서 한 하우저의 발언, GMT 10월 20일 게재.
CappNotes, Closing Look, Thursday, October 22, 2026: 10월 22일 코스피와 닛케이 움직임 및 브렌트유 정산가.
Robert Savage, The Week Ahead: Contagion: 10월 28일 FOMC와 10월 30일 일본은행.