
작성: Kresmion Research, 2026년 11월 5일
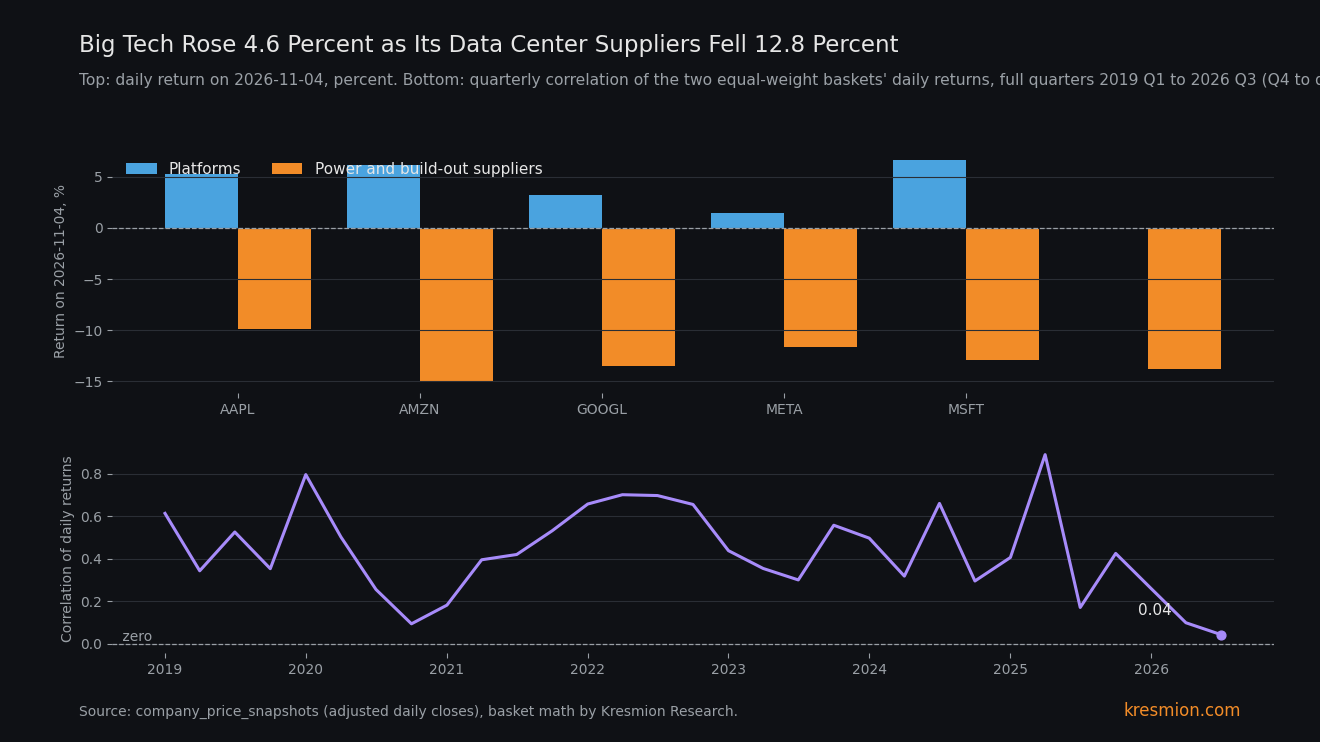
수요일 빅테크 플랫폼 기업 5곳은 평균 4.55% 상승한 반면 데이터센터 공급업체 6곳은 12.80% 하락했다. 이는 2018년 이후 두 번째로 큰 격차다. 이번 거래일은 민주당의 지나 히노호사(Gina Hinojosa)가 신규 데이터센터 건설 중단을 공약으로 내걸고 텍사스 주지사에 당선된 직후였다. 17.35%포인트의 격차는 company_price_snapshots 테이블 기준 2018년 12월 18일 이후 1,966개 거래일 중 2위이며, 이보다 컸던 날은 딥시크(DeepSeek) 급락이 있었던 2025년 1월 27일뿐이다. 우리는 그날의 결과를 본 뒤에 바스켓을 구성했으며, 우리 데이터만으로는 선거가 이 움직임의 원인이었음을 보일 수 없다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 바스켓 수익률, 11월 4일 | 플랫폼(AAPL, MSFT, AMZN, GOOGL, META) +4.55%, 공급업체(VST, NRG, VRT, PWR, ETN, FIX) -12.80%, 동일 가중 (company_price_snapshots) |
| 격차 | 17.35포인트, 2018-12-18 이후 1,966개 거래일 중 2위. 최대는 2025-01-27의 21.63. 격차 중앙값 -0.05, 표준편차 2.05 |
| 개별 종목 | 공급업체 6곳 모두 자사 역사상 3번째~8번째로 나쁜 하루를 기록(PWR는 2,482일 중 3위). CEG는 972일 중 20위 |
| 두 바스켓 일간 수익률의 상관관계 | 2019년~2025년 매년 0.35~0.68. 수요일 이전 2026년은 0.172(211거래일). 2026년 3분기는 0.042로 완전한 31개 분기 중 최저 |
| 유틸리티 | 전력 및 복합 유틸리티 25개 종목(Electric Utilities 및 Multi-Utilities 업종, VST와 CEG 제외)의 중앙값은 +1.63%였고 25개 중 19개가 상승(NEE +4.89%, DUK +2.43%, SO -0.67%). 같은 날 금리는 약 6bp 하락(CappNotes). 독립 발전사 VST -13.83%, NRG -13.52%, CEG -6.71% |
| 헤지 | 바스켓은 그날을 본 뒤에 선정. 2026-10-01부터 2026-11-03까지 24거래일의 상관관계는 0.584. 텍사스 외 지역에 본사를 둔 VRT와 ETN은 12.89%, 9.86% 하락했고 VST는 13.83% 하락 |
데이터가 보여주는 것
11월 4일 수요일, 동일 가중 플랫폼 바스켓(AAPL, MSFT, AMZN, GOOGL, META)은 4.55% 상승했다. 동일 가중 공급업체 바스켓(VST, NRG, VRT, PWR, ETN, FIX)은 12.80% 하락했다. 이 노트의 모든 가격 수치는 Kresmion의 company_price_snapshots를 companies와 결합해 직전 종가 대비 종가로 계산한 것이며, 11월 5일에 조회했다.
플랫폼 중에서는 MSFT가 6.68% 상승(520.99에서 555.80)했고, AMZN 6.12, AAPL 5.31(331.90에서 349.51), GOOGL 3.18, META 1.44가 뒤를 이었다. 공급업체 중에서는 FIX가 15.08% 하락했고, VST 13.83(139.59에서 120.29), NRG 13.52, VRT 12.89, PWR 11.65, ETN 9.86 순이었다. 바스켓 밖에서는 GEV가 9.30% 하락(918.20에서 832.83)했고 TLN 8.54, CEG 6.71이었다.
각 종목 자체의 과거와 비교하면 이 움직임은 크다. 수요일 이전 일간 수익률의 표준편차는 VST 2.90%, NRG 2.49, FIX 2.76이었고, MSFT는 1.73, AAPL은 1.84였다. 공급업체 6곳 모두 우리 데이터에서 3번째~8번째로 나쁜 날을 기록했다. PWR는 2,482일 중 3위, FIX는 2,482일 중 5위, VST는 1,981일 중 5위, NRG는 2,482일 중 6위, ETN은 2,482일 중 7위, VRT는 1,981일 중 8위였다. CEG는 972일 중 20위였다. MSFT의 상승폭은 2,611일 중 15번째, AAPL은 2,536일 중 21번째, AMZN은 2,467일 중 24번째로 컸다.
시장 전체는 하락하지 않았다. 지수 수준은 가져온 하나의 2차 출처인 CappNotes에서 가져왔다. S&P 500은 1.58% 상승한 7,688.62, 다우는 3.03% 상승한 53,356.12, 나스닥 100은 0.91% 상승한 28,437.17이었고, 기술주는 -0.01%, 에너지는 -4.74%였다. 우리 테이블에는 11월 4일의 지수나 섹터 펀드 종가가 없다. 우리 유니버스에서는 그날 데이터가 있는 6,498개 종목 중 4,176개가 상승, 2,111개가 하락했다(11월 3일에는 7,759개가 데이터를 갖고 있어 11월 4일 적재분은 부분적이다). 수익률 중앙값은 +1.35%였다.
촉발 요인은 세 개의 페이지에서 보도되었다. AP는 11월 3일 오후 11시 17분(미국 동부시간)에 당선을 확정했다(Yahoo Finance). 히노호사는 약 7포인트 차로 승리했으며 1990년 이후 처음으로 당선된 민주당 텍사스 주지사다(Investing.com). 그는 텍사스 주의회가 1월에 열릴 때까지 데이터센터 중단을 요구했고, 애벗(Abbott) 주지사는 올해 안에 끝날 예정인 감사 기간 동안 데이터센터의 환경 인허가와 전력망 연결을 이미 동결해 둔 상태였다(Texas Tribune). 이는 하나의 사건에 대한 세 건의 보도일 뿐, 그 사건이 가격을 움직였음을 보여주지는 않는다.
작동 메커니즘
데이터센터 건설은 플랫폼 기업에는 지출이고, 건물에 전력을 공급하고 냉각하고 배선하는 기업에는 매출이다. 텍사스는 2030년까지 계획된 미국 데이터센터 용량의 25% 이상을 차지하며(Yahoo Finance), 웰스파고에 따르면 미국 데이터센터 기가와트의 약 27%를 차지한다(CappNotes 경유). 그곳의 신규 승인을 중단하겠다는 공약은 공급업체가 기대할 수 있는 수주 잔고와 전력 수요를 줄인다. 플랫폼의 기존 매출에는 영향이 없고, 오히려 이들이 지출했을 설비투자를 제한할 수 있다. 마지막 연결고리는 우리의 가설이다. 우리는 설비투자 가이던스나 잉여현금흐름을 검증하지 않았다.
유틸리티는 대체로 상승했다. 우리 테이블에서 Electric Utilities 또는 Multi-Utilities로 분류된 25개 종목(VST와 CEG 제외)의 11월 4일 수익률 중앙값은 +1.63%였고 25개 중 19개가 올랐다(NEE +4.89, DUK +2.43, SO -0.67). 이 분류는 테이블 자체의 것이며, 이 중 어떤 종목이 요금 규제를 받는지는 확인하지 않았다. 같은 날 금리가 약 6bp 하락(CappNotes)했으므로, 유틸리티 상승은 수요 분화뿐 아니라 금리 변동으로도 설명된다. 데이터센터 수요를 반영해 가격이 형성된 독립 발전사가 가장 크게 하락했다. VST -13.83, NRG -13.52, CEG -6.71이었다. KeyBanc은 11월 4일 Vistra의 투자의견을 Overweight에서 Sector Weight로 낮추고 커버 종목 중 가장 노출이 큰 기업으로 지목했으며, Investing.com은 Constellation보다 더 노출이 크다고 전한다.
2차적 함의는 시장이 이 건설 붐을 어떻게 가격에 반영해 왔는가와 관련된다. 수요일 이전 2026년에는 두 바스켓이 이전 어느 해보다 덜 함께 움직였다(상관관계 0.172, 이전은 0.35~0.68). 다만 여전히 양의 값이다. 한 가지 해석은 설비투자가 플랫폼에는 비용이고 공급업체에는 매출이므로, 건설 붐에 대한 위협이 한쪽은 끌어올리고 다른 쪽은 때릴 수 있다는 것이다. 다른 해석은 플랫폼이 시장 전체의 안도 랠리(CappNotes 기준 S&P 500 +1.58%)와 함께 올랐고 공급업체 하락은 별개의 사건이라는 것이다. 두 해석 모두 이 움직임과 부합한다. 플랫폼 비중이 큰 지수는 건설 붐 관련 밸류체인이 급락하는 동안에도 오를 수 있다. S&P 500이 1.58% 오른 날, 지수 수준은 이 종목들에 대해 거의 말해주는 바가 없었다.
다른 설명
선거 후 위험 해소와 쏠림. 선거가 끝나면서 자금이 쏠림이 심한 AI 인프라 승자 종목에서 광범위한 경기민감주로 이동했을 수 있다. CappNotes는 상승 대 하락 종목 비율이 약 3 대 1이고, 동일 가중 S&P 500 펀드인 RSP가 1.86% 올라 나스닥 100의 0.91%를 웃돌았다고 전한다. 이 해석에서 텍사스 공약은 포지션 청산에 붙은 꼬리표다. 이를 뒷받침하는 근거: VRT(본사 오하이오)와 ETN(아일랜드)은 12.89%, 9.86% 하락했고 VST는 13.83, NRG는 13.52였으며, 상관관계 약화는 선거보다 앞선다. PWR는 본사가 휴스턴에 있고 우리에게는 주별 매출 구성이 없어 텍사스 노출을 가늠할 수 없다. 반대 근거: 2026-10-15 결제분 공매도 잔고는 공급업체 6곳 중 5곳에서 감소했으나, 이는 이번 거래일보다 3주 앞서므로 11월 4일에 누가 팔았는지는 말해주지 못한다. 두 해석 모두 이 움직임과 부합한다.
종목별 뉴스. KeyBanc은 같은 날 아침 VST의 등급을 내렸고 실적 시즌도 진행 중이었다. 등급 하향은 VST 움직임의 일부를 설명할 수 있다. 하지만 FIX, PWR, ETN이 10~15% 하락한 것이나 MSFT, AMZN, AAPL이 5~7% 상승한 것은 설명하지 못한다.
선반영 상승과 되돌림. 공급업체 바스켓은 선거일인 11월 3일에 5.09% 올랐고 10월 26일~28일에 각각 2.88%, 3.19%, 4.52% 올랐으므로, 수요일 하락의 일부는 앞선 상승분의 반납이다. 우리는 그 크기를 측정하지 않았다.
유가와 에너지 파급. 독립 발전사는 때때로 에너지주와 함께 거래되며, CappNotes에 따르면 유가는 약 8% 하락했다. XOM은 4.62%, CVX는 3.69% 하락했고, 발전사 매출은 전력 및 가스 가격을 따르는데 CappNotes에 따르면 천연가스는 1.80% 상승했다. 유가 움직임의 크기는 발전사 하락폭과 맞지 않는다.
플랫폼 특화 매수. 우리가 다시 실행하지 않은 한 데스크의 판독에 따르면, 11월 3일 Apple의 모델링된 딜러 감마는 95개 스냅샷 중 최저였다(options_gamma_exposure). 음의 감마는 움직임을 증폭시킬 수 있다. 이는 AAPL의 +5.31% 중 일부를 설명할 수는 있어도 공급업체 쪽은 전혀 설명하지 못한다.
기저율
기간: 11개 종목 모두 수익률이 있는 2018-12-18부터 2026-11-04까지 1,966거래일, 수정종가 사용. 이 기간에 40%를 넘는 일간 움직임은 없으므로 주식분할이 데이터를 왜곡하지 않는다. 17.35포인트의 격차는 1,966일 중 2위다. 최대는 2025-01-27의 21.63으로 플랫폼 -0.20, 공급업체 -21.83이었다. 이날은 딥시크의 날로, Vistra가 거의 30% 낮게 마감했고 Constellation, Talen, GE Vernova는 각각 20% 넘게 하락했다(Transition Economics Institute). 3위는 2023-02-02의 8.92, 4위는 2020-11-04의 8.41이었다.
선거 후 거래일은 엇갈린다. 2022-11-09의 격차는 +0.84(플랫폼 -1.22, 공급업체 -2.06), 2024-11-06은 -2.00(플랫폼 +1.90, 공급업체 +3.90)이었다. 2020-11-04는 +8.41(플랫폼 +5.93, 공급업체 -2.48)로 수요일과 같은 방향이지만 크기는 약 절반이었다. 플랫폼이 +2% 초과, 공급업체가 -3% 미만인 거래일은 1,966일 중 5일이다. 2020-06-09, 2026-06-26, 2026-07-01, 2026-08-28, 2026-11-04다. 5일 중 4일이 2026년에 있다.
두 바스켓 일간 수익률의 상관관계는 2019년 0.466, 2020년 0.596, 2021년 0.353, 2022년 0.678, 2023년 0.417, 2024년 0.456, 2025년 0.569였다. 2026년은 수요일을 제외하면 0.172(211거래일), 포함하면 0.093이었다. 분기별로는 2026년 1분기 0.259, 2분기 0.098, 3분기 0.042로, 2019년 1분기 이후 완전한 31개 분기 중 최저다. 이전 최저는 2020년 4분기의 0.093이었다.
이 수치에는 세 가지 한계가 있다. 첫째, 가격 관련 사실이 모두 하나의 테이블에서 나왔으므로 격차, 순위, 상관관계는 하나의 측정이며 다른 어떤 출처도 이를 확인해 주지 않는다. 둘째, 우리 데스크는 5개 데스크에 걸쳐 약 60건의 쿼리와 15건의 발견을 수행했고, 그중 약 14건이 이 관점을 위한 것이었다. 우리는 11월 4일을 본 뒤에 약 14개 후보 종목에서 바스켓을 구성했다. CEG, GEV, TLN은 이력이 2022년~2024년 사이에 시작해 기간을 줄이게 되므로 제외했고, CEG를 포함하면 격차도 줄었을 것이다. 극단적인 날과 종목을 사후에 고르면 순위가 부풀려진다. 개별 종목의 최악의 날 순위는 이 선택에 덜 민감하며, 그래도 바스켓의 모든 공급업체가 자사 역대 하위 10위 안에 든다. 셋째, 우리는 하나의 바스켓 정의와 하나의 상관관계 빈도만 검정했으므로 다중비교 위험은 크지 않으나, 상관관계 발견은 여전히 사후적이다.
가격 테이블 밖에서 얻은 확인 하나가 있다. 우리 short_interest 테이블에서 가장 최근인 2026-10-15 결제분 FINRA 공매도 잔고는 VST 995만 주(유통주식의 2.98%, 5.1% 감소), NRG 598만 주(2.85%, 2.7 감소), FIX 76만 주(2.18%, 10.9 감소), VRT 1,396만 주(3.63%, 3.0 감소), ETN 752만 주(1.94%, 5.9 감소)를 보였다. PWR는 346만 주로 8.2% 증가했다. 이 결제분은 선거보다 3주 앞서며, 11월 4일에 누가 팔았는지는 말해주지 않는다.
반대 증거
수요일 이전 24거래일은 디커플링 가설에 불리하다. 2026-10-01부터 2026-11-03까지 24거래일 동안 두 바스켓의 일간 수익률 상관관계는 0.584로 2019년~2025년의 평균에 가까웠다. 25거래일에 걸친 4분기의 음의 수치 -0.037은 전적으로 수요일에서 나온다. 따라서 2026년의 약화는 2분기와 3분기에 의존하며, 단 하루로는 시장이 이제 양쪽을 반대로 가격에 반영한다고 보일 수 없다.
텍사스 경로에도 약점이 있다. 애벗은 이미 감사 기간 중 인허가 및 전력망 연결 동결을 시행하고 있었으므로, 1월까지의 중단이 추가로 미치는 효과는 불분명하다. 또한 VRT(본사 오하이오)와 ETN(아일랜드)은 12.89%, 9.86% 하락했고 VST는 13.83, NRG는 13.52였다. 이는 텍사스 특유의 요인뿐 아니라 AI 건설 붐 전반의 재평가로도 설명된다. 12.80% 중 얼마가 텍사스 정책 때문이고 얼마가 포지셔닝 때문인지는 데이터로 알 수 없다.
판단을 바꿀 요인
1. 이후 20거래일(약 2026-12-03까지) 동안의 플랫폼과 공급업체 상관관계. 수요일 이전 24거래일의 0.58로 돌아가면 11월 4일은 하루짜리 사건으로 보이고 디커플링 주장은 약해진다. 낮게 유지되거나 음으로 돌아서면 강해진다. 2. 회복 양상. VST와 NRG가 손실을 만회하는데 텍사스 외 지역에 본사를 둔 VRT와 ETN은 그렇지 못하면 텍사스 경로는 약해진다. 반대 양상이라면 이를 뒷받침한다. 3. 약 2주 뒤 발표되는 2026-11-13 결제분 FINRA 공매도 잔고는 이 사건 이후 처음의 수치이며, 공급업체에서 공매도가 늘었는지 보여줄 것이다. 2026-10-30 결제분은 사건보다 앞선다. 4. 텍사스 정책: 애벗의 감사 동결이 계획대로 올해 끝나는지, 그리고 1월에 열리는 주의회가 무엇을 하는지. 5. 4분기 실적에서 나올 다음 플랫폼 설비투자 가이던스. 설비투자 삭감은 구매자 비용 해석을 뒷받침할 것이다.
2026-11-04에 플랫폼 바스켓은 4.55% 상승했고 공급업체 바스켓은 12.80% 하락했다.
자주 묻는 질문
빅테크와 공급업체 사이의 격차는 얼마나 이례적이었나?
동일 가중 바스켓 간 17.35포인트 격차는 2018-12-18 이후 1,966거래일 중 2위다. 이보다 컸던 날은 딥시크의 날인 2025-01-27의 21.63뿐이다. 격차 중앙값은 -0.05, 표준편차는 2.05포인트다. 우리는 그날을 본 뒤에 바스켓을 골랐고, 이는 순위를 부풀린다.
텍사스 선거가 이 움직임의 원인이었나?
우리 데이터로는 보일 수 없다. 세 매체가 선거 결과와 중단 공약을 보도했고, 한 곳이 KeyBanc의 Vistra 등급 하향을 보도했다. VRT(본사 오하이오)와 ETN(아일랜드)은 12.89%, 9.86% 하락했고 VST는 13.83, NRG는 13.52였으므로, 더 넓은 재평가나 포지션 청산도 부합한다.
같은 뉴스가 왜 빅테크는 올리고 공급업체는 때렸나?
데이터센터 설비투자는 플랫폼 기업에는 비용이고 공급업체에는 매출이다. 건설 붐에 대한 위협은 플랫폼의 기존 매출은 그대로 둔 채 공급업체의 기대 수주를 낮출 수 있다. 플랫폼의 지출이 제한될 수 있다는 것은 우리의 가설이며, 설비투자 가이던스는 검증하지 않았다.
AI 트레이드의 두 축은 이제 따로 움직이는가?
수요일 이전 2026년에 두 바스켓의 일간 수익률 상관관계는 0.172로, 2019년~2025년 매년의 0.35~0.68보다 낮았고, 3분기의 0.042는 완전한 분기 중 최저였다. 수요일 이전 24거래일은 0.584였으므로 하루만으로는 결론을 내릴 수 없다.
다음 데이터 포인트는 무엇인가?
이 사건 이후 처음 나오는 2026-11-13 결제분 공매도 잔고와 이후 20거래일의 상관관계다. 거시 일정으로는 10월 고용 지표가 2026-11-06 금요일 오전 8시 30분(미국 동부시간)에 발표될 예정이며, 전망치는 29,000에 이어 40,000, 실업률은 4.2%다(RoboForex).
출처
Texas Tribune, 히노호사 체제에서 텍사스 데이터센터 승인은 계속 중단될 수 있다: 주의회가 1월에 열릴 때까지의 중단 공약, 그리고 감사 기간 중 애벗의 기존 동결.
Yahoo Finance, 민주당 후보가 신규 데이터센터 건설 중단을 공약하고 텍사스 주지사 선거에서 승리했다: 2030년까지 계획된 미국 용량의 25% 초과를 차지하는 텍사스, 그리고 AP의 당선 확정 시각.
Investing.com, 텍사스 선거가 AI 전력 트레이드를 흔들면서 Vistra 13.5% 급락, KeyBanc 등급 하향: KeyBanc의 VST 등급 하향, 7포인트 격차, 그리고 Constellation 대비 Vistra의 노출.
CappNotes, 마감 점검, 11월 4일 수요일: 11월 4일의 지수, 섹터, 유가 및 가스 움직임과 웰스파고의 27% 수치. 단일 2차 출처.
Transition Economics Institute, 딥시크가 하루 만에 AI 전력주의 1년 치 상승분을 지웠다: 2025년 1월 27일 전력주의 움직임.
RoboForex, 금요일 고용 보고서: 중간선거와 비농업 고용 주간: 11월 6일 금요일 고용 전망치.