
작성: Kresmion Research, 2026년 11월 9일
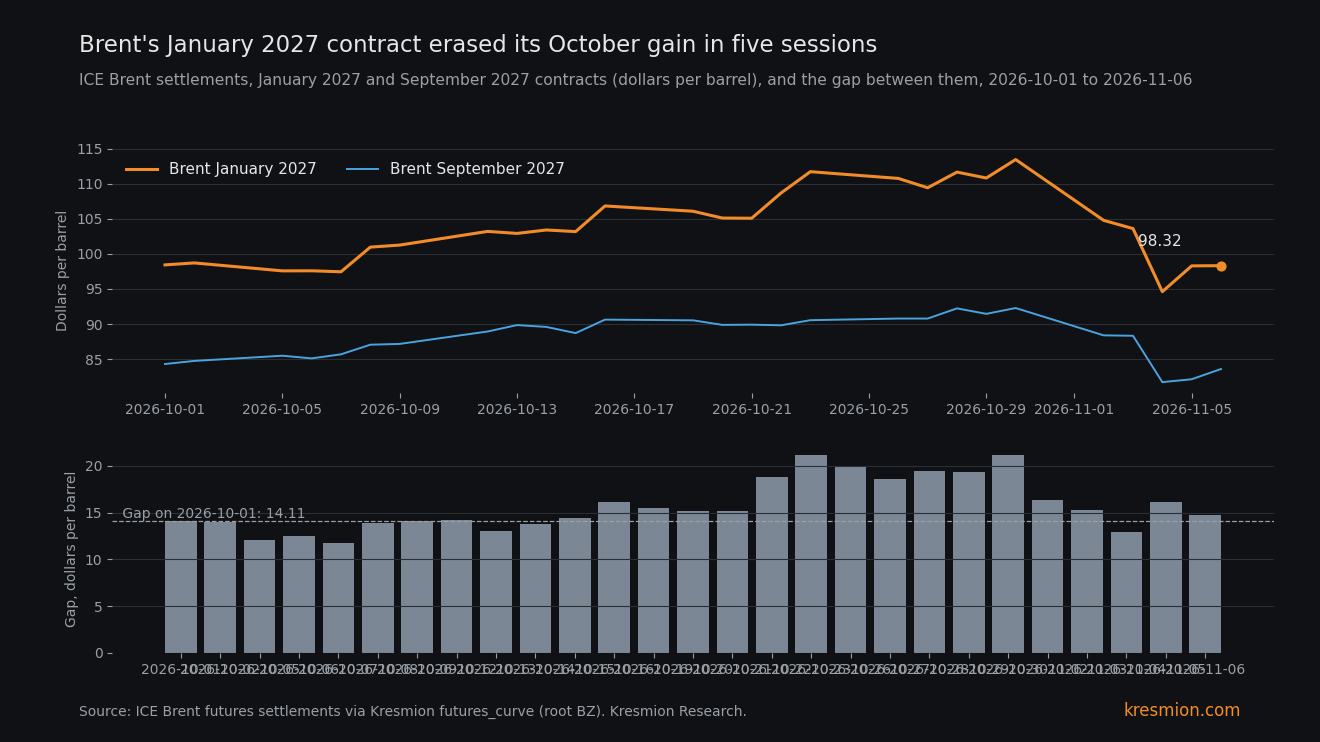
브렌트유 2027년 1월물은 5거래일 동안 15.11달러 하락하며 10월의 상승폭 15.00달러를 모두 반납했지만, 호르무즈 해협 유조선 통행은 11월 1일까지 0에 가까웠습니다. 이 계약(당사 futures_curve 테이블의 ICE 정산가)은 10월 1일 98.43에서 10월 30일 113.43까지 올랐다가, 11월 6일 금요일에 98.32로 내려와 5거래일 동안 13.32% 하락했습니다. 2027년 9월물은 같은 기간 9.41% 하락했으므로, 근월물 프리미엄과 곡선 전체의 수준이 모두 되돌려졌습니다. 당사 chokepoint_transits 테이블의 IMF PortWatch 통행 데이터에 따르면, 호르무즈 해협을 지나는 유조선은 10월 1일부터 11월 1일까지 하루 0.75척으로, 2025년 전체의 하루 41.3척과 대비됩니다. 이 데이터만으로는 선물시장과 실물시장 중 어느 쪽이 옳을지, 또 합의 여부가 가격에 미칠 효과가 얼마나 클지는 알 수 없습니다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 브렌트유 2027년 1월물 (futures_curve, 루트 BZ, 만기 202701) | 2026-10-01 98.43, 2026-10-30 113.43, 2026-11-06 98.32. 10월 15.00 상승(15.24%), 5거래일 동안 15.11 하락(13.32%), 10월 1일 수준보다 0.11 낮게 마감 |
| 브렌트유 2027년 9월물 (만기 202709) | 84.32, 92.29, 83.61. 7.97 상승 후 8.68 하락(9.41%), 역시 10월 1일 수준 아래 |
| 스프레드, 2027년 1월물 마이너스 9월물 | 2026-10-01 14.11, 2026-10-23과 2026-10-30 21.14(분석 구간 내 최고치), 2026-11-06 14.71 |
| 호르무즈 유조선 (chokepoint_transits, IMF PortWatch) | 2026-10-01부터 2026-11-01까지 하루 0.75척, 2026년 3월부터 5월까지 하루 1.43척, 2025년 전체 하루 41.3척(테이블은 2025-05-19부터 시작). 2026-11-01에는 모든 선종 합쳐 1척 |
| 무르반 실물 원유 (Gulf News, 월요일) | 3.42% 상승한 99.17, 브렌트 선물보다 약 1.70 높음 |
| 10년 기대인플레이션 (FRED T10YIE) | 2026-10-30 2.34, 2026-11-06 2.23, 11bp 하락. 10년 실질금리(DFII10)는 2026-10-30과 2026-11-05 모두 2.60 |
| 10월 브렌트유, 연속 근월물 (futures_prices, BZ=F) | 연속 근월물(12월물)은 22거래일 동안 평균 108.34, 100.20 아래로 마감한 적 없음. 현재 근월물인 1월물은 10월 평균 104.73(저가 97.45, 고가 113.43), 11월 6일 98.32에 정산 |
데이터가 보여주는 것
연속 근월물 시계열은 롤오버 시 급변하므로, 당사는 같은 계약을 서로 다른 날짜에 비교합니다. 널리 인용되는 16% 이상 하락(Gulf News도 한 주 기준으로 반복)은 당사의 연속 BZ=F 시계열과 일치하며, 이 시계열은 10월 30일 117.64에서 11월 6일 98.32로 16.42% 하락했습니다. 이 중 4.21달러는 11월 2일 12월물에서 1월물로 넘어간 롤오버 효과이며, 1월물은 10월 30일에 113.43이었습니다. 동일 계약 기준으로 1월물은 13.32% 하락했습니다. 11월 2일 월요일 하락폭은 113.43에서 104.77로 8.66달러(7.63%)였습니다. 11월 4일 수요일 하락폭은 더 컸으나, 당사 테이블(94.62)과 한 매체(93.52)가 그날 정산가에서 엇갈려 수치를 제시하지 않습니다.
곡선을 보면 10월의 움직임을 둘로 나눌 수 있습니다. 근월 공급 차질 프리미엄은 2027년 1월물과 이후의 2027년 9월물 사이 스프레드를 넓힙니다. 예상 가격 경로의 변화는 모든 계약을 끌어올립니다. 10월에는 두 가지가 모두 나타났습니다. 스프레드는 14.11에서 21.14달러로 확대됐고 2027년 9월물은 7.97 올랐습니다. 11월 6일에는 스프레드가 14.71, 9월물은 83.61로 10월 1일 수준인 84.32보다 낮았습니다. 9월물의 8.68달러 하락은 1월물 15.11달러 하락의 57%에 해당하며, 나머지는 스프레드 축소가 설명합니다. 2027년 1월부터 10월까지 모든 계약이 9.09%(2027년 10월물, 90.72에서 82.47)에서 13.32%(2027년 1월물) 사이로 하락했고, 이들의 평균은 100.43에서 89.29가 되었습니다. WTI도 뒤따랐습니다. 2026년 12월물은 104.12에서 90.83으로 12.76% 하락했고, 2027년 10월물은 84.27에서 77.34로 8.22% 하락했습니다.
실물 흐름은 다릅니다. 유조선은 10월 1일부터 11월 1일까지 하루 0.75척 호르무즈를 통과했는데, 이는 당사가 측정한 2025년 하루 41.3척의 1.8%이며 2026년 3월부터 5월의 하루 1.43척보다도 낮습니다. 이 붕괴는 새로운 일이 아닙니다. 같은 테이블에서 2026년 1월은 하루 30.06척, 2월은 39.39척이었다가 3월에 0.81척이 되었습니다. 10월 25일부터 11월 1일까지 일별 전체 선박 수는 2, 5, 4, 3, 3, 7, 8, 1이었고, 유조선은 1, 2, 0, 2, 1, 0, 4, 1이었습니다. 테이블에는 2025-05-19 이전 이력이 없으므로 이는 수준 비교입니다. 수에즈의 유조선 수(하루 16.72척 대 16.86척)와 말라카(73.16 대 72.70)는 3월부터 5월 수준에 가까웠으나, 밥엘만데브는 36.9% 낮았습니다(9.13 대 14.47).
월요일 Gulf News는 브렌트 선물이 베이징 시간 오전 9시 27분 기준 0.84% 하락한 97.49라고 보도했고, 무르반 실물 원유는 3.28(3.42%) 상승한 99.17로 선물보다 약 1.70 높았다고 전했습니다. 또한 11월 8일 호르무즈에서 공격을 받은 유조선이 불타고 있다고 보도했으며, PortWatch 기준 11월 1일 통행 선박이 1척이라고 인용했는데, 이는 당사 테이블과 일치합니다. 무르반 99.17은 선물보다 약 1.7%만 높고, 당사에는 무르반 이력이 없어 한 주 동안 실물 가격이 어떻게 움직였는지 확인할 수 없습니다. 월요일의 상승은 하루 동안 한 건의 호가가 선물과 벌어진 것입니다. 같은 날 Business Recorder의 제목은 다음과 같습니다. "Oil falls as Trump says new Iran attacks 'unlikely'".
작동 메커니즘
언론 보도는 이번 매도세를 미국과 이란의 긴장 완화 기대와 연결했습니다. RTE는 11월 6일 공화당의 중간선거 패배가 주식시장 매도와 함께 이런 기대를 키웠다고 썼고, Gulf News는 월요일 협상 소식에 유가가 하락했다고 설명했습니다. 당사 데이터는 이 원인을 검증하지 않습니다. 데이터가 보여주는 것은 트레이더들이 5거래일 안에 10월 움직임의 두 부분을 모두 지웠다는 점이며, 이는 공급 차질의 규모와 예상 지속 기간이 모두 축소된 것으로 읽힙니다. 당사의 해운 테이블은 11월 1일에 끝나 5거래일 하락이 시작되기 전이므로, 하락 기간 중 통행이 회복됐는지는 보여줄 수 없습니다. 11월 1일까지는 회복이 없었고, 단일 호가인 무르반 실물 원유는 선물이 내린 월요일에 올랐습니다.
2차 파급 경로는 채권시장으로 이어집니다. 10월 30일부터 11월 6일까지 명목금리와 물가연동 금리의 차이인 10년 기대인플레이션율은 2.34에서 2.23으로 11bp 하락했습니다. 해당 시계열의 최신 날짜인 10월 30일부터 11월 5일까지 10년 명목금리는 4.94에서 4.84로 10bp 하락했고, 10년 실질금리는 11월 5일에 시작점인 2.60으로 돌아왔습니다. 국채의 움직임은 실질금리가 제자리로 돌아온 가운데 인플레이션 보상분을 통해 나타났으며, 이는 금리시장도 유가 선물과 같은 합의 가정을 반영하고 있다는 해석과 부합합니다. 기대인플레이션은 명목 국채로의 도피 상황에서도 하락하며, 이는 아래에서 다룹니다. 두 구간의 종료일은 하루 차이가 나며, 금요일 고용 보고서(로이터에 따르면 비농업 고용 +165,000, 전망치 65,000)는 당사의 명목 및 실질금리 데이터 이후에 발표되었습니다.
화요일의 10월 CPI(BLS, 11월 10일 오전 8시 30분 ET)는 연속 브렌트 근월물(12월물)이 100.20 아래로 마감한 적 없고 평균 108.34였던 한 달을 측정합니다. 11월 2일부터 근월물인 1월물은 11월 6일 98.32에 정산되어 10월 평균 104.73보다 6.41 낮지만, 12월물과의 격차 일부는 12월물 프리미엄입니다.
다른 설명
주식시장발 수요 불안. S&P 500은 11월 5일 4.36% 하락한 7,353.73을 기록했고 금요일에 7,376.86으로 마감해 5거래일 동안 2.68% 하락했습니다. 구리는 5거래일 동안 3.42% 하락했습니다. 타이밍은 수요 불안과 잘 맞지 않습니다. S&P 500은 브렌트 1월물이 가장 크게 하락한 11월 4일 수요일에 1.58% 상승했고, 1월물이 98.29로 오른 11월 5일 목요일에 4.36% 하락했습니다. 다만 주가는 10월 30일과 11월 2일에도 이미 낮아져 있었으므로, 수요 우려가 유가 하락에 더해졌을 수 있습니다. 11월 4일 정산가는 당사 테이블과 한 매체가 엇갈리므로 그날의 수치는 제시하지 않습니다.
투기적 순매수 청산. WTI 비상업 순매수 포지션(cot_reports)은 2026-09-22에 141,106, 2026-10-27에 74,343, 2026-11-03에 80,289였습니다(매수 324,523, 매도 244,234, 미결제약정 1,908,732). 하락 주간을 다루는 보고서는 금요일에 나오므로, 강제 청산 가능성은 아직 배제할 수 없습니다.
롤오버 및 데이터 왜곡. 16% 헤드라인에는 롤오버가 포함되어 있으므로 당사는 동일 계약 수치를 사용합니다.
유가와 무관한 채권시장 효과. 투자자들이 명목 국채로 몰리면 기대인플레이션이 하락할 수 있습니다. 실질금리는 시작점에서 마쳤으므로 인플레이션 경로와 부합하지만, 명목 국채로의 도피도 비슷한 기대인플레이션 움직임을 만들 수 있어 데이터로는 둘을 구분할 수 없습니다.
기준 비율
futures_curve의 동일 계약 브렌트 데이터는 2026-09-28에 시작하고(WTI는 2026-07-17), 따라서 동일 계약 주간 변동이나 스프레드의 장기 분포는 없습니다. 연속 시계열의 경우, 2016-07-26부터 2026-11-06까지 2,594개의 중첩 구간에서 BZ=F의 5거래일 변화는 평균 0.32%, 표준편차 5.81이었습니다. 마이너스 16.42% 이하인 구간은 18개였으며, 2020년 3월(8), 2020년 4월(6), 2022년 3월(1), 2026년 4월(1), 2026년 11월(2)입니다. 이 시계열에는 롤오버 급변이 포함됩니다. 헤드라인들은 이번을 2020년 이후 최대 주간 하락이라고 불렀습니다. 당사의 연속 시계열에는 2026년 4월 8일에 끝나는 더 큰 구간이 있지만, 이는 계약 롤오버에 걸쳐 있고 당사의 동일 계약 데이터는 9월에 시작하므로 그 헤드라인을 확인하거나 반박할 수 없습니다.
WTI 12월물은 이 구간에서 롤오버되지 않았습니다. 12.76% 하락은 2016-07-26 이후 중첩된 CL=F 2,600개 구간 중 48개(1.8%)에서 같거나 더 컸고, 17개 달력월에 걸쳐 분포했습니다. 이 집계는 동일 계약 측정이 아니라 연속 CL=F 시계열 기준이므로 구간에 롤오버 급변이 포함될 수 있습니다. 2026년에는 4월(3), 5월(1), 6월(2), 11월(2)입니다. 이번 하락은 크지만 올해로서는 이례적이지 않습니다.
10년 기대인플레이션의 5일간 11bp 하락은 2003-01-09 이후 5,962개 구간 중 359개(6.0%), 2021년 이후 1,463개 중 84개(5.7%)에서 발생했으며, 표준편차는 7.9bp입니다. 당사는 이 노트를 위해 약 10건의 분포 점검을 수행했고 이 탐색에 대한 보정은 하지 않았습니다. 따라서 핵심 주장은 희소성이 아니라 서술된 왕복 움직임과 수준 비교에 근거합니다.
반대 증거
스프레드는 10월 초 수준에 가까운 14.71달러로 돌아왔지만, 그 수준은 이미 호르무즈가 거의 폐쇄된 상태에서 형성된 것이었습니다. 유조선은 3월부터 5월까지 하루 평균 1.43척, 10월 1일부터 11월 1일까지 하루 0.75척이었습니다. 곡선은 10월의 확전 이전 형태로 돌아왔을 뿐, 공급 차질이 없는 형태로 돌아온 것은 아닙니다. 83.61의 2027년 9월물은 EIA의 10월 전망에서 2027년 평균 84(9월 74에서 상향, Investing.com, 전망은 10월 1일 완료)와 비교되므로, "전쟁 프리미엄이 사라졌다"는 표현은 과장입니다. 단일 계약과 연평균 전망은 같은 척도가 아닙니다.
당사의 분석 구간도 짧습니다. "10월 1일로 복귀"라는 비교는 6주 구간 안의 두 시점입니다. 무르반의 3.42% 상승은 하나의 실물 호가이며, Gulf News 자체도 이런 호가는 거래가 얇고 변동성이 클 수 있다고 언급합니다. 당사의 조사 범위도 제한적이었습니다. 원유 옵션, 정제 마진, OPEC 생산량, 유조선 운임은 조회하지 않았습니다.
판단을 바꿀 요인
EIA 단기 에너지 전망(STEO)은 11월 10일 화요일 발표 예정입니다. 10월판은 2026년 4분기 브렌트를 91에서 105달러로, 2026년 평균을 96으로 제시했습니다. 새 전망이 98.32의 1월물 대비 105 부근을 유지하면 EIA와 선물은 약 7달러 차이로 엇갈리고, 98 쪽으로 낮추면 둘의 판단이 같다는 뜻입니다. 이어 오전 8시 30분 ET에 10월 CPI가 나옵니다. 기대인플레이션이 2.34 위로 되돌아가면 금리가 유가를 따랐다는 해석은 약해집니다. 11월 13일 금요일에는 11월 10일 기준 CFTC 보고서가 WTI 순매수가 324,523에서 크게 줄었는지 보여줄 것이며, 이는 강제 청산을 시사할 것입니다. 11월 1일 이후 첫 번째 해협 통행 업데이트가 가장 중요합니다. 호르무즈 유조선이 3월부터 5월의 하루 1.43척을 웃돌면 실물 흐름이 선물을 따르고 있다는 뜻이고, 브렌트가 100 아래인데 하루 1척 미만이면 하락은 기대에만 의존하는 셈입니다. 합의 발표 없이 스프레드가 19달러를 넘으면 근월 프리미엄이 돌아왔다는 뜻이며, 10월 26일부터 10월 30일까지 스프레드는 18.62에서 21.14였습니다. 11월 6일에는 14.71이었습니다.
자주 묻는 질문
지난주 브렌트유가 16% 하락했나요?
연속 근월물 시계열은 117.64에서 98.32로 16.42% 하락했지만, 이 중 4.21달러는 12월물에서 1월물로의 롤오버 효과입니다. 2027년 1월물 자체는 113.43에서 98.32로 13.32% 하락했습니다.
유조선이 호르무즈 해협으로 돌아왔나요?
당사가 보유한 데이터에서는 아닙니다. 유조선은 10월 1일부터 11월 1일까지 하루 평균 0.75척으로 2025년 전체의 하루 41.3척과 대비되며, PortWatch는 11월 1일에 모든 선종 합쳐 1척을 보여줍니다. 당사 테이블의 최신 날짜는 11월 1일입니다.
왜 기대인플레이션과 국채금리가 유가와 함께 하락했나요?
10년 기대인플레이션율은 2.34에서 2.23으로 11bp 하락했고, 10년 실질금리는 11월 5일에 시작점인 2.60으로 돌아왔습니다. 이는 인플레이션 보상분이 유가를 따라 내려간 것과 부합합니다. 명목 국채로의 도피도 비슷한 기대인플레이션 움직임을 만들 수 있어, 데이터로 둘을 완전히 구분할 수는 없습니다.
브렌트유에서 전쟁 프리미엄이 사라졌나요?
2027년 1월물과 9월물 사이 스프레드는 10월 1일의 14.11에 가까운 14.71달러로 돌아왔으며, 10월 1일은 이미 호르무즈 통행이 거의 막힌 시기였습니다. 곡선은 10월 초 형태로 돌아왔을 뿐, 공급 차질이 없는 형태로 돌아온 것은 아닙니다.
다음에는 어떤 보고서가 나오나요?
11월 10일 화요일에 10월 CPI와 EIA 전망이 나오고, 11월 13일 금요일에 PPI와 CFTC 포지션 보고서가 나옵니다.
출처
Gulf News, Oil Prices Dip Amid US-Iran Talks, But Gulf Crude Surges Over 3% (2026-11-09): 월요일 브렌트 97.49, 무르반 99.17, 11월 8일 유조선 공격, 11월 1일 PortWatch 통행 1척.
RTE, Brent oil prices set for biggest weekly drop since 2020 (2026-11-06): 중간선거 패배, 주식시장 매도, 긴장 완화 기대 사이의 보도된 연관성.
Business Recorder, Oil falls as Trump says new Iran attacks 'unlikely' (2026-11-09): 월요일 헤드라인.
Investing.com via Yahoo, EIA raises Q4 oil price forecast to $105 (2026-10-07): 10월 STEO 브렌트 전망.
EIA, Short-Term Energy Outlook data browser: 다음 발표는 2026년 11월 10일.
BLS, CPI home: 2026년 10월 CPI는 11월 10일 오전 8시 30분 ET 발표 예정.
Reuters via Yahoo Finance, Strong October jobs report (2026-11-06): 비농업 고용 +165,000, 전망치 65,000.
FXEmpire, The Week Ahead: CPI and Tech Earnings Test a Fragile Stock Market (2026-11-07): CPI와 PPI 일정, FOMC 12월 8일부터 9일.