
작성: Kresmion Research, 2026년 11월 10일
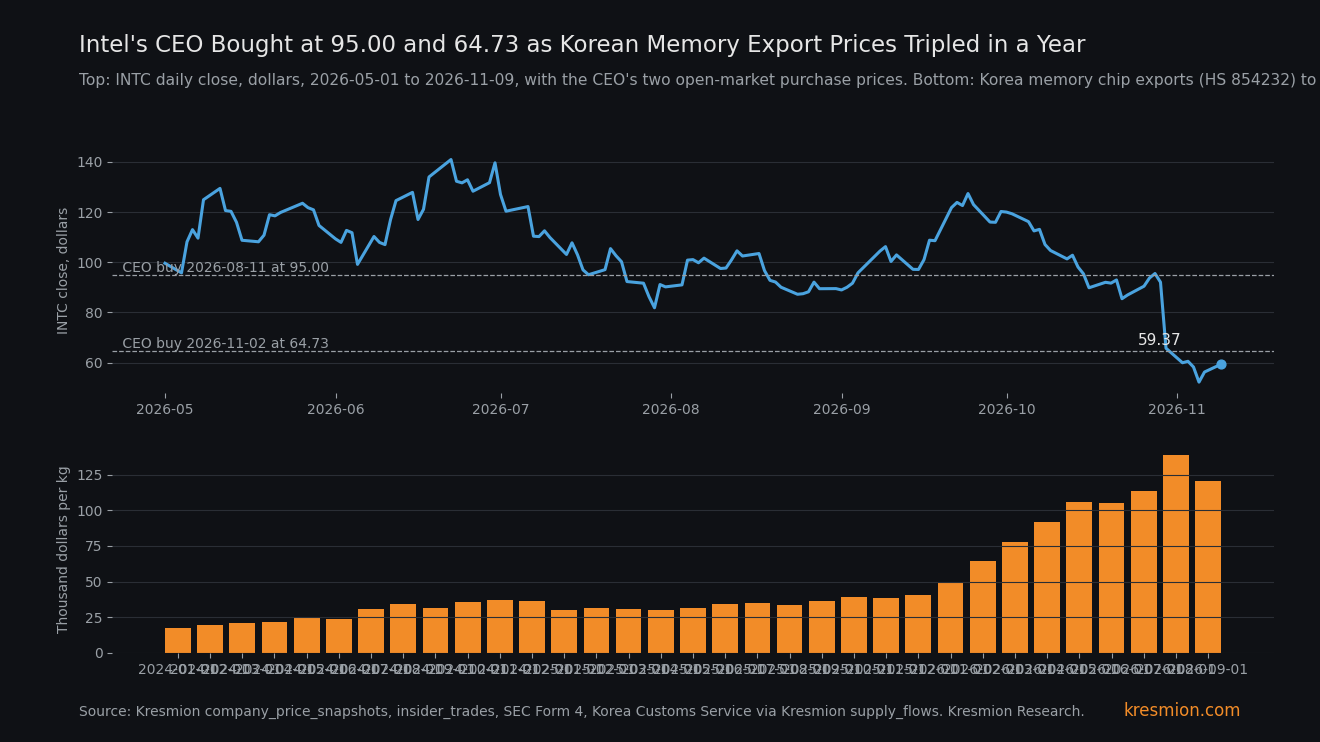
인텔 최고경영자가 하루 만에 28.6% 폭락한 직후의 월요일에, 8월 매수가보다 32% 낮은 가격으로 970만 달러어치 주식을 매수했다. 립부 탄(Lip-Bu Tan)은 11월 2일 가중평균 64.7312달러에 15만 주, 즉 970만 9,680달러를 10b5-1 계획 밖의 공개시장에서 매수했다(SEC Form 4). 인텔(INTC)은 10월 30일 금요일 종가 65.76으로 92.07 대비 28.58% 하락했으며, 이는 당사 가격 테이블의 2,485개 일간 수익률 중 최악이다. 인텔은 클라이언트 매출이 20% 넘게 감소할 것으로 가이던스를 제시했고, Beinsure에 따르면 PC 회복을 메모리 공급과 연결짓는다. 한국 관세청 데이터에서는 킬로그램당 메모리 수출액이 81개월 중 가장 높은 두 수치를 기록했다. 당사는 전망을 내놓지 않는다. 폭락 이후의 CEO 매수가 어떤 가격 경로에 선행하는지는 데이터로 알 수 없기 때문이다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 10월 30일의 하락 | INTC 92.07에서 65.76으로 -28.58%, 2016년 12월 20일부터 2026년 11월 9일까지 2,485개 일간 수익률 중 1위(최악). 직전 최악은 2024년 8월 2일의 -26.06%. 거래량 4억 5,560만 주로, 20거래일 평균 9,840만 주의 4.6배(Kresmion company_price_snapshots) |
| 11월 2일의 매수 | 가중평균 64.7312에 15만 주, 970만 9,680달러, 코드 P, 10b5-1 계획 아님. 당사 테이블에서 확인되는 그의 유일한 다른 공개시장 매수(당사 내부자 테이블은 2026년 8월부터만 촘촘함): 2026년 8월 11일 95.00에 105,263주(999만 9,985달러)(SEC Form 4, Kresmion insider_trades) |
| 인텔의 현재 위치 | 11월 9일 59.37. 8월 매수분은 37.5%, 11월 매수분은 8.3% 평가손실. S&P 500이 4.36% 하락한 11월 5일의 종가는 52.25로, 그의 11월 매수가보다 19.3% 낮음(Kresmion) |
| 인텔의 가이던스와 메모리 연관성 | 4분기 매출 가이던스 150억 달러에서 160억 달러(컨센서스 약 170억 7,000만 달러), 조정 EPS 0.25(컨센서스 0.43), 클라이언트(PC) 매출은 3분기 대비 20% 넘게 감소(Beinsure, 인텔 발표 전언) |
| 메모리 가격 | 중국, 대만, 미국向 한국 메모리 수출(HS 854232): 2026년 9월 킬로그램당 120,241달러, 1년 전 36,647달러의 3.28배이며 중량은 13.8% 증가에 그침(한국 관세청, Kresmion supply_flows 경유) |
| 규모 | 발행주식의 0.0028%이나, 가족 신탁 보유분 기준으로는 11.4% 증가(Form 4, Kresmion company_shares) |
| 기저율 | 2026년 7월 24일 이후 CEO 공개시장 매수일 443일 중 35일이 하루 20% 이상 하락 당일 또는 7일 이내에 발생. 인텔은 35건 중 최대(Kresmion) |
데이터가 보여주는 것
인텔은 10월 29일 92.07, 10월 30일 65.76에 마감했다. 시가총액으로는 약 1,398억 달러가 사라진 것으로, 10월 23일 기준 발행주식 53억 1,500만 주를 적용하면 약 4,894억 달러에서 3,495억 달러로 줄었다(Kresmion company_shares, SEC frames). 거래량은 4억 5,559만 9,400주로 20거래일 평균 9,837만 530주의 4.6배였다. Beinsure는 이를 1974년 이후 하루 기준 가장 가파른 하락이라고 부른다. 당사는 인텔의 전체 상장 이력과 대조해 확인하지 않았으며, 당사 테이블은 약 10년을 다룬다.
이후 주가는 59.97(11월 2일), 60.55(11월 3일), 58.27(11월 4일), 52.25(11월 5일), 56.28(11월 6일), 59.37(11월 9일)에 마감했다. 인텔은 2025년을 36.90에 마쳤고 2026년 6월 22일 140.94(연말의 3.82배)까지 올랐으며, 실적 발표 전인 92.07에서 이미 그 고점보다 34.7% 낮았다. 59.37에서는 고점보다 57.9% 낮다.
Beinsure가 전한 인텔의 가이던스는 다음과 같다. 4분기 매출 150억 달러에서 160억 달러, 조정 EPS 0.25, 3분기 44.1% 대비 조정 매출총이익률 38%, 클라이언트 매출 전분기 대비 20% 넘게 감소. Beinsure에 따르면 인텔은 업계 PC 출하량이 2026년 약 12%, 2027년 약 10% 감소할 것으로 예상하며, 메모리 가용성이 개선되고 가격이 정상화되기 전까지는 지속적인 회복을 기대하지 않는다. 메모리 비용이 PC를 더 비싸게 만들고 있다는 해당 페이지의 서술은 Beinsure 자체의 표현이다. 인텔은 또한 키리야트 가트(Kiryat Gat)의 사고로 4분기 매출이 약 3억 달러, 매출총이익률이 약 2포인트 감소한다고 밝혔다. 뱅크오브아메리카는 목표주가를 145에서 100으로 낮추며 중립으로 하향했고, 골드만삭스는 150에서 100, 번스타인은 110에서 75, 모건스탠리는 84에서 75로 낮췄다.
3분기 자체는 강했다. 매출 165억 달러(+21%), 데이터센터 및 AI 73억 달러(+78%), 클라이언트 컴퓨팅 81억 달러(-5%), 조정 EPS 0.52.
11월 4일 공개된 Form 4에 따르면 가족 신탁은 거래 후 1,464,669주(기존 1,314,669주에서 +11.4%), 직접 보유 16,471주, 401(k) 500주로 보통주 합계 1,481,640주를 보유하며, 이는 11월 9일 종가 기준 약 8,796만 달러다. 이 서식에는 파생상품 보유분이 나타나지 않는다.
메커니즘
Beinsure의 설명에 따르면 AI 데이터센터 구축이 메모리 업체들을 고대역폭 메모리 쪽으로 끌어당겨 공급이 빠듯해지고, 범용 메모리 가격이 오르며, PC가 더 비싸진다. 이것이 맞다면 3분기 매출 165억 달러 중 81억 달러를 차지하는 인텔의 클라이언트 부문이 그 영향을 받는 부분이다. 당사의 한국 관세 데이터 시계열은 인텔과 무관하게 투입 비용 측면을 보여준다. 한국 메모리 킬로그램당 수출액은 9월 120,241달러로 1년 전 36,647달러의 3.28배였지만, 선적 중량은 13.8%만 늘었다. 총액은 183,504kg 대 161,194kg의 물량에서 59억 1,000만 달러에서 220억 6,000만 달러로 3.74배 늘었다. 따라서 금액 급증은 가격 또는 제품 믹스 때문이다. 8월(138,706)과 9월은 2020년 1월 이후 81개월 중 가장 높은 두 수치다. 같은 코드의 미국 메모리 수입액은 9월 12억 5,700만 달러로, 1년 전 1억 5,460만 달러였다(US Census, Kresmion 경유).
시장은 이를 반도체와 PC 전반의 뉴스로도 받아들였다. 10월 30일 AMD는 10.88%, 퀄컴 11.12%, 델 10.77%, HP Inc(HPQ) 9.58%, Arm 9.97% 하락한 반면, TSMC 5.95%, 마이크론 5.30%, 엔비디아 4.22%, 텍사스 인스트루먼트 3.87%, 애플 1.23% 하락에 그쳤다. S&P 500은 1.82%, 나스닥 종합지수는 2.86%, 기술주 펀드 XLK는 4.89% 하락했다. 이는 맥락 자료일 뿐이다. 각 기업의 개별 뉴스는 확인하지 않았으며, 가격 데이터로는 무엇이 하락을 이끌었는지 알 수 없다.
2차적 논점은, 인텔 데이터센터 매출을 78% 끌어올린 AI 수요가 Beinsure의 설명에서 인텔의 PC 전망과 연결되는 바로 그 힘이라는 점이다. 그렇다면 CEO의 매수는 사실상 메모리 공급 완화에 건 포지션이며, 이는 인텔이 아니라 한국 등의 메모리 업체가 좌우하는 변수다. 따라서 인텔 자체 발언이 아니라 월간 공개 시계열로 검증할 수 있다. 가이던스 하향을 메모리 비용과 인텔의 다른 문제로 나눌 수는 없다.
다른 설명
밸류에이션 해소. 주가는 2025년 말부터 6월까지 3.82배 올랐다. AMD, 퀄컴, 델, HP Inc, Arm은 평균 약 10% 하락했지만 인텔은 28.6% 하락했으므로, 움직임의 상당 부분은 인텔 고유의 것이었다. 포지셔닝은 검증하지 않았다.
인텔 자체의 문제. 키리야트 가트, 약 18억 5,000만 달러의 파운드리 영업손실, 3분기 4억 1,100만 달러에 그친 외부 파운드리 매출은 겉보기에 메모리 가격 항목이 아니다.
시장 전체의 위험 회피. 그날 S&P 500과 나스닥도 하락했지만, 28.6% 하락 중 이것이 얼마나 설명하는지는 추정하지 않았다.
매수 자체에 대해서는 세 가지 해석이 있다. 역사적 폭락 이후의 신호 또는 평판 지지, 이미 31.9% 평가손실인 포지션의 물타기, 데이터센터 또는 파운드리 사업에 대한 비공개 정보다. 당사가 보유한 어떤 자료도 이 세 해석을 가려내지 못한다.
기저율
가격: 28.58% 하락은 2016년 12월 20일부터 2026년 11월 9일까지 2,485개 일간 수익률 중 1위이며, 일간 표준편차 3.01% 기준 약 9.5 표준편차에 해당한다. 3번째로 나쁜 것은 2020년 3월 16일의 -18.04%였다. 일부 거래일이 빠져 있을 수 있으며, 이는 당사의 10년 구간이다.
내부자: 당사의 CEO 태그 매수 행은 2026년 7월 24일부터 시작한다. 그때부터 11월 9일까지 10b5-1 계획 밖의 CEO 공개시장 매수 종목일은 443건이었고, 이 중 35건이 같은 종목의 하루 20% 이상 하락 당일 또는 달력일 기준 7일 이내에 나왔다. 인텔의 971만 달러는 35건 중 최대다(다음: CDNL 320만 달러, ONON 199만 달러, NXH 100만 달러). 인텔의 두 번의 매수는 이 구간에서 500만 달러 이상인 CEO 종목일 18건에 포함된다. 15주로는 이런 매수 뒤에 무엇이 오는지 말할 근거가 없으며, 선행 수익률 검증도 하지 않았다.
메모리: 2026년 8월과 9월은 2020년 1월 이후 81개월 중 가장 높은 두 수치다.
탐색 공간: 5개 데스크가 15건의 발견을 제출했고, 한 데스크는 인텔을 찾아내기 전에 약 3,336건의 매수와 50개 넘는 종목의 감마를 훑었으므로, 1위라는 프레임은 사후에 선택되었다. 당사가 직접 수행한 테스트는 약 6건이다. 당사의 CEO 필터는 "Chief Executive" 표기를 포함하며, "CEO"만으로 거른 필터는 249개의 매수 행을 놓쳤다.
반대 증거
그의 매수가 바닥을 표시해 오지는 않았다. 95.00의 8월 매수분은 그가 다시 매수했을 때 31.9% 평가손실 상태였고, 11월 매수 3거래일 뒤인 11월 5일 인텔은 52.25로 마감해 그의 매수가보다 19.3% 낮았다. 그 거래일은 시장 전반의 하락이었다. S&P 500은 4.36%, 나스닥 종합지수는 5.52%, XLK는 8.0% 하락했고 인텔은 10.3% 하락했다.
메모리 연관성은 최근 월에서 더 약하다. 킬로그램당 금액은 8월에서 9월 사이 13.3% 하락했고 선적 중량은 34% 급증했는데, 이는 압박이 심화되는 것과 반대이지만, 킬로그램당 금액은 제품 믹스에 따라서도 움직이는 가격 대용치다. 인텔은 10월 30일 28.6% 하락해 AMD, 퀄컴, 델, HP Inc, Arm의 평균 10.5%의 3배에 가까웠고, TSMC, 마이크론, 엔비디아, 텍사스 인스트루먼트, 애플과 비교하면 그 이상으로 차이가 커서 움직임의 대부분이 인텔 고유의 원인 때문임을 시사한다. 가이던스는 하나의 언론 페이지를 통해 전달되었고, 한국 데이터는 PC 생산이 아닌 메모리 수출액만 다룬다. 이 매수는 회사 대비로도 미미해서 발행주식의 0.0028%, 10월 30일 손실 가치의 0.007%이지만, 이 Form 4에 나타난 보유분 기준으로는 그 본인에게 의미 있는 금액이다.
판단을 바꿀 요인
당사의 한국 관세청 데이터는 익월 15일경 적재되어 왔으므로, 10월 데이터는 11월 15일 이후 적재될 것이다. 10월 킬로그램당 금액이 2025년 범위인 약 34,000달러에서 40,000달러 쪽으로 돌아가면 인텔의 PC 전망 뒤에 있는 메모리 비용이 완화되는 것이고, 8월의 138,706을 넘어서면 심화되는 것이다. 탄의 추가 Form 4는 거래 후 영업일 2일 이내에 제출되어야 한다. 64.73과 52.25 대비 인텔 종가는 11월 매수가가 지지되는지를 보여준다. 어플라이드 머티어리얼즈는 11월 12일 목요일 장 마감 후 실적을 발표하며 메모리 장비 수요가 초점이다(heygotrade 캘린더). 인텔의 다음 분기 가이던스 날짜는 확인하지 못했다. 미국 10월 CPI는 오늘 동부시간 오전 8시 30분 발표 예정이며, 컨센서스는 헤드라인 0.3%, 근원 0.2%다(FXEmpire, heygotrade 경유). 인텔은 11월 9일 59.37에 마감했다.
자주 묻는 질문
인텔의 하락은 얼마나 이례적이었나?
10월 30일의 28.58% 하락은 당사 테이블의 2016년 12월 20일부터 2026년 11월 9일까지 2,485개 일간 수익률 중 최악이다. 직전 최악은 2024년 8월 2일의 26.06%였다. 1974년 이후 가장 가파른 하락이라는 Beinsure의 주장은 당사가 확인한 내용이 아니다.
인텔 CEO는 무엇을 얼마에 매수했나?
11월 2일 가중평균 64.7312에 15만 주, 970만 9,680달러를 공개시장에서 10b5-1 계획 없이 매수했다. 8월 11일에는 95.00에 105,263주, 999만 9,985달러를 매수했다. 두 건은 당사 테이블에 있는 이런 매수의 전부인데, 이 테이블은 2026년 8월부터만 촘촘하므로 그의 매수가 이것뿐이 아닐 수 있다.
CEO의 매수는 신호인가?
7월 24일 이후 하루 20% 이상 하락 당일 또는 7일 이내에 나온 CEO 매수 35건 중 그의 매수가 가장 크다. 구간이 15주에 불과하고 선행 수익률 검증도 하지 않았으므로, 이후 무슨 일이 벌어질지에 대한 판단은 제시하지 않는다. 그의 8월 매수분은 37.5% 평가손실 상태다.
AI 수요가 왜 PC 칩 업체에 타격을 주나?
Beinsure에 따르면 인텔은 PC 회복을 메모리 가용성과 가격에 연결짓는다. 메모리 비용이 PC를 더 비싸게 만든다는 해당 페이지의 문장은 Beinsure 자체의 표현이다. 한국 메모리 킬로그램당 수출액은 9월에 전년 대비 3배로 뛰었고 중량은 13.8% 늘었을 뿐이어서 메모리 가격 상승과 부합하지만, 제품 믹스에 민감하다는 단서가 붙는다.
다음 데이터 포인트는 무엇인가?
11월 15일경 나올 한국의 10월 메모리 수출 데이터, 탄의 새로운 Form 4, 11월 12일 장 마감 후 나올 어플라이드 머티어리얼즈의 실적 발표다.
출처
SEC Form 4, Intel Corp, 보고 소유자 Tan Lip-Bu: 2026년 11월 2일 64.7312에 15만 주 매수, 코드 P, 10b5-1 아님, 거래 후 보유분.
Beinsure, 3분기 실적 이후 투자은행들이 목표가를 낮추며 인텔 주가 29% 급락: 컨센서스 대비 가이던스, 3분기 부문별 실적, 메모리와 PC 전망, 키리야트 가트, 애널리스트 목표가 변경, 1974년 주장.
heygotrade, 주간 경제 전망, 2026년 11월 9일부터 13일: CPI 컨센서스, 어플라이드 머티어리얼즈 일정과 한 주의 캘린더.
Kresmion 리서치 페이지, 인텔: company_price_snapshots, insider_trades, company_shares, 직접 조회.
Kresmion 원자재 페이지: 한국 관세청 메모리 수출(HS 854232)과 US Census 수입, supply_flows 기준, 직접 조회.
Kresmion 리서치 페이지, 엔비디아: options_gamma_exposure, 당사 후속 게시물에 사용되었으며 이 노트의 분석에는 사용되지 않음.