
작성: Kresmion Research, 2026년 11월 18일
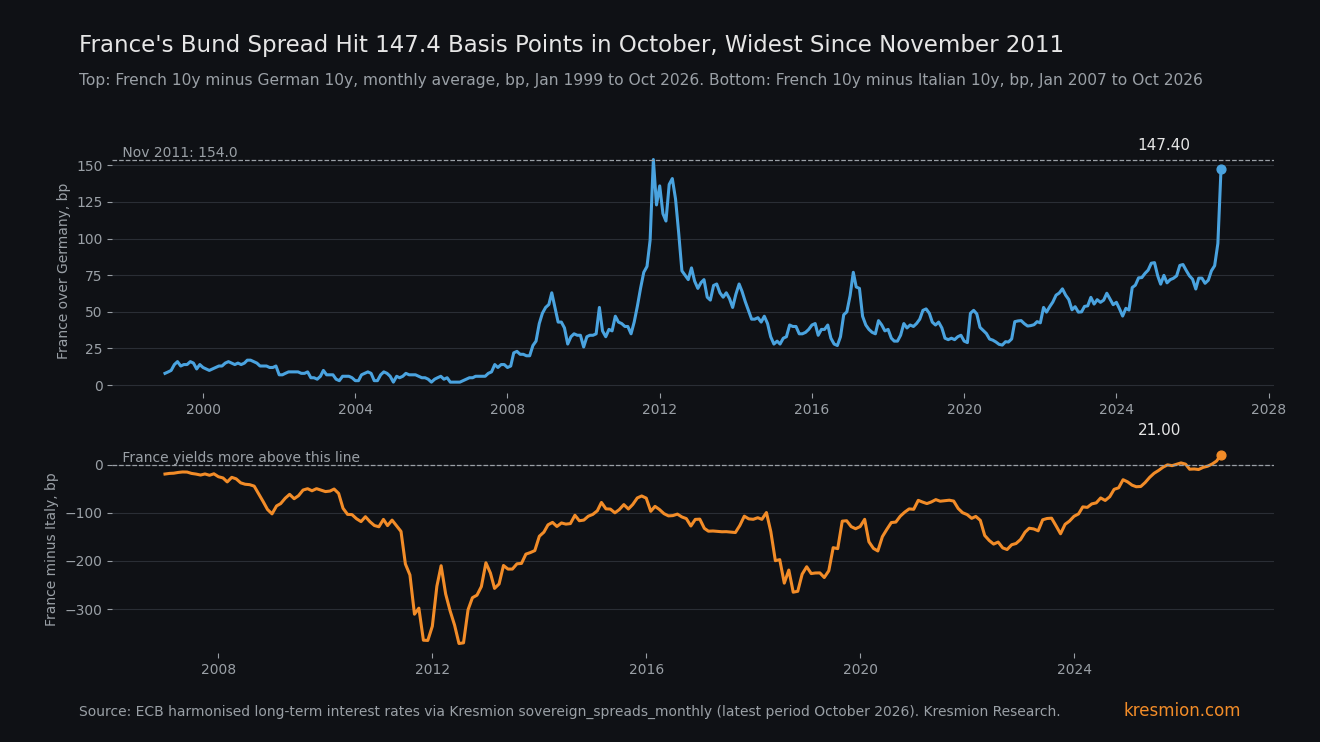
프랑스의 독일 대비 10년물 스프레드가 10월에 147.4bp(베이시스포인트)를 기록해 2011년 11월 이후 월평균 기준 최대치가 되었고, 프랑스 금리는 이탈리아보다 높습니다. ECB의 조화 장기금리 시계열에서 프랑스 10년물은 평균 4.89%, 분트는 3.416%였으며, 스프레드는 한 달 만에 50.7bp 확대되었습니다. 프랑스 10년물 금리가 이탈리아보다 높았던 달은 334개월 중 6개월뿐이며, 모두 2025년 12월 이후입니다. 10월의 격차 21.0bp는 그중 가장 큽니다. 이는 하나의 데이터 시계열입니다. 이탈리아의 스프레드도 크게 확대되었고, 월평균은 일시적 급등을 가릴 수 있으며, 프랑스 수치는 41개국 스캔에서 나온 것이므로 다중 비교 할인이 적용됩니다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 프랑스 10년물 금리 − 독일 10년물 금리, 2026년 10월 | 147.4bp, 9월 대비 50.7bp 상승, 전년 동월 대비 65.1bp 상승 (ECB 조화 시계열, Kresmion 집계) |
| 자체 역사에서의 순위 | 1999년 1월 이후 월간 관측치 334개 중 2위, 99.7 백분위. 2011년 11월(154.0)만 더 넓었음 (ECB, Kresmion 집계) |
| 1개월 확대폭 | +50.7bp, 시계열 내 2번째로 큼. 2011년 11월(+55.0)에 이어 2위 (ECB, Kresmion 집계) |
| 41개국 횡단면 | 프랑스가 자체 역사 대비 가장 높음(99.7 백분위). 이탈리아 126.4bp는 52.9 백분위, 벨기에 96.4bp는 92.2 백분위, 스페인 65.0bp는 42.0 백분위 (ECB, Kresmion 집계) |
| 프랑스 − 이탈리아, 2026년 10월 | +21.0bp, 역대 최대 격차. 프랑스 금리가 이탈리아보다 높았던 달은 334개월 중 6개월이며 모두 2025년 12월 이후 (ECB, Kresmion 집계) |
| 실시간 확인, 11월 17일 | 프랑스 4.898%, 이탈리아 4.437%, 독일 3.381%: 분트 대비 약 152bp, 이탈리아 대비 46bp (Trading Economics, 자체 계산, 다른 시계열) |
데이터가 보여주는 것
이 시계열은 10년물 국채에 대한 ECB의 조화 장기금리이며, 당사의 sovereign_spreads_monthly 테이블에 저장되어 있고 마지막 갱신일은 11월 17일입니다. 프랑스의 분트 대비 스프레드는 6월 71.6bp, 7월 78.0, 8월 81.5, 9월 96.7로 이어지다가 10월에 147.4로 급등했습니다. 프랑스 10년물 금리는 한 달간 45.0bp 올랐고 독일 금리는 5.7bp 내렸으므로, 50.7bp 확대 중 약 45bp는 프랑스 금리 상승에서 나왔습니다.
이탈리아 10년물은 10월에 평균 4.68%, 프랑스는 4.89%였습니다. 테이블의 334개월 중 프랑스 금리가 이탈리아보다 높았던 달은 6개월이고, 첫 사례는 2025년 12월의 +0.8bp였습니다. 2026년 9월은 +7.8bp, 10월은 +21.0bp입니다. 참고로 가장 낮은 값은 2012년 7월의 -371.6bp였고, 2011년 11월에는 이탈리아가 프랑스보다 364.7bp 더 높은 금리를 기록했습니다.
실시간 벤치마크 시세는 격차가 여전히 벌어져 있음을 보여줍니다 (Trading Economics, 프랑스, 이탈리아, 독일). 11월 17일 프랑스 10년물은 4.898%, 이탈리아는 4.437%, 독일은 3.381%였습니다. 당사 계산으로는 분트 대비 151.7bp, 이탈리아 대비 46.1bp입니다. 이는 장외 벤치마크 시세로, ECB 월평균과는 다른 시계열입니다. 둘 다 같은 프랑스와 독일 채권을 측정하므로, 서로 다른 두 시점에서의 하나의 확인일 뿐입니다.
메커니즘
한 가지 해석은 글로벌 금리 상승을 배경으로 한 프랑스의 재정 및 정치 리스크 프리미엄입니다. Bank of Singapore는 프랑스의 GDP 대비 부채가 120%에 가까워지고 있다고 보며 2027년 4월 대통령 선거를 언급합니다 (Bank of Singapore). Trading Economics는 프랑스가 선거를 앞두고 재정 압박을 받고 있다고 설명하며, 11월 16일부터 17일 사이 시장이 12월 ECB 인상과 2027년 추가 두 차례 인상을 반영했고 인플레이션은 목표치 2%의 두 배라고 전합니다. 다만 이 매체가 인용한 대다수 이코노미스트는 ECB가 12월 이후 동결할 것으로 예상합니다. 10월에 무엇이 반영되었는지에 대한 데이터는 없으며, 그달 10년물 분트 금리는 5.7bp 하락했으므로 모든 유로 채권에 공통된 금리 충격만으로는 프랑스의 스프레드 확대를 설명할 수 없습니다. 이탈리아와 벨기에는 각각 37.5bp, 31.7bp 확대되었으며, 이들의 부채 비율은 조회하지 않았습니다.
Bank of Singapore는 외국인 투자자가 프랑스 국채의 약 60%를 보유한다고 추정하며, 포지션 청산과 외국인 매도가 움직임을 증폭했을 수 있다고 말합니다. 어느 방향으로든 빠르게 움직일 수 있는 보유자 기반입니다.
두 번째 쟁점은 안전망입니다. 2011년에는 프랑스가 이탈리아와 함께 확대되었습니다. 오늘날 프리미엄은 프랑스에 있고, 이탈리아의 스프레드는 역사적 중앙값(52.9 백분위)에 있습니다. ECB의 전달보호수단(TPI)은 "부당하고 무질서한 시장 움직임"에 대해 발동될 수 있으며, 적격 기준에는 EU 재정 체계 준수가 포함됩니다. 즉 과도 재정적자 절차 대상이 아니거나, 효과적인 조치를 취하지 않았다고 평가되지 않아야 합니다 (ECB, 2022년 7월 21일). 당사가 확인한 페이지 기준으로 프랑스는 2024년 7월 26일 이사회 결정 이후 절차가 진행 중이며, 조치 이행에 관한 최신 보고서는 2026년 5월 7일자입니다 (European Commission). 프랑스의 절차만으로 자격이 배제되는 것은 아닙니다. 기준이 효과적인 조치를 취하지 않았다고 평가되지 않은 국가도 인정하기 때문이며, Bank of Singapore는 ECB의 도구가 위기 수준의 스프레드를 제한할 것으로 예상합니다. ECB가 이번 확대를 부당하다고 볼지는 ECB의 판단이며, 당사 데이터는 이에 영향을 주지 않습니다. 유로 핵심국 국채 지수와 담보 풀의 보유자는 이제 이 시계열에서 과거 주변국의 몫이던 리스크 프리미엄을 안고 있습니다.
다른 설명
프랑스 고유 요인이라는 해석과 경합하는 대안은 네 가지입니다.
유로권 전반의 재평가. 10월에 이탈리아의 스프레드는 37.5bp, 벨기에는 31.7, 그리스는 24.7, 스페인은 19.6 확대된 반면 네덜란드(2.8)와 오스트리아(6.0)는 거의 움직이지 않았습니다. 상당 부분이 비핵심국 채권에 대한 전반적 프리미엄으로 보입니다. 그럼에도 프랑스가 가장 크게 확대되었고, 41개국 중 자체 역사의 99 백분위를 넘는 유일한 나라이며, 이탈리아 대비 금리 차도 그달 13.2bp 확대되어 7.8에서 21.0이 되었습니다.
기술적 수급. 외국인 매도와 포지션 청산이 10월을 이끌었다면 재정 펀더멘털 변화 없이도 되돌려질 수 있습니다. 보유자 자금 흐름은 볼 수 없으므로 강제 매도와 신용 리스크 재평가로 움직임을 나눌 수 없습니다.
글로벌 기간 프리미엄. 미국 10년물 금리는 11월 16일 5.12%였습니다. 글로벌 움직임이라면 분트도 끌어올렸을 텐데, 10월에 분트 금리는 5.7bp 하락했고 프랑스 스프레드는 독일 대비로 측정됩니다. 미국의 분트 대비 스프레드는 자체 역사의 74.2 백분위에 있습니다.
측정. ECB 시계열은 벤치마크 OAT의 월말 시세가 아니라 조화된 수렴기준 금리의 월평균입니다. 11월 17일 장외 시세에서 분트 대비 약 152bp라는 수치는 10월 평균과 부합합니다.
기준 비율
분석 구간은 이 ECB 시계열에서 프랑스의 분트 대비 스프레드로, 1999년 1월부터 2026년 10월까지 월간 334개 관측치입니다. 147.4bp는 2위이며 99.7 백분위에 해당합니다. 2011년 11월(154.0)만 더 넓었으므로 역대 최고는 아닙니다. 2012년 5월(141.0)과 4월(137.0)이 3위와 4위입니다. +50.7bp의 월간 확대는 2011년 11월의 +55.0에 이은 두 번째로 큰 폭이며, 2012년 4월(+25.0)이 세 번째입니다.
주의할 점이 두 가지 있습니다. 월간 수준은 겹치고 계열 상관이 있어 334개 시점은 독립된 표본이 아닙니다. 또한 횡단면 스캔은 41개국을 대상으로 했습니다. 이 국가들이 독립이라면, 우연히 적어도 한 나라가 자체 역사의 상위 2위(99.7 백분위 이상)에 들 확률은 약 22%입니다(41 x 2/334는 약 25%). 국가들이 상관되어 있으므로 실제 수치는 더 낮지만, 얼마나 낮은지는 말할 수 없습니다. 남는 결론은 334개 중 2위이며 2011년 위기 정점에만 뒤진다는 점에서 이 수치가 경계선상이 아니라는 것, 그리고 프랑스가 이탈리아보다 높은 국면은 별도의 방향성 있는 질문으로 검증되었다는 것입니다.
유로는 1.1222(EUR/USD 종가, 11월 10일)에서 11월 18일 UTC 05:15 실시간 시세 1.0991로 하락했고, CFTC 유로 순매도 포지션은 크지만 극단적이지는 않습니다(표본 CFTC 이력에서는 2015년 3월 24일 220,963계약, 2015년 4월 7일 215,258계약이며, 표본이 얇아 실제 정점은 더 클 수 있습니다). 둘 다 미국 금리와 달러 강세(달러 인덱스 11월 9일 101.65, 11월 17일 103.62) 같은 이번 움직임과 공통된 요인을 가질 수 있으므로 독립적인 확인으로 제시하지 않습니다.
반대 증거
프랑스 고유 이야기에 반하는 가장 강력한 근거는 10월 움직임의 폭넓음입니다. 이탈리아의 스프레드는 37.5bp 확대되어 프랑스의 50.7의 약 4분의 3에 달했고, 벨기에는 31.7bp 확대되어 자체 역사의 92.2 백분위에 이르렀습니다. 이탈리아 대비로는 움직임 중 13.2bp만 프랑스에 나타납니다.
11월에 되돌림 징후는 없습니다. 11월 17일 Trading Economics 시세에서 프랑스 10년물 금리는 한 달 전보다 3bp 낮지만 독일은 7bp, 이탈리아는 13bp 낮아서, 프랑스의 두 나라 대비 격차는 한 달 전보다 넓습니다(분트 대비 약 152bp 대 10월 평균 147.4bp, 이탈리아 대비 46bp 대 21.0). Bank of Singapore는 10월 12일, 자사 Bloomberg OAT-분트 스프레드가 10월 초 약 140bp에서 일부 되돌려졌다고 썼습니다. 이는 ECB 평균과 다른 시계열이므로 두 수준을 비교하지 않습니다. 월평균은 10월 내 정점과 되돌림을 평활화하며, 이 테이블로는 그것을 볼 수 없습니다.
판단을 바꿀 요인
첫째, ECB의 11월 행(기간 2026-11-01)이며 12월 초 당사 테이블에 반영될 예정입니다. 프랑스 스프레드가 100bp 아래로 돌아가고 금리가 이탈리아 아래로 돌아가면 10월은 일시적 급등이었던 것입니다. 140bp 위를 유지하면 2011년 비교가 유효합니다.
둘째, ECB의 12월 통화정책회의입니다. 회의 전후로 프랑스의 분트 대비 및 이탈리아 대비 스프레드를 비교하겠습니다. 두 쪽 모두 확대되면 프랑스에 대한 금리 민감 프리미엄과 부합합니다. 스프레드가 변하지 않으면 그 해석은 약해집니다.
셋째, TPI 적격성에 관한 ECB의 모든 발언과, 집행위원회의 과도 재정적자 절차 페이지에서 프랑스 지위의 모든 변화입니다.
넷째, 일별 점검입니다. 11월 17일 Trading Economics 벤치마크 시세는 프랑스를 독일 대비 151.7bp, 이탈리아 대비 46.1bp로 나타냈습니다.
자주 묻는 질문
프랑스의 스프레드는 역대 최고입니까?
아닙니다. 2026년 10월의 147.4bp는 1999년 1월 이후 334개월 중 2위입니다. 2011년 11월이 154.0으로 더 넓었습니다.
프랑스는 정말 이탈리아보다 높은 금리로 차입합니까?
ECB 월평균 기준으로는 그렇습니다. 10월에 4.89% 대 4.68%였습니다. 프랑스 금리는 334개월 중 6개월 동안 이탈리아보다 높았고 모두 2025년 12월 이후이며, 10월의 21.0bp 격차가 가장 넓습니다. 11월 17일 실시간 벤치마크 시세에서는 프랑스 4.898%, 이탈리아 4.437%였으며, 이는 다른 시계열입니다.
2011년과 같은 상황입니까?
2011년 11월에는 프랑스가 이탈리아와 함께 확대되었고, 이탈리아의 금리는 364.7bp 더 높았습니다. 2026년 10월에는 이탈리아의 스프레드가 자체 역사의 52.9 백분위인 반면 프랑스는 99.7 백분위입니다.
ECB의 안전망이 이를 포괄합니까?
전달보호수단은 "부당하고 무질서한 시장 움직임"을 대상으로 하며, 적격 기준에는 EU 재정 체계 준수가 포함됩니다. 프랑스는 2024년 7월 26일부터 과도 재정적자 절차가 진행 중이지만 그것만으로 배제되지는 않습니다. 기준이 효과적인 조치를 취하지 않았다고 평가되지 않은 국가도 인정하기 때문입니다. ECB가 행동할지는 말할 수 없습니다.
10월이 일시적 급등이었음을 보여주는 것은 무엇입니까?
12월 초 반영될 당사 ECB 테이블의 프랑스 11월 행이 100bp 아래로 돌아가고 금리가 이탈리아보다 낮아지는 것입니다.
출처
Kresmion sovereign_spreads_monthly 테이블을 통한 ECB 조화 장기금리: 프랑스와 독일의 10년물 금리, 스프레드, 순위 및 백분위, 기간 2026년 10월, 마지막 갱신 2026년 11월 17일.
Trading Economics, 프랑스 10년물 국채 금리: 2026년 11월 17일 4.898%, ECB 인상 반영, 선거를 앞둔 재정 압박.
Trading Economics, 이탈리아 10년물 국채 금리: 2026년 11월 17일 4.4366%, S&P의 BBB+ 등급 및 긍정적 전망 유지.
Trading Economics, 독일 10년물 국채 금리: 2026년 11월 17일 3.3806%.
Bank of Singapore, OATs on the edge: 10월 초 스프레드 140bp 부근, GDP 대비 부채 120%에 근접, 외국인 보유 추정, 2027년 4월 선거.
ECB, The Transmission Protection Instrument, 2022년 7월 21일 보도자료: 목적 및 적격 기준.
European Commission, Excessive Deficit Procedure and France: 2024년 7월 26일 결정, 2025년 1월 21일 권고, 2026년 5월 7일 최신 조치 이행 보고서.