Kresmion Research, 13 Ekim 2026
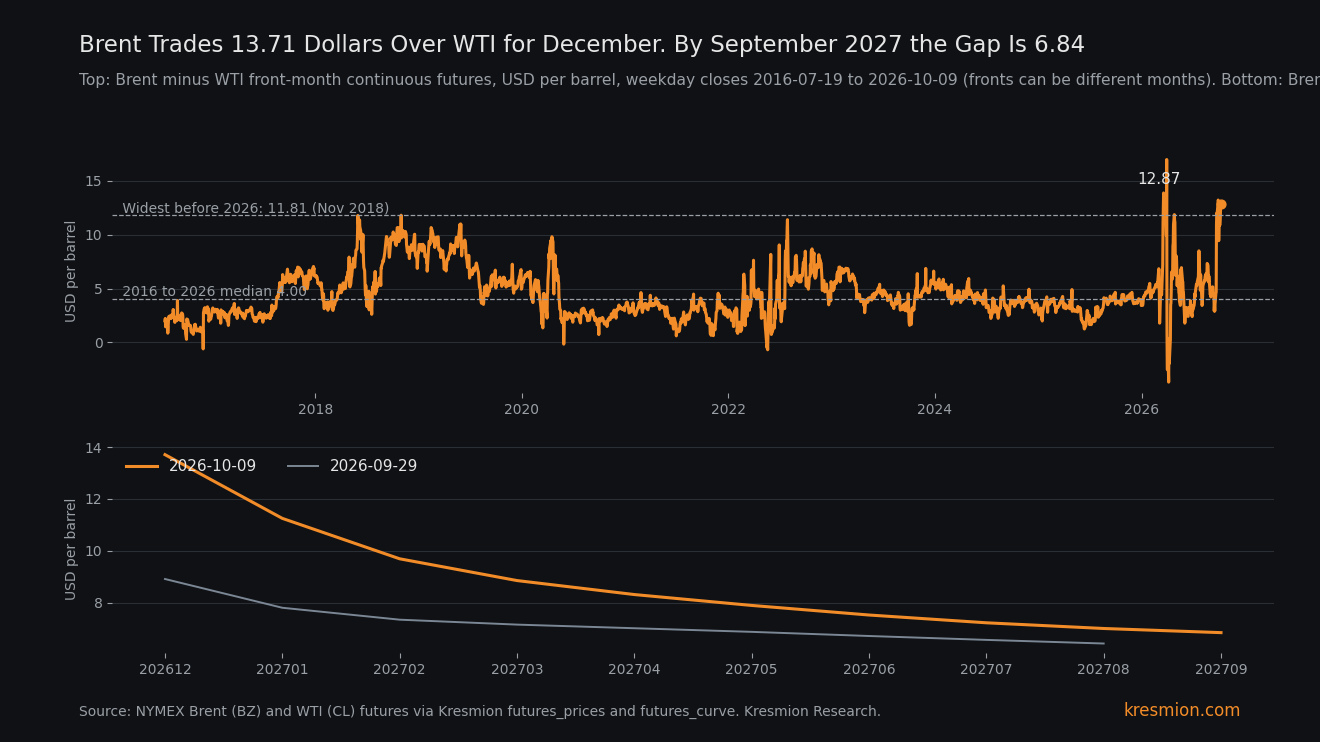
Aralık teslimatlı Brent, 9 Ekim'de aynı ay için WTI'den 13,71 dolar daha pahalı ve vadeli eğri, Eylül 2027'ye kadar bu farkın yaklaşık yarısını fiyatlıyor. 29 Eylül'de Aralık'a karşı Aralık farkı 8,91 idi. Fark 1 Ekim'de 11,47'ye ulaştı; Brent Aralık 6,15, WTI Aralık 3,59 yükseldi ve bu iki seans Brent Kasım kontratının vadesini kapsadı. Veriler, vade bitişinin Aralık fiyatlarını etkileyip etkilemediğini göstermiyor. Ardından fark 2 Ekim'de 12,82'ye çıktı, 5 Ekim'de 12,12'ye geriledi ve 9 Ekim'de 13,71'den kapandı; 1 Ekim'den bu yana Brent Aralık 2,41, WTI Aralık 0,17 yükseldi. Ocak farkı 7,80'den 11,25'e, Mart farkı 7,15'ten 8,85'e çıktı. Benzinga ve Rigzone'un alıntıladığı bir analist nakliye maliyetlerine işaret ediyor; tanker kirası rakamları tek bir ikincil kaynaktan geliyor. Fiyat verileri, navlunu Brent'e özgü bir arz riski primiyle birbirinden ayıramaz.
Öne çıkanlar
| Ne | Rakam |
|---|---|
| Aynı vadeli fark, Aralık 2026 kontratları, 9 Ekim | Brent 104,72 eksi WTI 91,01 = 13,71 dolar; 1 Ekim'de 11,47, 29 Eylül'de 8,91 (Kresmion futures_curve) |
| Aralık kontratları, iki dönem | Brent 29 Eylül'den bu yana +8,56 dolar (96,16'dan 104,72'ye) ve WTI +3,76 (87,25'ten 91,01'e); 1 Ekim'den bu yana Brent +2,41 ve WTI +0,17. Brent her iki dönemde de WTI'den fazla hareket etti (futures_curve) |
| Farkın şekli, 9 Ekim (parantez içinde 29 Eylül) | Aralık 13,71 (8,91), Ocak 2027 11,25 (7,80), Mart 8,85 (7,15), Haziran 7,52 (6,71), Eylül 2027 6,84 (futures_curve) |
| Sürekli ön ay farkı, 9 Ekim | 12,87 dolar, Brent Aralık'a karşı WTI Kasım. 19 Temmuz 2016'dan bu yana 2.572 hafta içi kapanışın 7'sinde eşitlendi ya da aşıldı, hepsi 2026'da, üçü vadesi dolan bir Brent kontratının son iki seansında. Medyan 4,00. 2026 öncesindeki en geniş değer: 1 Kasım 2018'de 11,81 (futures_prices) |
| ABD rafineri marjı | WTI bazlı 3-2-1 crack 66,75 dolar, Brent bazlı 53,88. 12,87'lik ham petrol iskontosu (karışık kontrat ayları) WTI rakamının yaklaşık %19'u (futures_prices) |
| Hisseler, 30 Eylül - 9 Ekim | MPC %+15,1, VLO %+11,9, PSX %+9,0, XOM %+3,8, XLE %+5,8, S&P 500 %+2,1 (company_price_snapshots, correlation_close_history) |
| WTI vadelilerinde spekülatörler | Net uzun pozisyon 141.106 kontrattan (22 Eylül) 99.060'a (6 Ekim) indirildi, %29,8 düşüş, yaklaşık 11 Ağustos seviyesine (99.196) geri döndü. WTI Kasım aynı tarihlerde 90,52'den 89,44'e indi (CFTC, Kresmion cot_reports ve futures_curve üzerinden) |
Verilerin gösterdiği
Brent, gemiyle teslim edilen ham petrolü fiyatlar; WTI ise Oklahoma'nın Cushing kentindeki ham petrolü. On yıl boyunca ön ay farkının medyanı 4,00 dolardı (2.572 hafta içi kapanış, 19 Temmuz 2016 - 9 Ekim 2026).
Sürekli Brent serisi şu anda Aralık'ta, sürekli WTI serisi ise Kasım'da duruyor; bu yüzden Kresmion aynı aya ait kontratları karşılaştırdı. 9 Ekim'de Aralık Brent 104,72'den, Aralık WTI 91,01'den kapandı; fark 13,71. Borsayı belirtmeyen Benzinga, Pazartesi sabahı Aralık farkını 13,85 olarak verdi; bu rakam 21 Eylül'de 7,08, 2 Temmuz'da 4,02 idi (kontrat ayları belirtilmemiş) ve aynı Aralık farkının Ekim'de 11,47'den 13,71'e genişlediğini aktarıyor (Benzinga). Bizim kontratlarımız NYMEX Brent benzeri olduğundan küçük farklar beklenir.
Aralık farkı 29 Eylül'de 8,91'den 1 Ekim'de 11,47'ye, 9 Ekim'de 13,71'e yükseldi. İlk adımda Brent Aralık 6,15, WTI Aralık 3,59 arttı ve bu iki seans Brent Kasım kontratının vadesini kapsadı. Veriler, vade bitişinin Aralık fiyatlarını etkileyip etkilemediğini göstermiyor. 1 Ekim ile 9 Ekim arasında eklenen 2,24 vade bitişinden sonra geldi: Aralık Brent 2,41, Aralık WTI 0,17 yükseldi.
Fark ayrıca eskisinden daha ileri vadelere uzanıyor. 9 Ekim'de kontrat ayına göre Brent primi Aralık için 13,71, Ocak için 11,25, Şubat için 9,69, Mart için 8,85, Haziran için 7,52 ve Eylül 2027 için 6,84 idi. 29 Eylül'de Ocak 7,80, Mart 7,15 ve Haziran 6,71 idi. Brent keskin biçimde backwardation'da, yani yakın kontratlar daha pahalı: Aralık için 104,72, Eylül 2027 için 87,18. WTI aynı aralıkta 10,67 düşüyor.
13 Ekim 05:42 UTC itibarıyla canlı ön ay fiyatları: Brent 105,39, WTI 92,48 (farklı kontrat ayları). Pazartesi kapanışları 106,65 ve 93,74 idi.
Mekanizma
Normal zamanlarda fark arbitrajla sınırlanır. Bir tüccar WTI alır, boru hattıyla Körfez Kıyısı'na taşır ve Avrupa'ya ya da Asya'ya gemiyle gönderir; fark bunun maliyeti civarında dengelenir. B. Riley Wealth'ten Art Hogan, Rigzone'a deniz yoluyla teslimata göre fiyatlanan Brent'in nakliye primlerini içine aldığını söyledi ve farkı, vadesi dolan bir kontrat günü olan 30 Eylül'de yaklaşık 13 dolar olarak verdi (Rigzone). Benzinga, Baltic Exchange verilerine dayanarak ABD Körfezi - Rotterdam tanker kazançlarının geçen hafta günlük 308.200 dolar civarında olduğunu (Benzinga, 12 Ekim), savaştan önce bunun 79.600 olduğunu aktarıyor ve Goldman Sachs'ın ABD'den Avrupa'ya yüksek nakliye maliyetlerine işaret ettiğini bildiriyor. Nakliye maliyetleri sıçradığında bant genişler ve ABD varilleri WTI'yi Brent'e doğru çekecek kadar hızlı ayrılmaz.
Verilerimizdeki iki olgu bununla uyumlu. Aralık Brent 29 Eylül'den bu yana 8,56 dolar yükselirken Aralık WTI 3,76 yükseldi; 1 Ekim'den itibaren hareketler 2,41 ve 0,17 oldu, yani Brent her iki dönemde de WTI'den fazla hareket etti. Ayrıca aylara göre fark Aralık için 13,71'den Eylül 2027 için 6,84'e düşüyor; bu şekil, yakın vadeli bir nakliye ya da arz şokuyla tutarlı. Ocak ve Mart farkları 29 Eylül'den bu yana yükseldi; dolayısıyla eğri artık farkın iki hafta öncesine göre daha uzun süreceğini fiyatlıyor. Bunun navlun mu yoksa arz riski mi olduğunu fiyat verileri söyleyemez.
İkinci derece etki, ham petrolü WTI'ye bağlı fiyatlardan alıp ürünleri küresel fiyatlardan satan rafinericiler üzerinden işliyor. 9 Ekim'de WTI bazlı 3-2-1 crack (kâğıt üzerinde bir marj: üç varil ham petrole karşı iki birim benzin ve bir birim ısıtma yağı) 66,75 dolardı; Brent bazında 53,88. Kontrat aylarını karıştıran ön aylar üzerindeki 12,87'lik ham petrol iskontosu, WTI rakamının yaklaşık %19'u. Geri kalan ürün marjı ve o da yüksek: Brent bazlı crack 2.572 günün yalnızca 90'ında eşitlendi ya da aşıldı.
MPC 30 Eylül - 9 Ekim arasında %15,1, VLO %11,9 yükselirken S&P 500 %2,1, XLE enerji fonu %5,8 ve XOM %3,8 yükseldi; yani hareketin bir kısmı sektör geneline ait. MPC'nin yedi seanslık kazancı, Aralık 2016'dan bu yana 2.458 çakışan yedi seanslık pencerenin 40'ında eşitlendi ya da aşıldı, VLO'nunki 86'sında (company_price_snapshots; pencereler çakışır, bu yüzden bağımsız değildir). Hisse hareketleri farkın nedenini göstermiyor.
Spekülatörler 22 Eylül ile 6 Ekim arasında WTI net uzun pozisyonunu 42.046 kontrat, yani %29,8 azaltırken WTI Kasım kontratı yalnızca 90,52'den 89,44'e indi. Azalış yerel bir zirveden başlıyor: 99.060, net pozisyonun 11 Ağustos'taki düzeyine (99.196) yakın ve 14 Temmuz'da 62.683 idi. Sürekli WTI serisi 94,59'dan düştü, ancak bu 23 Eylül'deki kontrat geçişini aşıyor. Brent Aralık eğrimiz 29 Eylül'de başlıyor; bu nedenle pencere için aynı vadeli bir Brent karşılaştırması yok. Pozisyon verisi spekülatörlerin neden pozisyon azalttığını göstermez ve fark hakkında kanıt değildir.
Diğer açıklamalar
Ay uyumsuzluğu. Sürekli fark, WTI ön ayı geçiş yaptığında 23 Eylül'de 4,66'dan 10,92'ye sıçradı ve Brent ön ayı Aralık'a geçtiğinde 1 Ekim'de 13,11'den 9,44'e düştü. Eşleşen aylar bunu önler: Aralık'a karşı Aralık 9 Ekim'de 13,71, 1 Ekim'de 11,47 idi; dolayısıyla mevcut seviye bir karışım yapaylığı değil. On yıllık sürekli geçmiş bilinmeyen bir ölçüde kirlenmiş durumda.
ABD tarafındaki zayıflık. Korkulan bir ABD dizel ihracat yasağı rafineri çalışma oranlarını azaltabilir (günde 2 milyon varilden fazla, Benzinga üzerinden Wood Mackenzie tahmini) ve Rigzone'da Naeem Aslam'ın andığı 922.000 varillik ABD stok artışı (ürün belirtilmemiş) WTI üzerinde baskı yaratabilir. Benzinga, yasak beklentilerinin o zamandan beri zayıfladığını söylüyor. Aralık WTI 29 Eylül'den bu yana 3,76 (87,25'ten 91,01'e) yükseldi ama 1 Ekim'den bu yana yalnızca 0,17; Aralık Brent ise 8,56 ve 2,41 yükseldi. Bu, güçlü bir Brent tarafıyla uyumlu ve WTI zayıflığını dışlamıyor; payı bilinmiyor.
Brent arz riski primi. Rigzone, Naeem Aslam'ın Hürmüz Boğazı çevresinde tanker risklerinin sürdüğünü ve arz tamponlarının küçük olduğunu söylediğini aktarıyor. Benzinga, İran'la savaşın nakliye rotalarını aksatmasının ardından tanker kiralarının fırladığını belirtiyor. Arz riski ve navlun, denizden teslim Brent'i birlikte yukarı çeker. Fiyat verileri ikisini ayıramaz ve her birinin büyüklüğü bilinmiyor.
Temel oran
Sürekli ön ay farkının 2.572 hafta içi kapanışı içinde, 9 Ekim'deki 12,87'lik kapanış 7 günde eşitlendi ya da aşıldı, hepsi 2026'da: 20, 26, 27 ve 31 Mart, 29 ve 30 Eylül ve 9 Ekim. 29 ve 30 Eylül Brent Kasım kontratının son iki günüydü ve 31 Mart, Brent ön ayının 1 Nisan'da geçiş yapmasından önceki son seanstı; bu üç değer abartılı olabilir. 2026 öncesinde en geniş kapanış 1 Kasım 2018'deki 11,81 idi. 2018'de 28 hafta içi kapanış 10 ve üzerindeydi. Hogan, Rigzone'a farkın tarihsel olarak 8 ile 10 dolar arasında seyrettiğini söyledi. 2016-2026 ön ay medyanımız 4,00; dolayısıyla onun aralığı bu verilerle uyuşmuyor.
Aynı vadeli Aralık farkının dokuz seanslık geçmişi var, çünkü verilerimizdeki Brent Aralık kontratı 29 Eylül'de başlıyor. Bunun için bir yüzdelik dilim iddia edilmiyor. Aynı nedenle ileri ay farkları için geçmişimiz yok; dolayısıyla Eylül 2027 için 6,84'ün kendi dağılımında nerede durduğu bilinmiyor; bu, 4,00'lik ön ay medyanından farklı bir vade.
WTI spekülatör net uzun pozisyonu açık pozisyonun %5,24'ü (1.889.422 kontrat); Temmuz 2020'den bu yana 327 haftanın 26'sında bu seviyede ya da altındaydı (medyan %13,97); bu penceredeki dip 21 Ekim 2025'te %1,99 idi. Açık pozisyon iki hafta içinde 1.841.811'den yükseldi; yani azalış açık pozisyonun düşmesiyle birlikte gelmedi.
Masa kayıtlarının editoryal sayımına göre (sorgu sonucu değil), beş masada yaklaşık 200 seri tarandı; dolayısıyla bir ya da ikisinde 99. yüzdelik okuması tesadüfen çıkabilir. İddia, eşleşen ay seviyesine, Brent Kasım vade bitişinden sonraki genişlemesine ve eğri şekline dayanıyor. Eğri, ön aylar, crack'ler ve canlı fiyatlar tek bir sağlayıcının akışıdır. CFTC verisi ayrı bir bildirimdir. Tanker kirası rakamları tek bir ikincil kaynaktan geliyor (Baltic Exchange'e atıf yapan Benzinga).
Aleyhteki kanıtlar
Bu yılın kendi geçmişi en güçlü karşı argüman. Sürekli fark 31 Mart'ta 16,97'ye ulaştı, 2 Nisan'da sıfırın altına indi (eksi 2,51) ve 7 Nisan'da eksi 3,68 idi. Bu yol bir Brent geçişini aştı (ön ay 31 Mart'ta 118,35, 1 Nisan'da 101,16); dolayısıyla geri dönüş ile kontrat ayı değişimini bilinmeyen oranlarda karıştırıyor. 1 Ekim'deki 13,11'den 9,44'e düşüş bir geçişti: o gün Aralık'a karşı Aralık 11,47 idi.
Eylül 2027 için fiyat 6,84, yani Aralık'ın 13,71'inin yaklaşık yarısı. Benzinga'ya göre Goldman Sachs, Aralık'ta Brent'i 90, WTI'yi 81 öngörüyor, yani fark 9. PRICE Futures Group'tan Phil Flynn aynı Rigzone yazısında darboğazın ham petrol değil dizel olduğunu ve farkın 13-14 dolardan 7'ye doğru geldiğini savundu; Rigzone hangi kontratları ölçtüğünü belirtmiyor ve o hafta 13 civarındaki yakın vadeli değerler vadesi dolan Brent Kasım kontratına dayanıyordu. Crack verilerimiz onun dizel savını kısmen doğruluyor: yalnızca Brent bazlı crack yüksek, dolayısıyla rafineri kazançları için WTI iskontosu gerekmiyor. 9 Ekim'de vadesi dolan bir kontrat yoktu.
Okumayı ne değiştirir
- Aralık'a karşı Aralık farkının, NYMEX Brent Aralık kontratı Ekim sonunda işlemden kalkmadan önce, Brent Kasım vade bitişinden sonraki ilk seans olan 1 Ekim'deki seviyesi 11,47 doların altında kapanması. Bu, vade sonrası genişlemenin tersine döndüğü anlamına gelir. Brent Ocak'a geçtikten sonra yakın vadeli farkın 12'nin üzerinde kalması (9 Ekim'de Ocak'a karşı Ocak 11,25 idi) kalıcı olduğu anlamına gelir.
- Baltic Exchange ABD Körfezi - Rotterdam tanker kazançlarının, fark daralmadan savaş öncesi günlük 79.600 dolara doğru düşmesi. Bu, navlun mekanizmasını zayıflatır.
- Haftalık EIA ham petrol ihracat rakamında ya da Kpler'in Eylül ihracatında bir sıçrama, arbitrajın çalıştığı anlamına gelir.
- 13 Ekim tarihli CFTC raporu, Cuma 16 Ekim'de açıklanacak. WTI spekülatör net uzun pozisyonu 6 Ekim'de 99.060 kontrattı.
Sıkça sorulan sorular
Brent neden WTI'nin 13,71 dolar üzerinde?
Aralık teslimatı için Brent 9 Ekim'de 104,72'den, WTI 91,01'den kapandı. Brent deniz yoluyla teslim edilen petrolü fiyatlar; bu yüzden nakliye maliyetleri ve arz riski ona yansır. Bir ikincil kaynak (Baltic Exchange'e atıf yapan Benzinga) günlük 308.200 dolar civarında tanker kazançlarına işaret ediyor. Fiyat verileri bunu bir Brent arz riski primiyle birbirinden ayıramaz.
Fark yakın zamanda mı genişledi?
Evet. Aralık'a karşı Aralık 29 Eylül'de 8,91'den 1 Ekim'de 11,47'ye, 9 Ekim'de 13,71'e çıktı. İlk adımın bir kısmı Brent Kasım vade bitişini kapsıyor; vade bitişinin Aralık fiyatlarını etkileyip etkilemediği bilinmiyor. Kontrat aylarını karıştıran yakın vadeli fark 29 ve 30 Eylül'de (vadesi dolan Brent Kasım) 13,21 ve 13,11, 1 Ekim'de 9,44 ve 9 Ekim'de 12,87 idi. Ocak 7,80'den 11,25'e çıktı.
Bu rekor bir fark mı?
Hayır. 12,87'lik ön ay kapanışı Temmuz 2016'dan bu yana 2.572 günün 7'sinde eşitlendi ya da aşıldı, hepsi 2026'da; en geniş değer 31 Mart'taki 16,97 idi ve bu, bir kontrat geçişini aşan bir yolda birkaç gün içinde sıfırın altına düştü. Aynı vadeli Aralık farkının yalnızca dokuz seanslık geçmişi var.
Tüccarlar fark kapanana kadar neden ucuz ABD ham petrolünü yurt dışına göndermiyor?
Bazıları gönderiyor: Benzinga üzerinden Kpler, ABD ham petrol sevkiyatını Ağustos'ta günde 3,72 milyon varil, yani Temmuz'un 45.000 üzerinde olarak verdi. Öne sürülen mekanizma, yüksek tanker kiralarının nakliyenin kapatabileceği farkı genişletmesi. Tanker kirası rakamları tek bir ikincil kaynaktan geliyor (Baltic Exchange'e atıf yapan Benzinga) ve Ağustos, anılan en güncel Kpler ihracat rakamı; dolayısıyla genişlemenin son iki haftasında ne olduğunu göstermiyor.
Fark ABD'li rafinericiler için ne anlama geliyor?
ABD'li bir rafinerici WTI'ye bağlı fiyatlardan alır ve küresel ürün fiyatlarından satar. Karışık kontrat aylarındaki 12,87'lik ham petrol iskontosu, 66,75 dolarlık WTI bazlı 3-2-1 crack'in yaklaşık %19'u ve geri kalanı ürün marjı. Eğri, farkı Eylül 2027'ye kadar 6,84 olarak fiyatlıyor.
Bir sonraki veri noktası ne zaman?
Eylül TÜFE'si Çarşamba 14 Ekim'de, 13 Ekim tarihli CFTC raporu ise Cuma 16 Ekim'de geliyor.
Kaynaklar
Kresmion emtia paneli: Brent, WTI, crack farkları ve canlı fiyatlar için futures_prices, futures_curve ve commodity_prices sorguları, 13 Ekim 2026'da okundu.
Benzinga, 12 Ekim 2026: Pazartesi Aralık farkı 13,85, Aralık farkının 11,47'den 13,71'e çıkışı, Baltic Exchange tanker kazançları ve Kpler ihracatı (ikincil), Goldman Sachs'ın nakliye maliyetleri ve Aralık tahmini, İran savaşı ve nakliye rotaları.
Rigzone, 1 Ekim 2026: Art Hogan'ın deniz yoluyla fiyatlama görüşü, Phil Flynn'in dizel konusundaki karşı görüşü, Naeem Aslam'ın Hürmüz tanker riski ve 922.000 varillik ABD stok artışı üzerine görüşleri.
Schwab, 12 Ekim 2026: TÜFE ve kazanç takvimi, tahvil piyasası Pazartesi kapalı.
Continuum Economics, Eylül TÜFE önizlemesi: manşet ve çekirdek tahminler, enerji %+5,5.
CFTC, Commitments of Traders: WTI ticari olmayan pozisyonlar, kontrat 067651, rapor tarihi 6 Ekim 2026. Veriler Kresmion'un cot_reports ve cftc_history aracı üzerinden alındı; sayfanın kendisi çekilmedi.