Kresmion Research tarafından, 22 Ekim 2026
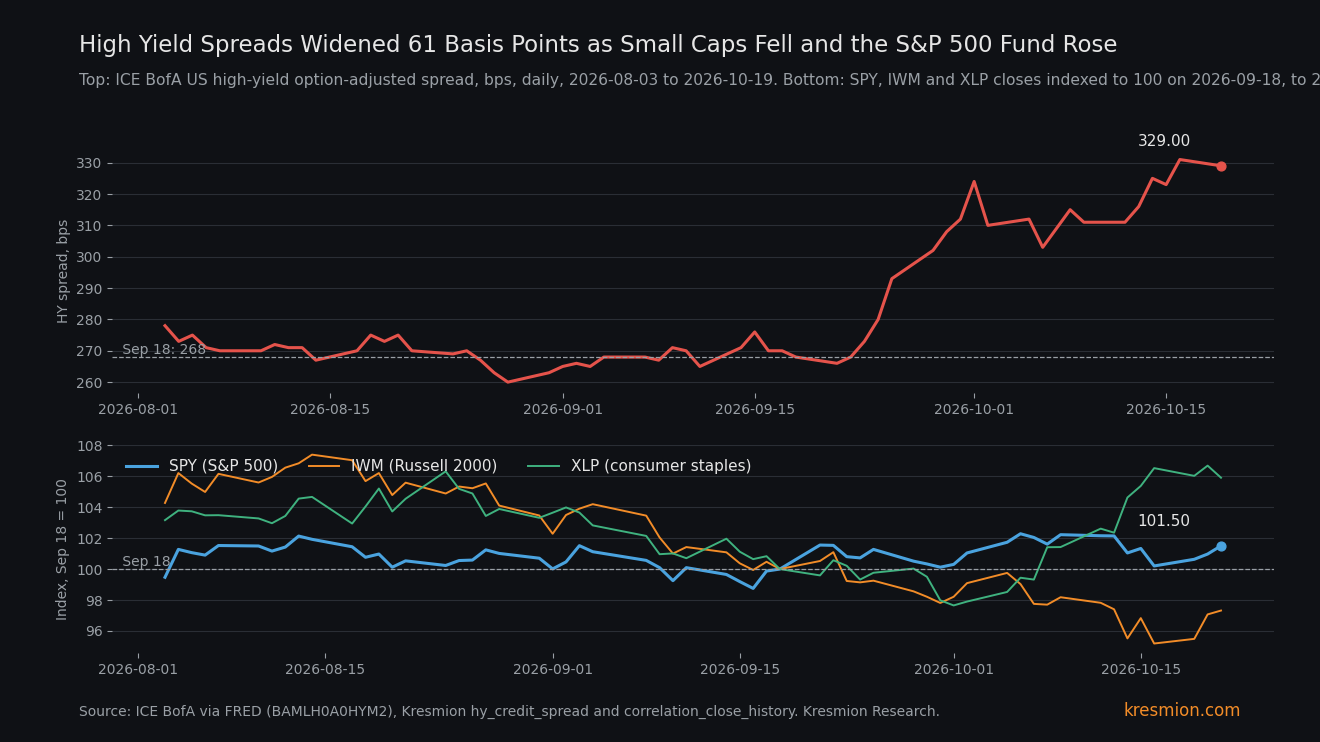
ICE BofA ABD yüksek getirili tahvil spreadi 21 seansta 61 baz puan genişleyerek 19 Ekim'de 329'a ulaştı. Aynı tarihler arasında S&P 500 fonu SPY %0,63 yükseldi. Spread, yatırımcıların yüksek borçlu şirketlere ABD Hazinesi yerine borç verirken talep ettiği ek getiridir. Spread 18 Eylül'de 268 iken 19 Ekim'de 329 oldu, FRED ise 20 Ekim için 333 gösteriyor. 25 Temmuz 2023'ten bu yana 828 adet 21 seanslık pencerenin yalnızca 22'si bu kadar genişledi. Hisse senedi piyasasının içinde tablo farklı: Russell 2000 fonu IWM %4,51 düşerken, temel tüketim, sağlık ve enerji fonları aynı tarihlerde %4,7 ile %6,1 arasında yükseldi. Seviye olağan, geçmiş ise kısa; bu nedenle bu not bileşimi anlatıyor ve yön konusunda bir iddia ortaya koymuyor.
Önemli çıkarımlar
| Ne | Sayı |
|---|---|
| YG spreadi, 18 Eylül ile 19 Ekim arası | 268'den 329 bp'ye, 61 artış. FRED: 20 Ekim'de 333 (Kresmion hy_credit_spread; FRED BAMLH0A0HYM2 aynı seridir) |
| Genişlemenin nadirliği | 2023-07-25'ten bu yana 828 adet 21 seanslık pencerenin 22'si +61 bp ve üzerinde (%2,7). Pencereler birbiriyle örtüşüyor: 22'nin 19'u Mart ile Nisan 2025 arasında, biri Ağustos 2024'te ve ikisi güncel pencereler; dolayısıyla yaklaşık üç dönemden geliyorlar |
| Aynı tarihlerde SPY | +%0,63 (761,69'dan 766,48'e). 50 bp ve üzeri önceki üç dönemde SPY %1,0 ile %12,2 arasında düştü |
| Küçük şirketler, JPMorgan ve finans | IWM %4,51 düştü, JPM 4,62 düştü, XLF 1,08 düştü |
| Aynı tarihlerde yükselenler | XLP 6,02 yükseldi, XLV 4,71 yükseldi, XLE 6,05 yükseldi, UNH 7,95 yükseldi, MSFT 8,05 yükseldi, BRK-B 4,41 yükseldi |
| SPY ve kredi uyumu | Doğrunun 4,93 puan üzerinde; 758 pencerenin 19'u bu düzeyde veya üzerinde |
| IWM ve kredi uyumu | Doğrunun 2,69 puan üzerinde; 758 pencerenin 150'si bu düzeyde veya üzerinde, olağan bir okuma |
| IWM eksi SPY, 21 seans | 5,14 puan düştü; 2000-06-27'den bu yana 6.619 kayan pencerenin 223'ü bu düzeyde veya altında (%3,4) |
Verilerin gösterdiği
hy_credit_spread tablomuz (son satır 2026-10-19) spreadi 18 Eylül'de 268, 21 Eylül'de 266 ile en düşük, 16 Ekim'de 331 ile zirvede ve 19 Ekim'de 329 olarak gösteriyor. FRED'in BAMLH0A0HYM2 serisinin bizdeki kopyası aynı değerleri ve 20 Ekim için 3,33 yüzde puanını taşıyor; bu nedenle ikisi tek kaynak sayılıyor. Yatırım yapılabilir derece spreadleri (FRED BAMLC0A0CM) aynı tarihlerde 0,77 yüzde puanından 0,87 yüzde puanına (77'den 87 bp'ye) çıktı. 10 yıllık Hazine getirisi (FRED DGS10) %5,01'den %5,15'e yükseldi.
Tabloda 50 bp ve üzeri üç önceki genişleme var: Ekim 2023, Ağustos 2024 ile Mart ve Nisan 2025. SPY her pencerede düştü, düşüş %1,0 ile %12,2 arasındaydı. +61 bp ve üzerindeki 21 eşleşen pencerenin yalnızca 2'sinde SPY yükselmişti. 758 eşleşen pencerede, spreadin 21 seanslık değişiminin SPY getirisiyle korelasyonu -0,796, IWM ile -0,779 ve QQQ ile -0,680'dir. SPY'a uydurulan doğrunun eğimi baz puan başına -0,0928 yüzde puanı, kesişimi 1,359'dur; bu da 61 bp'lik bir genişleme için uyumlu SPY getirisini yaklaşık eksi %4,3 yapar. SPY'ın gerçekleşen +%0,63 getirisi bu doğrunun 4,93 puan üzerindedir (farkın standart sapması 2,20); bu fark 758 pencerenin 19'unda, yani %2,5'inde eşleşti veya aşıldı.
SPY'ı parçalarına ayırmak okumayı değiştiriyor. 18 Eylül ile 19 Ekim arasında (correlation_close_history tablomuz) IWM %4,51 düştü (284,11'den 271,28'e), JPM 4,62 ve XLF 1,08 düştü; XLI 1,54 ve XLK 1,81 geriledi. XLP 6,02, XLV 4,71, XLE 6,05, UNH 7,95, MSFT 8,05 ve BRK-B 4,41 yükseldi. QQQ 0,32 düştü. VIX 14,81'den 18,44'e çıktı. Veriler, bu tekil hisse veya sektör hareketlerinden herhangi birinin nedenini göstermiyor.
IWM kendi kredi uyum doğrusunun 2,69 puan üzerinde (standart sapma 3,32); 758 pencerenin 150'si bunu eşleştiriyor veya aşıyor. Bu olağan bir okumadır. IWM'nin 21 seanslık getirisi eksi SPY'ınki 5,14 puan düştü; bu, Haziran 2000'den bu yana 6.619 kayan pencerenin 223'ünde eşleşti veya aşıldı (%3,4; ortalama +0,06, standart sapma 2,90).
Mekanizma
Yatırımcılar temerrüt veya likidite riskini yeniden fiyatladığında yüksek getirili tahvil spreadi genişler. Bu 21 seansta 10 yıllık Hazine getirisi 14 bp artarak %5,15'e çıktı ve 2026 öncesinde bu seviyede veya üzerinde görülen son kapanış 9 Temmuz 2007'ydi. Spread bunun üzerine ayrıca arttı; dolayısıyla bu ihraççıların toplam borçlanma maliyetleri kabaca ikisinin toplamı kadar yükseldi. Bu toplam yaklaşık bir değerdir: uç noktaları karşılaştırıyoruz ve 10 yıllık getiri 5 Ekim'de 5,31 ile zirve yaptı, 16 Ekim'de 5,09'du. Bu maliyetler önce daha küçük, daha borçlu ve değişken faizli borçluları sıkıştırır. Gerekçemiz, bu tür şirketlerin Russell 2000'de ve bankalarda, nakit zengini mega şirketlerin egemen olduğu S&P 500'e göre daha büyük yer tuttuğudur. Endeks bileşenlerini veya ağırlıklarını sorgulamadık; bu adım bir çıkarımdır.
Hisse senetleri içinde hareketler bu pencerede sektöre göre farklılaştı. Küçük şirketler, finans ve sanayi düşerken temel tüketim, sağlık, enerji (petrol 100 dolar civarında) ve birkaç mega şirket yükseldi, VIX de arttı. SPY seviyesi bu hareketleri net olarak +%0,63'e indirdi. Yalnızca S&P 500 seviyesini izleyen bir okuyucu bu rakamı görür ve küçük şirketlerdeki %4,51'lik düşüşü kaçırır. Uyumumuza göre SPY kredi doğrusunun 4,93 puan üzerindedir (758 pencerenin 19'u bu düzeyde veya üzerinde) ve IWM 2,69 puan üzerindedir (758'in 150'si). Bu dökümü verileri gördükten sonra seçtik.
Diğer açıklamalar
Petrol bileşimi. 100 dolar civarındaki petrol enerji hisselerini yukarı taşır (XLE %6,05 yükseldi). Endeks ağırlıklarını hesaplamadık; bu nedenle bunun SPY hareketinin ne kadarını açıkladığını söyleyemeyiz. Havayolları, tüketici şirketleri ve kimya gibi yakıt maliyetinden zarar görenler, enerji dışı yüksek getirili tahvilleri daha geniş spreade itiyor olabilir. Bunu test edemedik: 22 Ekim'de CCC spread serisini (BAMLH0A3HYC) denediğimizde FRED bakımdaydı ve veritabanımızda sektör spreadleri yok. Doğruysa ayrışma bir sektör karışımı etkisidir ve risk iştahı hakkında az şey söyler.
Teknik kredi arzı. Yoğun yeni ihraç veya fon çıkışları, temerrüt riskinde değişiklik olmadan spreadleri genişletebilir. bond_issuances tablomuz SEC'e bildirilen borç ihraçlarını listeliyor ancak kredi notu alanı yok ve yüksek getirili ETF'ler için pay sayısı verimiz de yok; bu nedenle yüksek getirili tahvil arzını veya fon akışlarını spread hareketinden ayıramıyoruz. HYG'nin fiyatı %2,16 düştü, ancak bu dağıtımları içeriyor ve 19 ile 20 Ekim kapanışları sekiz basamağa kadar aynı, yani eski bir satır olabilir; bu yüzden bunu kanıt olarak kullanmıyoruz.
Tekil hisse haberleri. Birkaç büyük ismin kendi hikâyeleri vardı (MSFT, UNH, META); bu nedenle SPY'ın dayanıklılığı o şirketlere özgü olabilir. Katkılarını hesaplamadık.
Faiz beklentileri. Kitco, 28 Ekim'deki karar öncesinde Fed'in sıkılaştırma beklentilerini bildiriyor. Daha sıkı politika önce borçlu şirketleri ve küçük şirketleri vurur ve piyasalar arasında hiçbir uyuşmazlık olmadan bu deseni üretir.
Temel oran
+61 bp veya üzeri 21 gözlemlik bir değişim, 25 Temmuz 2023 ile 19 Ekim 2026 arasında 828 pencerenin 22'sinde görüldü (%2,7; ortalama eksi 2,1 bp, standart sapma 30,7, yaklaşık 2 standart sapma). Örtüşen pencereler bu sayıyı şişirir. 22'nin 19'u Mart ile Nisan 2025 arasındadır; geri kalanlar bir Ağustos 2024 penceresi ve iki güncel penceredir. Daha düşük 50 bp eşiğinde geçmişe Ekim 2023 eklenir ve toplam dört dönem olur. Üç önceki vakayla "SPY her zaman düştü" küçük örneklemli bir gözlemdir. Seviye olağandır: 849 günün 224'ü 329 veya üzerindeydi, tablo ortalaması 315 ve maksimum 7 Nisan 2025'teki 461'dir. Pencere kısadır, yaklaşık 3,25 yıl; çünkü hy_credit_spread 2023-07-25'te, FRED kopyamız ise 2025-09-30'da başlar. Tablodaki on iki satır hafta sonu tarihi taşır; dolayısıyla 21 gözlemlik bir pencere her zaman 21 seans değildir. Yalnızca hafta içi günler sayıldığında sonuç 816'da 23'tür.
Arama alanı önemlidir. Masamız yüksek getiriyi işaretlemeden önce yaklaşık 40 veri serisini taradı; 97. yüzdelik diliminde tesadüfen bir veya iki nominal uç değer çıkardı, dolayısıyla tek başına spread değişimi zayıf bir kanıttır. Ardından üç endeks uyumunu (SPY, IWM, QQQ), 26 yıllık bir göreli getiri dağılımını (IWM'ye karşı SPY) ve yaklaşık 30 tanımlayıcı getiriyi test ettik. Bileşim dökümü verileri gördükten sonra seçildi; bu yüzden tanımlayıcıdır ve bakmadan önce belirlemedik. Bağımsızlık açısından, yatırım yapılabilir derece spreadleri farklı bir evrende aynı endeks ailesidir ve kısmen destekleyicidir. SPY, IWM, sektör fonları ve VIX tek bir ABD hisse senedi piyasasıdır ve VIX, S&P opsiyonlarından türetilir. İki piyasa makro etkenleri paylaşır; bu nedenle yakınsama iddiasında bulunmuyoruz ve bileşik sinyal puanlarımızın hiçbirini kullanmıyoruz.
Aksini gösteren kanıtlar
Seviye, "kredi alarm veriyor" okumasına karşı en güçlü noktadır. 329 ile 333 bp'de spread tablo ortalamasına yakın ve 7 Nisan 2025'teki 461'in çok altındadır; Temmuz 2023'ten bu yana 849 günün 224'ünde daha genişti. Yatırım yapılabilir derece spreadleri 87 bp'dir. 21 Ekim'e gelindiğinde hisseler yavaşlıyordu: SPY 773,09'a ulaştı (18 Eylül'den bu yana %1,50 artış), IWM %2,68 düşüşteydi ve VIX 16 Ekim'deki 19,99'a karşı 16,68'di. S&P 500 o gün 7.757,17'de, Russell 2000 ise 2.781,02'de kapandı (Kitco, ^GSPC kapanışımızla uyumlu). Çok sıkı bir başlangıçtan (21 Eylül'de 266) hızlı bir genişleme normalleşme olabilir. Önceki dönem karşılaştırması üç vakaya dayanır.
Okumayı ne değiştirir
21 Ekim ile 30 Ekim arasındaki FRED BAMLH0A0HYM2 verileri. Aşağıdaki düzeyler (%3,00 ve %3,50, SPY için 770 ve eksi 2 puan) bir sorgudan türetilmiş rakamlar değil, bizim seçtiğimiz yuvarlak referans düzeylerdir. IWM 21 Ekim kapanışı olan 276,48'in üzerinde veya bu düzeyde kalırken getirinin %3,00'ün altına inmesi, teknik veya normalleşen bir genişlemeye işaret eder ve ayrışma silinirdi. SPY hâlâ 770 civarındayken %3,50'nin üzerine çıkış, farkı önceki dönemlerin ölçeğine doğru açardı. Sırada 23 Ekim Cuma günü ET 09:45'te açıklanacak Ekim öncü PMI verileri (Kitco) ve 28 Ekim'deki Fed kararı (Babypips) var. Şahin bir sonuç, küçük şirketlerin ve yüksek getirili tahvillerin birlikte hareket etmeye devam edip etmeyeceğini test eder. IWM eksi SPY 21 seanslık farkın eksi 2 puanın üzerine geri dönmesi bileşim açıklamasını zayıflatır. Bir CCC veya sektör spread serisi erişilebilir olur ve genişlemenin enerjiye duyarlı veya yakıt maliyetine duyarlı sektörlerde yoğunlaştığını gösterirse petrol açıklaması ağırlık kazanır. Veriler hangi piyasanın haklı çıkacağını veya sonraki bir fiyat etkisinin ne kadar büyük olacağını söyleyemez. Tablomuzdaki en son yüksek getirili tahvil spreadi 329 bp'dir ve tarihi 2026-10-19'dur.
Sıkça sorulan sorular
Yüksek getirili tahvil spreadi ne kadar genişledi?
Tablomuzda 18 Eylül'deki 268 bp'den 19 Ekim'de 329'a, yani 61 arttı. FRED 20 Ekim için 333 gösteriyor. 25 Temmuz 2023'ten bu yana 828 adet 21 seanslık pencerenin yalnızca 22'si +61 bp ve üzerindedir.
S&P 500 bunu görmezden mi geldi?
SPY aynı tarihlerde %0,63 yükseldi. Temel tüketim, sağlık ve enerji fonları %4,7 ile %6,1 arasında yükselirken IWM %4,51, JPMorgan 4,62 ve finans (XLF) 1,08 düştü.
Bu, önceki genişlemelere benziyor mu?
50 bp ve üzeri önceki üç dönemde SPY %1,0 ile %12,2 arasında düştü. Üç vaka küçük bir örneklemdir ve kural olarak okunamaz.
329 bp yüksek bir seviye mi?
Hayır. Temmuz 2023'ten bu yana 849 günün 224'ü bu düzeyde veya üzerindeydi, tablo ortalaması 315'tir ve maksimum 7 Nisan 2025'teki 461'dir.
Sıradaki veri noktası nedir?
FRED'in 21 Ekim ile 30 Ekim arasındaki verileri, 23 Ekim Cuma günkü öncü PMI verileri ve 28 Ekim'deki Fed kararı.
Kaynaklar
FRED, ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2): 18 Eylül'de 2,68, 19 Ekim'de 3,29, 20 Ekim'de 3,33; FRED sitesi 22 Ekim'de erişmeye çalıştığımızda bakımda olduğu için değerler fred_series_history tablomuzdan okundu.
FRED, ICE BofA US Corporate Index Option-Adjusted Spread (BAMLC0A0CM): yatırım yapılabilir derece spreadi 0,77'den 0,87'ye, fred_series_history tablomuzdan okundu.
FRED, 10-Year Treasury Constant Maturity (DGS10): %5,01'den %5,15'e; 2026 öncesindeki son 5,15 ve üzeri okuma Temmuz 2007'de, fred_series_history tablomuzdan okundu.
FRED, CBOE Volatility Index (VIXCLS): VIX 14,81'den 18,44'e, fred_series_history tablomuzdan okundu.
Kitco, PM Report, October 21, 2026: 21 Ekim endeks kapanışları, Fed sıkılaştırma beklentileri ve Cuma PMI takvimi.
Babypips, Financial and Forex Market Recap, October 21, 2026: 28 Ekim'deki Fed kararı.