
Kresmion Research, 18 Kasım 2026
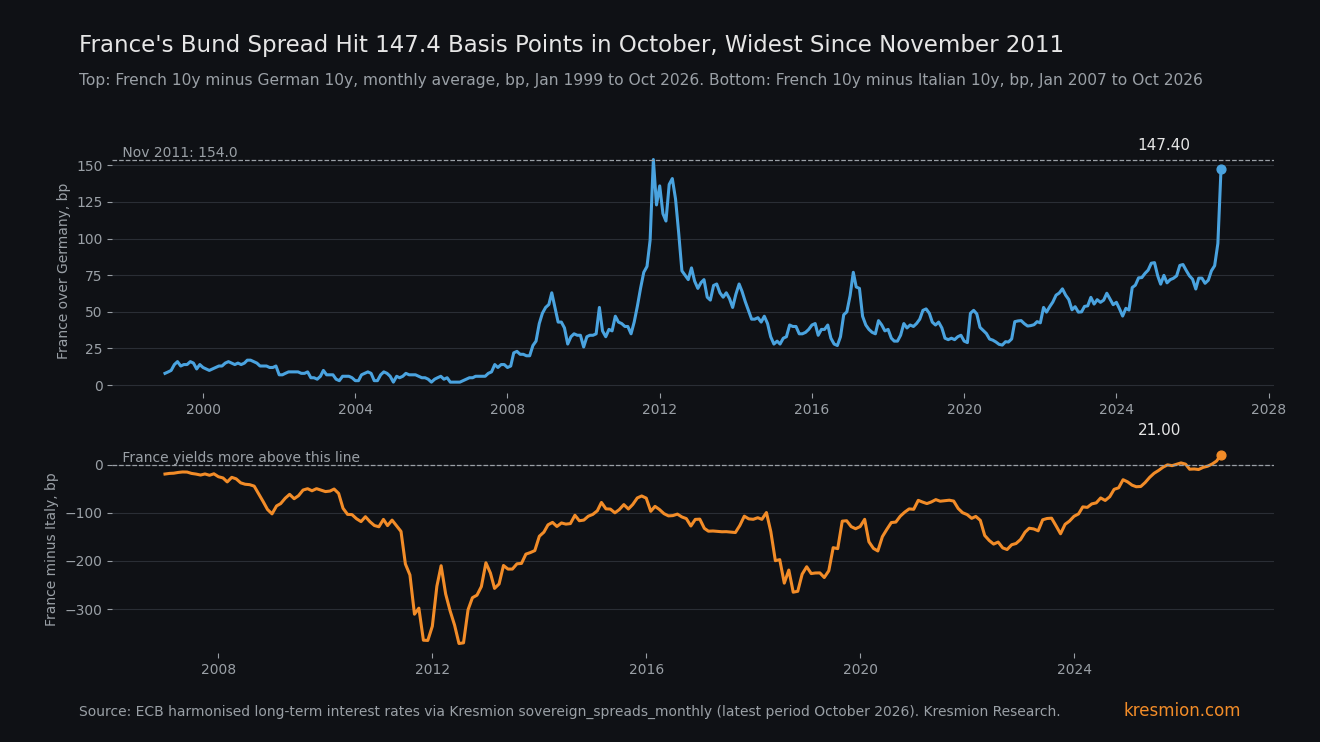
Fransa'nın Almanya'ya karşı 10 yıllık farkı Ekim ayında 147,4 baz puana ulaştı. Bu, Kasım 2011'den bu yana en geniş aylık ortalama oldu ve Fransa'nın getirisi İtalya'nın getirisinin üzerinde. AMB'nin uyumlaştırılmış uzun vadeli faiz serisinde Fransa'nın 10 yıllık tahvili ortalama %4,89, Bund'un ise %3,416 oldu ve fark bir ayda 50,7 baz puan arttı. Fransa'nın 10 yıllık getirisi, 334 ayın yalnızca 6'sında İtalya'nınkinin üzerinde kaldı ve bunların hepsi Aralık 2025'ten sonra geldi. Ekim ayındaki 21,0 baz puanlık fark ise en geniş olanı. Bu tek bir veri serisidir. İtalya'nın farkı da sert biçimde genişledi, aylık ortalama bir ani sıçramayı gizleyebilir ve Fransa verisi 41 ülkelik bir taramadan çıktığı için çoklu karşılaştırma indirimi uygulanır.
Temel çıkarımlar
| Ne | Rakam |
|---|---|
| Fransa 10 yıllık eksi Almanya 10 yıllık, Ekim 2026 | 147,4 bp, Eylül'e göre 50,7 bp ve bir yıl öncesine göre 65,1 bp yüksek (AMB uyumlaştırılmış serisi, Kresmion aracılığıyla) |
| Kendi tarihindeki sırası | Ocak 1999'dan bu yana 334 aylık gözlem içinde 2., %99,7'lik dilim. Yalnızca Kasım 2011 (154,0) daha genişti (AMB, Kresmion aracılığıyla) |
| Bir aylık genişleme | +50,7 bp, seride 2. en büyük, Kasım 2011'in (+55,0) ardında (AMB, Kresmion aracılığıyla) |
| 41 ülkelik kesit | Fransa kendi tarihine göre en yüksek ülke (%99,7'lik dilim). İtalya'nın 126,4 bp'si %52,9'luk, Belçika'nın 96,4 bp'si %92,2'lik, İspanya'nın 65,0 bp'si %42,0'lik dilimde (AMB, Kresmion aracılığıyla) |
| Fransa eksi İtalya, Ekim 2026 | +21,0 bp, en geniş fark. Fransa 334 ayın 6'sında İtalya'dan yüksek getiri sundu, hepsi Aralık 2025'ten sonra (AMB, Kresmion aracılığıyla) |
| Canlı kontrol, 17 Kasım | Fransa %4,898, İtalya %4,437, Almanya %3,381: Bund'un yaklaşık 152 bp, İtalya'nın 46 bp üzerinde (Trading Economics, bizim hesabımız, farklı bir seri) |
Veriler ne gösteriyor
Seri, 10 yıllık devlet tahvilleri için AMB'nin uyumlaştırılmış uzun vadeli faiz serisidir. sovereign_spreads_monthly tablomuzda tutulur ve en son 17 Kasım'da güncellenmiştir. Fransa'nın Bund'a karşı farkı Haziran'da 71,6 bp, Temmuz'da 78,0, Ağustos'ta 81,5 ve Eylül'de 96,7 oldu, ardından Ekim'de 147,4'e sıçradı. Fransa'nın 10 yıllık getirisi ay içinde 45,0 bp yükselirken Almanya'nın getirisi 5,7 bp düştü. Dolayısıyla 50,7 bp'lik genişlemenin yaklaşık 45 bp'si Fransa getirisindeki artıştan geldi.
İtalya'nın 10 yıllık getirisi Ekim'de ortalama %4,68 iken Fransa'nınki %4,89 oldu. Fransa'nın getirisi tablodaki 334 ayın 6'sında İtalya'nınkinin üzerindeydi. İlki +0,8 bp ile Aralık 2025'tir. Eylül 2026 +7,8 bp, Ekim ise +21,0 bp oldu. Ölçek için: en negatif değer Temmuz 2012'deki -371,6 bp idi ve Kasım 2011'de İtalya Fransa'dan 364,7 bp daha fazla getiri sunuyordu.
Canlı gösterge kotasyonları farkın hâlâ açık olduğunu gösteriyor (Trading Economics, Fransa, İtalya, Almanya). 17 Kasım'da Fransa'nın 10 yıllık getirisi %4,898, İtalya'nınki %4,437 ve Almanya'nınki %3,381 idi. Bizim hesabımıza göre bu, Bund'un 151,7 bp ve İtalya'nın 46,1 bp üzerinde demektir. Bunlar tezgah üstü gösterge kotasyonlarıdır ve AMB aylık ortalamasından farklı bir seridir. İkisi de aynı Fransız ve Alman tahvillerini ölçtüğü için, iki farklı zaman damgasında tek bir teyit sayılır.
Mekanizma
Bir okuma, küresel getirilerin yükseldiği bir ortamda Fransa'ya yönelik mali ve siyasi risk primidir. Bank of Singapore, Fransa'nın borcunun GDP'ye oranını %120'ye yaklaşıyor olarak veriyor ve Nisan 2027'deki cumhurbaşkanlığı seçimine dikkat çekiyor (Bank of Singapore). Trading Economics, Fransa'yı bu seçim öncesinde mali baskı altında olarak tanımlıyor ve 16-17 Kasım'da piyasaların Aralık'ta bir AMB faiz artırımı ile 2027'de iki artırım daha fiyatladığını, enflasyonun %2'lik hedefin iki katı olduğunu bildiriyor. Ancak andığı iktisatçıların çoğu AMB'nin Aralık'tan sonra ara vermesini bekliyor. Ekim'de nelerin fiyatlandığına dair verimiz yok ve 10 yıllık Bund getirisi o ay 5,7 bp düştü. Bu nedenle tüm euro tahvillerine ortak bir faiz şoku, Fransa'daki genişlemeyi tek başına açıklamıyor. İtalya ve Belçika 37,5 ve 31,7 bp genişledi, borç oranlarını ise sorgulamadık.
Bank of Singapore, yabancı yatırımcıların Fransız borcunun yaklaşık %60'ını elinde tuttuğunu tahmin ediyor ve pozisyon çözümlerinin ile yabancı satışlarının hareketi büyütmüş olabileceğini söylüyor. Bu, her iki yönde de hızlı hareket edebilen bir yatırımcı tabanıdır.
İkinci dereceden nokta güvenlik ağıyla ilgilidir. 2011'de Fransa, İtalya ile birlikte genişlemişti. Bugün prim Fransa'da, İtalya'nın farkı ise tarihsel medyanında (%52,9'luk dilim). AMB'nin Aktarım Mekanizması Koruma Aracı (TPI), "haksız, düzensiz piyasa dinamiklerine" karşı devreye alınabilir ve uygunluk kriterleri arasında AB mali çerçevesine uyum yer alır. Bu, aşırı açık prosedürü altında olmamak ya da etkili adım atmamış olarak değerlendirilmemek anlamına gelir (AMB, 21 Temmuz 2022). Eriştiğimiz sayfaya göre Fransa, 26 Temmuz 2024 tarihli Konsey kararından beri açık bir prosedür altındadır ve alınan önlemlere ilişkin son raporu 7 Mayıs 2026 tarihlidir (Avrupa Komisyonu). Fransa'nın prosedürü tek başına onu dışarıda bırakmaz, çünkü kriter etkili adım atmamış olarak değerlendirilmeyen ülkeyi de kabul eder. Bank of Singapore da AMB'nin araç setinin kriz düzeyindeki farkları sınırlayacağını bekliyor. AMB'nin bu genişlemeyi haksız bulup bulmayacağı kendi kararıdır ve verilerimizin bununla bir ilgisi yoktur. Euro çekirdek devlet endekslerini ve teminat havuzlarını elinde tutanlar, bu seride eskiden çevre ülkelere ait olan bir risk primini artık taşıyor.
Diğer açıklamalar
Fransa'ya özgü okumayla dört alternatif yarışıyor.
Euro bölgesi genelinde yeniden fiyatlama. Ekim'de İtalya'nın farkı 37,5 bp, Belçika'nın 31,7, Yunanistan'ın 24,7 ve İspanya'nın 19,6 bp genişlerken Hollanda (2,8) ve Avusturya (6,0) neredeyse hiç kıpırdamadı. Hareketin büyük kısmı çekirdek dışı borca yönelik genel bir prim gibi görünüyor. Yine de en çok genişleyen Fransa oldu, 41 ülke içinde kendi tarihinin %99'luk diliminin üzerindeki tek ülke o ve İtalya'ya göre getiri farkı ay içinde 13,2 bp genişleyerek 7,8'den 21,0'a çıktı.
Teknik akış. Ekim'i yabancı satışları ve pozisyon çözümleri belirlediyse, mali temellerde değişiklik olmadan geri dönebilir. Yatırımcı akışlarını göremiyoruz, bu yüzden hareketi zorunlu satış ile kredi riskinin yeniden fiyatlanması arasında bölemeyiz.
Küresel vade primi. ABD 10 yıllık getirisi 16 Kasım'da %5,12 idi. Küresel bir hareket Bund'ları da yukarı çekerdi, oysa Bund getirisi Ekim'de 5,7 bp düştü ve Fransa farkı Almanya'ya karşı ölçülüyor. ABD'nin Bund'a göre farkı kendi tarihinin %74,2'lik diliminde yer alıyor.
Ölçüm. AMB serisi, ölçüt OAT üzerinde ay sonu kotasyonu değil, uyumlaştırılmış bir yakınsama kriteri getirisinin aylık ortalamasıdır. 17 Kasım tezgah üstü kotasyonları, yani Bund'un yaklaşık 152 bp üzeri, Ekim ortalamasıyla tutarlıdır.
Baz oran
Pencere, bu AMB serisinde Fransa'nın Bund'a karşı aylık farkıdır: Ocak 1999 ile Ekim 2026 arası, 334 gözlem. 147,4 bp ile değer 2. sırada ve %99,7'lik dilimde yer alıyor. Yalnızca Kasım 2011 (154,0) daha genişti, dolayısıyla bu bir rekor değil. Mayıs 2012 (141,0) ve Nisan 2012 (137,0) 3. ve 4. sırada. +50,7 bp'lik ay, Kasım 2011'in +55,0'ından sonra en büyük ikinci aylık genişlemedir ve Nisan 2012 (+25,0) üçüncüdür.
İki uyarı. Aylık seviyeler örtüşür ve seri korelasyonludur, dolayısıyla 334 nokta bağımsız çekimler değildir. Ayrıca kesit taraması 41 ülkeyi kapsadı. Bu ülkeler bağımsız olsaydı, en az birinin şans eseri kendi tarihinin ilk ikisinde (%99,7'lik dilim veya üstü) yer alma olasılığı yaklaşık %22 olurdu (41 x 2/334 yaklaşık %25). Ülkeler korelasyonlu olduğundan gerçek rakam daha düşüktür, ancak ne kadar düşük olduğunu söyleyemeyiz. Geriye kalan şudur: değer marjinal değil, 334 içinde 2. sırada ve yalnızca 2011 kriz zirvesinin ardında, ayrıca Fransa'nın İtalya'yı geçmesi ayrı, yönlendirilmiş bir soru olarak test edildi.
Euro, 1,1222'den (EUR/USD kapanışı, 10 Kasım) 18 Kasım'daki 05:15 UTC canlı kotasyonda 1,0991'e geriledi. CFTC euro net kısa pozisyonu büyük ama aşırı değil (örneklenen CFTC geçmişi 24 Mart 2015'te 220.963 ve 7 Nisan 2015'te 215.258 kontrat gösteriyor, örnek ince olduğundan gerçek zirve daha büyük olabilir). İkisi de bu hareketle ABD faizleri ve daha güçlü dolar gibi ortak etkenleri paylaşıyor olabilir (dolar endeksi 9 Kasım'da 101,65, 17 Kasım'da 103,62), bu yüzden bunları bağımsız teyit olarak sunmuyoruz.
Aksi yöndeki kanıtlar
Fransa'ya özgü bir hikâyeye karşı en güçlü nokta, Ekim'deki genişliktir. İtalya'nın farkı 37,5 bp genişledi, bu Fransa'nın 50,7'sinin yaklaşık dörtte üçüdür ve Belçika'nınki 31,7 bp genişleyerek onu kendi tarihinin %92,2'lik dilimine taşıdı. Hareketin yalnızca 13,2 bp'si Fransa'da İtalya'ya karşı görülüyor.
Kasım'da bir geri dönüş işareti yok. 17 Kasım Trading Economics kotasyonlarına göre Fransa'nın 10 yıllık getirisi bir ay öncesinden 3 bp düşük, ancak Almanya'nınki 7 bp ve İtalya'nınki 13 bp düşük. Bu yüzden Fransa'nın her ikisine karşı farkı bir ay öncesinden geniş (Bund'un yaklaşık 152 bp üzeri, Ekim ortalaması 147,4'e karşı, ve İtalya'nın 46 bp üzeri, 21,0'a karşı). Bank of Singapore 12 Ekim'de, Bloomberg OAT-Bund farkının Ekim başındaki yaklaşık 140 bp'den kısmen geri çekildiğini yazdı. Bu, AMB ortalamasından farklı bir seridir, bu yüzden iki seviyeyi karşılaştırmıyoruz. Aylık ortalama, Ekim içindeki zirveyi ve geri çekilmeyi yumuşatır ve bu tablo bunları gösteremez.
Okumayı ne değiştirir
Birincisi, AMB'nin Kasım satırı (dönem 2026-11-01), tablomuza Aralık başında gelecek. Fransa'nın farkı 100 bp'nin altına dönerse ve getirisi yeniden İtalya'nınkinin altına inerse Ekim bir sıçramaydı. 140 bp üzerinde kalırsa 2011 karşılaştırması geçerliliğini korur.
İkincisi, AMB'nin Aralık para politikası toplantısı. Fransa'nın Bund'a ve İtalya'ya karşı farkını toplantıdan önce ve sonra karşılaştıracağız. İkisine karşı da genişleme, Fransa'ya yönelik faize duyarlı bir primle uyumlu olur. Değişmeyen bir fark bu okumayı zayıflatır.
Üçüncüsü, TPI uygunluğuna dair herhangi bir AMB iletişimi ve Komisyon'un aşırı açık prosedürü sayfasında Fransa'nın durumundaki herhangi bir değişiklik.
Dördüncüsü, günlük kontrol. 17 Kasım'da Trading Economics gösterge kotasyonları Fransa'yı Almanya'nın 151,7 bp ve İtalya'nın 46,1 bp üzerinde gösterdi.
Sıkça sorulan sorular
Fransa'nın farkı bir rekor mu?
Hayır. Ekim 2026'daki 147,4 bp ile Ocak 1999'dan bu yana 334 ay içinde 2. sırada. Kasım 2011 154,0 ile daha genişti.
Fransa gerçekten İtalya'dan daha yüksek getiriyle mi borçlanıyor?
AMB aylık ortalamasına göre evet: Ekim'de %4,89'a karşı %4,68. Fransa'nın getirisi 334 ayın 6'sında İtalya'nınkinin üzerindeydi, hepsi Aralık 2025'ten sonra, ve Ekim'deki 21,0 bp'lik fark en geniş olanı. 17 Kasım'daki canlı gösterge kotasyonları Fransa'yı %4,898, İtalya'yı %4,437 gösterdi, bu farklı bir seridir.
Bu 2011 ile aynı mı?
Kasım 2011'de Fransa, 364,7 bp daha fazla getiri sunan İtalya ile birlikte genişlemişti. Ekim 2026'da İtalya'nın farkı kendi tarihinin %52,9'luk diliminde, Fransa'nınki ise %99,7'lik diliminde.
AMB'nin güvenlik ağı bunu kapsıyor mu?
Aktarım Mekanizması Koruma Aracı "haksız, düzensiz piyasa dinamiklerini" hedefler ve uygunluk kriterleri arasında AB mali çerçevesine uyum bulunur. Fransa 26 Temmuz 2024'ten beri açık bir aşırı açık prosedürü altında. Bu tek başına onu dışarıda bırakmaz, çünkü kriter etkili adım atmamış olarak değerlendirilmeyen ülkeyi de kabul eder. AMB'nin harekete geçip geçmeyeceğini söyleyemeyiz.
Ekim'in bir sıçrama olduğunu ne gösterir?
AMB tablomuzdaki Fransa'nın Kasım satırının, Aralık başında gelecek, 100 bp'nin altına dönmesi ve getirisinin İtalya'nınkinin altında olması.
Kaynaklar
Kresmion sovereign_spreads_monthly tablosu üzerinden AMB uyumlaştırılmış uzun vadeli faizler: Fransa ve Almanya 10 yıllık getirileri, farklar, sıralar ve yüzdelik dilimler, dönem Ekim 2026, son güncelleme 17 Kasım 2026.
Trading Economics, France 10-year bond yield: 17 Kasım 2026'da %4,898, AMB faiz artırımı fiyatlaması, seçim öncesi mali baskı.
Trading Economics, Italy 10-year bond yield: 17 Kasım 2026'da %4,4366, S&P'nin BBB+ notunu pozitif görünümle teyit etmesi.
Trading Economics, Germany 10-year bond yield: 17 Kasım 2026'da %3,3806.
Bank of Singapore, OATs on the edge: Ekim başında 140 bp civarında fark, GDP'ye borç oranının %120'ye yaklaşması, yabancı payı tahmini, Nisan 2027 seçimi.
ECB, The Transmission Protection Instrument, press release of 21 July 2022: amaç ve uygunluk kriterleri.
European Commission, Excessive Deficit Procedure and France: 26 Temmuz 2024 tarihli karar, 21 Ocak 2025 tarihli tavsiye, 7 Mayıs 2026 tarihli son önlem raporu.