
作者:Kresmion Research,2026年11月6日
周四,标普500指数下跌4.36%,为2025-04-04以来最差的单日表现,两年期美国国债收益率下降11.45个基点,至4.4665%。这一比较使用的是我们的标普500序列,该序列起始于2022-01-04。美联储于2026-09-16将目标区间上调至3.75%至4.00%(在FRED中自2026-09-17生效),并在2026-10-27至28日的会议上按兵不动,因此这次波动发生在加息阶段。我们将其与2000年以来SPY(标普500 ETF)下跌4%或以上的45个交易日对照:其中32天两年期收益率下降。基点(bp)是一个百分点的百分之一。这是同一事件在多个序列中的呈现,因此我们不把这些部分视为相互独立的佐证。investingLive的收盘综述称,此轮抛售由人工智能和芯片供应商领跌,美光当日下跌约12%;我们尚未检验这一归因。
核心要点
| 项目 | 数值 |
|---|---|
| 标普500,周四2026-11-05 | 7,353.73,较7,688.62下跌4.36%。为2025-04-04(负5.97%)以来最差单日,序列起始于2022-01-04(Kresmion correlation_close_history,^GSPC) |
| 国债收益率,2026-11-05 | 2年期4.4665%(下降11.45个基点),5年期4.6098(下降7.82),10年期4.8408(下降5.12),30年期5.2581(下降2.19)(investingLive综述) |
| 收益率曲线 | FRED T10Y2Y,10年期减2年期,2026-11-04为0.32,2026-11-05为0.38,陡峭化6个基点(Kresmion fred_series_history) |
| 2000年以来的基准比率 | SPY在45天里下跌4%或以上。2年期收益率在其中32天下降,全部45天的变动中位数为负6个基点,9天的降幅超过11.45个基点(SPY与FRED DGS2合并,截至2026-11-04) |
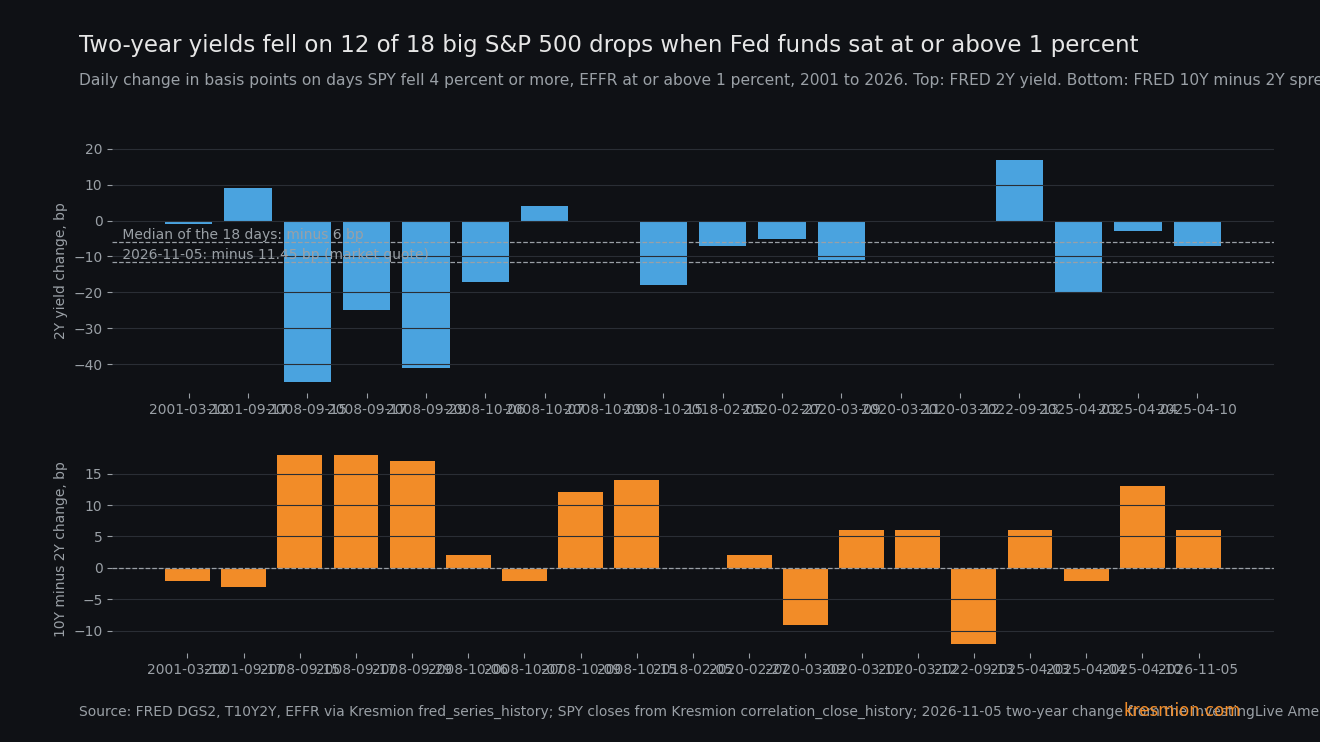
| 按联邦基金利率拆分 | 有效联邦基金利率(EFFR)在1%或以上:18天,2年期收益率在12天下降,中位数负6个基点,曲线在11天陡峭化(中位数正4个基点)。低于1%:26天,曲线中位数负7个基点。1%的门槛是事后选定的 |
| 加息阶段先例 | n = 4次美联储加息后的大幅下跌:2年期负13个基点(2000-04-14),负7(2018-02-05),负3(2022-05-18),正17(2022-09-13)。四次中曲线仅有一次陡峭化 |
| 反面证据 | 2年期收益率从2026-10-27到2026-11-04下降12个基点(4.70至4.58,FRED DGS2)。标普500在该区间内累计下跌0.44%,但在2026-11-02单日下跌2.35% |
数据显示了什么
标普500于周四2026-11-05收于7,353.73,较7,688.62下跌4.36%(Kresmion correlation_close_history,代码^GSPC,收盘数据截至2026-11-05)。2025-04-03为负4.84%,2025-04-04为负5.97%。我们取得的investingLive美洲综述显示,标普500下跌4.35%,报7,353.85,道指下跌1,833.16点(3.44%),报51,528.16,其标题称纳斯达克100指数下跌6.36%。雅虎财经实时页面显示VIX为28.18,上涨69.66%。我们的2026-11-05研究笔记讨论了此前的人工智能和数据中心抛售。
同一综述显示2年期收益率为4.4665%,下降11.45个基点,5年期下降7.82个基点,10年期下降5.12个基点,30年期下降2.19个基点。FRED自身2026-11-05的两年期收益率尚未发布,因此2年期的水平仅依赖一个市场报价来源。陡峭化则体现在另一个官方序列中:FRED的T10Y2Y从0.32升至0.38,陡峭化6个基点。综述中10年期的4.8408也与雅虎页头的4.8370基本一致。
美联储于2026-09-16将目标区间上调至3.75%至4.00%(在FRED中自2026-09-17生效),这是自2025-12-11降息以来的首次调整(FRED DFEDTARU和DFEDTARL)。FOMC于2026-10-27至28日开会,区间未变。TradingKey的一篇评论页面称,美联储在10月暂停加息,市场仍押注12月加息。美联储自己的2026-10-28声明以10比2的投票结果维持区间不变,库克和哈马克持异议,主张加息四分之一个百分点(https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm)。TradingKey页面只是一个评论来源,联邦基金期货将在其他解释中讨论。每周初请失业金人数为189K,预期为196K,这一数据本身会推高收益率。
传导机制
两年期收益率是与市场对未来两年美联储利率路径预期联系最紧密的期限。股市下跌4.36%会在没有美联储帮助的情况下收紧金融条件,按我们的理解,这降低了美联储需要再次加息的可能性。前端重新定价幅度最大:2年期下降11.45个基点,10年期下降5.12个基点,30年期下降2.19个基点。
长期收益率还包含持有数十年债券的补偿以及通胀风险。周四油价上涨(据investingLive综述,WTI结算价90.52,上涨2.72%),英国央行在2026-11-05以8比1的投票将利率上调至4%,为2023年以来首次加息(雅虎财经),这与长端波动较小相符。但10年期盈亏平衡通胀率下降2个基点(2.26至2.24),我们没有检验这一点。曲线最终陡峭化6个基点。
这一模式类似于美联储处于宽松或有降息空间时的崩盘日。在EFFR处于1%或以上时,曲线在18天中有11天陡峭化,但这11天中有六天在2008年9月至10月,三天在2020年初。加息阶段的交易日中,四天里有三天没有陡峭化。它不同于利率接近零时的崩盘日,那时曲线平均变平,中位数为7个基点。
第二层面的问题是加息阶段的对冲。国债能否缓冲股市,可能取决于冲击的成因;我们的四个案例无法说明这一点。周四前端的变动看起来像是对风险冲击的对冲。长端当天提供的缓冲很少:股市下跌4.36%时,30年期仅下降2.19个基点。我们没有查询TLT等长期债券基金的价格。
其他解释
逃向现金。 在抛售中,无论美联储的看法如何,资金都会流入短期国库券和短期票据作为现金替代。我们的fed_funds_futures表(CME 30天合约)截至2026-11-04,因此不包含周四,无法区分当天加息概率的重新定价与避险需求。它确实显示出路径在崩盘前就已移动:2027年6月的隐含平均利率(100减去期货价格)从2026-10-27的4.545%降至2026-11-04的4.405%,2026年12月则从4.045降至4.025,而有效联邦基金利率为3.88。按期限划分的分级变动(11.45、7.82、5.12、2.19个基点)更符合政策路径的重新定价,而非均匀的避险买盘,因为避险买盘往往也会重创10年期。
油价与通胀重新定价的延续。 布伦特2027年1月合约从2026-10-30到2026-11-04下跌16.6%,10年期盈亏平衡通胀率(T10YIE,由国债隐含的通胀率)从2026-10-27的2.35降至2026-11-04的2.26。周四可能是这一趋势的惯性。反面是,周四油价上涨,盈亏平衡通胀率仅下降2个基点,从2.26到2.24。
仓位。 投机者在10年期国债期货上持有981,538张净空头合约,未平仓合约为5,881,588张(CFTC 2026-10-27报告,2026-10-20为964,293),回补会压低收益率。10年期的降幅不到2年期的一半,而且该空头很可能大部分是现金与期货的基差交易,旧版报告无法将其拆分。我们没有检查2年期期货的仓位。
数据意外。 这无法解释此次波动:初请失业金人数降低会推高收益率。该综述还报告第三季度生产率为3.6%,预期为2.8%,我们没有检验其对收益率的影响方向。综述中周四的其他干扰因素,包括中期选举结果、周三因伊朗战争希望引发的油价暴跌,以及美联储官员巴尔金和哈马克支持渐进加息,在此均未检验。
基准比率
窗口期:2000-01-04至2026-11-04。我们将SPY收盘价(correlation_close_history)与FRED的DGS2、T10Y2Y和EFFR(fred_series_history)合并。SPY在45天里下跌4%或以上。方向很常见:45天中有32天(71%)2年期收益率下降。幅度处于前五分之一:全部45天的变动中位数为负6个基点,9天(20%)的降幅超过周四的11.45个基点,最深的是2008年的负45、负41和负25个基点,以及2025-04-03的负20个基点。就任意交易日而言,自2000-01-03以来的6,714个交易日中,FRED的2年期有160天下降12个基点或以上(2.4%)。
曲线的结果需要谨慎对待。在完整样本中,这些交易日T10Y2Y变动的中位数为负2个基点。陡峭化出现在按EFFR拆分之后。EFFR在1%或以上时有18天:2年期在12天下降(中位数负6个基点),曲线在11天陡峭化(中位数正4个基点)。EFFR低于1%时有26天(2000-04-14没有EFFR数据行,因此两组合计覆盖45天中的44天),2年期中位数为负5.5个基点,曲线中位数为负7个基点。我们是在看到接近零利率的交易日曲线变平之后才选定1%门槛的,并且在这一角度内大约尝试了8种切分,因此应将这种拆分视为对样本的描述。2年期下降且曲线陡峭化6个基点的情形在45天中出现了7次:五次在2008年秋季,两次在2025年4月。
数据存在供应商造成的怪异之处。SPY在2025-04-10显示为负4.38%,而同一表格中的^GSPC显示为负3.46%。剔除该日后,44天中有31天2年期下降。
加息阶段的子样本为四天,统计的是美联储加息之后的下跌:2000-04-14(2年期负13个基点,曲线正4),2018-02-05(负7,曲线持平),2022-05-18(负3,曲线负6)和2022-09-13(正17,曲线负12)。2000年的日期是根据月度FEDFUNDS确定的,该数据从2000年1月的5.45升至5月的6.27,因为FRED的目标利率序列始于2008年。2年期在四天中有三天下降,但曲线仅有一次陡峭化,因此周四的陡峭化不同于最接近的制度类比。最后一次是2022年8月CPI的公布日,当时整体物价同比上涨8.3%,低于7月的8.5%,核心上涨6.3%(BLS)。我们没有取得市场共识预期,因此无法说该数据是否出人意料,但当天股市下跌而2年期收益率上升17个基点。四个案例不构成一个比率。
关于2年期相对政策利率的水平:DGS2减EFFR在2026-11-04为70个基点,自2000-07-03以来的6,582天中有1,363天达到或超过该水平。周四下降之后,2年期比3.88%的EFFR高出约59个基点(市场报价对比2026-11-04的FRED EFFR),在这些交易日中有1,788天(27%)达到或超过该水平,中位数为28个基点。这次下降削减了高于当前政策利率的溢价,但并未将其消除。
反面证据
前端在崩盘之前就已在下降。FRED的2年期从2026-10-27的4.70降至2026-11-04的4.58,下降12个基点。标普500在该窗口内收低0.44%,从7,722.60到7,688.62,但在2026-11-02单日下跌2.35%,报7,541.40,而2年期在2026-10-30已降至4.56,因此此前的下降并非没有股市疲弱的因素。在2026-10-30至2026-11-04期间,布伦特1月合约下跌16.6%,从113.43降至94.62,10年期盈亏平衡通胀率在2026-10-27至2026-11-04期间下降9个基点(2.35至2.26)。2年期在周四之前的六个交易日里的降幅,与崩盘当日本身大致相当。因此股市冲击只是至少两个渠道之一,数据无法说明周四的11.45个基点各有多少归属于每个渠道。2026-10-28的FOMC按兵不动也处于该窗口内,是第三个候选因素。联邦基金期货在周四之前显示出同样的漂移:2027年6月合约的隐含利率从2026-10-27到2026-11-04下降14个基点,因此前端变动的一部分是已在进行中的政策路径重新定价。
前端价格仍然高于当前政策利率。一份强劲的通胀数据可能逆转这一波动。
什么会改变判断
1. FRED在2026-11-05的DGS2,待其发布。接近4.47的数值意味着综述中的变动成立;4.52或以上的数值则表明综述夸大了变动。这两个门槛都是我们自己的判断,我们也没有综述报价与H.15数据之间常见差距的基准比率。 2. 今天,即周五2026-11-06美东时间08:30公布的10月非农就业数据。市场共识从59,000(Kiplinger)到约65,000(TradingKey),失业率为4.2%。撰写本文时我们尚未取得结果。若强劲数据将2年期推回4.58以上,将逆转周四的重新定价。 3. 2年期减EFFR利差,2026-11-04为70个基点。若向其2000年以来28个基点的中位数靠拢,则意味着前端已经消化了进一步紧缩的预期。 4. 周五2026-11-13的PPI,以及2026-12-08至09日的FOMC。 5. 周二2026-11-10美东时间08:30的10月CPI。如果股市下跌而2年期在同一天上升,就像2022-09-13那样,那么在这一加息阶段前端对冲股市冲击的判断就不成立。
常见问题
在股市大跌时,国债收益率通常会下降吗?
2000年以来至2026-11-04,SPY在45天里下跌4%或以上,FRED的2年期收益率在其中32天下降,全部45天的变动中位数为负6个基点。
美联储加息时,曲线为什么会陡峭化?
2年期下降11.45个基点,而10年期下降5.12个基点,因此FRED的T10Y2Y显示10年期减2年期利差扩大6个基点。我们未经检验的理解是,股市下跌后前端消化了更少的美联储紧缩。我们没有确定长端为何降幅较小:10年期盈亏平衡通胀率下降2个基点(2.26至2.24),因此通胀补偿并不明显能解释这一点。在联邦基金利率处于1%或以上时,此类18天中有11天曲线陡峭化,这一拆分是我们事后选定的。
在加息阶段,国债对冲有效吗?
这可能取决于冲击的性质。在我们的数据中,有四次大跌发生在美联储加息之后:2年期在三次中下降,在2022-09-13,即2022年8月CPI公布日,上升了17个基点,四次中曲线只有一次陡峭化。
11.45个基点的下降得到确认了吗?
部分确认。2年期水平来自一个市场报价来源,即investingLive综述,因为FRED的2026-11-05两年期数据尚未发布。6个基点的陡峭化得到了FRED T10Y2Y的确认。
下一个检验是什么?
今天美东时间08:30的10月非农就业数据,然后是周二2026-11-10美东时间08:30的10月CPI。
资料来源
investingLive美洲外汇新闻综述,11月5日:AI抛售蔓延,纳斯达克100指数暴跌6.36%:2年期、5年期、10年期和30年期收益率及变动,189K对196K的初请数据,标普500和道指收盘价。
雅虎财经,今日股市,11月5日周四:英国央行以8比1加息至4%,VIX 28.18,10年期页头4.8370。
TradingKey,美国非农预览:10月就业:美联储10月暂停加息,市场仍押注12月加息,非农共识预期。
美联储,FOMC会议日程:2026-10-27至28日和2026-12-08至09日的会议。
美联储,2026-10-28 FOMC声明:以10比2的投票将区间维持在3-3/4%至4%。
BLS,2026年部分数据发布日程:就业报告2026-11-06,CPI 2026-11-10,PPI 2026-11-13,均在美东时间08:30。
BLS,消费者价格指数,2022年8月:2022-09-13发布,物价同比上涨8.3%。
Kiplinger,10月就业报告前瞻:非农就业共识预期59,000,失业率4.2%。
Kresmion研究笔记,2026-11-05:周四之前的人工智能和数据中心抛售背景。