
作者:Kresmion Research,2026年11月12日
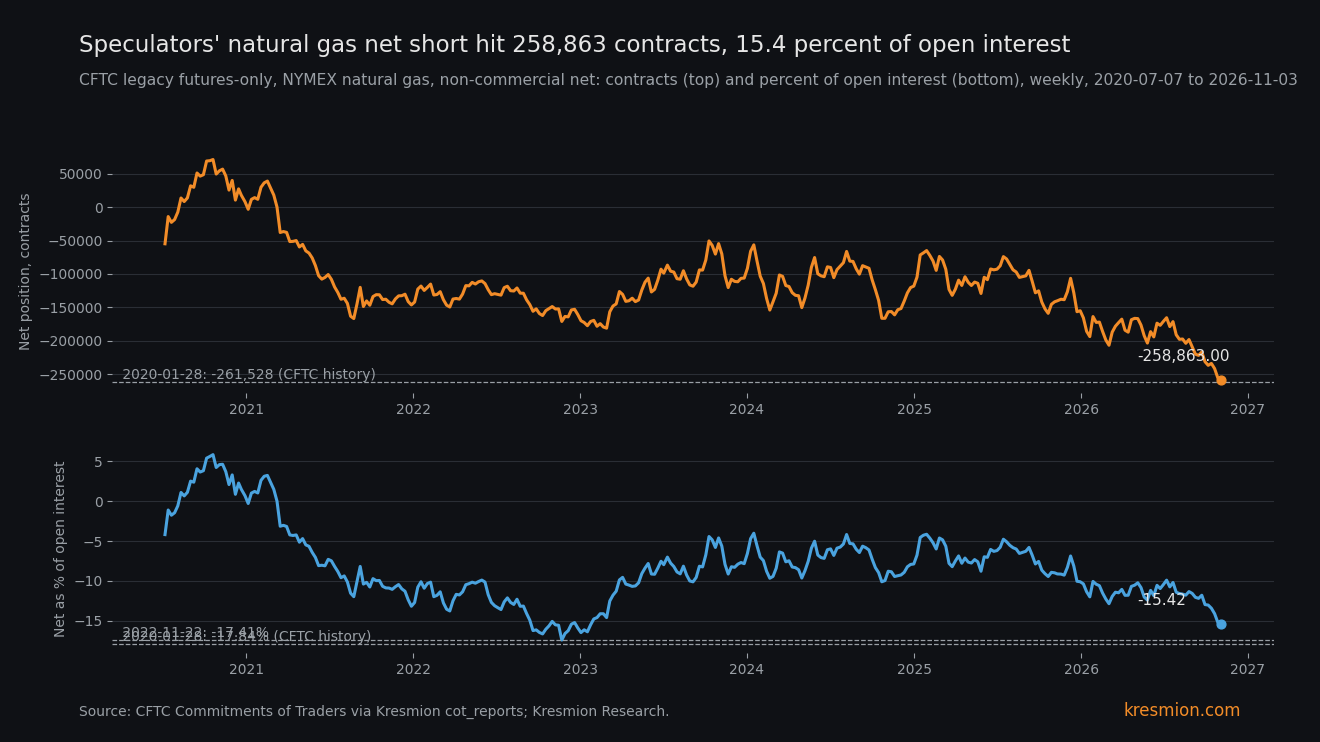
投机者持有的天然气净空头为2020年1月以来最大,达258,863手合约,随后12月合约在五个交易日内上涨13.85%。数据来自CFTC传统版期货专用持仓报告(截至11月3日周二),其中NYMEX Henry Hub的非商业交易者(通常称为投机者)净空头为258,863手合约。这是我们cot_reports表中331周里最深的一周,该表始于2020年7月7日。它比2020年1月28日的261,528手少2,665手,因此并非纪录。期货市场规模已经扩大,按占未平仓合约的比例计算,我们表中此前有16周更深,而2019年至2020年的CFTC历史中还有14周。我们不做预测。
核心要点
| 项目 | 数字 |
|---|---|
| 净持仓,11月3日 | -258,863手合约:多头279,879,空头538,742,未平仓合约1,678,554。前一周为-255,164(cot_reports) |
| 排名 | 2020年7月7日以来331周中排第1;该区间净持仓中位数为-122,564。在自2019年6月起逐周核查的CFTC周度历史中,只有2020年1月28日更深,为-261,528(cftc_history);2019年之前我们只核查了少量样本 |
| 占未平仓合约比例 | -15.42%。331周中有17周处于或低于该水平;我们表中此前的16周全部落在2022年9月20日至2023年1月24日之间,最深为2022年11月22日的-17.41%。CFTC历史另有14个更深的周,时间在2019年8月13日至2020年3月3日之间 |
| 形成过程,10月13日至11月3日 | 空头增加27,836,多头增加2,551,净空头加深25,285(cot_reports) |
| 12月合约(NGZ26) | 10月13日为3.602,11月3日为2.895(-19.63%),11月10日为3.296(+13.85%)。NG=F的近月合约为12月合约,11月12日UTC时间04:57报3.270 USD/MMBtu(futures_curve、commodity_prices) |
| 库存,截至10月30日当周 | 3,801 Bcf,比我们按周匹配的五年均值3,761.4高1.05%,比去年同期低2.66%(eia_inventories) |
数据显示了什么
CFTC在周五发布持仓报告(Commitments of Traders),反映前一个周二的持仓。我们的cot_reports表数据截至11月3日,futures_curve表截至11月10日,EIA库存表截至10月30日当周。在11月3日的报告中,非商业多头为279,879,空头为538,742,净空头为258,863,未平仓合约为1,678,554手。前一周为255,164,因此最新的周度变化为3,699手合约。
最后一段是新增卖出。从10月13日到11月3日,空头增加27,836(从510,906增至538,742),多头仅增加2,551(从277,328增至279,879)。同样这三周里,Henry Hub 2026年12月合约从3.602跌至2.895,下跌19.63%。期间收盘价为:10月26日3.022,10月27日3.004,11月2日2.856,这是我们所取区间的最低点。
更长期的累积看起来不同。从9月22日到11月3日,净空头加深了42,333手,但其中大部分,即26,483手或变化的62.6%,来自多头离场。空头增加15,850,未平仓合约从1,837,146降至1,678,554。
测量日之后,12月合约从2.895升至11月9日的3.218和11月10日的3.296,上涨13.85%。NG=F在11月12日UTC时间04:57报3.270,比12月合约11月3日收盘价高12.95%。大部分净空头,即233,578手,在10月13日已经建立,当时12月合约为3.602,而从9月16日到那一天,该合约收盘价从未低于3.305,因此这些空头是在高于今天3.296的价位开立的。此后新增的25,285手中,7,694手出现在截至10月20日的一周,收盘价在3.301至3.559之间,同样高于3.296。只有10月20日之后新增的17,591手是在低于当前价位的收盘价上建立的,价位从3.182一路降至2.856。数据无法说明是哪些交易者增仓或减仓。
机制
库存并不支持供应过剩的说法。10月30日美国本土48州工作气量为3,801 Bcf,而我们按周匹配的2021年至2025年均值为3,761.4,差距为1.05%,处于3,580至3,931的五年区间之内。一周前的10月23日为3,724,对应均值3,725.4。去年同期为3,905。该五年均值是我们自己按ISO周匹配计算的,日历上可能最多晚六天,因此我们的均值可能略偏高,也可能与EIA公布的数字不同。
在价格下跌中增加空头,同时库存接近正常,符合追随价格的卖出。该报告不区分交易风格,所以数据无法说明卖出的是趋势跟踪基金、价差交易者还是套保者。追随价格的卖出不需要用供应过剩来解释。它还有一个二阶后果:11月3日在2.895开立的空头,到11月10日在3.296时已处于浮亏,因此11月3日的报告无法说明后期新增的空头是否仍然存在。数据也无法说明该持仓对价格的影响有多大,无论方向如何。
第二个后果涉及分母。1,678,554的未平仓合约比2020年1月28日的1,465,557高14.5%。我们表中“最大”这一结论,部分原因在于市场变大了,这也是我们在下文报告占未平仓合约比例的原因。
第三个是价格序列中的数据陷阱。NG=F的连续图表会把不同合约月份拼接在一起。10月26日NG=F显示的2.602是即将到期的11月合约,当天12月合约收于3.022。我们内部的一份简报曾引用自10月26日低点上涨26.7%,这是把即将到期的11月合约(2.602)与12月合约(3.296)相比。只看12月合约,涨幅为9.07%(3.022至3.296),而自9月16日以来12月合约下跌3.46%(3.414至3.296)。11月10日,2027年1月合约(NGF27)为3.655,比12月高10.89%。如果该价差保持在10.89%附近,NG=F连续图表会在11月下旬换月时出现大致同等幅度的跳升,而价格并没有变化。我们的期货升水与贴水解读说明了原因。
其他解释
曲线持仓。传统版报告汇总所有合约月份。冬季到春季的价差(2027年1月的3.655减去2027年4月的2.469)在11月10日为1.186,高于11月3日的1.007(3.392和2.385)。部分空头可能是针对冬季多头持有的春夏腿,属于曲线观点而非单边观点。传统版报告无法将二者分开。
NYMEX期货之外的对冲。这些是仅限期货的数据,不包括期权和ICE的Henry Hub类似合约,因此部分空头可能是在对冲别处持有的多头期权或互换敞口。
市场增长。更大的市场产生更大的数字,如分母部分所示。
供应观点。交易者可能是针对产量或温和天气布局,而库存尚未体现。我们没有查询产量、LNG进气量或天气,因此无法用我们的数据检验这一点。
基准比率
在我们的窗口内,331周中排第1。只有一周,即当前这一周,净持仓处于或低于-258,863。在自2019年6月起逐周核查的CFTC周度历史中,唯一更深的一周是2020年1月28日(-261,528,占未平仓合约的17.84%)。从2020年2月4日到2026年10月13日没有更深的周,2020年2月4日本身为-246,701。2019年之前我们只核查了约250周的少量样本。抽样中最深的是2015年2月10日的-239,751,但未抽样的周可能更深。
按占未平仓合约比例计算,情况有所缓和。净空头为-15.42%,331周中有17周处于或低于该水平,约为我们窗口的第5百分位。我们表中此前的16周全部落在2022年9月20日至2023年1月24日之间,CFTC历史在2019年8月13日至2020年3月3日之间另有14周。抽样的2019年之前的周分别为-26.35%(2011年2月1日)、-26.47%(2011年3月22日)和-23.66%(2015年2月10日)。
搜索空间很重要。一次内部筛查覆盖了cot_reports表中的20个COT市场,使用两项指标,大约40次比较。欧元同样排在331周中的第1,新西兰元排第4,我们没有计算20个市场的扫描出现排名第1的频率。两个市场在同一周达到第1,也可能指向共同的持仓驱动因素,而不是各自独立的极值。这就是我们把占未平仓合约比例放在合约数旁边的原因。
就价格而言,五个交易日上涨13.85%对天然气来说很平常。在NG=F连续序列上,自2021年11月8日以来的1,274个五行窗口中,有113个(8.9%)涨幅达到或超过该水平,标准差为11.32%。该序列包含换月跳升和周末复制行,因此基准比率是近似值。
关于独立性:持仓(CFTC)、合约价格(通过供应商数据源获得的CME数据)和库存(EIA)来自三个不同的发布方。但价格与持仓在构造上仍会一起变动,因为交易者对价格作出反应,所以它们的同向变动并非相互印证。两次内部筛查分别发现了这一极值,但来自同一张表,因此我们只算作一次观察。
反面证据
反对称其为极端的最有力一点是分母。按-15.42%的未平仓合约占比,我们表中有16周更深,全部在2022年末和2023年初,最深达-17.41%,而CFTC历史另有14周在2019年至2020年。2020年1月的峰值为-17.84%,2011年和2015年CFTC少量样本周为-23.7%至-26.5%。相对市场规模而言,当前空头小于2019年至2020年、2022年至2023年以及抽样的2011年和2015年的周,不过在我们表中331周里仍是第17深,约为最深的5%。
第二点是,最新的周度变化3,699手合约很小,而且该快照早于12月合约13.85%的上涨。11月3日的数字可能已经过时。
什么会改变判断
11月10日(周二)的COT报告预计在11月13日(周五)发布,如果CFTC因退伍军人节假期而顺延,则为11月16日(周一)(我们尚未确认时间安排)。净空头高于261,528将超过2020年1月28日的水平。如果净空头减少25,000手合约或更多,同时空头下降,则意味着持仓在反弹中被削减。
截至11月6日和11月13日当周的EIA库存报告同样重要。如果读数大幅高于我们按周匹配的五年均值(10月30日为3,761.4 Bcf),将为空头提供目前缺失的供应依据。
12月合约在11月下旬到期,之后近月移至1月合约,其11月10日交易价为3.655。12月合约11月10日结算价为3.296。
常见问题
这是天然气净空头的纪录吗?
不是。258,863手合约是我们cot_reports表中331周里最深的,但2020年1月28日在CFTC周度历史中更深2,665手,为-261,528。2019年之前我们只核查了样本,未抽样的周可能更深。
为什么未平仓合约会改变判断?
未平仓合约比2020年1月高14.5%,所以更大的数字可能来自更大的市场。按占未平仓合约比例计算,净空头为-15.42%,我们表中此前有16周更深,全部在2022年9月20日至2023年1月24日,CFTC历史在2019年8月13日至2020年3月3日之间另有14周。
库存是否支持这些空头?
没有出现过剩。10月30日美国本土48州工作气量为3,801 Bcf,比我们按周匹配的五年均值3,761.4高1.05%,比去年同期低2.66%。这些空头是在12月合约下跌19.63%期间增加的,符合追随价格的卖出。
天然气自10月26日低点上涨了26.7%吗?
没有。NG=F连续序列当天显示2.602,是因为它持有即将到期的11月合约。只看12月合约,价格自10月26日上涨9.07%,自9月16日下跌3.46%。
我们何时能知道空头是否被削减?
11月10日的CFTC报告预计在11月13日(周五)发布,如果假期导致顺延,则为11月16日(周一)。截至11月6日当周的库存数据也将在本周发布。
数据来源
Kresmion,期货曲线监测:2026年11月10日的结算显示2026年12月合约为3.296,2027年1月合约为3.655,近月与次月价差为+10.89%,与我们的futures_curve表一致。
CFTC Public Reporting,Legacy COT数据集:cftc_history所依据的合约023651周度历史的来源。本次我们未核查该数据集的内容,因此所有数字均引自我们自己的表。
EIA,每周天然气库存报告:我们eia_inventories表中美国本土48州工作气量序列的发布方。未读取EIA自己的五年均值。
Kresmion,升水与贴水解读:连续期货序列为何在换月时跳升。在我们的事实核查期间获取。
Kresmion,COT持仓工具:CFTC 2026年11月3日当周显示天然气投机者净空头258,863手合约,占未平仓合约的-15.4%,与我们的cot_reports表一致。
Kresmion,大宗商品页面:实时大宗商品背景信息。