
作者:Kresmion Research,2026年11月17日
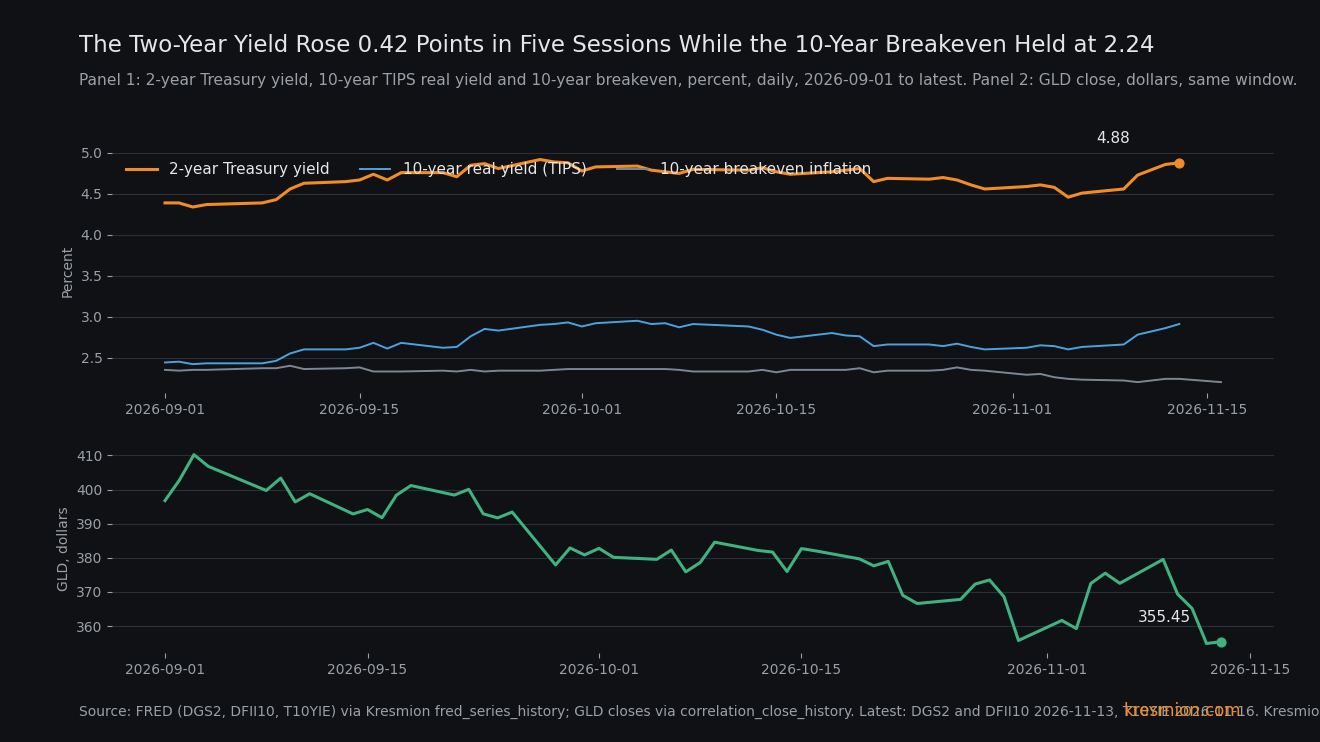
两年期收益率在五个交易日内上升42个基点,11月13日达到4.88%,为2022年6月以来最大涨幅,而10年期盈亏平衡通胀率(breakeven)收盘持平。盈亏平衡通胀率是债券市场对未来十年通胀率的定价。它在11月5日和11月13日均为2.24%,同期10年期实际收益率(扣除通胀后的回报)上升31个基点。不支付收益的黄金在同一区间下跌5.52%。先说两点保留:该区间的起点是一个单日避险低点,因此从11月4日算起涨幅为30个基点;此外两年期4.88的水平低于其9月28日的4.92。
核心要点
| 项目 | 数字 |
|---|---|
| 两年期美债收益率(DGS2) | 11月5日4.46%,11月13日4.88,五个观测值内上升0.42个百分点(FRED,经Kresmion fred_series_history) |
| 2000年以来的基准概率 | 6,720个五观测值窗口中有19个(含本次)上升至少0.42个百分点,约占0.28%,大约属于10个行情段。本次之前的最近一次结束于2022年6月15日(fred_series_history) |
| 10年期名义、实际与盈亏平衡 | 名义收益率4.84至5.15(+31 bp)。TIPS实际收益率2.60至2.91(+31 bp)。盈亏平衡2.24至2.24(FRED) |
| 区间内的数据发布 | 10月非农就业165,000人,预测为65,000人(11月6日)。10月CPI环比+0.4%,预测为0.3,核心+0.3,预测为0.2(11月10日)(macro_calendar_events) |
| 黄金 | 期货4,113.50至3,886.30,-5.52%。GLD 375.49至355.45,六个交易日-5.34%。路透社称周一现货低点为3,830.74 |
| 黄金与实际收益率 | 5日变动的相关系数:2025年-0.02,2026年-0.40(217个重叠观测值) |
数据显示了什么
我们的fred_series_history数据表(11月17日查询,DGS2最新观测值为11月13日)显示,两年期收益率11月5日为4.46%,11月6日为4.51,11月9日为4.56,11月10日为4.73,11月12日为4.86,11月13日为4.88。由于退伍军人节,没有11月11日的数据行,因此11月12日的13个基点跨越了两个日历日。每日变动依次为+5、+5、+17、+13和+2。
我们的macro_calendar_events数据表显示了落在该区间内的两项数据发布。10月非农就业人数11月6日公布为165,000人,预测为65,000人,失业率4.1%,预测为4.2。11月10日公布的10月CPI环比上升0.4%,预测为0.3,核心CPI上升0.3%,预测为0.2。FRED的CPIAUCSL指数10月为337.476,较9月的336.298上升0.35%。我们的副本中没有2025年10月的指数,因此不引用同比变化。美联储目标区间上限从3.75%升至4.00%,自9月17日起生效,这是今年唯一一次调整。路透社11月16日报道,CME FedWatch显示12月加息25个基点,并有小概率加息50个基点。The Weekend Spread称,当天上午加息25个基点的概率高于93%。
10年期美债收益率从4.84%升至5.15%。10年期TIPS实际收益率从2.60升至2.91,同样是31个基点,而盈亏平衡没有变动。30年期上升22个基点,从5.25升至5.47,因此2s10s利差从0.38收窄至0.27个百分点。据The Weekend Spread,周一收盘时10年期为5.115%,两年期为4.819,分别下降4和5个基点。
黄金期货(GC=F,futures_prices)从11月5日的4,113.50降至11月13日的3,886.30。GLD六个交易日内从375.49降至355.45,因为11月11日股市照常交易。路透社报道周一现货黄金为3,830.74,为2025年10月2日以来最低,比1月创下的5,594.82纪录高点低31.5%。黄金期货周一结算价为3,851.80,今日UTC时间05:02报3,876.60(commodity_prices)。美元指数从101.55升至103.41,上涨1.83%(correlation_close_history)。
传导机制
区间内出现了两次数据意外,其中CPI公布日的升幅最大(+17 bp)。在非农公布日,两年期仅上升5 bp,而42个基点中有20个出现在没有非农或CPI的日子,因此数据无法说明这些意外解释了多少涨幅。两年期是与美联储预期路径联系最紧密的期限,所以重新定价会最先在这里显现。较长期限收益率变动较小,这正是曲线趋平的原因。在10年期点位上,整个涨幅都来自实际收益率,盈亏平衡仍为2.24。实际收益率上升而通胀预期没有上升,这符合市场预期美联储反应更强硬、通胀补偿不变的情形。一种解读是,投资者把偏高的数据视为预期政策收紧的理由。
第二层要点与黄金有关。更高的实际收益率提高了持有无收益资产的成本。在我们与DFII10关联的correlation_close_history数据表中,GLD 5日对数收益率与10年期实际收益率5日变动的相关系数,2025年在248个观测值上为-0.023,2026年在217个观测值上为-0.40。自8月17日以来,在62个观测值上为-0.424。2015年至2024年,年度数值在-0.19至-0.77之间,所以2025年是异常值,2026年看起来回到了较早期的关系。黄金再次与实际利率反向变动,这使其下跌成为同一轮美联储重新定价的部分second readout,也是本周较弱的独立避险信号。-0.40的相关系数意味着实际收益率大约解释了黄金5日变动方差的16%,因此这是部分解读,而非完整解读。这些窗口相互重叠,所以年度数值高估了其精确度。
其他解释
避险回吐。11月5日两年期下降12个基点,从4.58降至4.46,当时股市下跌(我们11月6日的研究笔记介绍了当天情况)。42个基点中有一部分是这种买盘的逆转。从11月4日起算,涨幅为六个观测值内30个基点,实际收益率从2.64上升27个基点,盈亏平衡从2.26下降0.02。
能源驱动的通胀担忧。10年期盈亏平衡没有扩大(2.24至2.24,11月16日为2.20),这不支持长期通胀恐慌。我们的数据中没有1年期或5年期盈亏平衡,因此无法检验短期通胀恐慌。
黄金有自己的候选因素。美元指数上涨1.83%。路透社引述MKS PAMP称黄金在短期内是一种“流动性资产”,这符合在股市亏损后卖出以筹集现金的情形(据我们11月6日的笔记,标普500指数11月5日下跌4.36%),不过标普500在11月5日至11月12日之间上涨而黄金下跌,这削弱了该解读。这无法单独解释周一的走势,因为黄金的大部分跌幅发生在周一之前。路透社还报道,1月至9月各国央行买入675吨(世界黄金协会),黄金ETF在第三季度流入211吨,波兰达到其700吨目标。这些因素相互重叠,数据无法说明黄金跌幅中有多少来自实际收益率、美元或筹集现金。
持仓。在11月10日的CFTC报告中,投机者持有黄金净多头190,107手,占未平仓合约404,725手的46.97%,高于11月3日的179,548手,低于8月25日243,334手的峰值(cot_reports)。该报告早于黄金大部分跌幅。GLD的模型化做市商gamma在11月16日为-10.04亿美元,现价352.90低于零gamma水平365.59。自8月19日以来的56个快照中,有19个为负值,另有1个更低(11月12日为-10.37亿美元),这意味着做市商对冲可能放大任何由利率驱动的走势。
基准概率
自2000年1月1日以来,DGS2的6,720个五观测值窗口中有19个(含本次)上升至少0.42个百分点(四舍五入至两位小数),约占0.28%。它们集中在大约10个行情段:2001年4月和11月、2002年3月、2008年3月、4月和6月、2009年6月、2022年2月和6月,以及本次。11月13日之前的最近一次结束于2022年6月15日。2000年以来五观测值变动的标准差为0.1164个百分点,因此0.42约为3.6个标准差。在FRED自1976年6月1日起的完整历史中,有205个窗口符合条件,主要集中在1978年至1987年。从11月6日起的四观测值窗口为0.37个百分点,2000年以来有23个四观测值窗口达到或超过这一水平(标准差0.1048)。
在两年期快速变动中,盈亏平衡持平很常见。2003年以来此前12个上升至少0.42的五观测值窗口相互重叠,构成大约六个行情段。在这些窗口中,10年期盈亏平衡的变动在-0.13至+0.19个百分点之间。在2022年6月的窗口中,它下降了0.02至0.13,而实际收益率上升了0.35至0.64。因此这种拆分对于美联储重新定价而言是正常的。
就黄金而言,自2004年末以来的5,526个窗口中,有128个(含本次)达到或超过GLD六个交易日-5.34%的收益率(2.3%;标准差2.77%)。11月之前的最近一次是2026年9月28日。放在长期历史中它不寻常,放在2026年则属常见,因此黄金的走势对今年而言属正常,而收益率的走势则不然。10年期实际收益率2.91自2009年以来有8天达到或超过,最高值为2026年10月5日的2.95。
本笔记来自对众多数据表中约15项发现的筛选,我们为此做了约30次查询。比较次数如此之多,350分之1的事件会因偶然而浮现,所以我们依赖FRED的长期历史。窗口起点是在看到数据后选定的,我们同时报告了11月4日和11月6日起点的结果。
反面证据
两年期的水平并不极端。4.88低于其2026年9月28日4.92的峰值,2026年有4天处于或高于4.88,11月13日之前的最近一次是9月30日。这轮变动始于一个单日避险低点。周一,在纽约联储制造业指数公布7.8(预测为18.0)后,两年期下降5个基点,盈亏平衡降至2.20。11月13日的PPI为0.3%,预测为0.4。照此解读,债券市场完成了一次避险买盘的往返,到11月13日已处于其9月28日水平的4个基点以内。
在黄金方面,11月10日的CFTC报告显示投机者当周增持多头(多头侧从220,530升至226,234),但净多头已比8月25日243,334的峰值低21.9%,且该报告早于大部分跌幅,因此无法显示利率驱动的走势是否引发了离场。如此规模的六个交易日跌幅上一次出现在9月28日。
什么会改变判断
10月零售销售今日美东时间8:30公布(DB共识+0.2%,前值+0.8)。若数据疲弱且两年期下降,则更支持避险与增长担忧的解读,而非美联储路径的解读。理事沃勒美东时间9:10发表讲话,10月FOMC会议纪要周三美东时间下午2:00公布。接下来要关注FRED的DGS2和DFII10在11月16日和17日的数值:如果实际收益率突破10月的高点2.95,而盈亏平衡保持在2.20至2.24附近,则实际收益率渠道得到强化;如果盈亏平衡反而扩大,则通胀恐慌的解读得分。11月17日的CFTC报告将于11月20日周五发布,会显示黄金净多头190,107是否下降。两年期收于4.58(其11月4日的水平)以下,将抹去这轮变动中由数据驱动的部分。据The Weekend Spread,两年期周一收于4.819%。
常见问题
通胀预期上升了吗?
10年期盈亏平衡没有上升,它在11月5日和11月13日均为2.24%,11月16日为2.20%。10年期收益率31个基点的升幅来自实际收益率,从2.60%升至2.91%。
两年期收益率上升42个基点有多罕见?
2000年以来,6,720个五观测值窗口中有19个(含本次)涨幅至少如此,约占0.28%,大约属于10个行情段。本次之前的最近一次结束于2022年6月15日。若从11月4日起算,涨幅为30个基点。
黄金为什么下跌?
黄金不支付收益,因此更高的实际收益率使持有成本更高。它与10年期实际收益率的5日相关系数2026年为-0.40,2025年为-0.02。美元和筹集现金也符合这一情形,且它们与实际收益率相互重叠。
黄金下跌是避险信号吗?
黄金下跌看起来是同一轮美联储重新定价的部分second readout,因为黄金再次与实际利率反向变动。GLD六个交易日下跌5.34%,对2026年而言也属正常。
接下来是什么?
今日有零售销售数据和理事沃勒讲话,11月18日周三美东时间下午2:00公布FOMC会议纪要,11月20日周五公布CFTC报告。
来源
FRED,DGS2,2年期美国国债固定期限收益率:两年期序列的出处。数字来自Kresmion的fred_series_history副本,最新观测值为11月13日;我们没有抓取此页面。
FRED,DFII10,10年期TIPS实际收益率:实际收益率序列及10月5日高点2.95的出处;数字来自fred_series_history。
FRED,T10YIE,10年期盈亏平衡通胀率:盈亏平衡序列的出处,11月5日和13日为2.24,11月16日为2.20;数字来自fred_series_history。
FRED,DFEDTARU,联邦基金目标区间上限:2026年9月17日起生效,从3.75%升至4.00%;数字来自fred_series_history。
路透社,经KELO转载,2026年11月16日:黄金低点3,830.74,比1月纪录高点低31.5%,FedWatch的12月加息概率,央行和ETF需求,波兰。
The Weekend Spread,The Close:2026年11月16日周一:两年期和10年期的周一收盘价,黄金结算价,FedWatch高于93%,以及周二日程。
Kresmion研究笔记,2026年11月6日:开启本区间的11月5日避险低点。