Por Kresmion Research, 17 de julio de 2026
Los futuros de trigo de Chicago cerraron a 611,25 centavos por bushel el 9 de julio. El viernes 17 de julio por la mañana, el contrato cotizaba a 677,50 centavos, unos 6,78 dólares por bushel, un alza de aproximadamente el 10,8 por ciento en seis sesiones, con una sesión a mitad de semana que por sí sola subió más del 7 por ciento. El motor que señalan todas las agencias es el mar Negro: lanchas dron ucranianas inutilizaron dos petroleros rusos, Rusia respondió atacando infraestructura portuaria en torno a Odesa y el tráfico por los corredores de exportación de la región se redujo.
Esa parte de la historia está a la vista de todos. Lo que el seguimiento de Kresmion añadió esta semana es una segunda señal de oferta, más discreta, procedente del otro lado del planeta. Un indicador modelado de estrés hídrico de los cultivos que cubre el cinturón triguero de Australia se duplicó con creces en cuatro días, la mayor subida proporcional en cuatro días en las diez semanas de registro del indicador, alcanzó su nivel más alto desde finales de mayo y activó anomalías de gravedad crítica en días consecutivos. Eso convierte a Australia en la segunda región triguera que alcanza la máxima gravedad de esta capa en la temporada, después del cinturón ucraniano del mar Negro a finales de mayo. Australia es uno de los pocos exportadores en los que el mundo se apoya cuando la oferta del mar Negro está en duda. Esta nota expone ambas señales, lo que las conecta y la considerable lista de razones por las que esa conexión podría disolverse. Es una descripción de lo ocurrido, no un pronóstico ni una recomendación.
El movimiento que todos pueden ver
El motor visible es la llegada de la guerra a las rutas marítimas del comercio de grano. El 16 de julio, embarcaciones de superficie no tripuladas ucranianas atacaron e inutilizaron dos petroleros de la flota fantasma rusa en el este del mar Negro, un hecho que apareció en el flujo OSINT de Kresmion a las 11:08 UTC, pocas horas después de la información pública, y que alimentó una señal de convergencia regional sobre Ucrania que nuestro motor emitió esa tarde. Rusia respondió con ataques contra instalaciones portuarias en torno a Odesa. La prensa sectorial informó ese mismo día de que las exportaciones rusas de trigo podrían ser entre un 13 y un 20 por ciento inferiores en julio, con el transporte marítimo por el mar de Azov ya restringido.
La respuesta del mercado, según los monitores de precio y volumen de Kresmion, verificada con datos de la bolsa el viernes por la mañana:
| Sesión | Cierre de ZW=F (centavos por bushel) | Variación |
|---|---|---|
| 9 de julio | 611,25 | punto de partida |
| 10 de julio | 632,00 | +3,4 por ciento |
| 13 de julio | 627,00 | -0,8 por ciento |
| 14 de julio | 631,25 | +0,7 por ciento |
| 15 de julio | 677,50 | +7,3 por ciento |
| 16 de julio | 674,75 | -0,4 por ciento |
| 17 de julio, mañana | 677,50 | mantiene el avance |
El volumen confirmó la participación: en la antesala del salto, el detector de anomalías de volumen de Kresmion señaló una sesión de aproximadamente 87.200 contratos, unas tres veces la media de 20 días (detectada el 14 de julio). Un movimiento de este tamaño con una participación elevada es un mercado que revalúa el riesgo de oferta.
Europa añadió su propia presión de fondo. El trigo blando francés calificado de bueno a excelente cayó esta semana al 65 por ciento, frente al 77 por ciento de un mes antes, un recordatorio de que la cosecha del hemisferio norte que llega ahora tampoco es holgada en todas partes.
La señal que casi nadie está descontando
Kresmion opera una capa de datos físicos que vigila a diario 17 regiones agrícolas e industriales. Para las regiones de cultivo, calcula un índice de estrés hídrico a partir de datos meteorológicos y de suelo modelados (la fuente subyacente son datos climáticos de Open-Meteo, agregados para cada región). La capa es reciente, con unas diez semanas de historial, y la tratamos en consecuencia. Pero lo que hizo esta semana merece contarse.
El índice del cinturón triguero australiano marcaba 4,68 el 12 de julio. Cuatro días después, el 16 de julio, marcaba 11,37, más del doble, con los saltos más bruscos el 14 y el 15 de julio. Frente a su base móvil cercana a 5,5, la lectura del 15 de julio se situó 3,9 desviaciones típicas por encima, y la capa activó anomalías de gravedad crítica en días consecutivos, la tercera y la cuarta lecturas críticas de cultivos de su historia. Las dos anteriores fueron la zona cafetera de Colombia el 10 de mayo y el cinturón triguero ucraniano del mar Negro el 23 de mayo, lo que convierte a Australia en la segunda región triguera que alcanza la máxima gravedad de la capa esta temporada. En la última semana se activaron siete anomalías de cualquier tipo en las 17 regiones vigiladas; las dos lecturas australianas son los únicos eventos críticos de cultivos entre ellas.
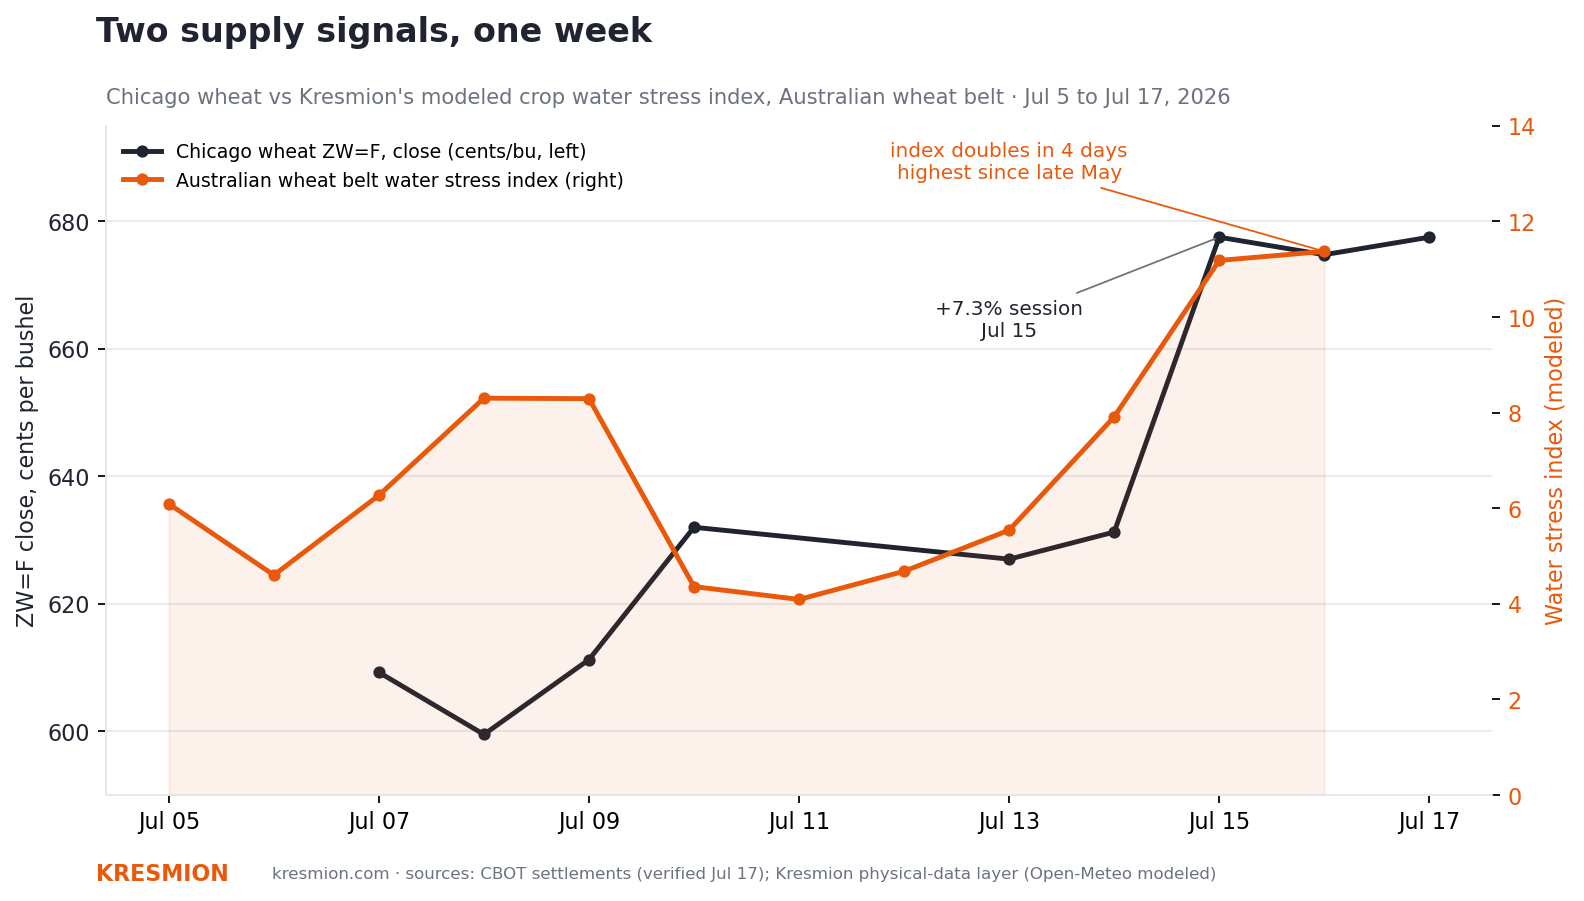
Cierres diarios de ZW=F (eje izquierdo, centavos por bushel) frente al índice modelado de estrés hídrico de Kresmion para el cinturón triguero australiano (eje derecho), del 5 al 17 de julio de 2026. Fuentes: datos de liquidación del CBOT verificados con la fuente de la bolsa el 17 de julio; Kresmion satellite_observations, región 9.
Junto a esa cifra corresponden dos matices honestos. Primero, el nivel absoluto no es un récord de la serie: el índice se movió entre 14 y 16 a mediados de mayo, durante el seco otoño australiano que ya era noticia, y las lecturas de esta semana son las más altas desde el 27 de mayo. Lo nuevo es la velocidad del viaje de vuelta, de un cómodo rango de 4 a 5 a más de 11 en cuatro días, la mayor subida proporcional en cuatro días de la serie. La propia serie aporta aquí una advertencia: a mediados de junio produjo una duplicación proporcional similar desde una base mucho más baja, y se desvaneció en pocos días. Las subidas rápidas desde niveles bajos pueden ser ruido; esta se distingue por el nivel en el que aterrizó. Segundo, diez semanas de historial son una base corta, y una lectura de 3,9 sigmas frente a una base corta es un fuerte motivo para mirar más de cerca, no un veredicto estadístico.
El contexto que hace que valga la pena vigilar el indicador es lo que precedió al episodio de estrés de mayo. El organismo oficial de previsiones de Australia, ABARES, proyecta ahora una producción de trigo 2026-27 un 26 por ciento inferior a la del año anterior, de 26,7 millones de toneladas, un 23 por ciento por debajo de la media de cinco años, con una superficie sembrada nacional un 12 por ciento menor, precisamente después de ese arranque seco. Las lluvias de finales de mayo y junio repararon el ánimo, y nuestro índice se relajó en paralelo, oscilando entre 4 y 9 de finales de junio a principios de julio. Esta semana repuntó de golpe. La perspectiva estacional también se inclina en el sentido desfavorable: los meteorólogos asignan una probabilidad del 60 al 80 por ciento a lluvias inferiores a la media en las regiones de cultivo este invierno, con las condiciones de El Nino como un riesgo vivo. Y la ventana más sensible del cultivo, el periodo primaveral de septiembre a noviembre que nuestro seguimiento marca como los meses críticos de la región, aún está por llegar. Una señal de estrés al inicio de la temporada corta en ambos sentidos: hay tiempo para que la lluvia la repare y tiempo para que se agrave.
Por ahora, el mercado no descuenta casi nada de esto a través del canal australiano. El trigo físico australiano apenas subió de forma moderada esta semana; la prensa local atribuye la tibia reacción a las elevadas existencias remanentes y a la competencia exportadora. El avance de la semana corresponde al mar Negro. El indicador australiano es una señal sobre el tamaño del colchón mundial si la perturbación en el mar Negro persiste hasta la primavera del hemisferio sur.
El combustible bajo el movimiento
Hay un tercer ingrediente que dice algo sobre cómo se produjo el movimiento, aparte de por qué. Los especuladores llegaron a esta semana con fuertes posiciones cortas en el trigo de Chicago. Según el informe Commitments of Traders de la CFTC del 7 de julio, publicado el 10 de julio, el managed money mantenía 73.719 contratos largos frente a 134.151 cortos en trigo SRW, una posición neta corta de aproximadamente 60.400 contratos. El trigo ha sido uno de los contratos agrícolas más persistentemente vendidos en corto, y un mercado estructurado así amplifica los shocks de oferta: los cortos que cierran posiciones en un mercado al alza añaden compras que no tienen nada que ver con una nueva convicción sobre el propio trigo. El mismo informe mostró la imagen especular en la energía: en el gas natural, los especuladores mantenían una de sus posiciones largas más concurridas en un año, y aun así el precio cayó casi un 11 por ciento.
El matiz del mismo informe es que el trigo duro rojo de invierno de Kansas City contaba la historia contraria, con el managed money ligeramente neto largo, 63.305 largos frente a 54.576 cortos. La base corta se concentraba en el contrato de Chicago, que es el que saltó un 7 por ciento en una sesión. Eso es coherente con un componente de cierre de cortos en el movimiento, y el informe COT de esta noche, que cubre la semana hasta el 14 de julio y se publica a las 19:30 UTC, mostrará cuánto de la cartera corta se cerró realmente antes de la mayor sesión de la semana.
La evidencia más sólida en contra de esta lectura
Los argumentos en contra de tratar esta semana como una historia de oferta duradera son de peso, y parte de ellos ya está en la evolución del precio.
La prima de guerra puede irse tan rápido como llegó. El movimiento se concentra en dos sesiones vinculadas a ataques concretos, y en esta guerra las perturbaciones de los corredores de exportación se han descontado repetidamente como permanentes y se han resuelto como temporales. Si el tráfico de petroleros y los flujos del puerto de Odesa se normalizan en las próximas dos semanas, el mayor componente del avance se desinflará con ellos.
El colchón de Australia es real. La razón por la que los precios físicos australianos apenas se movieron es que el país cuenta con abundantes existencias de la cosecha anterior tras temporadas fuertes, y los exportadores compiten por la demanda. Una nueva cosecha bajo estrés importa sobre todo en un mundo con existencias escasas; las de Australia no lo son. El indicador de estrés se refiere a la cosecha 2026-27, cuya entrega está a meses vista.
El propio indicador no está probado. Diez semanas de historial, datos modelados en lugar de mediciones sobre el terreno y una lectura alta respecto a su base reciente pero inferior a su pico de mayo. Su única señal crítica previa sobre trigo, el cinturón ucraniano a finales de mayo, aún no tiene un resultado de cosecha con el que validarse, y una guerra que interrumpe las exportaciones no es un resultado de cosecha. Informamos de la señal de esta semana porque vigilar estas regiones es la razón de ser de la capa. Todavía no tiene historial de aciertos.
Y parte de las compras fue mecánica. Una posición neta corta de 60.000 contratos que se deshace ante un shock informativo genera movimiento de precios con independencia de lo que cualquier operador crea sobre la oferta de trigo. Una fracción de la sesión del 7,3 por ciento corresponde a ese deshacer posiciones, y esa fracción no aporta información sobre los cultivos.
Qué cambiaría la lectura
Cuatro elementos observables, aproximadamente por orden de rapidez. El informe COT de esta noche muestra el posicionamiento del 14 de julio: una fuerte caída de la cartera corta en SRW confirmaría el componente de cierre de cortos y marcaría el combustible restante como mayormente agotado. Los datos de navegación en el mar Negro de las próximas dos semanas mostrarán o bien una recuperación del tráfico por el corredor, que desharía la prima de riesgo, o bien que el déficit de exportaciones de julio se consolida hacia las cifras del 13 al 20 por ciento que se están reportando. El índice australiano o bien revierte a la media como hizo tras su breve repunte de principios de julio, lo que descartaría la anomalía de esta semana como ruido, o bien se mantiene por encima de su base hasta agosto, lo que encauzaría el escenario de invierno seco antes de la ventana de septiembre a noviembre. Y ABARES publica su próximo informe de cosechas a principios de septiembre; un segundo recorte de la previsión de 26,7 millones de toneladas haría pasar el canal australiano de señal modelada a señal oficial.
En otros mercados
- La gamma de los dealers pasó a ser negativa en todos los índices de cara al viernes. QQQ cerró el 16 de julio con una gamma neta modelada de los dealers de menos 6,14 mil millones de dólares, la lectura más negativa desde que el modelo comenzó su seguimiento a finales de junio, con el precio al contado en 705,94 frente a un nivel de gamma cero de 719,33. SPY volvió a terreno negativo con menos 3,45 mil millones de dólares e IWM se mantuvo negativo con menos 1,46 mil millones, lo que dejó los tres complejos de índices seguidos por debajo de sus niveles de giro a la vez, según las estimaciones de posicionamiento en opciones de Kresmion. La cobertura de los dealers en esa configuración amplifica los movimientos en ambas direcciones.
- Los flujos de los ETF de bitcoin encadenaron un tercer día consecutivo de entradas. Tras la salida de 478,1 millones de dólares del 13 de julio, los fondos estadounidenses de bitcoin al contado captaron 167,1, 97,7 y 79,1 millones de dólares entre el 14 y el 16 de julio, según los datos de flujos de ETF de Kresmion, una racha de tres días de 343,9 millones de dólares dentro de un mes que registró una salida media diaria de 128 millones de dólares incluso contando los días de entradas.
- Los mercados de predicción descontaron una vía diplomática con Irán más tranquila mientras continuaba la escalada física. El contrato de Polymarket sobre si Irán anunciará su retirada de las negociaciones del MOU antes del 31 de julio cayó de alrededor del 36 por ciento a principios de semana al 12,5 por ciento, cotizado en directo desde la API de la plataforma a las 11:43 UTC del 17 de julio con un volumen de unos 2,1 millones de dólares, incluso mientras los ataques en torno al estrecho de Ormuz mantenían activas las señales OSINT vinculadas a la energía en el seguimiento de Kresmion.
Conclusiones clave
| Punto | Detalle |
|---|---|
| El movimiento | El trigo de Chicago subió alrededor del 10,8 por ciento en seis sesiones, de 611,25 a 677,50 centavos por bushel, con una sesión del 7,3 por ciento el 15 de julio y una sesión con el triple del volumen medio señalada en la antesala |
| El motor visible | Escalada en el mar Negro: petroleros inutilizados, ataques en torno a Odesa, navegación restringida en el mar de Azov e informes de exportaciones rusas de julio entre un 13 y un 20 por ciento menores |
| La señal discreta | El índice modelado de estrés hídrico de Kresmion para el cinturón triguero australiano se duplicó con creces en cuatro días, su mayor subida proporcional en cuatro días registrada, hasta su nivel más alto desde el 27 de mayo, con anomalías críticas en días consecutivos |
| El contexto | ABARES ya prevé que la cosecha australiana caiga un 26 por ciento interanual tras un otoño seco; la perspectiva estacional apunta a sequedad; los meses más sensibles del cultivo aún están por llegar |
| El combustible | El managed money llegó a la semana con una posición neta corta de aproximadamente 60.400 contratos SRW, por lo que el cierre de cortos probablemente amplificó el movimiento; el informe de la CFTC de esta noche servirá de comprobación |
| Las salvedades | La capa de estrés tiene diez semanas de historial; el nivel del índice está por debajo de su pico de mayo; las existencias australianas son abundantes; las primas de guerra se corrigen rápido |
Preguntas frecuentes
¿Qué es el índice de estrés hídrico de los cultivos y de dónde proceden los datos?
Es un índice diario que Kresmion calcula para 17 regiones agrícolas e industriales vigiladas en todo el mundo, derivado de datos meteorológicos y de suelo modelados que suministra la fuente climática Open-Meteo, agregados para cada región. Las lecturas más altas indican condiciones de cultivo más secas y con más estrés. La capa entró en funcionamiento a principios de mayo de 2026, por lo que su historial tiene unas diez semanas, y por eso esta nota trata sus lecturas como un motivo de atención y no como un veredicto estadístico.
¿Por qué se dispararon los precios del trigo esta semana?
El motor inmediato fue la escalada en el mar Negro. Lanchas dron ucranianas inutilizaron dos petroleros rusos el 16 de julio, Rusia atacó infraestructura portuaria en torno a Odesa, la navegación por el mar de Azov ya estaba restringida y la prensa sectorial informó de que las exportaciones rusas de trigo de julio podrían ser entre un 13 y un 20 por ciento menores. El trigo de Chicago subió alrededor del 10,8 por ciento en seis sesiones, con un salto del 7,3 por ciento en la sesión del 15 de julio y una sesión con aproximadamente el triple del volumen medio señalada en la antesala.
¿Significa la señal australiana que la cosecha está fracasando?
No. El índice está alto respecto a su base reciente pero por debajo de los niveles que alcanzó a mediados de mayo, Australia tiene abundantes existencias de la cosecha anterior y la ventana primaveral más sensible del cultivo aún está a meses vista, lo que deja tiempo para que la lluvia repare las condiciones. Lo que marca la señal es la combinación de velocidad y nivel: la mayor subida proporcional en cuatro días del registro de la capa, hasta la lectura más alta desde el 27 de mayo, en un cultivo que el organismo oficial ya prevé un 26 por ciento menor interanual, y ante una perspectiva estacional que apunta a sequedad.
¿Cuál es la salvedad más importante?
Que los dos canales de oferta son independientes y podrían resolverse de forma independiente. La prima del mar Negro puede desinflarse en días si la navegación se normaliza, y el indicador australiano podría revertir a la media con un solo sistema de lluvias. La semana es notable porque ambos canales se tensaron a la vez en un mercado con fuertes posiciones cortas; deja de serlo si cualquiera de los dos se revierte.
Fuentes
Seguimiento de datos físicos de Kresmion (satellite_observations, satellite_anomalies, región 9, Australian Wheat Belt): lecturas diarias del índice de estrés hídrico del 9 de mayo al 16 de julio de 2026, incluidas 4,68 el 12 de julio, 5,54 el 13 de julio, 7,91 el 14 de julio, 11,18 el 15 de julio y 11,37 el 16 de julio; media de la base móvil cercana a 5,5 en el momento de la activación; anomalía de gravedad CRITICAL activada el 16 de julio y el 17 de julio a las 07:00 UTC (puntuaciones z de 3,9 y 3,1), la tercera y la cuarta anomalías críticas de cultivos de la tabla tras Colombia Huila (10 de mayo) y Ukraine Black Sea Belt (23 de mayo); estadísticas de la serie: 66 observaciones, media de toda la serie de 7,45, máximo de 15,79 el 12 de mayo de 2026, lectura más alta desde el 27 de mayo a 16 de julio.
Monitores de precio y volumen de Kresmion (intelligence_events, asset_signals, ZW=F): detecciones de huecos y de volumen del 10 al 16 de julio, incluidos aproximadamente 87.200 contratos negociados el 14 de julio, unas tres veces la media de 20 días. Trayectoria de liquidación diaria verificada con datos de la bolsa a través de Yahoo Finance el 17 de julio de 2026, a las 11:28 UTC: cierres de 611,25 (9 de julio), 632,00 (10 de julio), 627,00 (13 de julio), 631,25 (14 de julio), 677,50 (15 de julio), 674,75 (16 de julio) y 677,50 cotizado la mañana del 17 de julio.
Flujo OSINT y motor de convergencia de Kresmion (osint_events, compound_signals id 211): un clúster de convergencia de la región de Ucrania agrupado el 16 de julio de 2026, cuyo evento principal es la inutilización de dos petroleros de la flota fantasma rusa por embarcaciones de superficie no tripuladas ucranianas, recogido por primera vez de información pública a las 11:08 UTC.
CFTC Commitments of Traders, semana del informe 7 de julio de 2026, publicado el 10 de julio: managed money en trigo SRW, 73.719 largos frente a 134.151 cortos; managed money en trigo HRW, 63.305 largos frente a 54.576 cortos. A través del resumen de IndexBox: https://www.indexbox.io/blog/cot-report-july-10-2026-speculative-and-commercial-positioning-in-futures-markets/
Escalada en el mar Negro e impacto en las exportaciones: Bloomberg, "Wheat Holds Near Two-Month High After Black Sea Attacks," 16 de julio de 2026, https://www.bloomberg.com/news/articles/2026-07-16/wheat-holds-near-two-month-high-after-black-sea-attacks ; AgWeb, "Wheat Skyrockets as Black Sea Exports Threatened," https://www.agweb.com/markets/market-analysis/wheat-skyrockets-black-sea-exports-threatened-pulling-corn-and-soybeans ; Brownfield Ag News, "Wheat rises, watching global trade, weather," https://www.brownfieldagnews.com/market-news/wheat-rises-watching-global-trade-weather/ ; Farm Weekly, "Black Sea: Ukrainian attacks spark global wheat price surge," https://www.farmweekly.com.au/story/9310362/black-sea-ukrainian-attacks-spark-global-wheat-price-surge/
Perspectivas de la cosecha australiana: ABARES Australian Crop Report, junio de 2026, previsión de producción de trigo de 26,7 millones de toneladas, un 26 por ciento menos interanual, superficie nacional de trigo un 12 por ciento menor, https://www.agriculture.gov.au/abares/research-topics/agricultural-outlook/australian-crop-report/june-2026 ; World Grain, "Australia's 2026-27 winter crop seen slipping," https://www.world-grain.com/articles/22822-australias-2026-27-winter-crop-seen-slipping ; perspectivas de la cosecha de invierno de Rabobank Australia, https://www.rabobank.com.au/news/media-releases/2026/australia-looks-to-smaller-winter-crop--impacted-by-mixed-weathe
Estimaciones de posicionamiento en opciones de Kresmion (options_gamma_exposure, cierre del 16 de julio de 2026, modeladas): gamma neta de QQQ de menos 6,14 mil millones de dólares, precio al contado de 705,94, gamma cero de 719,33; SPY, menos 3,45 mil millones, precio al contado de 750,72, gamma cero de 752,53; IWM, menos 1,46 mil millones, precio al contado de 295,59, gamma cero de 299,10.
Datos de flujos de ETF de Kresmion (crypto_etf_aggregate): flujos netos de los ETF estadounidenses de bitcoin al contado, menos 478,1 millones de dólares el 13 de julio, más 167,1 millones el 14 de julio, más 97,7 millones el 15 de julio y más 79,1 millones el 16 de julio de 2026.
Monitor de mercados de predicción de Kresmion (polymarket_markets id 2643400), contrato sobre la retirada de Irán del MOU antes del 31 de julio, comprobado de nuevo con la API en directo de Polymarket el 17 de julio de 2026.