Por Kresmion Research, 12 de octubre de 2026
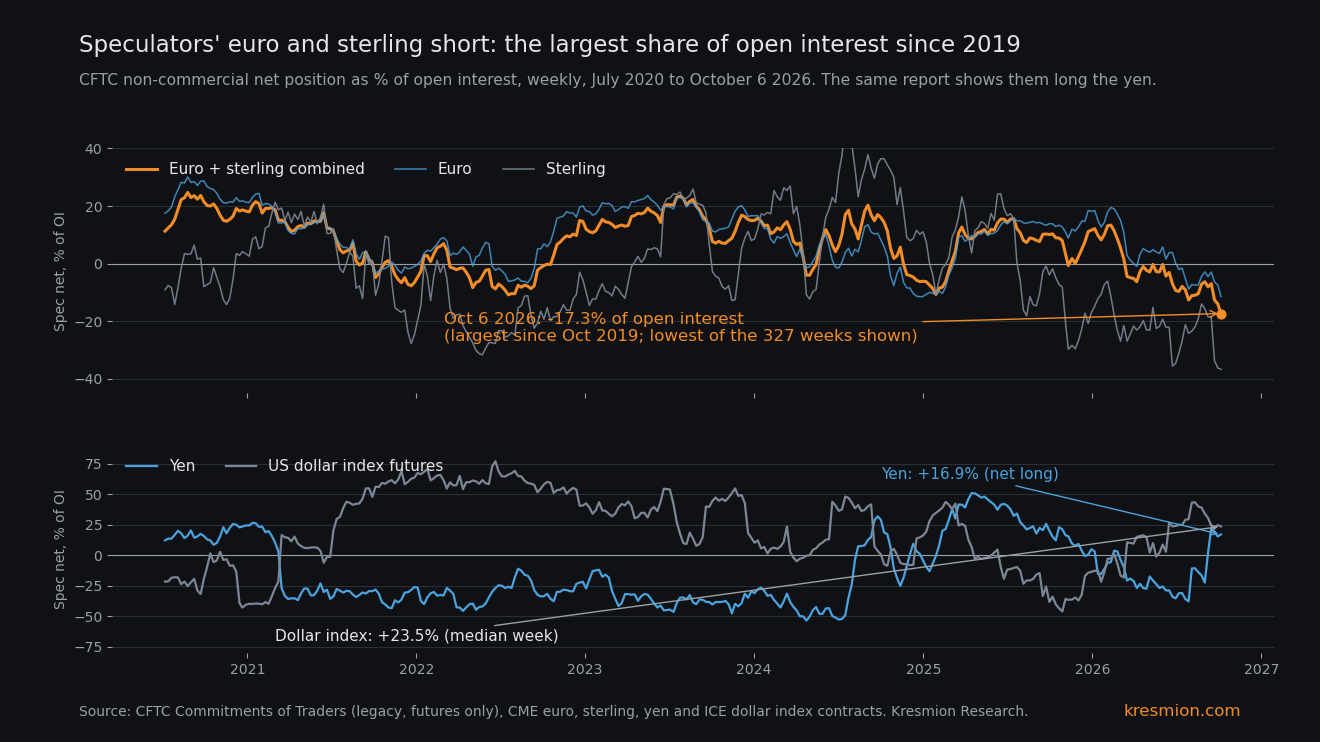
Los especuladores están cortos en 342.352 contratos de futuros del euro, el máximo en los datos de la CFTC desde 1999, y su posición neta corta combinada en euro y libra esterlina es la mayor desde 2019. Las cifras proceden del informe de la CFTC del martes 6 de octubre. En conjunto, los especuladores (operadores no comerciales de la CFTC) tienen una posición neta corta de 196.943 contratos de euro y libra esterlina, el 17,33 % del interés abierto, una proporción que no se superaba desde octubre de 2019. Los cortos se añadieron mientras ambas divisas caían, y llegan en un mes en el que el Banco Central Europeo subió los tipos y los mercados descontaron subidas del Banco de Inglaterra. Los datos proceden de una sola fuente, y en ellos el exceso de posicionamiento no ha anticipado de forma fiable el siguiente movimiento del EUR/USD.
Puntos clave
| Qué | Cifra |
|---|---|
| Cortos especulativos en euro, 6 de octubre | 342.352 contratos, el máximo en los datos históricos (legacy) de la CFTC para el contrato (máximo anterior: 271.608 el 25 de febrero de 2020). Como proporción del interés abierto, 39,3 %, la más alta desde febrero de 2020 y muy por debajo del 64,3 % de enero de 2012 (CFTC) |
| Posición neta combinada euro más libra esterlina | -196.943 contratos sobre 1.136.181 de interés abierto, -17,33 %. La proporción fue mayor por última vez el 15 de octubre de 2019 (-19,70 %); el número de contratos fue mayor por última vez el 29 de noviembre de 2016 (-197.375) (CFTC) |
| En las últimas 327 semanas (desde julio de 2020) | Puesto 1 de 327, unas 2,5 desviaciones típicas por debajo de la media de la ventana, y nuevo mínimo por tercera semana consecutiva: -12,65 %, -13,96 %, -17,33 % (CFTC vía Kresmion) |
| Libra esterlina, 6 de octubre | Neto -97.611 contratos, -36,7 % del interés abierto, la mayor proporción desde septiembre de 2019 (CFTC) |
| Yen e índice del dólar | Yen neto largo 62.325, +16,9 % del interés abierto, aproximadamente la mitad de los 120.359 del 15 de septiembre. Futuros del índice del dólar netos +23,5 %, una semana mediana de 327 (CFTC) |
| Precios, del 15 de septiembre al 6 de octubre | EUR/USD de 1,15485 a 1,12171 (-2,87 %); GBP/USD de 1,35009 a 1,32186 (-2,09 %) (precios de cierre de Kresmion) |
Qué muestra el informe de la CFTC
La CFTC publica el informe Commitments of Traders cada viernes con las posiciones mantenidas el martes anterior. En su formato legacy de solo futuros, el grupo no comercial es el que suele llamarse especuladores (CFTC). En el informe del martes 6 de octubre, los cortos en euro subieron 40.913 en la semana hasta 342.352 y los largos subieron 4.837 hasta 243.020, para una posición neta corta de 99.332. Los cortos en euro subieron 106.359 contratos en tres semanas, el mayor aumento en tres semanas de las 327 semanas que conserva Kresmion. Los cortos en libra esterlina alcanzaron 142.870 frente a 45.259 largos. El resumen COT de FXStreet muestra las mismas cifras netas (FXStreet).
El récord en número de contratos requiere una salvedad. El mercado de futuros del euro es mayor que antes, con 870.291 contratos de interés abierto el 6 de octubre. Como proporción del interés abierto, el corto en euro es el más alto desde febrero de 2020, y en enero de 2012 llegó al 64,3 %. Los archivos históricos de la CFTC cubren el contrato desde 1986, y el euro cotiza desde 1999.
El mecanismo
Una subida del BCE y las subidas descontadas del Banco de Inglaterra no sostuvieron ninguna de las dos divisas. El BCE subió su tipo de la facilidad de depósito al 2,50 % en septiembre, con efecto el 16 de septiembre (ECB), el día en que la Reserva Federal subió su rango objetivo al 3,75 a 4,00 % (Federal Reserve). Aun así, el euro cayó un 2,87 % en las tres semanas siguientes.
La libra esterlina muestra el patrón con más claridad. El Banco de Inglaterra mantuvo el Bank Rate en el 3,75 % el 17 de septiembre por seis votos contra tres y pausó las ventas de gilts hasta abril de 2027, y la libra se vendió ante lo que Saxo calificó de lectura ligeramente moderada (dovish) (Saxo). El 1 de octubre, el rendimiento del gilt a 30 años superaba el 6 % por primera vez desde 1998, el del gilt a 10 años estaba en su nivel más alto desde julio de 2007, y los mercados descontaban hasta cuatro subidas del Banco de Inglaterra para el próximo verano (FXStreet). Aun así, el GBP/USD cayó por debajo de 1,32. La explicación de FXStreet: los inversores que esperan más inflación, y que dudan de la trayectoria del Banco de Inglaterra, venden a la vez los bonos y la divisa. El Presupuesto de otoño es el 28 de octubre (TMGM).
En el caso de la libra esterlina, FXStreet interpretó la venta de gilts como expectativas de inflación e incertidumbre sobre la política del Banco de Inglaterra que pesaron sobre la divisa en lugar de sostenerla. En el caso del euro, los canales candidatos son la brecha de política monetaria con la Fed, las preocupaciones fiscales francesas que citó FXStreet y la energía, con el Brent cerca de 104 $ y ambas economías importándola. FXStreet citó la situación fiscal de Francia y los altos precios del petróleo como obstáculos para el euro (FXStreet). Del lado estadounidense, el rendimiento del Tesoro a 10 años alcanzó en septiembre su nivel más alto desde 2007, y Reuters informó de que la perspectiva de tipos más altos llevó al dólar a máximos de varias semanas frente al euro y la libra esterlina (Reuters via GV Wire).
Es una lectura de comentarios y precios. Los datos de la CFTC muestran posiciones, no motivos.
Otras explicaciones
Tres alternativas compiten con esa lectura.
Seguimiento de tendencia. Los cortos se añadieron mientras ambas divisas caían, de modo que la posición puede estar siguiendo al precio. Un fondo de momentum y un fondo con una opinión sobre el riesgo fiscal europeo dejan la misma huella en un recuento semanal.
Carry de tipos oficiales. Con los tipos actuales, la brecha respecto al punto medio del 3,875 % de la Fed es de 137,5 puntos básicos para el euro. Eso encaja con el corto en euro. Encaja mal con la libra esterlina: allí la brecha es de 12,5 puntos básicos, y las subidas que los mercados descuentan para el Banco de Inglaterra la reducirían.
Cobertura y valor relativo. El grupo no comercial legacy incluye fondos que cubren tenencias de activos europeos y fondos que ejecutan operaciones de base o de valor relativo. Un corto en futuros puede ser una pata de algo más grande, de modo que la cifra neta sobrestima una apuesta direccional pura en una cuantía desconocida.
El vencimiento de septiembre también favoreció la lectura del 22 de septiembre: el interés abierto del euro cayó de 920.035 a 821.689 y el de la libra esterlina de 314.293 a 244.925 entre el 15 y el 22 de septiembre. La semana del 6 de octubre no es de vencimiento, el interés abierto subió y el corto en euro es un récord en contratos, de modo que la última lectura no depende del denominador.
La tasa base
Dentro de los 327 informes semanales de Kresmion desde julio de 2020, la posición combinada ocupa el primer puesto y se sitúa unas 2,5 desviaciones típicas por debajo de la media. El historial de la CFTC es más largo y muestra apuestas mayores contra Europa: el corto neto combinado llegó al 41,0 % del interés abierto el 31 de marzo de 2015 y al 19,70 % el 15 de octubre de 2019. Medida frente a ese registro más largo, es la mayor apuesta de este tipo en seis años, y ha habido otras mayores. El análisis detrás de esta nota abarcó 20 mercados y tres medidas de proporción; dos mercados relacionados se movieron a extremos a la vez, y la cifra combinada se deriva de esos dos.
La evidencia en contra
En estos datos, el exceso de posicionamiento no ha anticipado de forma fiable el siguiente movimiento. En 245 semanas de informe desde 2022, en el quinto de semanas con mayor posición neta corta combinada en euro y libra esterlina, el EUR/USD 20 días de negociación después promedió -0,28 %, con una mediana cercana a cero, y el GBP/USD -0,56 %. El quinto con mayor posición neta larga registró -0,47 % para el EUR/USD. Los grupos intermedios promediaron aproximadamente +0,5 %. Las observaciones semanales con ventanas de 20 días se solapan, y con 49 semanas por grupo las diferencias de este tamaño caen dentro del ruido, de modo que esto es una ausencia de evidencia en cualquier sentido.
El euro no ha caído más desde la instantánea. El EUR/USD cerró en 1,12171 el 6 de octubre y cotizaba cerca de 1,121 en la mañana del 12 de octubre, mientras que el GBP/USD cotizaba cerca de 1,326 frente a 1,32186. La caída de 15 sesiones hasta el 6 de octubre se situó en el percentil 3,7 de esos cambios desde 2022, de modo que el movimiento ya era grande cuando se tomó el informe.
Un corto en euro y libra esterlina es también una posición larga en dólares frente a esas dos divisas. Los especuladores en el contrato de futuros del índice del dólar mantienen una posición ordinaria, neta +23,5 % del interés abierto, pero ese contrato es pequeño, con 51.095 contratos de interés abierto frente a 870.291 del euro. Los especuladores están netos largos en yen, aunque ese largo se ha reducido aproximadamente a la mitad desde el 15 de septiembre, mientras el USD/JPY subía de 154,385 a unos 158.
Qué cambiaría la lectura
El próximo informe llega el viernes 16 de octubre con datos del martes 13 de octubre (CFTC release schedule). Si los cortos en euro y libra esterlina siguen creciendo, serían cuatro semanas seguidas; una recompra de cortos pondría fin a la racha. El IPC de septiembre de EE. UU. llega el miércoles 14 de octubre a las 08:30 ET (BLS). Después vienen la FOMC el 27 y 28 de octubre (Federal Reserve), el Presupuesto de otoño del Reino Unido el 28 de octubre, el BCE el 28 y 29 de octubre (ECB) y el Banco de Inglaterra el 5 de noviembre (Bank of England). Si los rendimientos de los gilts y la libra esterlina empiezan a subir a la vez, la lectura de la prima de riesgo se debilita. El largo en yen se sitúa frente a un máximo del USD/JPY de 163,864 el 29 de julio, dos días antes de que Japón y EE. UU. compraran yenes conjuntamente (Adnkronos).
Preguntas frecuentes
¿Es récord el corto en euro?
En contratos, sí: 342.352 es el máximo en los datos legacy de la CFTC para el contrato, por encima de los 271.608 del 25 de febrero de 2020. Como proporción del interés abierto, 39,3 %, es la más alta desde febrero de 2020 y está por debajo del 64,3 % de enero de 2012.
¿Qué tamaño tiene el corto combinado en euro y libra esterlina?
Neto -196.943 contratos sobre 1.136.181 de interés abierto, es decir, -17,33 %, en el informe del martes 6 de octubre. Esa proporción fue mayor por última vez el 15 de octubre de 2019, y llegó al 41,0 % en marzo de 2015.
¿Por qué tipos más altos irían acompañados de una divisa más débil?
FXStreet lo describió para la libra esterlina en octubre: el rendimiento del gilt a 30 años superó el 6 % mientras el GBP/USD caía, porque los inversores que esperan más inflación venden a la vez los bonos y la divisa. En el caso del euro, los candidatos son la brecha de política monetaria con la Fed, las preocupaciones fiscales francesas y los precios de la energía, y los datos de la CFTC no muestran cuál de ellos impulsó los cortos.
¿Predice un movimiento del euro el fuerte posicionamiento corto de los especuladores?
No de forma fiable en estos datos. Desde 2022, en el quinto de semanas con más cortos el EUR/USD 20 días de negociación después promedió -0,28 %, y en el quinto con más largos -0,47 %, diferencias dentro del ruido.
¿Cuándo es el próximo dato?
El próximo informe Commitments of Traders es el viernes 16 de octubre, con datos del martes 13 de octubre. El IPC de EE. UU. es el miércoles 14 de octubre a las 08:30 ET.
Fuentes
CFTC, Commitments of Traders, legacy report categories and historical files: posiciones no comerciales solo de futuros, fecha del informe 6 de octubre de 2026, e historial desde 1986.
CFTC, Commitments of Traders release schedule: publicaciones de octubre de 2026.
FXStreet, COT report October 9, 2026: euro FX neto -99.332 y libra esterlina -97.611.
Federal Reserve, press release September 16, 2026: rango objetivo de los fondos federales 3,75 a 4,00 %.
European Central Bank, key interest rates: facilidad de depósito 2,50 % desde el 16 de septiembre de 2026.
Saxo, September 17, 2026: el Banco de Inglaterra mantiene el 3,75 % por 6 votos contra 3 y pausa las ventas de gilts hasta abril de 2027.
FXStreet, October 1, 2026: rendimiento del gilt a 30 años por encima del 6 %, hasta cuatro subidas del Banco de Inglaterra descontadas, GBP/USD por debajo de 1,32.
TMGM, October 7, 2026: el Presupuesto de otoño del 28 de octubre.
FXStreet, October 2, 2026: situación fiscal de Francia y petróleo como obstáculos para el euro.
Reuters via GV Wire, September 23, 2026: rendimiento del Tesoro a 10 años en su nivel más alto desde 2007.
Adnkronos, August 3, 2026: compras conjuntas de yenes de Japón y EE. UU. el 31 de julio.
US Bureau of Labor Statistics, October 2026 release schedule: IPC el 14 de octubre.
Federal Reserve, FOMC calendar: próxima reunión el 27 y 28 de octubre.
ECB, Governing Council meeting calendar: reunión de política monetaria el 28 y 29 de octubre.
Bank of England, upcoming MPC dates: próxima decisión el 5 de noviembre.