Por Kresmion Research, 13 de octubre de 2026
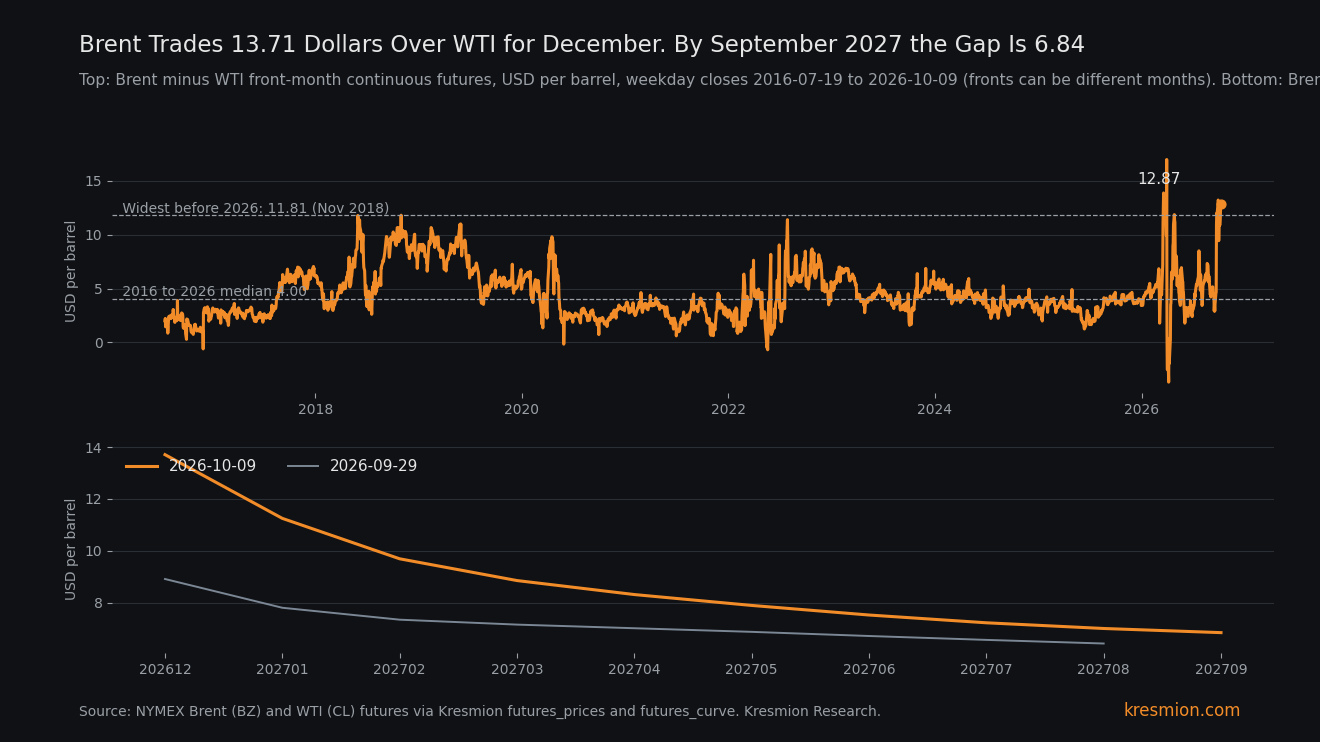
El Brent para entrega en diciembre cuesta 13,71 dólares más que el WTI del mismo mes el 9 de octubre, y la curva descuenta cerca de la mitad de esa brecha para septiembre de 2027. El 29 de septiembre la brecha diciembre contra diciembre era de 8,91. Llegó a 11,47 el 1 de octubre, con el Brent de diciembre al alza en 6,15 y el WTI de diciembre al alza en 3,59 durante dos sesiones que abarcaron el vencimiento del contrato Brent de noviembre. Los datos no muestran si el vencimiento afectó a los precios de diciembre. Después, la brecha subió a 12,82 el 2 de octubre, bajó a 12,12 el 5 de octubre y cerró en 13,71 el 9 de octubre, con el Brent de diciembre al alza en 2,41 y el WTI de diciembre al alza en 0,17 desde el 1 de octubre. La brecha de enero pasó de 7,80 a 11,25 y la de marzo de 7,15 a 8,85. Benzinga y un analista citado por Rigzone apuntan a los costes de transporte marítimo, y las cifras de tarifas de petroleros provienen de una sola fuente secundaria. Los datos de precios no pueden separar el flete de una prima de riesgo de suministro específica del Brent.
Puntos clave
| Qué | Cifra |
|---|---|
| Diferencial comparable, contratos de diciembre de 2026, 9 de octubre | Brent 104,72 menos WTI 91,01 = 13,71 dólares, frente a 11,47 el 1 de octubre y 8,91 el 29 de septiembre (Kresmion futures_curve) |
| Contratos de diciembre, dos ventanas | Brent +8,56 dólares desde el 29 de septiembre (de 96,16 a 104,72) y WTI +3,76 (de 87,25 a 91,01); desde el 1 de octubre Brent +2,41 y WTI +0,17. El Brent se movió más que el WTI en ambas ventanas (futures_curve) |
| Forma de la brecha, 9 de octubre (29 de septiembre entre paréntesis) | Diciembre 13,71 (8,91), enero de 2027 11,25 (7,80), marzo 8,85 (7,15), junio 7,52 (6,71), septiembre de 2027 6,84 (futures_curve) |
| Diferencial continuo del primer mes, 9 de octubre | 12,87 dólares, Brent diciembre contra WTI noviembre. Igualado o superado en 7 de 2.572 cierres en días laborables desde el 19 de julio de 2016, todos en 2026, tres de ellos en las dos últimas sesiones de un contrato Brent a punto de vencer. Mediana 4,00. Máximo anterior a 2026: 11,81 el 1 de noviembre de 2018 (futures_prices) |
| Margen de los refinadores de EE. UU. | Crack 3-2-1 basado en WTI 66,75 dólares frente a 53,88 con el Brent. El descuento del crudo de 12,87 (meses de contrato mezclados) es cerca del 19 % de la cifra del WTI (futures_prices) |
| Acciones, del 30 de septiembre al 9 de octubre | MPC +15,1 %, VLO +11,9 %, PSX +9,0 %, XOM +3,8 %, XLE +5,8 %, S&P 500 +2,1 % (company_price_snapshots, correlation_close_history) |
| Especuladores en futuros del WTI | Posición neta larga reducida de 141.106 contratos (22 de septiembre) a 99.060 (6 de octubre), una caída del 29,8 %, de vuelta a cerca del nivel del 11 de agosto de 99.196. El WTI de noviembre pasó de 90,52 a 89,44 en las mismas fechas (CFTC vía Kresmion cot_reports, futures_curve) |
Qué muestran los datos
El Brent fija el precio del crudo entregado por barco, el WTI fija el precio del crudo en Cushing, Oklahoma. En diez años la brecha del primer mes tuvo una mediana de 4,00 dólares (2.572 cierres en días laborables, del 19 de julio de 2016 al 9 de octubre de 2026).
La serie continua del Brent está ahora en diciembre y la del WTI en noviembre, por lo que Kresmion comparó contratos del mismo mes. El Brent de diciembre cerró en 104,72 y el WTI de diciembre en 91,01 el 9 de octubre, una brecha de 13,71. Benzinga, que no nombra la bolsa, situó la brecha de diciembre en 13,85 el lunes por la mañana, frente a 7,08 el 21 de septiembre y 4,02 el 2 de julio (sin indicar los meses de contrato), y informa de que el mismo diferencial de diciembre se amplió de 11,47 a 13,71 en octubre (Benzinga). Nuestros contratos son el equivalente del Brent de NYMEX, por lo que se esperan pequeñas diferencias.
La brecha de diciembre subió de 8,91 el 29 de septiembre a 11,47 el 1 de octubre y a 13,71 el 9 de octubre. El primer salto llegó con el Brent de diciembre al alza en 6,15 y el WTI de diciembre al alza en 3,59 durante dos sesiones que abarcaron el vencimiento del contrato Brent de noviembre. Los datos no muestran si el vencimiento afectó a los precios de diciembre. Los 2,24 añadidos del 1 al 9 de octubre llegaron después del vencimiento: el Brent de diciembre subió 2,41 y el WTI de diciembre 0,17.
La brecha también llega más lejos que antes. Por mes de contrato, el 9 de octubre la prima del Brent era de 13,71 para diciembre, 11,25 para enero, 9,69 para febrero, 8,85 para marzo, 7,52 para junio y 6,84 para septiembre de 2027. El 29 de septiembre enero estaba en 7,80, marzo en 7,15 y junio en 6,71. El Brent está en fuerte backwardation, es decir, los contratos cercanos cuestan más: 104,72 para diciembre frente a 87,18 para septiembre de 2027. El WTI cae 10,67 en el mismo tramo.
Cotizaciones en vivo del primer mes a las 05:42 UTC del 13 de octubre: Brent 105,39, WTI 92,48 (meses de contrato distintos). Los cierres del lunes fueron 106,65 y 93,74.
El mecanismo
En tiempos normales la brecha está limitada por el arbitraje. Un operador compra WTI, lo transporta por oleoducto a la costa del Golfo y lo envía a Europa o Asia, y la brecha se sitúa cerca del coste de hacerlo. Art Hogan, de B. Riley Wealth, dijo a Rigzone que el Brent, fijado sobre entrega marítima, absorbe las primas de transporte, y situó el diferencial en unos 13 dólares el 30 de septiembre, un día de contrato a punto de vencer (Rigzone). Benzinga cita datos de Baltic Exchange que sitúan los ingresos de los petroleros del Golfo de EE. UU. a Róterdam cerca de 308.200 dólares diarios la semana pasada (Benzinga, 12 de octubre), frente a 79.600 antes de la guerra, e informa de que Goldman Sachs cita costes elevados de transporte de EE. UU. a Europa. Cuando los costes de transporte se disparan, la banda se ensancha y los barriles estadounidenses no salen con la rapidez suficiente para empujar el WTI hacia el Brent.
Dos hechos de nuestros datos encajan con esto. El Brent de diciembre subió 8,56 dólares desde el 29 de septiembre mientras el WTI de diciembre subió 3,76, y desde el 1 de octubre los movimientos fueron de 2,41 y 0,17, así que el Brent se movió más que el WTI en ambas ventanas. Y la brecha por mes baja de 13,71 para diciembre a 6,84 para septiembre de 2027, una forma coherente con un choque inmediato de transporte o suministro. Las brechas de enero y marzo han subido desde el 29 de septiembre, por lo que la curva ahora descuenta que la brecha durará más que hace dos semanas. Si se trata de flete o de riesgo de suministro, los datos de precios no lo pueden decir.
El efecto de segundo orden pasa por los refinadores, que compran crudo a precios ligados al WTI y venden productos a precios globales. El 9 de octubre el crack 3-2-1 basado en WTI (un margen de papel: dos partes de gasolina y una de gasóleo de calefacción frente a tres barriles de crudo) era de 66,75 dólares, frente a 53,88 con el Brent. El descuento del crudo de 12,87, en primeros meses que mezclan meses de contrato, es cerca del 19 % de la cifra del WTI. El resto es margen de productos, también elevado: el crack basado en Brent fue igualado o superado en solo 90 de 2.572 días.
MPC subió un 15,1 % y VLO un 11,9 % del 30 de septiembre al 9 de octubre, frente a un 2,1 % del S&P 500, un 5,8 % del fondo energético XLE y un 3,8 % de XOM, así que parte del movimiento afecta a todo el sector. La ganancia de siete sesiones de MPC fue igualada o superada en 40 de 2.458 ventanas solapadas de siete sesiones desde diciembre de 2016, la de VLO en 86 (company_price_snapshots; las ventanas se solapan, por lo que no son independientes). Los movimientos bursátiles no muestran qué causó el diferencial.
Los especuladores redujeron la posición neta larga en WTI en 42.046 contratos, un 29,8 %, entre el 22 de septiembre y el 6 de octubre, mientras que el contrato WTI de noviembre solo pasó de 90,52 a 89,44. El recorte parte de un máximo local: 99.060 es aproximadamente donde estaba la posición neta larga el 11 de agosto (99.196), y era de 62.683 el 14 de julio. La serie continua del WTI cayó desde 94,59, pero eso cruza el roll del 23 de septiembre. Nuestra curva del Brent de diciembre empieza el 29 de septiembre, por lo que no existe una comparación comparable del Brent para la ventana. Los datos de posicionamiento no muestran por qué los especuladores recortaron, y no son evidencia sobre el diferencial.
Otras explicaciones
Desajuste de meses. El diferencial continuo saltó de 4,66 a 10,92 el 23 de septiembre, cuando se produjo el roll del primer mes del WTI, y cayó de 13,11 a 9,44 el 1 de octubre, cuando el primer mes del Brent pasó a diciembre. Los meses emparejados evitan esto: diciembre contra diciembre fue 13,71 el 9 de octubre, frente a 11,47 el 1 de octubre, así que el nivel actual no es un artefacto de mezcla. El historial continuo de diez años está contaminado en una medida desconocida.
Debilidad del lado estadounidense. Una temida prohibición de exportar diésel de EE. UU. podría reducir el procesamiento de las refinerías (más de 2 millones de barriles diarios, una estimación de Wood Mackenzie vía Benzinga), y un aumento de 922.000 barriles en los inventarios de EE. UU., citado por Naeem Aslam en Rigzone (producto no especificado), puede pesar sobre el WTI. Benzinga dice que las expectativas de una prohibición se han desvanecido desde entonces. El WTI de diciembre subió 3,76 desde el 29 de septiembre (de 87,25 a 91,01) pero solo 0,17 desde el 1 de octubre, mientras que el Brent de diciembre subió 8,56 y 2,41. Eso encaja con un lado Brent fuerte y no descarta debilidad del WTI, en una proporción desconocida.
Una prima de riesgo de suministro del Brent. Rigzone cita a Naeem Aslam diciendo que los riesgos para los petroleros persisten en torno al estrecho de Ormuz y que los colchones de suministro son pequeños. Benzinga dice que las tarifas de los petroleros se dispararon después de que la guerra con Irán alterara las rutas marítimas. El riesgo de suministro y el flete elevan ambos el Brent transportado por mar. Los datos de precios no pueden separarlos, y se desconoce el tamaño de cada uno.
La tasa base
En 2.572 cierres en días laborables del diferencial continuo del primer mes, el cierre de 12,87 del 9 de octubre fue igualado o superado en 7 días, todos en 2026: 20, 26, 27 y 31 de marzo, 29 y 30 de septiembre y 9 de octubre. El 29 y el 30 de septiembre fueron los dos últimos días del contrato Brent de noviembre, y el 31 de marzo fue la última sesión antes de que el primer mes del Brent pasara al siguiente el 1 de abril, así que esas tres lecturas pueden estar sobrestimadas. Antes de 2026 el cierre más amplio fue 11,81 el 1 de noviembre de 2018. En 2018, 28 cierres en días laborables estuvieron en 10 o más. Hogan dijo a Rigzone que el diferencial suele situarse entre 8 y 10 dólares. Nuestra mediana del primer mes de 2016 a 2026 es 4,00, así que su rango no coincide con estos datos.
El diferencial comparable de diciembre tiene nueve sesiones de historia, porque el contrato Brent de diciembre en nuestros datos empieza el 29 de septiembre. No se afirma ningún percentil para él. Por la misma razón no tenemos historial de las brechas de meses diferidos, así que se desconoce dónde se sitúa el 6,84 de septiembre de 2027 en su propia distribución; es un plazo distinto de la mediana de 4,00 del primer mes.
La posición neta larga de los especuladores en WTI es el 5,24 % del interés abierto (1.889.422 contratos), en ese nivel o por debajo en 26 de 327 semanas desde julio de 2020 (mediana 13,97 %); el mínimo de esa ventana fue 1,99 % el 21 de octubre de 2025. El interés abierto subió desde 1.841.811 en las dos semanas, así que el recorte no vino acompañado de una caída del interés abierto.
Según un recuento editorial de los registros de las mesas (no el resultado de una consulta), se examinaron unas 200 series en cinco mesas, por lo que una lectura del percentil 99 en una o dos aparecería por azar. La afirmación se apoya en el nivel de meses emparejados, su ampliación tras el vencimiento del Brent de noviembre y la forma de la curva. La curva, los primeros meses, los cracks y las cotizaciones en vivo provienen de un único proveedor. Los datos de la CFTC son una presentación aparte. Las cifras de tarifas de petroleros provienen de una sola fuente secundaria (Benzinga citando a Baltic Exchange).
La evidencia en contra
La propia historia de este año es el contraargumento más fuerte. El diferencial continuo llegó a 16,97 el 31 de marzo, estuvo por debajo de cero el 2 de abril (menos 2,51) y fue de menos 3,68 el 7 de abril. Esa trayectoria cruzó un roll del Brent (primer mes 118,35 el 31 de marzo, 101,16 el 1 de abril), así que mezcla reversión con un cambio de mes de contrato en proporciones desconocidas. La caída del 1 de octubre de 13,11 a 9,44 fue un roll: diciembre contra diciembre era 11,47 ese día.
Septiembre de 2027 cotiza a 6,84, cerca de la mitad de los 13,71 de diciembre. Goldman Sachs, según Benzinga, proyecta el Brent en 90 y el WTI en 81 en diciembre, una brecha de 9. Phil Flynn, de PRICE Futures Group, sostuvo en la misma nota de Rigzone que el diésel, y no el crudo, es el cuello de botella, y que el diferencial había bajado de 13 a 14 dólares hacia 7; Rigzone no dice qué contratos midió, y las lecturas inmediatas cerca de 13 de esa semana correspondían al contrato Brent de noviembre a punto de vencer. Nuestros datos de crack encajan en parte con su punto sobre el diésel: el crack basado en Brent por sí solo es alto, así que las ganancias de los refinadores no necesitan el descuento del WTI. El 9 de octubre ningún contrato estaba por vencer.
Qué cambiaría la lectura
- El diferencial diciembre contra diciembre cierra por debajo de 11,47 dólares, su nivel del 1 de octubre, la primera sesión tras el vencimiento del Brent de noviembre, antes de que el contrato Brent de diciembre de NYMEX deje de cotizar a finales de octubre. Eso significaría que la ampliación posterior al vencimiento se ha revertido. Una brecha inmediata que se mantenga por encima de 12 después de que el Brent pase a enero (enero contra enero fue 11,25 el 9 de octubre) significaría que persiste.
- Los ingresos de los petroleros del Golfo de EE. UU. a Róterdam de Baltic Exchange caen hacia los 79.600 dólares diarios previos a la guerra sin que el diferencial se estreche. Eso debilitaría el mecanismo del flete.
- Un salto en la cifra semanal de exportaciones de crudo de la EIA o en las exportaciones de septiembre de Kpler sería el arbitraje funcionando.
- El informe de la CFTC del 13 de octubre, previsto para el viernes 16 de octubre. La posición neta larga de los especuladores en WTI era de 99.060 contratos el 6 de octubre.
Preguntas frecuentes
¿Por qué el Brent está 13,71 dólares por encima del WTI?
Para entrega en diciembre, el Brent cerró en 104,72 y el WTI en 91,01 el 9 de octubre. El Brent fija el precio del petróleo transportado por mar, por lo que los costes de transporte y el riesgo de suministro influyen en él. Una fuente secundaria (Benzinga citando a Baltic Exchange) apunta a ingresos de petroleros cercanos a 308.200 dólares diarios. Los datos de precios no pueden separar eso de una prima de riesgo de suministro del Brent.
¿Se acaba de ampliar la brecha?
Sí. Diciembre contra diciembre pasó de 8,91 el 29 de septiembre a 11,47 el 1 de octubre y a 13,71 el 9 de octubre. Parte del primer salto abarca el vencimiento del Brent de noviembre; se desconoce si el vencimiento afectó a los precios de diciembre. La brecha inmediata, que mezcla meses de contrato, fue de 13,21 y 13,11 el 29 y el 30 de septiembre (Brent de noviembre a punto de vencer), 9,44 el 1 de octubre y 12,87 el 9 de octubre. Enero pasó de 7,80 a 11,25.
¿Es una brecha récord?
No. El cierre de 12,87 del primer mes fue igualado o superado en 7 de 2.572 días desde julio de 2016, todos en 2026, y el más amplio fue 16,97 el 31 de marzo, que cayó por debajo de cero en pocos días en una trayectoria que cruzó un roll de contrato. El diferencial comparable de diciembre tiene solo nueve sesiones de historia.
¿Por qué los operadores no envían crudo estadounidense barato al extranjero hasta que se cierre la brecha?
Algunos lo hacen: Kpler, vía Benzinga, situó los envíos de crudo de EE. UU. en 3,72 millones de barriles diarios en agosto, 45.000 más que en julio. El mecanismo propuesto es que las altas tarifas de los petroleros amplían la brecha que el transporte puede cerrar. Las cifras de tarifas de petroleros provienen de una sola fuente secundaria (Benzinga citando a Baltic Exchange), y agosto es la última cifra de exportaciones de Kpler citada, por lo que no muestra qué ocurrió en las dos últimas semanas de ampliación.
¿Qué significa la brecha para los refinadores de EE. UU.?
Un refinador estadounidense compra a precios ligados al WTI y vende a precios globales de productos. El descuento del crudo de 12,87, en meses de contrato mezclados, es cerca del 19 % del crack 3-2-1 basado en WTI de 66,75 dólares, y el resto es margen de productos. La curva descuenta la brecha en 6,84 para septiembre de 2027.
¿Cuándo es el próximo dato?
El IPC de septiembre sale el miércoles 14 de octubre, y el informe de la CFTC del 13 de octubre sale el viernes 16 de octubre.
Fuentes
Panel de materias primas de Kresmion: consultas futures_prices, futures_curve y commodity_prices para Brent, WTI, diferenciales de crack y cotizaciones en vivo, leídas el 13 de octubre de 2026.
Benzinga, 12 de octubre de 2026: brecha de diciembre del lunes de 13,85, el diferencial de diciembre de 11,47 a 13,71, ingresos de petroleros de Baltic Exchange y exportaciones de Kpler (secundarias), Goldman Sachs sobre costes de transporte y su previsión para diciembre, guerra de Irán y rutas marítimas.
Rigzone, 1 de octubre de 2026: Art Hogan sobre la fijación de precios por entrega marítima, la discrepancia de Phil Flynn sobre el diésel, Naeem Aslam sobre el riesgo de petroleros en Ormuz y el aumento de 922.000 barriles en inventarios de EE. UU.
Schwab, 12 de octubre de 2026: calendario de IPC y resultados, mercado de bonos cerrado el lunes.
Continuum Economics, preview of September CPI: previsiones del índice general y subyacente, energía +5,5 %.
CFTC, Commitments of Traders: posiciones no comerciales en WTI, contrato 067651, fecha del informe 6 de octubre de 2026. Datos vía cot_reports de Kresmion y la herramienta cftc_history; no se consultó la página en sí.