Por Kresmion Research, 16 de octubre de 2026
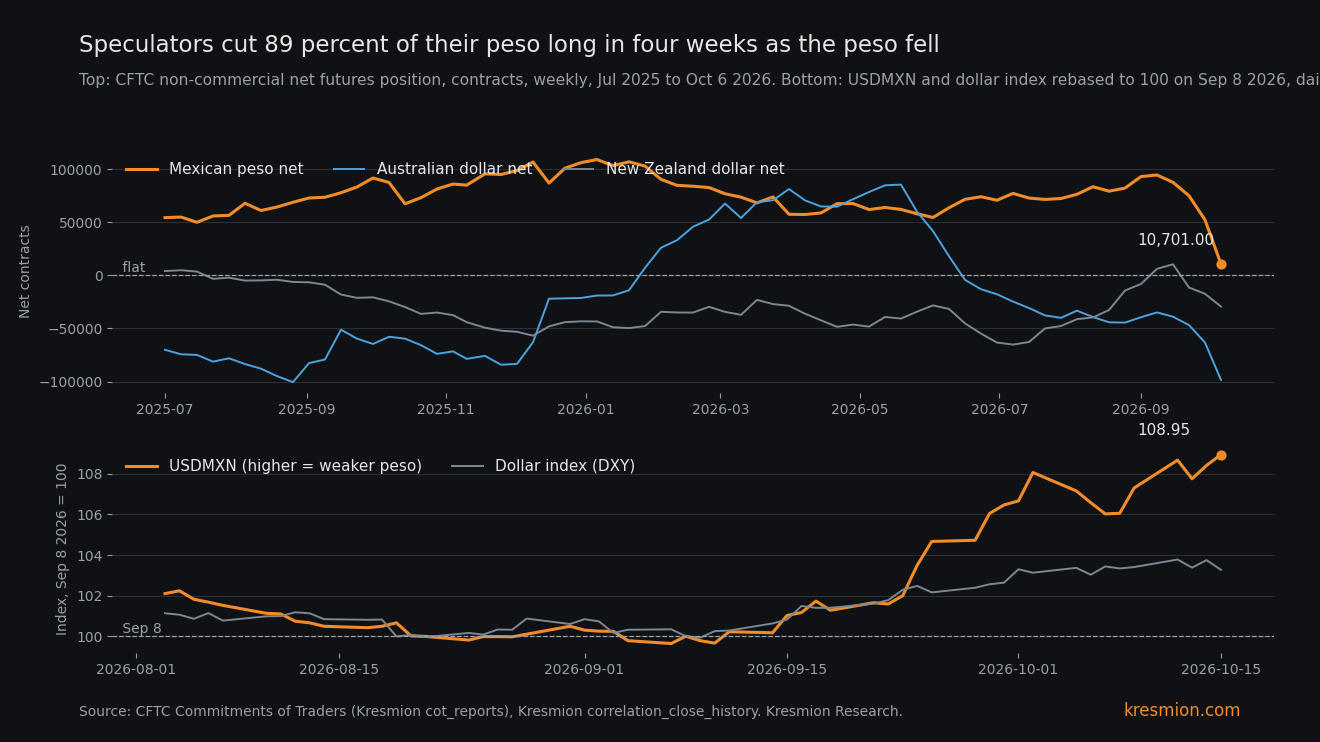
Los especuladores recortaron su posición larga en futuros del peso mexicano en 84.031 contratos en cuatro semanas hasta el 6 de octubre, es decir, el 88,7 % de la posición, mientras se estrechaba el diferencial de tasas. Las cifras proceden del informe de la CFTC del martes 6 de octubre, el último cargado en la tabla cot_reports de Kresmion. El informe del 13 de octubre aún no está cargado, por lo que los datos tienen 10 días de antigüedad. La posición neta larga no comercial (el grupo de la CFTC que suele llamarse especuladores) cayó de 94.732 contratos el 8 de septiembre a 10.701, y las posiciones largas brutas bajaron 71.101 mientras las cortas brutas subieron 12.930, una división distorsionada por el roll del contrato de septiembre. La mayor parte del recorte se produjo en los dos informes posteriores a que Banxico mantuviera la tasa en 6,50 % el 24 de septiembre y retirara su guía de mantenimiento, tras el alza de la Fed del 16 de septiembre a 3,75 a 4,00 %. El alza estrechó el diferencial de tasas en 0,25 puntos, de 2,75 a 3,00 puntos a 2,50 a 2,75. La afirmación se apoya solo en la velocidad: la posición neta sigue siendo larga. Posición y precio describen un mismo mercado, por lo que cuentan como una sola observación.
Puntos clave
| Qué | Cifra |
|---|---|
| Posición neta larga, del 8 de septiembre al 6 de octubre | 94.732 a 10.701 contratos. El recorte de 84.031 es el 88,7 % de la posición neta larga del 8 de septiembre y el 28,9 % del interés abierto de 290.507 (cot_reports, MXN/USD) |
| Composición | Largas 169.798 a 98.697 (-71.101), cortas 75.066 a 87.996 (+12.930). Ambas cayeron en la semana del roll del 15 de septiembre (largas -35.191, cortas -28.241, neta -6.950). Del 15 de septiembre al 6 de octubre: largas -35.910, cortas +41.171 |
| Últimas dos semanas | -22.765 (29 de septiembre) y -41.701 (6 de octubre). El -41.701 semanal ocupa el puesto 5 de 326 cambios semanales desde julio de 2020 |
| Precio, del 8 de septiembre al 6 de octubre | USDMXN 16,9098 a 17,9692 (+6,26 %). Índice del dólar (DXY) 98,84 a 101,83 (+3,03 %). Las filas de divisas en correlation_close_history llevan la fecha de un día después de su sesión, por lo que cada cierre de USDMXN se lee de la fila siguiente |
| Nivel | La posición neta es el 3,68 % del interés abierto. 103 de 327 semanas desde julio de 2020, incluida esta, estuvieron en ese nivel o por debajo. El promedio de las 52 semanas previas fue 35,7 % |
| Diferencial de política | Rango de la Fed 3,75 a 4,00 (16 de septiembre), Banxico 6,50 (mantenida el 24 de septiembre). Diferencial de 2,50 a 2,75 puntos, frente a 2,75 a 3,00 (rango de la Fed de 3,50 a 3,75 antes del 17 de septiembre) |
| Amplitud | Cuatro o más de 7 pares del dólar en su propio 5 % inferior de cambios semanales: 2 de 326 semanas, una de ellas el 6 de octubre de 2026 |
Qué muestran los datos
La posición neta larga en pesos fue de 94.732 contratos el 8 de septiembre, luego 87.782 el 15 de septiembre, 75.167 el 22 de septiembre, 52.402 el 29 de septiembre y 10.701 el 6 de octubre. En las cuatro semanas las posiciones largas brutas cayeron de 169.798 a 98.697, una baja de 71.101, mientras que las cortas brutas subieron de 75.066 a 87.996, un alza de 12.930. El interés abierto, el número total de contratos vigentes, fue de 327.215 el 8 de septiembre y de 290.507 el 6 de octubre. Medido contra la cifra del 6 de octubre, el recorte de 84.031 equivale al 28,9 % del mercado.
El precio se movió más que el dólar. Del 8 de septiembre al 6 de octubre el USDMXN (pesos por dólar, de modo que un valor mayor significa un peso más débil) subió 6,26 %, de 16,9098 a 17,9692, mientras que el índice del dólar subió 3,03 %. Cada cierre del USDMXN se lee de la fila siguiente de correlation_close_history, porque las filas de divisas en esa tabla llevan la fecha de un día hábil después de su sesión. El USDMXN subió 1,48 % el 23 de septiembre, el día anterior a la decisión de Banxico, 1,13 % el día de la decisión, el 24 de septiembre, y 0,06 % el 25 de septiembre. El índice del dólar se movió +0,50, +0,19 y -0,32 % en esos días. De 1.243 cambios en días hábiles desde 2022, 66 fueron iguales o superiores a 1,13 %. En la semana COT hasta el 6 de octubre, la del mayor recorte, el USDMXN cedió 0,41 %, de 18,0436 a 17,9692.
El peso ha seguido debilitándose desde la fecha de posicionamiento. El 8 de octubre Banxico publicó las minutas de su reunión de septiembre, en las que tres de cinco miembros de la junta dejaron margen para recortes, y el peso cayó cerca de 1,2 % ese día (Rio Times). El USDMXN cerró en 18,3739 el 13 de octubre y en 18,4637 el 14 de octubre, lo que equivale a +8,66 % y +9,19 % desde el 8 de septiembre. La cotización en vivo del USDMXN fue 18,409 a las 05:19 UTC de hoy, -0,30 % en el día y +1,22 % en la semana. No tenemos posiciones posteriores al 6 de octubre, por lo que no podemos decir qué hicieron los especuladores durante ese movimiento adicional.
El mecanismo
Una posición larga en pesos en futuros gana el diferencial entre las tasas de interés de corto plazo de México y de Estados Unidos, lo que los operadores llaman carry. La Fed subió su rango un cuarto de punto a 3,75 a 4,00 % el 16 de septiembre (Kresmion fred_series_history, DFEDTARL y DFEDTARU, y Rio Times). Banxico mantuvo la tasa en 6,50 % el 24 de septiembre, la tercera pausa consecutiva desde un recorte el 7 de mayo, con el balance de riesgos para la inflación sesgado al alza y holgura esperada (Trading Economics). El diferencial es ahora de 2,50 a 2,75 puntos, frente a 2,75 a 3,00 puntos antes del alza, cuando el rango de la Fed era 3,50 a 3,75 % (fred_series_history). Eso es un estrechamiento de 0,25 puntos, alrededor del 9 % del diferencial, frente a un recorte del 88,7 % en la posición neta.
Banxico también eliminó su frase sobre mantener la tasa en su nivel actual, lo que Bloomberg interpretó como una puerta abierta a recortes, según Rio Times. El 29 de septiembre el gobernador Rodríguez Ceja dijo que México no necesita copiar a la Fed. Un diferencial más estrecho y un banco central inclinado a recortar reducen ambos la recompensa por mantener la posición. El calendario es impreciso: el mayor movimiento del peso llegó el día anterior a la decisión, el día posterior a la decisión fue casi plano, y el mayor recorte de posición llegó en una semana en que el USDMXN estuvo ligeramente a la baja. Los especuladores recortaron 22.765 y 41.701 contratos en los dos informes semanales siguientes.
El punto de segundo orden sigue abierto. La división de cuatro semanas abarca el roll de septiembre, cuando ambos lados brutos cayeron. Después del roll, del 15 de septiembre al 6 de octubre, las cortas brutas subieron 41.171 y las largas brutas bajaron 35.910. En la semana al 6 de octubre las cortas subieron 24.967 frente a 16.734 de cierre de largas. Las nuevas cortas fueron una parte tan grande del movimiento como el cierre de largas, por lo que estos datos no muestran si el grupo de largas que pueden ser forzadas a salir está casi agotado. El próximo informe COT mostrará la división.
Otras explicaciones
Una demanda general de dólares, sin historia de carry. El índice del dólar subió 3,03 % en el mismo lapso y el peso cayó más del doble, pero parte del movimiento es general. El AUD/USD cayó 3,30 % y el EUR/USD cayó 3,22 % del 8 de septiembre al 6 de octubre (cierres leídos de la fila siguiente). Los especuladores en euros también vendieron en la semana del 6 de octubre (cambio neto -36.076, percentil 0,012 de su propia historia), y el euro rinde menos que el dólar, por lo que el carry no puede explicar esa venta.
Salidas impulsadas por el precio. El peso cayó primero, el 23 y 24 de septiembre, y las posiciones se recortaron después, por lo que el cierre forzado de seguidores de tendencia encaja con la secuencia tanto como una revisión deliberada del carry. Un informe semanal no puede ordenar los eventos dentro de una semana, por lo que no es posible separar ambas.
Un artefacto del vencimiento trimestral. Se descarta para la posición neta pero no para los tramos brutos. El vencimiento de septiembre cayó en la semana del informe del 15 de septiembre, los dos grandes recortes llegaron el 29 de septiembre y el 6 de octubre, y el interés abierto subió en la última semana, de 274.821 a 290.507. El roll sí distorsiona los tramos brutos en la semana del 15 de septiembre, cuando las largas cayeron 35.191 y las cortas cayeron 28.241 con la neta bajando solo 6.950, y el interés abierto cayó de 327.215 el 8 de septiembre a 266.061 el 22 de septiembre. Los cuatro recortes semanales mayores de la tabla coincidieron todos con semanas de vencimiento trimestral.
Reclasificación de coberturas. El grupo no comercial es una categoría heredada que mezcla fondos con otros grandes operadores, y algunas largas pueden ser coberturas de activos mexicanos que se deshicieron por razones ajenas. Magnitud desconocida.
La tasa base
La ventana va del 7 de julio de 2020 al 6 de octubre de 2026, 327 informes semanales en cot_reports. El cambio semanal de -41.701 ocupa el puesto 5 de 326; los cuatro mayores son -99.460 (20 de diciembre de 2022), -68.739 (18 de junio de 2024), -63.593 (15 de marzo de 2022) y -59.107 (14 de junio de 2022). El cambio de cuatro semanas de -84.031 ocupa el puesto 5 de 323, pero los cuatro valores mayores son ventanas superpuestas que terminan entre el 20 de diciembre de 2022 y el 10 de enero de 2023, un solo episodio. Es el segundo episodio distinto más grande de la tabla.
La tabla empieza en 2020, así que revisamos el archivo histórico de la CFTC (contrato 095741). Marzo de 2020 fue mayor: la posición neta larga pasó de 131.181 el 3 de marzo a 7.665 el 31 de marzo, un recorte de 123.516. No se calcularon los cambios de cuatro semanas anteriores a 2020, por lo que se desconoce el tamaño frente a 2008 o 2016 y no afirmamos ningún récord.
El nivel es normal. Una posición neta del 3,68 % del interés abierto tiene 103 de 327 semanas, incluida esta, en ese nivel o por debajo, el percentil 31, con un mínimo de -32,0 %. El promedio de las 52 semanas previas, del 7 de octubre de 2025 al 29 de septiembre de 2026, fue 35,7 %, de modo que la posición pasó de una larga saturada a una pequeña.
En cuanto a la amplitud, los cambios netos semanales en AUD, NZD y MXN estuvieron todos en su propio 5 % inferior en 1 de 326 semanas, el 6 de octubre. Esa prueba eligió sus tres divisas después de ver los datos, por lo que el conteo describe la semana y no es un valor p. La versión menos ajustada considera siete pares del dólar (AUD, NZD, MXN, EUR, CAD, BRL, GBP): cuatro o más estuvieron en su propio 5 % inferior en 2 de 326 semanas, el 30 de julio de 2024 y el 6 de octubre de 2026. La selección también importa al inicio. Revisamos entre 19 y 20 mercados COT no cripto, 14 de ellos por z-score de 53 semanas, y unas 60 comparaciones entre activos, y se eligió el MXN por tener el mayor z absoluto. Eso infla cualquier percentil individual, y por eso las tasas base anteriores provienen de distribuciones de la tabla completa sin filtro sobre el valor medido.
La evidencia en contra
El punto más fuerte contra una historia específica de carry es el euro. En la misma semana los especuladores en euros vendieron casi tan fuerte como los especuladores en pesos, y una demanda general de dólares explica ambos casos. AUD, NZD, MXN y EUR comparten una misma tasa estadounidense y un mismo factor dólar, por lo que sus movimientos no se confirman entre sí. La posición neta en AUD pasó de -34.870 a -98.588 entre el 8 de septiembre y el 6 de octubre, y la corta bruta de 198.726 es la mayor en cot_reports desde julio de 2020. Como proporción del interés abierto de 328.682 es 60,5 %, nivel que superaron 38 semanas desde 2020, y el interés abierto saltó en torno al roll de septiembre, por lo que esa proporción es una medida distorsionada. La posición neta en NZD pasó de +6.232 a -29.346. Los especuladores en futuros del índice del dólar casi no cambiaron, de 11.881 a 12.011 en la semana del 6 de octubre, aunque ese contrato es una visión limitada del dólar.
La posición neta en pesos sigue siendo larga, en +10.701, y el nivel es normal, por lo que la afirmación se apoya solo en la velocidad. Los mayores recortes de marzo de 2020 y diciembre de 2022 muestran que movimientos de este tamaño ocurren en este contrato varias veces por década. Posición y precio son además un mismo mercado, por lo que el alza del USDMXN no es una segunda confirmación de los datos de posición. El único tramo independiente es el registro de política, el comunicado de Banxico y las declaraciones del gobernador. Explica el momento, no el tamaño. La tabla central_bank_rates contiene solo un mes de historia, por lo que se desconoce cuánto se estrechó el diferencial a lo largo del tiempo más allá del alza del 16 de septiembre.
Qué cambiaría la lectura
El informe de la CFTC del martes 13 de octubre aún no está en cot_reports. La CFTC normalmente publica los viernes, que es hoy. Si la posición neta en pesos vuelve a superar 52.402, el nivel del 29 de septiembre, la liquidación fue una purga de dos semanas. Si las cortas saltan muy por encima de 87.996 mientras las largas se mantienen, nuevas apuestas están reemplazando a la liquidación. Si el USDMXN cierra de nuevo por debajo de 18,04, el cierre del 29 de septiembre, mientras el índice del dólar se mantiene cerca de 102, la parte específica del peso en el movimiento habrá desaparecido. Si la venta en AUD, NZD y EUR se revierte la próxima semana y la del MXN no, la explicación del factor dólar se debilita.
Las minutas de septiembre de Banxico, publicadas el 8 de octubre, son un evento observado posterior a la fecha de posicionamiento: tres de cinco miembros de la junta dejaron margen para recortes y el peso cayó cerca de 1,2 % ese día. Solo los informes del 13 de octubre en adelante muestran lo que hicieron los especuladores después.
La Fed se reúne el 27 y 28 de octubre y Banxico decide el 5 de noviembre. Otra alza de la Fed o un recorte de Banxico estrecharían aún más el diferencial de 2,50 a 2,75 puntos, y una pausa de Banxico con guía restablecida ampliaría el caso contra esta lectura. El USDMXN cerró en 18,4637 el 14 de octubre.
Preguntas frecuentes
¿Han abandonado los especuladores el peso?
No. La posición neta no comercial sigue siendo larga, con 10.701 contratos el 6 de octubre, el 3,7 % del interés abierto, tras 94.732 el 8 de septiembre. Las largas brutas de 98.697 siguen siendo mayores que las cortas brutas de 87.996.
¿Es un recorte récord?
No en los datos que revisamos. En cot_reports el recorte de cuatro semanas es el segundo episodio distinto más grande desde julio de 2020. Marzo de 2020 fue mayor en el archivo histórico de la CFTC (-123.516), y no se calcularon los cambios de cuatro semanas anteriores a 2020, por lo que se desconoce la comparación con años anteriores.
¿Por qué importaría un diferencial de tasas más estrecho para una posición en futuros?
Una posición larga en pesos gana el diferencial entre las tasas de corto plazo de México y de Estados Unidos. Cuando la Fed sube las tasas y Banxico las mantiene y retira su guía de mantenimiento, el diferencial se estrecha a 2,50 a 2,75 puntos y la recompensa por mantener la posición baja. Los datos de futuros no pueden mostrar por qué actuaron los operadores, así que este es un canal posible.
¿Podría ser simplemente un dólar más fuerte?
En parte. El índice del dólar subió 3,03 % frente a 6,26 % del USDMXN, y los especuladores en euros también vendieron en la misma semana, algo que el carry no puede explicar. El USDMXN también subió más que el índice del dólar en varios días de la ventana, incluido el 23 de septiembre, el día anterior a la decisión de Banxico (+1,48 frente a +0,50 %), y el 8 de octubre, el día en que salieron las minutas (+1,18 frente a -0,10 %). Eso apunta también a algo específico del peso, pero los datos no pueden separar ambos factores.
¿Cuándo sabremos más?
El informe de la CFTC del 13 de octubre sale normalmente hoy, 16 de octubre, y mostrará si las largas siguieron cerrándose o aparecieron nuevas cortas. La Fed se reúne el 27 y 28 de octubre y Banxico decide el 5 de noviembre.
Fuentes
Rio Times, Banxico Governor Says Mexico Need Not Follow the Fed With Rates at 6.5%, September 30, 2026: alza de la Fed a 3,75 a 4,00 el 16 de septiembre, pausa de Banxico en 6,50 el 24 de septiembre, guía de mantenimiento retirada, declaraciones del gobernador el 29 de septiembre, fechas de las reuniones.
Trading Economics, Banxico Holds Key Rate at 6.50% in September, September 24, 2026: tasa sin cambios en 6,50 %, riesgos de inflación sesgados al alza, holgura esperada.
Rio Times, Mexican peso and the Banxico minutes, October 12, 2026: minutas de septiembre de Banxico publicadas el 8 de octubre, tres de cinco miembros de la junta dejaron margen para recortes, el peso cayó cerca de 1,2 % ese día.
Kresmion Research, cot_reports (CFTC Commitments of Traders), report dates July 7, 2020 to October 6, 2026: posiciones no comerciales e interés abierto de MXN/USD, AUD/USD, NZD/USD, EUR/USD y USD INDEX.
Kresmion Research, cftc_history, contracts 095741 and 232741: recorte de cuatro semanas del peso en marzo de 2020 y posiciones en AUD y NZD.
Kresmion Research, correlation_close_history, USDMXN, DXY, AUDUSD, EURUSD: filas diarias hasta el 15 de octubre de 2026; las filas de pares de divisas llevan la fecha de un día hábil después de su sesión, por lo que los cierres se leen de la fila siguiente. Las filas con fecha 16 de octubre se excluyen porque la fila de EURUSD es una copia obsoleta del 6 de octubre.
Kresmion Research, fred_series_history (DFEDTARL, DFEDTARU) and central_bank_rates: rango objetivo de la Fed 3,75 a 4,00 el 15 de octubre, tasa de Banxico 6,50 % para octubre de 2026.
Kresmion Research, forex_rates, USDMXN=X: cotización en vivo 18,409 a las 05:19 UTC del 16 de octubre de 2026.